
Doanh nghiệp đang hoạt động trong Trung tâm tài chính quốc tế tại Việt Nam có thể chuyển sang lập báo cáo tài chính theo chuẩn mực quốc tế về kế toán bất cứ lúc nào trong năm không? Nếu muốn dừng áp dụng thì phải làm gì, thông báo cho ai và trước bao lâu? Đây là những câu hỏi mà bộ phận kế toán, kế toán trưởng và ban giám đốc tài chính cần nắm rõ trước khi Thông tư 118/2026/TT-BTC chính thức có hiệu lực từ ngày 01/01/2027.
Bài viết dưới đây tổng hợp các điểm cốt lõi của Thông tư 118/2026/TT-BTC, cùng MAN – Master Accountant Network tìm hiểu quy định pháp luật để chủ động lên kế hoạch chuyển đổi đúng thời điểm, tránh rủi ro sai sót trong lập và nộp báo cáo tài chính.
Tổng quan Thông tư 118/2026/TT-BTC hướng dẫn áp dụng chuẩn mực quốc tế về kế toán
Ngày 18/08/2026, Bộ Tài chính ban hành Thông tư 118/2026/TT-BTC, có hiệu lực áp dụng từ ngày 01/01/2027, hướng dẫn áp dụng chuẩn mực quốc tế về kế toán tại Việt Nam do Bộ trưởng Bộ Tài chính ban hành.
Đối tượng áp dụng
Thông tư áp dụng đối với doanh nghiệp, tổ chức kinh tế là thành viên Trung tâm tài chính quốc tế tại Việt Nam thuộc đối tượng áp dụng Nghị quyết 222/2025/QH15 ngày 27 tháng 6 năm 2025 của Quốc hội về Trung tâm tài chính quốc tế tại Việt Nam.
Như vậy, không phải mọi doanh nghiệp tại Việt Nam đều thuộc phạm vi điều chỉnh của Thông tư này. Chỉ những đơn vị là thành viên Trung tâm tài chính quốc tế tại Việt Nam mới được lựa chọn và áp dụngtheo hướng dẫn tại Thông tư 118/2026/TT-BTC.
Phạm vi điều chỉnh
Thông tư 118/2026/TT-BTC hướng dẫn đối tượng, phạm vi và thể thức áp dụng được quy định tại khoản 5 Điều 3 Nghị định số 324/2025/NĐ-CP ngày 18 tháng 12 năm 2025 của Chính phủ về chính sách tài chính trong Trung tâm tài chính quốc tế tại Việt Nam để lập và trình bày báo cáo tài chính, báo cáo tài chính hợp nhất.
Lưu ý quan trọng: Thông tư nêu rõ việc xác định nghĩa vụ thuế của doanh nghiệp, tổ chức kinh tế được thực hiện theo quy định của pháp luật về thuế. Nói cách khác, việc lập báo cáo tài chính theo chuẩn mực quốc tế về kế toán không thay thế các quy định về thuế. Kế toán vẫn phải xác định nghĩa vụ thuế theo pháp luật thuế hiện hành.
Thể thức áp dụng theo Điều 3 Thông tư 118/2026/TT-BTC
Căn cứ Điều 3 Thông tư 118/2026/TT-BTC, quy định về thể thức áp dụng Chuẩn mực quốc tế về kế toán như sau:
Thể thức áp dụng Chuẩn mực quốc tế về kế toán
Doanh nghiệp, tổ chức kinh tế khi lựa chọn áp dụng Chuẩn mực quốc tế về kế toán phải tuân thủ các nguyên tắc sau:
- Áp dụng nguyên mẫu và không có bất cứ sự điều chỉnh nào các quy định của Chuẩn mực quốc tế về kế toán có hiệu lực.
- Doanh nghiệp, tổ chức kinh tế lập báo cáo tài chính, báo cáo tài chính hợp nhất theo Chuẩn mực quốc tế về kế toán phải áp dụng nhất quán trong một năm tài chính. Việc áp dụng hoặc dừng áp dụng chỉ được thực hiện tại ngày bắt đầu kỳ kế toán năm tiếp theo.
- Báo cáo tài chính, báo cáo tài chính hợp nhất được lập và trình bày phải đảm bảo phản ánh đầy đủ, kịp thời, trung thực, minh bạch, dễ kiểm tra, kiểm soát.
Từ góc độ thực hành kế toán, ba nguyên tắc trên có thể hiểu như sau:
- Nguyên tắc áp dụng nguyên mẫu: Doanh nghiệp không được chọn lọc hay điều chỉnh các quy định của chuẩn mực quốc tế về kế toán đang có hiệu lực cho phù hợp với mục đích riêng. Đã lựa chọn áp dụng thì phải áp dụng đầy đủ, đúng như bản gốc.
- Nguyên tắc nhất quán: Chuẩn mực đã chọn phải được duy trì trong suốt một năm tài chính.
- Nguyên tắc chất lượng thông tin: Báo cáo phải phản ánh đầy đủ, kịp thời, trung thực, minh bạch, dễ kiểm tra, kiểm soát.
Doanh nghiệp được thay đổi việc áp dụng chuẩn mực quốc tế về kế toán vào thời điểm nào?
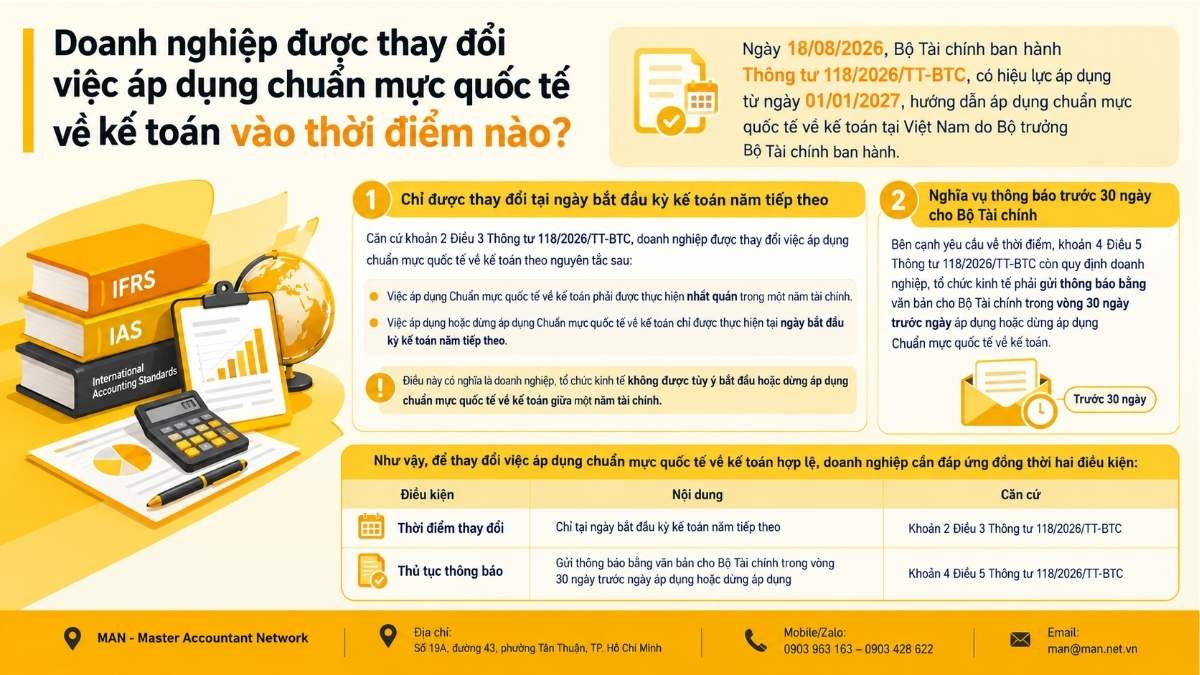
Đây là nội dung trọng tâm mà doanh nghiệp cần đặc biệt lưu ý khi lập kế hoạch chuyển đổi.
Chỉ được thay đổi tại ngày bắt đầu kỳ kế toán năm tiếp theo
Căn cứ khoản 2 Điều 3 Thông tư 118/2026/TT-BTC, doanh nghiệp được thay đổi việc áp dụng theo nguyên tắc sau:
- Việc áp dụng Chuẩn mực quốc tế về kế toán phải được thực hiện nhất quán trong một năm tài chính.
- Việc áp dụng hoặc dừng áp dụng chỉ được thực hiện tại ngày bắt đầu kỳ kế toán năm tiếp theo.
Điều này có nghĩa là doanh nghiệp, tổ chức kinh tế không được tùy ý bắt đầu hoặc dừng áp dụng giữa một năm tài chính.
Ví dụ minh họa: Doanh nghiệp A là thành viên Trung tâm tài chính quốc tế, có kỳ kế toán năm trùng năm dương lịch. Tháng 6/2027, doanh nghiệp quyết định chuyển sang áp dụng chuẩn mực quốc tế về kế toán. Theo khoản 2 Điều 3 Thông tư 118/2026/TT-BTC, doanh nghiệp A không được chuyển đổi ngay trong năm 2027 mà chỉ được bắt đầu áp dụng từ ngày bắt đầu kỳ kế toán năm tiếp theo, tức ngày 01/01/2028. Tương tự, nếu đang áp dụng và muốn dừng, doanh nghiệp cũng chỉ được dừng tại ngày bắt đầu kỳ kế toán năm tiếp theo.
Nghĩa vụ thông báo trước 30 ngày cho Bộ Tài chính
Bên cạnh yêu cầu về thời điểm, khoản 4 Điều 5 Thông tư 118/2026/TT-BTC còn quy định doanh nghiệp, tổ chức kinh tế phải gửi thông báo bằng văn bản cho Bộ Tài chính trong vòng 30 ngày trước ngày áp dụng hoặc dừng áp dụng.
Như vậy, để thay đổi việc áp dụng chuẩn mực quốc tế về kế toán hợp lệ, doanh nghiệp cần đáp ứng đồng thời hai điều kiện:
| Điều kiện | Nội dung | Căn cứ |
| Thời điểm thay đổi | Chỉ tại ngày bắt đầu kỳ kế toán năm tiếp theo | Khoản 2 Điều 3 Thông tư 118/2026/TT-BTC |
| Thủ tục thông báo | Gửi thông báo bằng văn bản cho Bộ Tài chính trong vòng 30 ngày trước ngày áp dụng hoặc dừng áp dụng | Khoản 4 Điều 5 Thông tư 118/2026/TT-BTC |
Gợi ý lộ trình chuẩn bị cho bộ phận kế toán: Từ quy định trên, doanh nghiệp nên chủ động chuẩn bị theo các bước:
- Rà soát tư cách thành viên Trung tâm tài chính quốc tế tại Việt Nam để xác định có thuộc đối tượng áp dụng hay không.
- Xác định ngày bắt đầu kỳ kế toán năm tiếp theo để chốt thời điểm chuyển đổi hoặc dừng áp dụng.
- Lập và gửi thông báo bằng văn bản cho Bộ Tài chính đúng thời hạn trước ngày áp dụng hoặc dừng áp dụng.
- Chuẩn bị hệ thống, nhân sự và chính sách kế toán để áp dụng nguyên mẫu chuẩn mực quốc tế về kế toán ngay từ ngày đầu kỳ.
Với các doanh nghiệp chưa có đội ngũ am hiểu chuẩn mực quốc tế, việc sử dụng dịch vụ tư vấn kế toán từ sớm sẽ giúp xây dựng lộ trình chuyển đổi bài bản, hạn chế sai sót ngay từ kỳ báo cáo đầu tiên.
Báo cáo tài chính lập theo chuẩn mực quốc tế về kế toán được nộp cho cơ quan nào?
Căn cứ Điều 4 Thông tư 118/2026/TT-BTC quy định về nơi nhận, kỳ báo cáo và thời hạn nộp báo cáo tài chính, báo cáo tài chính hợp nhất như sau:
Nơi nhận, kỳ báo cáo và thời hạn nộp báo cáo tài chính, báo cáo tài chính hợp nhất
- Doanh nghiệp, tổ chức kinh tế phải lập và nộp báo cáo tài chính, báo cáo tài chính hợp nhất cho Cơ quan điều hành, Cơ quan giám sát và cơ quan có thẩm quyền của Việt Nam.
- Kỳ báo cáo, thời hạn nộp báo cáo tài chính, báo cáo tài chính hợp nhất được thực hiện theo quy định của pháp luật về kế toán Việt Nam.
- Báo cáo tài chính, báo cáo tài chính hợp nhất lập theo Chuẩn mực quốc tế về kế toán được sử dụng để gửi các cơ quan chức năng và công khai báo cáo tài chính, báo cáo tài chính hợp nhất theo quy định của pháp luật.
Như vậy, báo cáo tài chính lập theo chuẩn mực được nộp cho:
- Cơ quan điều hành;
- Cơ quan giám sát;
- Cơ quan có thẩm quyền của Việt Nam.
Điểm cần lưu ý: Dù lập báo cáo theo chuẩn mực quốc tế về kế toán, kỳ báo cáo và thời hạn nộp vẫn thực hiện theo quy định của pháp luật về kế toán Việt Nam. Đồng thời, báo cáo lập theo chuẩn mực quốc tế được sử dụng để gửi các cơ quan chức năng và công khai theo quy định của pháp luật.
Để đảm bảo báo cáo được lập đúng chuẩn và nộp đúng hạn cho các cơ quan nêu trên, doanh nghiệp nên cân nhắc phương án sử dụng dịch vụ kế toán trọn gói từ các đơn vị chuyên trách, kinh nghiệm nhằm kiểm soát toàn bộ quy trình từ ghi sổ đến lập và nộp báo cáo tài chính.
Mối liên hệ giữa chuẩn mực quốc tế về kế toán và 07 nguyên tắc kế toán theo Luật Kế toán
Quy định về tính nhất quán tại Thông tư 118/2026/TT-BTC có sự tương đồng với nguyên tắc kế toán tại Luật Kế toán 2015. Theo Điều 6 Luật Kế toán 2015, 07 nguyên tắc kế toán gồm:
- Giá trị tài sản và nợ phải trả được ghi nhận ban đầu theo giá gốc. Sau ghi nhận ban đầu, đối với một số loại tài sản hoặc nợ phải trả mà giá trị biến động thường xuyên theo giá thị trường và giá trị của chúng có thể xác định lại một cách đáng tin cậy thì được ghi nhận theo giá trị hợp lý tại thời điểm cuối kỳ lập báo cáo tài chính.
- Các quy định và phương pháp kế toán đã chọn phải được áp dụng nhất quán trong kỳ kế toán năm; trường hợp thay đổi các quy định và phương pháp kế toán đã chọn thì đơn vị kế toán phải giải trình trong báo cáo tài chính.
- Đơn vị kế toán phải thu thập, phản ánh khách quan, đầy đủ, đúng thực tế và đúng kỳ kế toán mà nghiệp vụ kinh tế, tài chính phát sinh.
- Báo cáo tài chính phải được lập và gửi cơ quan có thẩm quyền đầy đủ, chính xác và kịp thời. Thông tin, số liệu trong báo cáo tài chính của đơn vị kế toán phải được công khai theo quy định tại Điều 31 và Điều 32 Luật Kế toán 2015.
- Đơn vị kế toán phải sử dụng phương pháp đánh giá tài sản và phân bổ các khoản thu, chi một cách thận trọng, không được làm sai lệch kết quả hoạt động kinh tế, tài chính của đơn vị kế toán.
- Việc lập và trình bày báo cáo tài chính phải bảo đảm phản ánh đúng bản chất của giao dịch hơn là hình thức, tên gọi của giao dịch.
- Cơ quan nhà nước, tổ chức, đơn vị sự nghiệp sử dụng ngân sách nhà nước ngoài việc thực hiện quy định tại các khoản 1, 2, 3, 4, 5 và 6 Điều 6 Luật Kế toán 2015 còn phải thực hiện kế toán theo mục lục ngân sách nhà nước.
Có thể thấy, yêu cầu áp dụng nhất quán trong một năm tài chính tại Thông tư 118/2026/TT-BTC cùng tinh thần với nguyên tắc nhất quán tại khoản 2 Điều 6 Luật Kế toán 2015. Điều này giúp đảm bảo số liệu báo cáo có thể so sánh, kiểm tra và kiểm soát được.
Doanh nghiệp cần chuẩn bị gì trước khi áp dụng chuẩn mực quốc tế về kế toán?
Thông tư 118/2026/TT-BTC có hiệu lực từ ngày 01/01/2027, thời gian chuẩn bị không còn nhiều. Doanh nghiệp là thành viên Trung tâm tài chính quốc tế nên ưu tiên:
- Nắm vững quy định thời điểm: Chỉ áp dụng hoặc dừng áp dụng tại ngày bắt đầu kỳ kế toán năm tiếp theo.
- Tuân thủ thủ tục thông báo: Gửi văn bản cho Bộ Tài chính đúng thời hạn trước ngày áp dụng hoặc dừng áp dụng.
- Áp dụng nguyên mẫu: Không điều chỉnh bất kỳ quy định nào của chuẩn mực quốc tế về kế toán có hiệu lực.
- Tách bạch kế toán và thuế: Nghĩa vụ thuế vẫn xác định theo pháp luật về thuế.
- Nâng cao năng lực đội ngũ: Bộ phận kế toán cần được đào tạo và có quy trình kiểm soát chặt chẽ.
Đối với doanh nghiệp muốn xây dựng bộ máy kế toán vận hành ổn định, đáp ứng yêu cầu báo cáo theo chuẩn quốc tế, dịch vụ kế toán nội bộ là giải pháp giúp chuẩn hóa quy trình, kiểm soát chứng từ và số liệu ngay từ đầu kỳ.
Kết luận
Theo Thông tư 118/2026/TT-BTC, chuẩn mực quốc tế về kế toán phải được áp dụng nhất quán trong một năm tài chính; việc áp dụng hoặc dừng áp dụng chỉ được thực hiện tại ngày bắt đầu kỳ kế toán năm tiếp theo, kèm nghĩa vụ thông báo bằng văn bản cho Bộ Tài chính trước 30 ngày. Doanh nghiệp là thành viên Trung tâm tài chính quốc tế tại Việt Nam cần lên kế hoạch sớm để chuyển đổi đúng thời điểm, đúng thủ tục và đảm bảo chất lượng báo cáo tài chính.
Liên hệ MAN – Master Accountant Network để được hỗ trợ và tư vấn miễn phí!
Thông tin liên hệ MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network. Ông là Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm sâu sắc trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Pháp lý doanh nghiệp.
Câu hỏi thường gặp về chuẩn mực quốc tế về kế toán theo Thông tư 118/2026/TT-BTC
Thông tư 118/2026/TT-BTC có hiệu lực từ khi nào?
Thông tư có hiệu lực áp dụng từ ngày 01/01/2027.
Doanh nghiệp có được dừng áp dụng chuẩn mực quốc tế về kế toán giữa năm tài chính không?
Không. Việc áp dụng hoặc dừng áp dụng chỉ được thực hiện tại ngày bắt đầu kỳ kế toán năm tiếp theo.
Có phải thông báo cho cơ quan nào khi thay đổi không?
Có. Doanh nghiệp phải gửi thông báo bằng văn bản cho Bộ Tài chính trong vòng 30 ngày trước ngày áp dụng hoặc dừng áp dụng (khoản 4 Điều 5 Thông tư 118/2026/TT-BTC).
Lập báo cáo theo chuẩn mực quốc tế về kế toán có thay đổi cách tính thuế không?
Không. Việc xác định nghĩa vụ thuế được thực hiện theo quy định của pháp luật về thuế.






