
Từ ngày 12/10/2026, doanh nghiệp đã xác thực mã số thuế trên tài khoản quảng cáo sẽ nhận hóa đơn Meta không còn dòng VAT 10%. Khoản thuế này không mất đi mà chuyển thành nghĩa vụ doanh nghiệp tự khấu trừ, kê khai và nộp thay thuế nhà thầu. Muốn kê khai được, việc đầu tiên kế toán phải làm là đăng ký MST nhà thầu nộp thay thuế Facebook Meta. Bài viết dưới đây hướng dẫn chi tiết thủ tục trên Cổng dịch vụ công Thuế điện tử, bám sát Thông tư 90/2026/TT-BTC về đăng ký thuế.
Vì sao doanh nghiệp cần đăng ký MST nhà thầu nộp thay thuế Facebook Meta năm 2026?
Theo thông báo của Meta, từ ngày 12/10/2026 nhà quảng cáo tại Việt Nam có thể cập nhật mã số thuế (TIN) và tên doanh nghiệp đã đăng ký trong mục Lập hóa đơn và thanh toán để xác thực là tổ chức, doanh nghiệp đã đăng ký. Kết quả xác thực quyết định bên nào chịu trách nhiệm kê khai, nộp thuế:
| Case | Meta có tính VAT trên hóa đơn | Nghĩa vụ của doanh nghiệp |
| Đã xác thực MST và Giấy tờ đăng ký doanh nghiệp | Are not | Tự đánh giá, kê khai và nộp thay thuế nhà thầu nước ngoài (FCT) |
| Không cung cấp TIN hoặc không tải Giấy tờ đăng ký | Có, vẫn tính VAT | Lưu chứng từ, đối chiếu hóa đơn |
Căn cứ thực hiện nghĩa vụ khấu trừ, nộp thay hiện nay là Circular 89/2026/TT-BTC (hiệu lực từ 01/7/2026, thay thế Thông tư 103/2014/TT-BTC). Theo đó, tổ chức Việt Nam mua dịch vụ của nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam có trách nhiệm khấu trừ, kê khai và nộp thay thuế nhà thầu trong các trường hợp Thông tư quy định, sử dụng hồ sơ khai thuế mẫu 01/NTNN.
Theo quy định về đăng ký thuế, việc kê khai, nộp thay được thực hiện bằng mã số thuế nộp thay riêng, tách biệt với mã số thuế của chính doanh nghiệp. Vì vậy, đăng ký MST nhà thầu nộp thay thuế Facebook Meta là bước tiền đề, cần hoàn tất trước kỳ khai thuế đầu tiên phát sinh hóa đơn Meta không có VAT. Để nắm đầy đủ bối cảnh thay đổi từ phía nền tảng, bạn có thể xem thêm bài viết Meta thay đổi chính sách tính thuế từ 12/10/2026.
Quy định về đăng ký MST nhà thầu nộp thay thuế Facebook Meta theo Thông tư 90/2026/TT-BTC
Thông tư 90/2026/TT-BTC quy định về đăng ký thuế được Bộ Tài chính ban hành ngày 30/6/2026, có hiệu lực từ ngày 01/7/2026, thay thế Thông tư 86/2024/TT-BTC. Quy định về mã số thuế nộp thay nằm tại điểm e khoản 2 Điều 5 Thông tư này, gồm 4 nội dung kế toán cần nắm.
Mã số thuế nộp thay 10 chữ số cấp cho bên Việt Nam
Căn cứ theo điểm e khoản 2 Điều 5 Circular 90/2026/TT-BTC, tổ chức, cá nhân khấu trừ, nộp thay thuế nhà thầu nước ngoài, nhà thầu phụ nước ngoài được cấp mã số thuế 10 chữ số (mã số thuế nộp thay) để kê khai, nộp thay thuế cho mỗi nhóm đối tượng được khấu trừ, nộp thay.
Góc nhìn kế toán: Mã số thuế nộp thay được cấp cho bên Việt Nam theo nhóm đối tượng được khấu trừ, nộp thay, không cấp lại theo từng hóa đơn hay từng kỳ. Doanh nghiệp chạy quảng cáo Facebook đã xác thực sẽ dùng mã số này để lập tờ khai thuế nhà thầu cho các khoản chi trả cho Meta.
Mã số thuế 13 chữ số cho từng nhà thầu nước ngoài
Mỗi nhà thầu nước ngoài, nhà thầu phụ nước ngoài được bên Việt Nam kê khai, nộp thay thuế nhà thầu được cấp mã số thuế 13 chữ số theo mã số thuế nộp thay của bên Việt Nam để thực hiện xác nhận hoàn thành nghĩa vụ thuế nhà thầu tại Việt Nam nếu có nhu cầu cấp mã số thuế riêng cho từng nhà thầu.
Góc nhìn kế toán: Mã số thuế 13 chữ số chỉ được cấp khi có nhu cầu cấp riêng cho từng nhà thầu, phục vụ việc xác nhận hoàn thành nghĩa vụ thuế nhà thầu tại Việt Nam. Nếu doanh nghiệp không có nhu cầu này với Meta, khi kê khai không cần đề nghị cấp mã số thuế riêng cho nhà thầu.
Phát sinh thêm hợp đồng với nhà thầu nước ngoài khác
Trường hợp bên Việt Nam đã được cấp mã số thuế kê khai, nộp thay thuế nhà thầu trước đó mà phát sinh thêm hợp đồng nhà thầu nước ngoài khác thì thực hiện kê khai bổ sung thông tin hợp đồng nhà thầu tại Bảng kê các hợp đồng nhà thầu nước ngoài, nhà thầu phụ nước ngoài nộp thuế thông qua bên Việt Nam mẫu số BK04.1-ĐKT ban hành kèm theo Thông tư 90/2026/TT-BTC.
Góc nhìn kế toán: Doanh nghiệp đã có mã số thuế nộp thay trước đó (ví dụ khi nộp thay thuế cho dịch vụ phần mềm, quảng cáo của nhà cung cấp nước ngoài khác) thì không đăng ký mã số mới, mà kê khai bổ sung thông tin hợp đồng với Meta tại Bảng kê BK04.1-ĐKT.
Cập nhật thông tin, trạng thái mã số thuế nộp thay
Khi người nộp thuế thông báo thay đổi thông tin đăng ký thuế, tạm ngừng hoạt động, kinh doanh hoặc tiếp tục hoạt động, kinh doanh trở lại trước thời hạn, chấm dứt hiệu lực mã số thuế và khôi phục mã số thuế theo quy định đối với mã số thuế của người nộp thuế thì mã số thuế nộp thay và các mã số thuế 13 chữ số theo mã số thuế nộp thay được cơ quan thuế cập nhật tương ứng theo thông tin, trạng thái mã số thuế của người nộp thuế. Người nộp thuế không phải nộp hồ sơ theo quy định tại Chương II, Chương III Thông tư 90/2026/TT-BTC đối với mã số thuế nộp thay.
Góc nhìn kế toán: Khi doanh nghiệp đổi địa chỉ, đổi người đại diện hay tạm ngừng kinh doanh, kế toán chỉ cần thực hiện thủ tục với mã số thuế chính. Mã số thuế nộp thay được cơ quan thuế tự động cập nhật theo.
Chuẩn bị gì trước khi đăng ký MST nhà thầu nộp thay thuế Facebook Meta?
Để quá trình kê khai trên Cổng dịch vụ công diễn ra trong một lần, kế toán nên chuẩn bị sẵn:
- Tài khoản giao dịch thuế điện tử của doanh nghiệp và chữ ký số còn hiệu lực.
- Thông tin pháp nhân Meta thể hiện trên hóa đơn/biên lai (invoice/receipt) của tài khoản quảng cáo: tên đầy đủ, quốc gia, địa chỉ.
- Thông tin giao dịch: Căn cứ phát sinh dịch vụ (điều khoản dịch vụ quảng cáo đã chấp nhận, hóa đơn Meta), thời điểm bắt đầu nhận hóa đơn không còn tính VAT.
- Kết quả xác thực MST trên Meta: Chụp lại trạng thái xác thực trong mục Lập hóa đơn và thanh toán để làm căn cứ xác định mốc kê khai.
Hướng dẫn 4 bước đăng ký MST nhà thầu nộp thay thuế Facebook Meta tại Cổng dịch vụ công
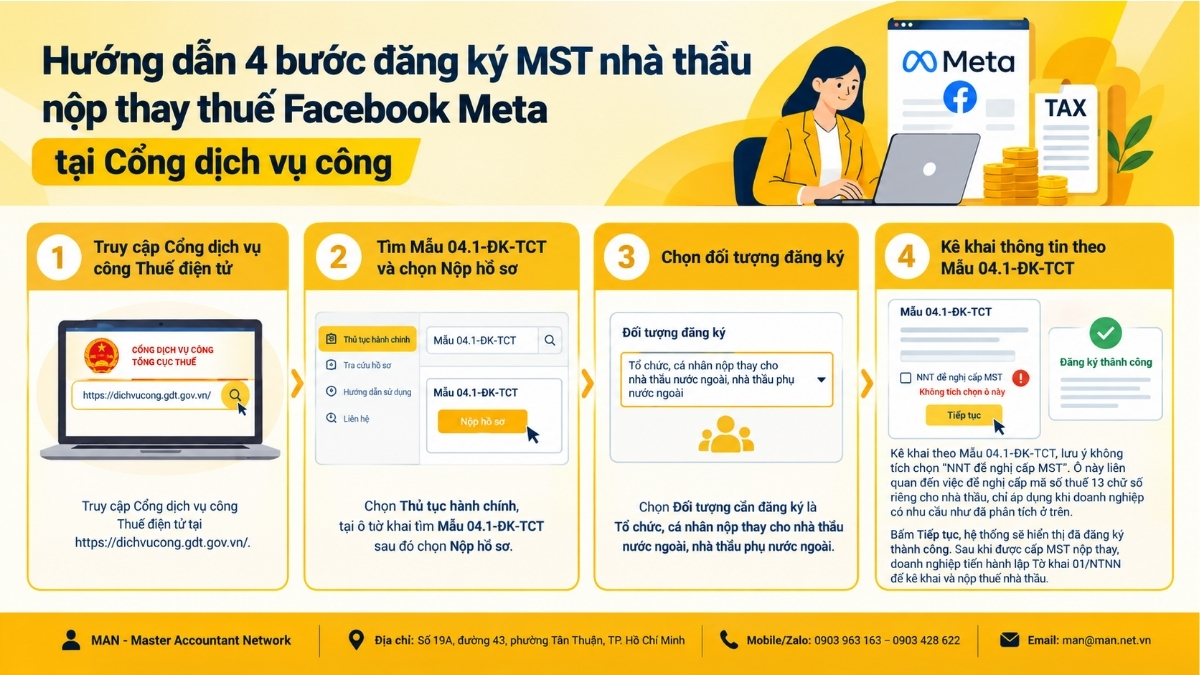
Các bước đăng ký mã số thuế nhà thầu nộp thay thuế Facebook Meta năm 2026 như sau:
Bước 1. Truy cập Cổng dịch vụ công Thuế điện tử
Truy cập Cổng dịch vụ công Thuế điện tử tại https://dichvucong.gdt.gov.vn/.
Bước 2. Tìm Mẫu 04.1-ĐK-TCT và chọn Nộp hồ sơ
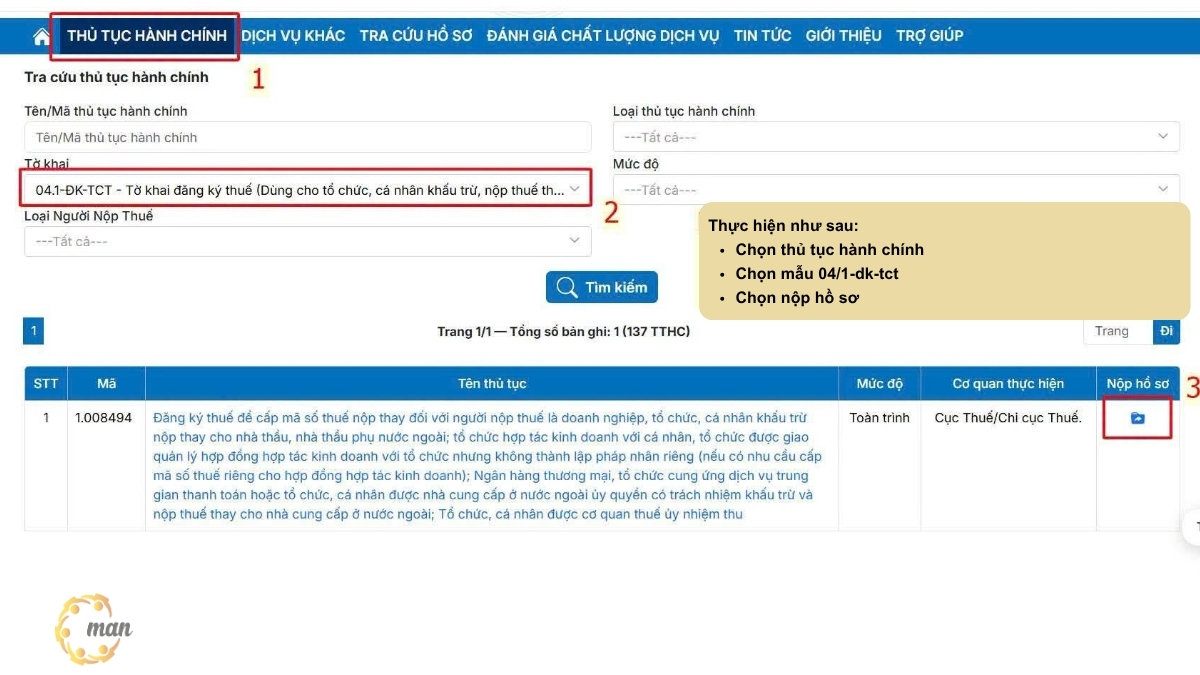
Chọn Thủ tục hành chính, tại ô tờ khai tìm Mẫu 04.1-ĐK-TCT sau đó chọn Submit application.
Bước 3. Chọn đối tượng đăng ký
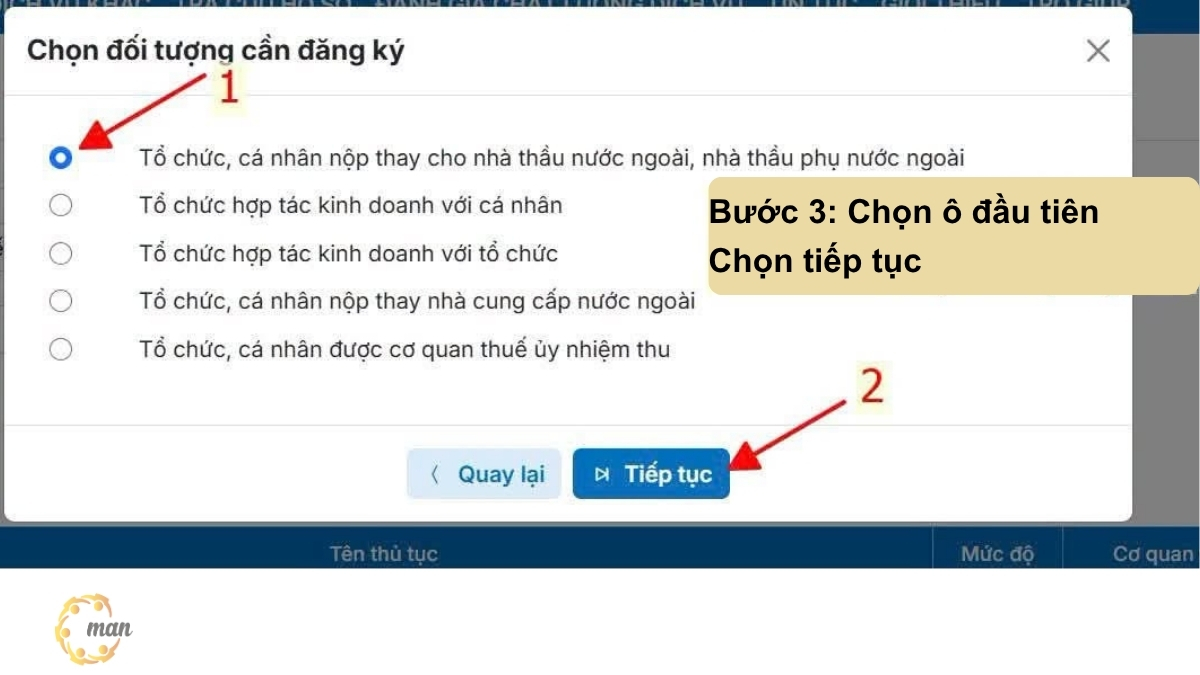
Chọn Đối tượng cần đăng ký là Tổ chức, cá nhân nộp thay cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài.
Bước 4. Kê khai thông tin theo Mẫu 04.1-ĐK-TCT
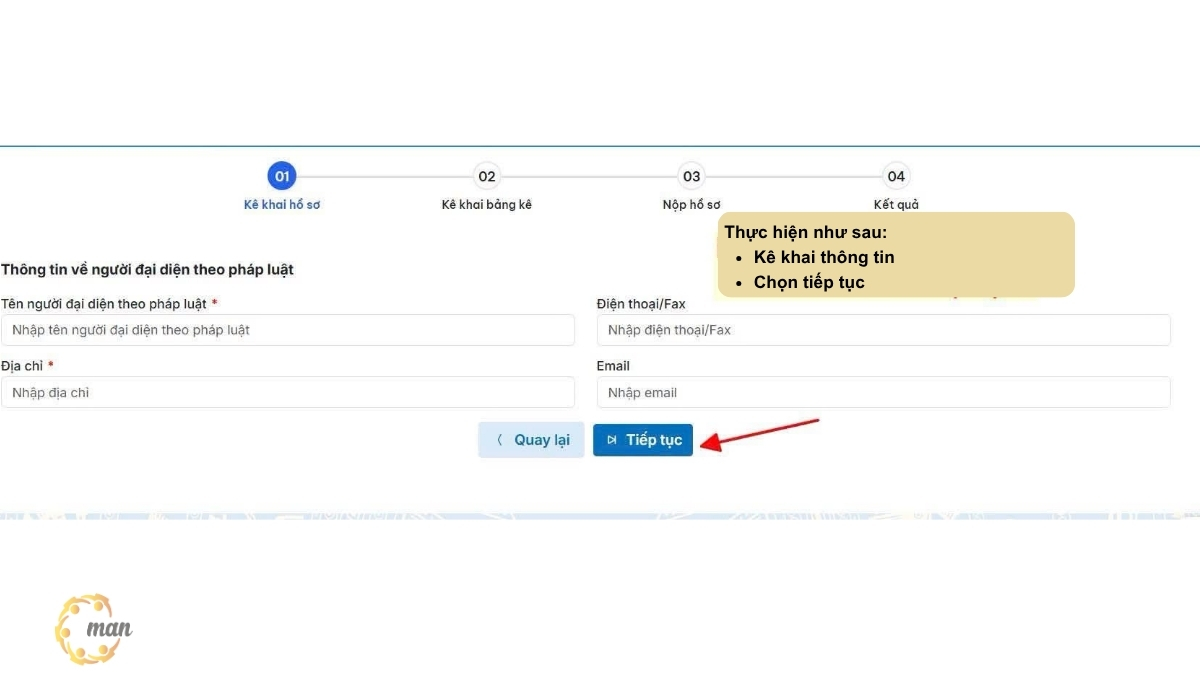
Kê khai theo Mẫu 04.1-ĐK-TCT, lưu ý không tích chọn “NNT đề nghị cấp MST”. Ô này liên quan đến việc đề nghị cấp mã số thuế 13 chữ số riêng cho nhà thầu, chỉ áp dụng khi doanh nghiệp có nhu cầu như đã phân tích ở trên.
Bấm Tiếp tục, hệ thống sẽ hiển thị đã đăng ký thành công. Sau khi được cấp MST nộp thay, doanh nghiệp tiến hành lập Tờ khai 01/NTNN để kê khai và nộp thuế nhà thầu.
Sau khi đăng ký MST nhà thầu nộp thay thuế Facebook Meta, kế toán cần làm gì?
Có mã số thuế nộp thay mới chỉ là bước khởi đầu. Để chi phí quảng cáo không bị loại và không phát sinh tiền chậm nộp, kế toán cần thực hiện tiếp:
- Lập Tờ khai 01/NTNN theo biểu mẫu ban hành kèm Thông tư 89/2026/TT-BTC, dùng mã số thuế nộp thay vừa được cấp.
- Xác định số thuế phải nộp thay: Thuế GTGT theo thông báo của Meta, mức hiện tại là 10%; đồng thời xem xét có phát sinh thuế TNDN nhà thầu hay không, căn cứ tình trạng đăng ký thuế của Meta tại Việt Nam và hướng dẫn tại Thông tư 89/2026/TT-BTC.
- Nộp tờ khai và nộp thuế đúng hạn theo Luật Quản lý thuế. Ví dụ: kỳ khai tháng 10/2026 có hạn nộp hồ sơ là ngày 20/11/2026.
- Maintain complete records.: Invoice/receipt của Meta, chứng từ thanh toán qua ngân hàng hoặc thẻ đứng tên doanh nghiệp, báo cáo chiến dịch, tờ khai và chứng từ nộp thuế nhà thầu.
- Rà soát điều kiện khấu trừ thuế GTGT đầu vào according to Luật Thuế GTGT số 48/2024/QH15, trong đó có trường hợp sử dụng chứng từ nộp thuế GTGT thay cho phía nước ngoài.
Với doanh nghiệp chưa có kế toán chuyên trách, full accounting service là phương án giúp xử lý trọn quy trình từ đăng ký MST nộp thay, kê khai 01/NTNN đến lưu trữ chứng từ ngay từ kỳ đầu áp dụng.
5 lưu ý tránh sai sót khi đăng ký MST nhà thầu nộp thay thuế Facebook Meta
Dưới đây là 5 lưu ý tránh sai sót khi đăng ký MST nhà thầu nộp thay thuế Facebook Meta:
- Không đăng ký trùng mã số thuế nộp thay: Nếu đã có mã số thuế nộp thay, chỉ kê khai bổ sung hợp đồng với Meta tại Bảng kê BK04.1-ĐKT.
- Không tích ô “NNT đề nghị cấp MST” khi không có nhu cầu cấp mã số thuế 13 chữ số riêng cho Meta.
- Thông tin xác thực trên Meta phải khớp Giấy chứng nhận đăng ký doanh nghiệp: Lỗi thường gặp là dùng tên viết tắt, sai dấu tiếng Việt hoặc nhập MST chi nhánh thay vì đơn vị thanh toán.
- Tránh kê khai trùng thuế: Hóa đơn Meta vẫn còn dòng VAT (do chưa xác thực hoặc phát hành trước thời điểm xác thực) thì không tự kê khai nộp thay thêm phần VAT đó.
- Không cần nộp hồ sơ riêng cho mã số thuế nộp thay khi thay đổi thông tin đăng ký thuế, tạm ngừng hay khôi phục mã số thuế chính; cơ quan thuế tự cập nhật tương ứng.
Conclude
Đăng ký MST nhà thầu nộp thay thuế Facebook Meta là thủ tục bắt buộc phải làm trước khi doanh nghiệp đã xác thực có thể lập Tờ khai 01/NTNN. Thủ tục thực hiện trực tuyến qua 4 bước trên Cổng dịch vụ công Thuế điện tử, căn cứ điểm e khoản 2 Điều 5 Thông tư 90/2026/TT-BTC.
Mỗi doanh nghiệp có số tài khoản quảng cáo, phương thức thanh toán và tình trạng chứng từ khác nhau. Nếu doanh nghiệp còn băn khoăn về việc đăng ký MST nhà thầu nộp thay thuế Facebook Meta hay cách xác định số thuế phải nộp thay, hãy tham khảo accounting consulting services để được đội ngũ chuyên môn của MAN – Master Accountant Network hỗ trợ rà soát trên hồ sơ thực tế của doanh nghiệp.
Căn cứ pháp lý tham khảo:
- Thông tư 90/2026/TT-BTC ngày 30/6/2026 của Bộ Tài chính quy định về đăng ký thuế, hiệu lực từ 01/7/2026.
- Thông tư 89/2026/TT-BTC ngày 30/6/2026 quy định chi tiết Luật Quản lý thuế và Nghị định 252/2026/NĐ-CP, hiệu lực từ 01/7/2026.
- Luật Thuế giá trị gia tăng số 48/2024/QH15.
- Thông báo của Meta về quy trình xác thực mã số thuế cho nhà quảng cáo tại Việt Nam, áp dụng từ 12/10/2026.
Bài viết mang tính tham khảo, cập nhật đến ngày 20/10/2026. Doanh nghiệp nên đối chiếu văn bản gốc hoặc tham vấn chuyên gia thuế trước khi áp dụng cho trường hợp cụ thể.
Contact MAN – Master Accountant Network For free support and advice!
Contact information MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant NetworkHe is a CPA Vietnam auditor with over 30 years of in-depth experience in accounting, auditing, taxation, and corporate legal consulting.
Câu hỏi thường gặp về đăng ký MST nhà thầu nộp thay thuế Facebook Meta
Đã có mã số thuế nộp thay cho nhà cung cấp nước ngoài khác, có phải đăng ký lại cho Meta không?
Không. Theo điểm e khoản 2 Điều 5 Thông tư 90/2026/TT-BTC, bên Việt Nam đã được cấp mã số thuế kê khai, nộp thay thuế nhà thầu trước đó mà phát sinh thêm hợp đồng nhà thầu nước ngoài khác thì kê khai bổ sung thông tin hợp đồng tại mẫu BK04.1-ĐKT.
Có bắt buộc cấp mã số thuế 13 chữ số cho Meta không?
Không bắt buộc. Mã số thuế 13 chữ số chỉ được cấp khi có nhu cầu cấp mã số thuế riêng cho từng nhà thầu để thực hiện xác nhận hoàn thành nghĩa vụ thuế nhà thầu tại Việt Nam.
Không xác thực MST trên Meta thì có cần đăng ký MST nộp thay không?
Khi doanh nghiệp không cung cấp TIN hoặc không tải Giấy tờ đăng ký, Meta tiếp tục tính VAT trên hóa đơn quảng cáo. Doanh nghiệp vẫn nên rà soát toàn bộ các khoản chi trả cho nhà cung cấp nước ngoài khác để xác định nghĩa vụ nộp thay trước khi quyết định.






