
Hạch toán chi phí khám sức khỏe cho nhân viên là nghiệp vụ tưởng đơn giản nhưng lại khiến nhiều kế toán lúng túng kể từ khi Circular 99/2025/TT-BTC thay thế chế độ kế toán cũ, bởi văn bản mới không có một tài khoản riêng dành cho khoản chi này. Chọn sai tài khoản, sai nguồn chi hoặc thiếu chứng từ đều có thể khiến khoản chi bị loại khi quyết toán thuế thu nhập doanh nghiệp (TNDN).
Bài viết dưới đây hệ thống lại cách định khoản theo từng trường hợp, ví dụ minh họa đầy đủ số liệu, mức phạt khi không tổ chức khám sức khỏe theo Nghị định 283/2026/NĐ-CP và cách xử lý thuế theo Luật Thuế Thu nhập doanh nghiệp 2025.
3 thay đổi khiến kế toán phải xem lại cách hạch toán chi phí khám sức khỏe cho nhân viên năm 2026
Hạch toán chi phí khám sức khỏe cho nhân viên là việc ghi nhận khoản tiền doanh nghiệp chi trả cho đơn vị y tế để tổ chức khám sức khỏe cho người lao động vào đúng tài khoản kế toán, đúng nguồn chi (chi phí hoặc quỹ phúc lợi), kèm đầy đủ chứng từ để khoản chi được chấp nhận về mặt kế toán lẫn thuế.
Năm 2026 là thời điểm nghiệp vụ này cần được rà soát lại vì ba thay đổi cùng lúc:
- Chế độ kế toán mới: Thông tư 99/2025/TT-BTC không bố trí tài khoản riêng cho chi phí khám sức khỏe. Kế toán phải tự xác định bản chất khoản chi để lựa chọn tài khoản phù hợp.
- Chế tài xử phạt mới: Nghị định 283/2026/NĐ-CP quy định cụ thể mức phạt với hành vi không tổ chức khám sức khỏe định kỳ, tính theo từng người lao động.
- Luật Thuế TNDN 2025: Điều 9 quy định lại danh mục khoản chi được trừ và không được trừ, trong đó có nhóm “chi có tính chất phúc lợi trực tiếp cho người lao động”.
Nói cách khác, hạch toán chi phí khám sức khỏe cho nhân viên không còn là một bút toán “tiện tay ghi vào 642”, mà còn liên quan đồng thời đến ba lớp là kế toán – lao động – thuế. Sai ở lớp nào cũng để lại hệ quả tài chính cụ thể.
Hạch toán chi phí khám sức khỏe cho nhân viên theo Thông tư 99/2025/TT-BTC
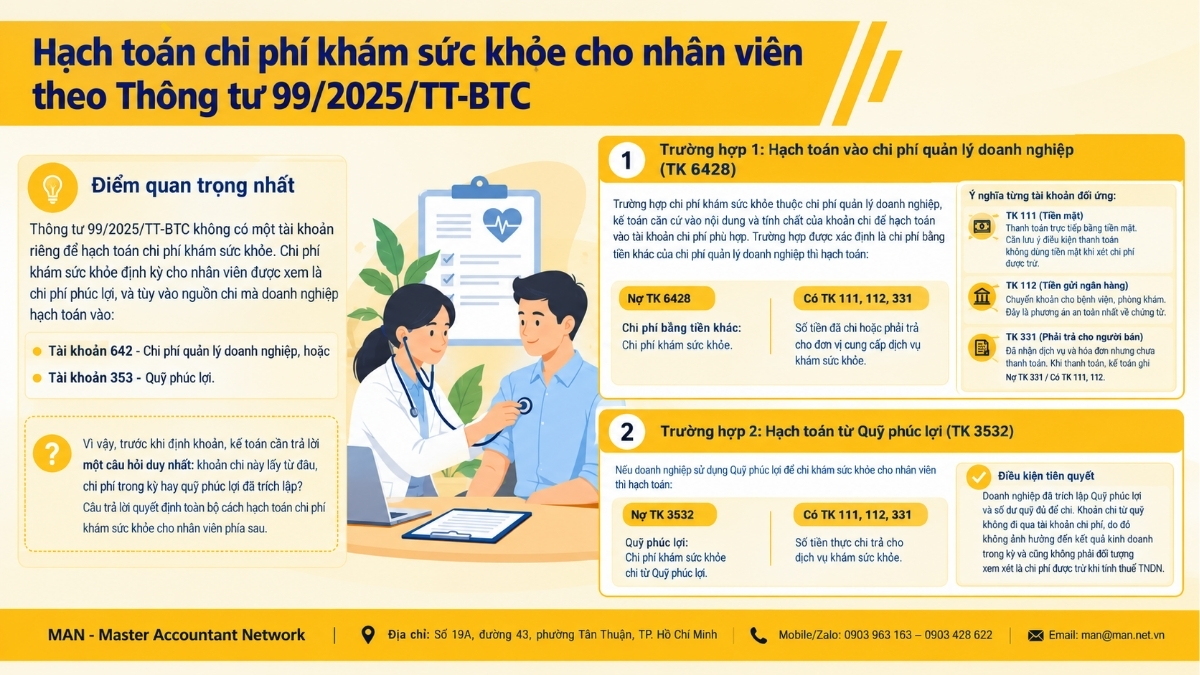
Điểm quan trọng nhất: Thông tư 99/2025/TT-BTC không có một tài khoản riêng để hạch toán chi phí khám sức khỏe. Chi phí khám sức khỏe định kỳ cho nhân viên được xem là chi phí phúc lợi, và tùy vào nguồn chi mà doanh nghiệp hạch toán vào:
- Tài khoản 642 – Chi phí quản lý doanh nghiệp, hoặc
- Tài khoản 353 – Quỹ phúc lợi.
Vì vậy, trước khi định khoản, kế toán cần trả lời một câu hỏi duy nhất: khoản chi này lấy từ đâu, chi phí trong kỳ hay quỹ phúc lợi đã trích lập? Câu trả lời quyết định toàn bộ cách hạch toán chi phí khám sức khỏe cho nhân viên phía sau.
Trường hợp 1: Hạch toán chi phí khám sức khỏe cho nhân viên vào chi phí quản lý doanh nghiệp (TK 6428)
Trường hợp chi phí khám sức khỏe thuộc chi phí quản lý doanh nghiệp, kế toán căn cứ vào nội dung và tính chất của khoản chi để hạch toán vào tài khoản chi phí phù hợp. Trường hợp được xác định là chi phí bằng tiền khác của chi phí quản lý doanh nghiệp thì hạch toán:
- Nợ TK 6428 – Chi phí bằng tiền khác: Chi phí khám sức khỏe.
- Có TK 111, 112, 331: Số tiền đã chi hoặc phải trả cho đơn vị cung cấp dịch vụ khám sức khỏe.
Ý nghĩa của từng tài khoản đối ứng:
- TK 111 (Tiền mặt): Doanh nghiệp thanh toán trực tiếp bằng tiền mặt. Cần lưu ý điều kiện thanh toán không dùng tiền mặt khi xét chi phí được trừ (xem phần thuế bên dưới).
- TK 112 (Tiền gửi ngân hàng): Chuyển khoản cho bệnh viện, phòng khám. Đây là phương án an toàn nhất về chứng từ.
- TK 331 (Phải trả cho người bán): Đã nhận dịch vụ và hóa đơn nhưng chưa thanh toán. Khi thanh toán, kế toán ghi Nợ TK 331 / Có TK 111, 112.
Trường hợp 2: Hạch toán chi phí khám sức khỏe cho nhân viên từ Quỹ phúc lợi (TK 3532)
Nếu doanh nghiệp sử dụng Quỹ phúc lợi để chi khám sức khỏe cho nhân viên thì hạch toán:
- Nợ TK 3532 – Quỹ phúc lợi: Chi phí khám sức khỏe chi từ Quỹ phúc lợi.
Có TK 111, 112, 331 (Tiền mặt, Tiền gửi ngân hàng, Phải trả cho người bán): Số tiền thực chi trả cho dịch vụ khám sức khỏe.
Điều kiện tiên quyết để áp dụng phương án này là doanh nghiệp đã trích lập Quỹ phúc lợi và số dư quỹ đủ để chi. Khoản chi từ quỹ không đi qua tài khoản chi phí, do đó không ảnh hưởng đến kết quả kinh doanh trong kỳ và cũng không phải đối tượng xem xét là chi phí được trừ khi tính thuế TNDN.
So sánh hai phương án hạch toán chi phí khám sức khỏe cho nhân viên
Dưới đây là bảng so sánh hai phương án hạch toán chi phí khám sức khỏe cho nhân viên:
| Criteria | Hạch toán vào TK 6428 | Chi từ TK 3532 |
| Accounting entries | Nợ TK 6428
Có TK 111, 112, 331 |
Nợ TK 3532
Cò TK 111, 112, 331 |
| Ảnh hưởng lợi nhuận kỳ | Làm giảm lợi nhuận | Không ảnh hưởng |
| Liên quan thuế TNDN | Có, xét điều kiện chi phí được trừ | Không, đưa vào chi phí tính thuế |
| Terms and conditions apply | Khoản chi phát sinh trong kỳ, đủ chứng từ | Đã trích lập quỹ, có quyết định chi quỹ |
| Suitable for | Đa số doanh nghiệp SME | Doanh nghiệp có quy chế trích lập quỹ |
Cùng là chi cho người lao động nhưng cách hạch toán chi phí khám sức khỏe cho nhân viên khác nhau hoàn toàn về hệ quả thuế tùy nguồn chi. Logic này cũng tương tự các khoản phúc lợi khác, doanh nghiệp có thể tham khảo thêm cách hạch toán chi phí du lịch cho nhân viên để thấy sự nhất quán trong xử lý nhóm chi phúc lợi.
Ví dụ thực tế hạch toán chi phí khám sức khỏe cho nhân viên
Situation: Tháng 4/2026, Công ty TNHH B ký hợp đồng với Phòng khám đa khoa X tổ chức khám sức khỏe định kỳ cho 25 nhân viên, tổng giá trị 37.500.000 đồng, có hóa đơn hợp lệ.
Phương án 1: Ghi nhận vào chi phí, chuyển khoản ngay
Hạch toán theo phương án 1:
- Nợ TK 6428: 37.500.000
- Có TK 112: 37.500.000
Phương án 2: Ghi nhận vào chi phí, thanh toán sau 30 ngày
Khi nhận hóa đơn và hoàn thành dịch vụ:
- Nợ TK 6428: 37.500.000
- Có TK 331 (Phòng khám X): 37.500.000
Khi thanh toán:
- Nợ TK 331 (Phòng khám X): 37.500.000
- Có TK 112: 37.500.000
Phương án 3: Chi từ Quỹ phúc lợi
Giả sử Công ty B có số dư TK 3532 là 120.000.000 đồng và Hội đồng quản trị/Giám đốc đã ban hành quyết định chi quỹ:
- Nợ TK 3532: 37.500.000
- Có TK 112: 37.500.000
Sau bút toán, số dư Quỹ phúc lợi còn 82.500.000 đồng. Lợi nhuận kỳ của Công ty B không bị ảnh hưởng.
Góc nhìn của MAN – Master Accountant Network: Với cùng một khoản chi 37. 5 triệu đồng, phương án 1 và 2 làm giảm lợi nhuận kế toán và cần đáp ứng điều kiện chi phí được trừ, phương án 3 giữ nguyên lợi nhuận nhưng tiêu hao quỹ. Việc hạch toán chi phí khám sức khỏe cho nhân viên theo phương án nào nên được quyết định từ khi lập kế hoạch khám, không phải lúc nhận hóa đơn.
Chi phí khám sức khỏe có được trừ khi tính thuế TNDN không?
Đây là câu hỏi quan trọng nhất sau khi đã hạch toán chi phí khám sức khỏe cho nhân viên vào TK 6428. Căn cứ trả lời nằm tại Điều 9 Luật Thuế thu nhập doanh nghiệp 2025.
General principle: Khoản chi được trừ phải đáp ứng đủ các điều kiện tại khoản 1 Điều 9, thông thường gồm: khoản chi thực tế phát sinh liên quan đến hoạt động sản xuất, kinh doanh; có đủ hóa đơn, chứng từ theo quy định; và đáp ứng điều kiện về chứng từ thanh toán không dùng tiền mặt đối với khoản chi đạt ngưỡng giá trị theo quy định. Doanh nghiệp cần đối chiếu nguyên văn khoản 1 Điều 9 và nghị định hướng dẫn khi lập hồ sơ.
Điểm cần lưu ý đặc biệt nằm tại điểm d khoản 2 Điều 9, quy định khoản chi không được trừ bao gồm:
Phần chi vượt mức do Chính phủ quy định đối với: chi phí quản lý kinh doanh do doanh nghiệp nước ngoài phân bổ cho cơ sở thường trú tại Việt Nam; chi phí thuê quản lý hoạt động kinh doanh trò chơi điện tử có thưởng, kinh doanh casino; chi trả lãi tiền vay của doanh nghiệp có giao dịch liên kết; chi có tính chất phúc lợi trực tiếp cho người lao động; khoản đóng góp tham gia bảo hiểm hưu trí bổ sung theo quy định của Luật Bảo hiểm xã hội hoặc quỹ có tính chất an sinh xã hội, mua bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ cho người lao động;
Vì chi phí khám sức khỏe định kỳ được xem là chi phí phúc lợi, doanh nghiệp cần kiểm soát tổng các khoản “chi có tính chất phúc lợi trực tiếp cho người lao động” trong năm. Phần vượt mức do Chính phủ quy định sẽ không được trừ khi xác định thu nhập chịu thuế. Mức khống chế cụ thể cần tra cứu tại nghị định hướng dẫn Luật Thuế TNDN 2025 đang có hiệu lực.
Lưu ý cho kế toán: Khám sức khỏe thường được cộng chung với du lịch, hiếu hỷ, hỗ trợ khó khăn, quà Tết… vào cùng một danh mục phúc lợi. Kế toán nên lập bảng tổng hợp chi phúc lợi theo năm để theo dõi, tránh trường hợp từng khoản đều hợp lệ nhưng tổng lại vượt mức.
Không tổ chức khám sức khỏe định kỳ cho người lao động bị phạt bao nhiêu năm 2026?
Trước khi bàn đến chuyện hạch toán chi phí khám sức khỏe cho nhân viên, doanh nghiệp cần xác định đây là nghĩa vụ của người sử dụng lao động, không phải lựa chọn tùy ý. Chế tài được quy định tại Điều 33 Nghị định 283/2026/NĐ-CP về vi phạm quy định về phòng ngừa tai nạn lao động, bệnh nghề nghiệp:
Phạt tiền từ 1.000.000 đồng đến 3.000.000 đồng khi vi phạm với mỗi người lao động nhưng tối đa không quá 75.000.000 đồng đối với người sử dụng lao động có hành vi không tổ chức khám sức khỏe định kỳ hoặc khám phát hiện bệnh nghề nghiệp cho người lao động.
Phạt tiền từ 5.000.000 đồng đến 10.000.000 đồng khi vi phạm với mỗi người lao động nhưng tối đa không quá 75.000.000 đồng đối với người sử dụng lao động có hành vi không tổ chức khám sức khỏe cho người lao động trước khi chuyển sang làm nghề, công việc nặng nhọc, độc hại, nguy hiểm hơn hoặc sau khi bị tai nạn lao động, bệnh nghề nghiệp đã phục hồi sức khỏe, tiếp tục trở lại làm việc, trừ trường hợp đã được Hội đồng giám định y khoa khám giám định mức suy giảm khả năng lao động.
Về biện pháp khắc phục hậu quả, khoản 11 Điều 33 quy định:
Buộc tổ chức khám sức khỏe, khám phát hiện bệnh nghề nghiệp cho người lao động theo quy định đối với hành vi vi phạm quy định tại khoản 2 Điều này. Trường hợp người lao động đã tự thực hiện việc khám thì buộc thanh toán chi phí khám sức khỏe, khám phát hiện bệnh nghề nghiệp cho người lao động;
Important Note: Mức phạt trên là mức phạt đối với cá nhân. Căn cứ khoản 1 Điều 7 Nghị định 283/2026/NĐ-CP, mức phạt tiền đối với tổ chức bằng 02 lần mức phạt tiền đối với cá nhân.
Dưới đây là bảng tổng hợp mức phạt nếu không tổ chức khám định kỳ cho người lao động:
| Object | Mức phạt cho mỗi người lao động | Tổng mức phạt tối đa |
| Cá nhân | Từ 1 đến 3 triệu đồng | 75 triệu đồng |
| Organizations and businesses | Từ 2 đến 6 triệu đồng | 150 triệu đồng |
For example: Công ty C có 40 lao động, không tổ chức khám sức khỏe định kỳ năm 2026. Mức phạt tính theo đầu người với tổ chức là 2 – 6 triệu đồng × 40 người = 80 – 240 triệu đồng nhưng bị giới hạn tối đa 150 triệu đồng. Ngoài tiền phạt, Công ty C vẫn buộc phải tổ chức khám hoặc thanh toán chi phí nếu người lao động đã tự đi khám.
Như vậy, tiết kiệm chi phí khám sức khỏe thực chất là đổi một khoản chi có thể được trừ thuế lấy một khoản phạt vừa lớn hơn, vừa không được trừ thuế, trong khi vẫn phải chi khám như bình thường.
Tiền phạt do không tổ chức khám sức khỏe có được tính vào chi phí được trừ không?
Base điểm b khoản 2 Điều 9 Luật Thuế thu nhập doanh nghiệp 2025, các khoản chi không được trừ khi xác định thu nhập chịu thuế bao gồm khoản tiền phạt do vi phạm hành chính.
Do đó, số tiền phạt vi phạm hành chính do không tổ chức khám sức khỏe hằng năm không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN.
Về mặt kế toán, khoản tiền phạt vi phạm hành chính thường được ghi nhận vào chi phí khác (TK 811), đồng thời kế toán phải điều chỉnh tăng thu nhập chịu thuế tương ứng trên tờ khai quyết toán thuế TNDN.
Cần phân biệt rõ: Bút toán phạt không phải là một cách hạch toán chi phí khám sức khỏe cho nhân viên và tuyệt đối không ghi gộp vào TK 6428 cùng chi phí khám.
Bộ chứng từ cần lưu khi hạch toán chi phí khám sức khỏe cho nhân viên
Định khoản đúng mới là một nửa công việc. Nửa còn lại là chứng minh được khoản chi khi cơ quan thuế kiểm tra. Bộ hồ sơ tối thiểu nên gồm:
- Quy chế tài chính hoặc quy chế phúc lợi hoặc thỏa ước lao động tập thể có nội dung về khám sức khỏe cho người lao động.
- Quyết định hoặc kế hoạch tổ chức khám sức khỏe do người có thẩm quyền phê duyệt; nếu chi từ Quỹ phúc lợi cần có quyết định chi quỹ.
- Hợp đồng dịch vụ với cơ sở khám chữa bệnh, kèm biên bản nghiệm thu, thanh lý (nếu có).
- Hóa đơn do cơ sở khám bệnh xuất.
- Danh sách nhân viên tham gia khám, đối chiếu với danh sách lao động có hợp đồng lao động và bảng lương.
- Chứng từ thanh toán, ưu tiên chuyển khoản từ tài khoản doanh nghiệp.
- Kết quả khám hoặc báo cáo tổng hợp sức khỏe để chứng minh dịch vụ thực tế đã được cung cấp.
Với doanh nghiệp nhỏ chưa có kế toán chuyên trách, phần lớn các lỗi trên xuất phát từ việc thiếu người rà soát định kỳ. Chính vì vậy, doanh nghiệp cân nhắc outsource accounting services từ các đơn vị chuyên trách, kinh nghiệm để kiểm soát chứng từ ngay từ khâu phát sinh thay vì sửa sai vào cuối năm.
Conclude
Hạch toán chi phí khám sức khỏe cho nhân viên theo Thông tư 99/2025/TT-BTC xoay quanh ba điểm cốt lõi.
- Thứ nhất, không có tài khoản riêng: Đây là chi phí phúc lợi, hạch toán vào TK 642 (điển hình là TK 6428) hoặc chi từ TK 3532 – Quỹ phúc lợi tùy nguồn chi;
- Thứ hai, khi ghi vào chi phí, khoản chi phải đáp ứng điều kiện được trừ và nằm trong mức khống chế chi phúc lợi theo điểm d khoản 2 Điều 9 Luật Thuế TNDN 2025;
- Thứ ba, không tổ chức khám sức khỏe định kỳ có thể khiến doanh nghiệp bị phạt đến 150 triệu đồng theo Nghị định 283/2026/NĐ-CP và khoản phạt này không được trừ khi tính thuế.
Nói cách khác, một bút toán nhỏ nhưng chạm đến cả nghĩa vụ lao động lẫn nghĩa vụ thuế. Nếu doanh nghiệp cần một đội ngũ theo dõi xuyên suốt từ chứng từ, định khoản đến quyết toán, full accounting service của MAN – Master Accountant Network sẵn sàng rà soát và chuẩn hóa toàn bộ nhóm chi phúc lợi trước khi sổ được khóa.
Contact MAN – Master Accountant Network For free support and advice!
Contact information MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant NetworkHe is a CPA Vietnam auditor with over 30 years of in-depth experience in accounting, auditing, taxation, and corporate legal consulting.
Câu hỏi thường gặp về hạch toán chi phí khám sức khỏe cho nhân viên
Định khoản chi phí khám sức khỏe vào chi phí quản lý doanh nghiệp như thế nào?
Trường hợp được xác định là chi phí bằng tiền khác của chi phí quản lý doanh nghiệp: Nợ TK 6428 / Có TK 111, 112, 331.
Chi khám sức khỏe từ Quỹ phúc lợi hạch toán ra sao?
Nợ TK 3532 – Quỹ phúc lợi / Có TK 111, 112, 331 theo số tiền thực chi trả cho dịch vụ khám sức khỏe.
Doanh nghiệp không tổ chức khám sức khỏe định kỳ bị phạt bao nhiêu?
Theo khoản 2 Điều 33 và khoản 1 Điều 7 Nghị định 283/2026/NĐ-CP, tổ chức bị phạt từ 2 đến 6 triệu đồng cho mỗi người lao động, tối đa không quá 150 triệu đồng, đồng thời buộc tổ chức khám hoặc thanh toán chi phí khám cho người lao động.
Tiền phạt do không khám sức khỏe có được tính vào chi phí được trừ không?
Không. Theo điểm b khoản 2 Điều 9 Luật Thuế TNDN 2025, khoản tiền phạt do vi phạm hành chính là khoản chi không được trừ.
Chi phí khám sức khỏe có bị khống chế khi tính thuế TNDN không?
Có thể. Đây là chi phí phúc lợi, nên thuộc nhóm “chi có tính chất phúc lợi trực tiếp cho người lao động”. Phần chi vượt mức do Chính phủ quy định không được trừ theo điểm d khoản 2 Điều 9 Luật Thuế TNDN 2025.






