
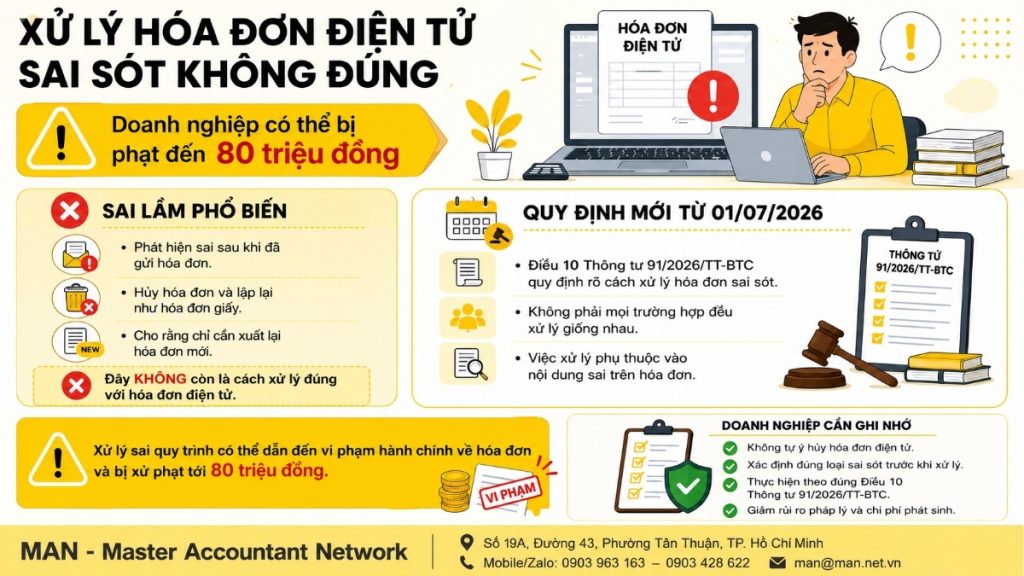
電子請求書を顧客に送信した直後にエラーを発見することは、会計担当者にとってよくある状況です。問題は、多くの企業が依然として古い習慣に固執していることです。つまり、エラーを発見すると、以前の紙の請求書と同じように、請求書をキャンセルして最初から新しい請求書を作成してしまうのです。しかし、電子請求書の場合、データはすでに税務当局のシステムに送信されているため、削除してやり直すのはそう簡単ではなく、請求書に関する行政上の違反につながる可能性さえあります。
2026年7月1日より、誤った電子請求書の取り扱いについて、明確かつ詳細な規定が設けられました。 回覧文書91/2026/TT-BTC第10条重要な点は、処理方法はすべてのケースで同じではなく、請求書の誤りの内容によって異なるということです。この記事は、会計担当者や事業主がそれぞれのケースを理解し、不必要なコストや法的リスクにつながる誤った手続きを回避するのに役立ちます。
企業はなぜ、誤った電子請求書を一方的にキャンセルできないのでしょうか?
紙の請求書は、申告されるまでは売主と買主の間だけで存在するのに対し、電子請求書は、作成されると(特に税務当局コードが付与されているもの、またはコードは付与されていなくてもデータが税務当局に送信されているもの)、税務管理システム内のデータの一部となります。つまり、請求書はもはや取引に関わる二者間の内部文書ではなく、すでに税務当局に記録されているものとなるのです。
したがって、適切な通知、調整、または代替手続きを経ずに、電子請求書を恣意的にキャンセルして全く新しい請求書を作成する行為は、請求書の作成および管理に関する規則違反とみなされるリスクを伴います。実際、これは会計担当者が犯す最も一般的なミスの1つです。
したがって、すべての会計士が覚えておくべき第一の原則は次のとおりです。
電子請求書に誤りが見つかった場合、まず最初に行うべきことは請求書をキャンセルすることではなく、誤りの内容を正確に特定し、それから適切な対応策を選択することです。
2026年7月1日以降の、誤った電子請求書の処理に関する法的根拠。
2026年7月1日から施行される、誤った電子請求書の処理に関する公式な根拠は、2025年税務行政法および電子請求書と電子文書に関する政令254/2026/NĐ-CPの実施を規定する通達91/2026/TT-BTCの第10条である。
この条項の核心となる原則は、すべての状況に単一の公式を適用するのではなく、個々の事例の処理は具体的な誤りに応じて行うという点です。具体的には、この規則は状況を2つの主要なグループに分類し、それぞれ異なる処理方法を適用しています。理解を容易にするため、以下に概要をまとめた表を示します。
| エラーの種類 | 対処法 |
| 氏名、住所、金額の表記、その他の詳細情報に誤りがあるが、納税者番号、請求書の金額、税率、税額は正しい。 | 売主は請求書を再発行することなく買主に通知し、同時にフォーム04/SS-HĐĐTを使用して税務当局に通知します。 |
| 税コード、商品名、製品仕様または品質、金額、税率、または税額に誤りがあります。 | 売主は、調整請求書または代替請求書を発行する選択肢がある。 |
注意すべき点: 新規則では、形式的な誤り(納税義務に影響を与えないもの)と、納税申告に直接影響を与える誤りを明確に区別しています。この区別により、企業は軽微な誤りの処理にかかる時間を大幅に節約できる一方、納税義務を歪める可能性のある誤りに対しては、より厳格な執行が可能になります。
ケース1:請求書の誤りは納税義務を変更しません。
会計士が実務で犯しやすい最も一般的なミスは以下のとおりです。
- 請求書には、会社名、住所、金額の表記、その他の詳細の誤りなどが含まれている可能性がありますが、納税義務に関する最も重要な情報、つまり納税者番号、請求書に記載された金額、税率、商品に対する税額などは正確です。
この場合、ビジネス 新しい請求書を発行する必要はありません。処理手順は2つのステップから構成されます。
- 購入者に通知してください。 発行された請求書に誤りがあったため、両当事者にお知らせし、金額の比較、支払い、取引の会計処理の際に混乱が生じないようにいたします。
- 税務当局に通知します。 様式04/SS-HĐĐTによれば、これは請求書に納税義務に影響を与えない誤りが含まれていることを公式に記録するためのものです。
このアプローチは、企業が不必要な会計業務、調整請求書の発行、補足申告を回避しつつ、購入者と税務当局の両方に対して透明性を確保するのに役立つ。
ケース2:請求書の誤りが納税義務に影響を与える。
逆に、請求書に納税額または控除額に直接影響を与える誤りがある場合、具体的には以下のとおりです。
- 納税者番号の誤り、商品名の誤り、仕様や品質基準を満たさない商品、金額の誤り、税率の誤り、または税額の誤りは、異なる処理手順につながります。この場合、販売者は… 選択する権利を持つ 選択肢は2つあります。調整請求書を発行するか、代替請求書を発行するかのいずれかです。
調整請求書の作成方法
事業者が調整を行う場合、新たに発行される請求書にはその詳細を明確に記載しなければならない。 「請求書を修正してください…」元の請求書を識別する情報(フォーム番号記号、請求書記号、請求書番号、発行日)とともに、この形式が適用されます。この形式は、企業が元の請求書を保管し、実際の取引との差額(増減)のみを加算したい場合に適しています。
代替請求書の作成方法
代替の請求書形式を選択した場合は、新しい請求書にその詳細を明確に記載する必要があります。 「法案の代替案…」これには、差し替え対象となる元の請求書を特定する情報も含まれます。この形式は、エラーが重大で、元の請求書が取引内容を正確に反映しなくなった場合や、古い内容をすべて置き換えるために全く新しい請求書が必要な場合に適しています。
会計士が知っておくべき重要なポイント: 調整または置換方式で請求書が処理された後、同じ請求書に誤りが発見された場合、その後の処理は最初に選択された方式に一貫して従う必要があります。この方法を標準化することで、元の請求書が同時に調整および置換されるという事態を回避し、後々の照合や税務申告の困難さを軽減できます。
誤った電子請求書を処理する際によくある会計上のミス。
実際には、誤った請求書を処理する際に企業がリスクにさらされる、よくある3つの間違いがあります。
- 請求書を恣意的にキャンセルし、全く新しい請求書を発行すること。 規定された正しい通知、調整、または交換の手順に従わなかったことは、電子請求書データ管理の原則に反するため、最も重大な誤りである。
- 「納税義務に影響を与える」誤りと「納税義務に影響を与えない」誤りとの間に明確な区別はない。これは、単純な通知だけで済んだはずのエラーに対して調整請求書を発行してしまうなど、誤った処理につながる可能性があり、あるいはその逆のケースもあり得る。
- 通知フォーム04/SS-HĐĐTの送信を忘れました 税務当局への報告が義務付けられている場合、報告によって生じるエラーが税務管理システムに完全に記録されないという問題が生じる。
このような新しい規制について継続的に最新情報を把握するのに十分な経験を持つ社内会計チームを持たない企業にとって、 フルサービス会計 これは、請求書の作成と処理におけるエラーを最小限に抑えるのに役立つ、価値のある解決策です。
請求書発行時に購入者情報を確認する責任に関する注意事項。

エラーが発見された後の請求書処理に加えて、後々の修正や差し替えの必要性を最小限に抑えるために、企業は最初の請求書発行段階から注意を払う必要がある関連事項があります。政令254/2026/ND-CPによると、次のようになります。
販売者は、購入者が最終消費者であるか、あるいはさらなる生産または事業目的で商品を購入する組織または個人であるかを判断するために、購入者から提供された情報の正確性を確認する責任を負います。
実際には、多くの請求書は購入者の特定段階から誤って発行されています。例えば、生産工程を継続するために原材料や半製品を購入している顧客は、「最終消費者」とはみなされません。請求書でこの購入者が誤って特定されている場合、企業は前述の調整または差し替え手続きに従って請求書を再処理する必要があるだけでなく、請求書に関する行政違反で罰せられるリスクも負うことになります。
例えば: フォンマオ社は、靴業界向け材料の製造・販売を専門とし、靴の中敷きを顧客に販売しています。靴の中敷きは基本的に半製品であり、購入者は加工を施して靴を完成させた後でなければ使用できず、そのまま消費者向け製品として使用することはできません。したがって、フォンマオ社から靴の中敷きを購入する顧客は、最終消費者ではなく、生産チェーンの次の段階における重要な役割を担う存在と言えます。
この場合、Phong Maoの経理部門と営業部門は、発行された請求書に注意する必要があります。 購入者の情報は「消費者」として記録されるべきではありません。そのため、請求書に正確に反映させるためには、購入者が完全な情報(氏名、住所、納税者番号または対応する個人識別番号)を提供する必要があります。
この場合、請求書に「消費者向け販売」と記載されている場合、購入者に関する記載が不正確であり、取引内容を正確に反映していないとみなされ、事業者は上記のように修正または代替の請求書を発行する必要があります。この例は、商品の性質と購入者の使用目的を最初から正しく確認することが、エラーが発生した後の請求書の処理方法を知ることと同じくらい重要であることを示しています。
したがって、請求書の誤りを後から修正することだけに注力するのではなく、経理部門と営業部門は積極的に請求書を精査し、最初から購入者に完全な情報を提供するよう求めるべきです。これは、商品やサービスの性質上、購入者が最終消費者ではないことが明白な取引において特に重要です。これは、業務中に修正や差し替えが必要となる請求書の数を最小限に抑えるための最も効果的な予防策です。
2026年の請求書に対するペナルティ率表

誤った請求書を適切に処理することは、企業が規制を遵守するのに役立つだけでなく、請求書に関連する行政罰を直接回避することにもつながります。違反が広範囲に及ぶ場合、その罰金額は数千万ベトナムドンに達する可能性があります。2026年の新たな請求書罰則率は、改正および補足された政令125/2020/ND-CPの第24条に規定されています。 政令310/2025/ND-CPの第1条および第2条具体的には以下のとおりです。
グループ1: 事業目的で商品を販売したりサービスを提供したりして収益を認識する際の、請求書発行規則違反:
| 違反する | 時期が悪かった。 | 請求書は発行されませんでした。 |
| 01番 | 500,000~1,500,000ベトナムドン | 1,000,000~2,000,000ベトナムドン |
| 02から10未満の数字 | 2,000,000~5,000,000ドン | 2,000,000~10,000,000ベトナムドン |
| 10~20未満の数字 | 5.000.000 – 15.000.000 | 10,000,000~30,000,000ベトナムドン |
| 20~50人未満 | 15,000,000~30,000,000ベトナムドン | 30,000,000~50,000,000ベトナムドン |
| 50~100未満の数字 | 30,000,000~50,000,000ベトナムドン | 60,000,000~80,000,000ベトナムドン |
| 100以上の数字 | 50,000,000~70,000,000ベトナムドン | 60,000,000~80,000,000ベトナムドン |
グループ2: これは、販促、広告、サンプルとして使用される商品およびサービス、贈与、贈答、交換、従業員への報酬としての支払い、および内部消費に使用される商品およびサービス(生産プロセスを継続するために内部で流通される商品を除く)、ならびに貸付、借入、または返還の形で輸出される商品に適用されます。
| 違反請求書の数 | 時期が悪かった。 | 請求書は発行されませんでした。 |
| 01番 | 警告 | 警告 |
| 02から10未満の数字 | 500,000~1,500,000ベトナムドン | 1,000,000~2,000,000ベトナムドン |
| 10~50未満の数字 | 2,000,000~5,000,000ドン | 2,000,000~10,000,000ベトナムドン |
| 50~100未満の数字 | 5,000,000~15,000,000ベトナムドン | 10,000,000~30,000,000ベトナムドン |
| 100以上の数字 | 15,000,000~30,000,000ベトナムドン | 30,000,000~50,000,000ベトナムドン |
重要な注意: 上記の罰則は組織に適用されます。個人に対する罰則は、組織に適用される罰則の半額となります。さらに、違反が同日に発生した場合、該当する罰則枠組み内で最も高いレベルの罰則が1つだけ科されます(政令125/2020/ND-CP第5条第5項に基づく)。
だからこそ、企業は請求書の作成段階から厳格な請求書管理プロセスを確立する必要があり、広範囲にわたるエラーが発生するまで待ってから対処するのではなく、最初からそうすべきなのです。なぜなら、そうすると請求書の修正や差し替えに時間がかかるだけでなく、ペナルティのリスクも大幅に高まるからです。 会計サービスを雇う 当社は、請求書が最初から厳密に管理され、不必要な罰金を回避できるよう、MAN(Master Accountant Network)のような評判が高く専門的な組織からサービスを調達しています。
結論する
要約すると、誤った電子請求書を処理する際の基本原則は、企業は請求書を恣意的にキャンセルして最初から再発行するのではなく、対応策を選択する前に、誤りの内容を正確に特定しなければならないということです。請求書に納税義務に影響を与えない誤りのみが含まれている場合は、購入者に通知し、税務当局にフォーム04/SS-HĐĐTを提出するだけで十分です。逆に、誤りが納税者番号、金額、税率、または税額に関するものである場合は、企業は通達91/2026/TT-BTC第10条に従って、調整請求書を発行するか、代替請求書を発行するかを一貫して選択する必要があります。
適切な手続きを遵守することは、企業が行政罰のリスクを回避するのに役立つだけでなく、経費の計上や納税の際に請求書の有効性を確保することにもつながります。
企業が、それぞれの実際の状況に規制を正しく適用する方法についてまだ確信が持てない場合は、専門家と提携することが有益となるでしょう。 会計サービス会社 MANのような評判の良い会社を利用すれば、法的リスクを大幅に軽減し、処理時間を短縮できます。
ご質問、サポート、または詳細なアドバイスが必要な場合は、ご連絡ください。 MAN(マスター・アカウンタント・ネットワーク)にお問い合わせください:
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
電子請求書のエラー処理に関するよくある質問
いいえ。請求書に名前、住所、金額の文字表記、その他の詳細の一部のみが誤っている場合で、納税者番号、請求書の金額、税率、税額が正しい場合は、販売者は購入者に誤りを通知し、フォーム04/SS-HĐĐTを税務当局に送付するだけでよく、新しい請求書を発行する必要はありません。
これは、通達91/2026/TT-BTC第10条に規定される、納税義務に影響を与える誤りに該当します。販売者は、誤りの重大性および実際の取引内容に応じて、調整請求書の発行または代替請求書の発行のいずれかを選択できます。
フォーム04/SS-HĐĐTは、請求書の誤りが納税義務に影響を与えない場合に、販売者が税務当局に送付するために使用する通知フォームです。
調整請求書の場合、販売者は調整請求書が発行された期間(つまり、当期)に申告すればよく、誤った請求書が発行された元の期間に遡って申告する必要はありません。これは旧規則との大きな違いであり、企業にとって追加VATの申告手続きが簡素化されます。
はい。このケースは、購入者の特定ミスに該当します。政令254/2026/ND-CPによれば、販売者は購入者情報の正確性を確認する責任があります。取引の性質上、購入者が最終消費者ではないと判断される場合、請求書には購入者情報を完全に記載する必要があり、一般消費者として記載することはできません。 購入者の氏名または住所が間違っている場合、新しい電子請求書を発行することは義務付けられていますか?
請求書に購入者の納税者番号が誤って記載されている場合、どのような手続きを取るべきですか?
フォーム04/SS-HĐĐTはどのような場合に使用されますか?
調整請求書はどの課税期間に申告すべきですか?
原材料の購入代金として顧客に発行された請求書が、誤って消費者への販売として記録された場合、それは誤りとみなされますか?






