
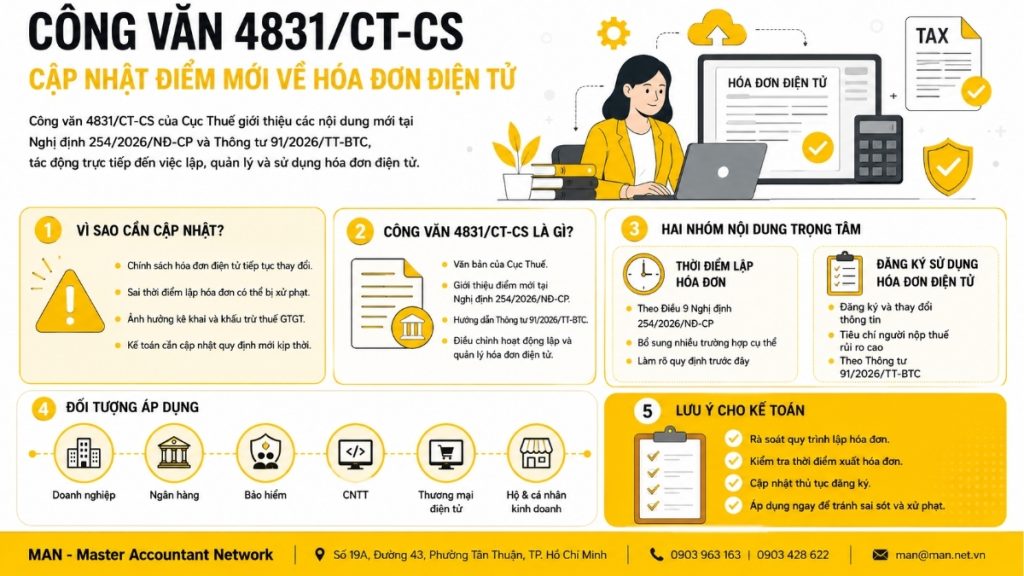
会計担当者にとって、電子請求書に関する方針が変更されるたびに、請求書の作成から発行までのプロセス全体、つまり作成時期、適用対象、登録手続きに至るまでを見直す必要があります。請求書作成時のちょっとしたミスでも、請求書違反による行政罰につながり、付加価値税の申告や控除にも影響を及ぼす可能性があります。そのため、税務当局からの新たなガイダンスは、迅速かつ正確に更新する必要があります。
公式文書4831/CT-CS これは、税務局が新しい注目すべきコンテンツを紹介するために発行した文書です。 政令第254/2026/ND-CP号 そして 回覧文書番号 91/2026/TT-BTCこれら2つの重要な法的文書は、電子請求書の作成、管理、および使用を直接的に規制するものです。本稿では、官報4831/CT-CSの主要内容を体系的に整理し、企業、家計、個人事業主の会計担当者が最新の規制を迅速、完全、かつ正確に理解できるよう支援します。
公式文書4831/CT-CSとは何ですか?また、どのような状況下で発行されましたか?
税務局が発行した公式文書4831/CT-CSは、政令第254/2026/ND-CP号および通達第91/2026/TT-BTC号におけるいくつかの新しい内容を紹介し、周知することを目的としています。これら2つの文書は、電子請求書の作成プロセス、ならびに経済団体、その他の組織、事業世帯、および個人事業主による電子請求書の利用に関する登録および登録情報の変更手続きに直接影響を与えます。
公式書簡4831/CT-CSに記載されている内容は、主に2つの問題群を網羅しています。
- 最初のグループは 請求書発行時 政令第254/2026/ND-CP号第9条によれば、以前の規制と比較して追加および明確化された多くの具体的な事例が含まれています。
- 2番目のグループは 電子請求書を利用するための登録および登録情報の変更。 そして 高リスク納税者を特定するための基準 回覧文書第91/2026/TT-BTC号によると。
保険会社、銀行、IT企業、eコマース企業から小規模な家内工業まで、幅広い用途を持つこの文書は、実務上の意義が非常に高く、これらの組織の会計担当者は、請求書作成時のミスを避けるために、直ちに学習し適用すべきである。
政令254/2026/ND-CPの新たな内容は、公式文書4831/CT-CSに概説されている。

公式文書4831/CT-CSの前半部分は、請求書発行のタイミングに関する政令第254/2026/ND-CP第9条の改正および追加事項に焦点を当てています。これは、日々の取引に直接関係するため、多くの会計担当者が最も関心を寄せている内容でもあります。
預り金の徴収時における請求書発行のタイミングに関する規定を追加する。
公式文書4831/CT-CSのガイダンスによると、政令第254/2026/ND-CP号は、サービス契約の履行を保証するために民法に規定されている保証金の徴収に関する規定を追加しました。したがって、契約履行を保証するためのこの保証金については、売主は… 請求書は不要です。この規制は、契約を締結するために必要な保証金と、サービスに対する前払い金を明確に区別するのに役立ちます。これは、多くのサービス業の会計処理において混乱を招きやすい点です。
請求が7日遅れたサービス群
公式文書4831/CT-CSで言及されているもう1つの重要な点は、頻繁に発生し、当事者間のデータ照合に時間を要する特定のサービスについて、請求書の発行期限が追加されたことです。第9条第4項aによると、以下のサービスグループについては、発生日から7日以内に請求書を発行することが認められています。
- 海上水先案内サービス。
- オンラインニュースサイトにおける広告サービス。
- デジタル技術サービス、デジタルプラットフォーム、情報技術サービス(本条項b項に別途規定されている場合を除き、電気通信および情報技術プラットフォームで使用される決済仲介サービスを含む)。
- 仮想通貨サービス、炭素取引所での取引を支援するサービス、保険サービス。
- セキュリティサービス;
- タクシー、契約車両、二輪バイクを利用した旅客輸送サービスは、企業または組織の顧客にサービスを提供する際に適用される道路輸送法に従って、輸送接続支援ソフトウェアを利用しなければならない。
これらは、継続的かつ大規模な取引を特徴とする業界であり、正式な請求書を発行する前に、システム間でデータを統合・照合するのに時間を要します。通達4831/CT-CSにおけるこのリストの明確化は、前述の分野の企業が請求書発行プロセスをより積極的に進め、遅延とみなされたり、請求書発行時期に関する規制に違反したりすることを回避するのに役立ちます。
請求期間が2ヶ月以内のデータ関連製品およびサービス。
前述のサービスグループに加え、通達4831/CT-CSは、データ関連製品およびサービスに関する別個の規定を第9条第4項b号で導入しています。より複雑なデータ照合を必要とする特殊な性質のため、このグループの請求書発行時期は、取引が発生した月から2ヶ月以内とすることが認められています。
共同保険契約に関する具体的な規制
官報4831/CT-CSで言及されているもう一つの注目すべき新点は、共同保険契約に関する第9条第4項o号の補足規定である。共同保険契約とは、複数の保険会社が同一の対象物を保険する形態である。具体的には以下のとおりである。
- 保険料を徴収する際、各共同保険会社は、受け取った保険料の割合に応じて顧客に請求書を発行します。
- 当事者が保険料の徴収を代行する事業者を承認した場合、徴収事業者は契約総額に対する請求書を顧客に発行し、同時に、徴収を依頼する事業者は、契約に基づき自社が受け取る権利のある保険料の割合に応じた請求書を徴収事業者に発行する。
- 共同保険契約に基づく費用を補償または支払うための商品およびサービスの購入に関連する費用については、保険会社が支払いを行う権限を有している場合、支払いを請求した保険会社から資金を回収した時点で請求書を発行します。
この規制は、多くの保険会社が実務上直面してきた困難を根本的に解決するのに役立つ。なぜなら、以前の共同保険会社間の支払いの徴収および分配の仕組みには、請求書発行に関する具体的なガイドラインが欠けていたからである。
注目すべき新機能:取引明細表
公式書簡4831/CT-CSで強調されている点の1つは、個人消費者に直接提供される特定のサービスに適用される、詳細な取引情報表の作成に関する補足規則(第9条第4項r)です。
- 銀行サービス、決済仲介サービス、信用情報サービス。
- 証券取引、仮想通貨取引、および炭素取引所における取引のサポートサービス。
- 保険事業、電子ウォレットによる送金サービス。
- 停電および復旧サービス
- 電子商取引サービス、電子商取引活動を直接支援する郵便および輸送サービス。
- 路面電車およびバスによる公共旅客輸送サービス、タクシー、契約車両、二輪バイクによる旅客輸送事業。
- 駐車場、映画上映、その他のサービスをご利用いただけます。
この方法を適用するための条件は、事業者が各取引を詳細に管理するソフトウェアシステムを備え、各取引の現金回収データがシステムに保存されていることです。これらの条件が満たされると、事業者の詳細な取引情報データベースは、通達第91/2026/TT-BTC号に添付されている付録IIIの取引詳細情報表(様式01/TTGD)を使用して税務当局に転送されます。
これには、夜間の勤務時間中に商品販売やサービス提供を行うことも含まれます。
さらに、通達4831/CT-CSでは、販売者が自動請求書作成ソフトウェアを所有していないものの、労働法で定められた夜間勤務時間中に商品販売またはサービス提供を行う取引を行う場合に適用される補足規定も導入されています。この場合、請求書の発行時期は、以前のように夜間に直ちに発行する必要はなく、遅くとも翌営業日まで延期することができます。これは、24時間365日稼働する多くのビジネスモデルの実際の運用状況に合わせた調整です。
公式書簡4831/CT-CSに基づき、通達91/2026/TT-BTCに新たなポイントが追加されました。

政令第254/2026/ND-CP号の内容に加え、官報第4831/CT-CS号は、電子請求書の利用登録手続きとリスク管理基準に焦点を当てた通達第91/2026/TT-BTC号におけるいくつかの重要な新点も紹介しています。
電子請求書を利用するための登録および登録情報の変更。
官報4831/CT-CSによると、通達第91/2026/TT-BTC号により、電子請求書の利用に関する登録情報の変更に関する規定が改正されました。具体的には、電子請求書の利用を中止または一時停止する場合を除き、その他の情報変更には生体認証が必要となります。
新規則によれば、経済団体、その他の団体、事業世帯、および個人事業主は、通達第91/2026/TT-BTC号に添付されている様式第01/ĐKTĐ-HĐĐT号を使用して、税務管理情報システムまたは電子請求書サービスプロバイダーを通じて情報を更新しなければならない。
公式文書4831/CT-CSでは、この規則を政令第70/2025/ND-CP号と比較しています。政令第70/2025/ND-CP号によれば、納税者が法定代理人、事業世帯代表者、個人事業主、出資者、または所有者に関する情報の変更により電子請求書を使用するための情報を変更する場合、手続きは第6条第1a項の個別の規則に従って行われることになっています。
さらに、公式書簡4831/CT-CSで言及されているもう1つの注目すべき調整は次のとおりです。 説明、追加情報、および書類の提出期限を延長する。 2日目以降 3営業日これは、税務当局が電子請求書の利用登録に関する説明や補足書類の提出を納税者に求める通知を発行する場合に適用されます。期限を1営業日延長することで、企業や個人事業主が書類を準備しやすくなり、以前の期限内に回答しなかった場合の罰則を回避できます。
電子請求書の利用登録手続きにおいて、高リスク納税者を特定するための基準。
公式書簡で最後に紹介されている点は、通達第91/2026/TT-BTC号第7条における高リスク納税者を特定するための基準の改正に関するものです。具体的には、基準3が改正され、「本社所在地を登録している納税者」と規定されています。 行政区域に基づく特定の住所は存在しない。または登録はこちら アパート高リスクとみなされます。
しかし、この規則には例外も規定されている。
これは、法律で商業利用が許可されているアパートやアパートの一部には適用されず、個々の企業には例外があります。
これは、会計士や事業主が本社住所を登録または見直す際に特に注意を払うべき点であり、電子請求書の使用時に高リスク管理下に置かれ、より厳格な監視を受けることを避けるためです。
内部会計機能が限られている企業にとって、Circular 4831/CT-CS などの規制を常に最新の状態に保つことは大きな負担となる可能性があります。この場合、 フルサービス会計 このソリューションは、企業が新しい電子請求書ポリシーの適用における正確性と適時性について自信を持てるように支援すると同時に、請求書の作成時期や登録手続きに関連するリスクを最小限に抑えます。
企業会計担当者は、公式文書4831/CT-CSからどのような点に留意すべきでしょうか?
公式文書4831/CT-CSに記載されている情報に基づき、企業、家計、個人事業の会計担当者は、以下の業務を積極的に実施する必要があります。
- 各業界グループごとの請求プロセスを見直してください。特に、データ照合サービス、保険サービス、テクノロジーを活用した旅客輸送サービスなど、請求期限に関する特別な規制がある業界グループについては、必ず見直してください。
- 既存の電子請求書作成ソフトウェアシステムをレビューし、当該部署が様式01/TTGD(フォーム番号01/TTGD)に従って取引明細表を作成する必要のある事業体のカテゴリーに該当するかどうかを判断し、適切なシステムアップグレードを計画する。
- 電子請求書の登録情報に変更が生じた場合は、生体認証に必要な書類と手続きを準備してください。なお、新しい説明を提出する期限は3営業日です。
- 特に集合住宅に所在する企業については、登記されている本社住所を確認し、新たに改訂された高リスク基準と比較してください。
- 会計担当者は、すべての具体的なケースにおいて、規制の文脈に対する理解不足による誤適用を避けるため、最も正確な根拠を得るために、公式書簡4831/CT-CSの全文、政令第254/2026/ND-CP号、および通達第91/2026/TT-BTC号を直接参照する必要があります。
新しく設立された企業や、専任の会計部門を持たない企業にとって、この形式は 会計サービスを雇う MAN(Master Accountant Network)のような専門性と経験を備えた組織を擁する当社は、通達4831/CT-CSおよび関連文書からのすべての変更が規定の期間内に更新され、適用されることを保証するための最適な選択肢です。
結論する
公式文書4831/CT-CSは、以下の3つの重要な内容を体系化している。
- 請求書の発行時期は、政令第254/2026/ND-CP号に規定されている特定の状況によって異なります。
- 電子請求書の利用に関する登録および情報変更に関する規則。
- また、高リスク納税者を特定するための基準は、通達第91/2026/TT-BTC号に規定されています。
これらはすべて、企業、個人事業主、および個人事業主が電子請求書を作成および管理する日常業務に直接影響を与える内容です。
官報4831/CT-CSで導入された規則を理解し、正しく適用することは、企業が税法を遵守するのに役立つだけでなく、請求書の発行時期や登録手続きの誤りによる罰則のリスクを最小限に抑えることにもつながります。
貴社が、この考え方を個々の実際の状況にどのように適用するかについて、より具体的なアドバイスを必要とする場合は、遠慮なくお問い合わせください。 MAN(マスター・アカウンタント・ネットワーク)にお問い合わせください 支援を受けるため。
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
公式文書4831/CT-CSに関するよくある質問
公式文書4831/CT-CSの指示に従って取引明細表を作成する必要がある企業はどれですか?
これらは、銀行、決済仲介、保険、証券、電子商取引、旅客輸送などの分野で、個人消費者に直接サービスを提供する企業であり、各取引を詳細に管理するソフトウェアシステムを備えている。
電子請求書の登録情報を変更する際、生体認証は必須ですか?
官報4831/CT-CSの内容によれば、電子請求書の使用を中止または一時停止する場合を除き、登録情報の変更に関するその他のすべてのケースは、生体認証を使用して確認する必要がある。
税務当局から求められた説明や追加情報を提供する期限はいつですか?
公式文書4831/CT-CSのガイドラインによると、この期限は2日間から3営業日に延長されました。






