
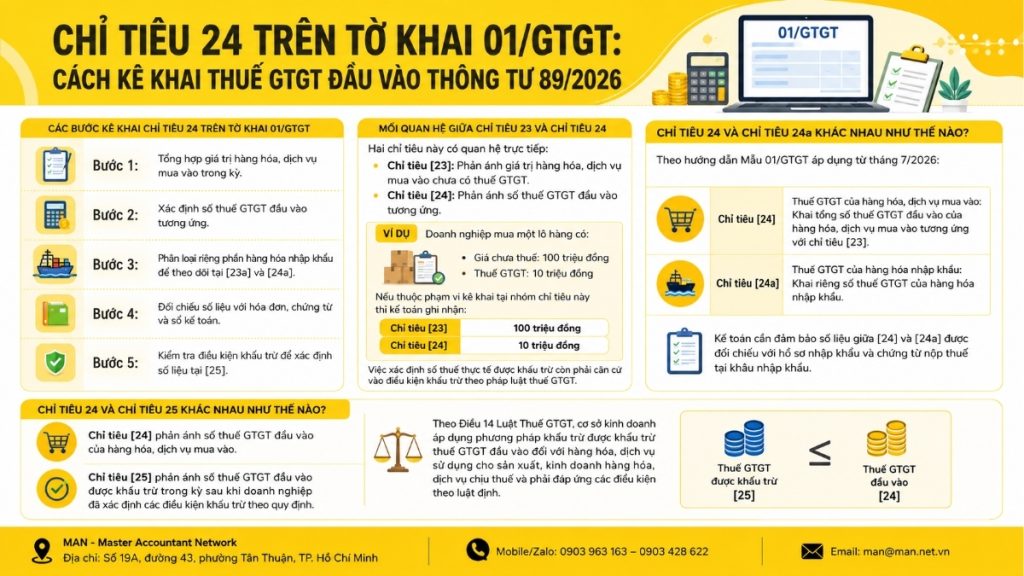
01/GTGT 申告書の項目 24 は、項目 [23] で申告された購入金額に対応する期間に購入した商品およびサービスの合計仕入 VAT を反映するために使用されます。2026 年 7 月の課税期間から、事業者は通達 89/2026/TT-BTC で発行されたフォーム 01/GTGT に従って実施する必要があります。
ただし、項目[24]は控除可能なVATの金額と同義ではありません。会計担当者は、控除可能な税額を決定する前に、項目[24]を[24a]および[25]と明確に区別し、VAT法および政令181/2025/ND-CPに従って控除の条件を確認する必要があります。
この記事では、フォーム01/GTGTの項目24について、数値の決定方法、関連項目との関係、実例、および2026年のVAT申告プロセスで発生する一般的な会計エラーに関する詳細なガイダンスを提供します。
フォーム01/GTGTの項目24は何を意味しますか?
2026年7月1日から適用される様式01/GTGTの指示によると、項目[24]は「購入した商品およびサービスのVAT」と名付けられており、項目[23]で申告された値に対応する購入した商品およびサービスの合計仕入VATを申告するために使用されます。
簡単に言うと、次のように理解できます。
- 指標[23]:付加価値税を除く購入商品およびサービスの価値。
- 指標[24]:指標[23]で購入した商品およびサービスに対応する仕入VAT。
項目[24]のデータは、会計士が項目[25]で控除対象となる仕入VATをさらに決定するための基礎となります。
フォーム01/GTGTの項目24には、どの税金項目が記載されていますか?
会計士は専門的に、正当な請求書、裏付け書類、および関連する納税書類に基づいて、当該期間中に購入した商品およびサービスから発生した仕入付加価値税を集計する必要があります。
輸入品については、新しい申告書には、輸入品のVAT額を別途申告するための項目[24a]があります。項目[24a]は、[24]に反映される合計仕入VATの一部です。
したがって、税務申告書を作成する際には、会計士は控除対象となる税額を見るだけでなく、指標を決定する前に購入データを十分に比較する必要があります[25]。
項目24は控除可能な付加価値税額ですか?
いいえ。これはVAT申告書を作成する際に最もよくある間違いです。
それらは以下のように区別できる。
| ターゲット | コンテンツ | 自然 |
| [23] | 購入した商品およびサービスの価値 | 消費税抜きの購入価格 |
| [23a] | 輸入商品の価値 | 輸入値は別途申告されます。 |
| [24] | 購入した商品やサービスにかかる付加価値税(VAT)。 | [23]に対応する合計投入VAT |
| [24a] | 輸入品に対する付加価値税(VAT) | 輸入品にかかる付加価値税(VAT)は別途申告されます。 |
| [25] | この期間のVATは控除可能です。 | 控除要件を満たす仕入税額の部分。 |
回覧文書89/2026/TT-BTCに基づき、様式01/GTGTは、購入価格、仕入VAT、控除対象VATの指標間の関係を引き続き示しています。
したがって、控除条件を確認せずに[24]の機械番号を[25]に記録してはいけません。
税務会計部門を持たない企業や、税務申告記録をより適切に管理したい企業にとって、 フルサービス会計 MAN(マスター・アカウンタント・ネットワーク)のような専門機関の専門知識を活用することで、企業は業務上の負担を軽減し、納税義務の履行におけるリスクを緩和することができる。
フォーム01/GTGTの項目24の記入方法
会計担当者は、様式01/GTGTの項目24を申告するために、以下の手順に従う必要があります。
- ステップ1:期間中に購入した商品とサービスの価値をまとめます。
- ステップ2:対応する仕入付加価値税額を決定する。
- ステップ3:輸入貨物を[23a]および[24a]で追跡用に個別に分類します。
- ステップ4:数値を請求書、裏付け書類、会計記録と比較する。
- ステップ 5: 控除条件を確認して、[25] の数値を決定します。
指標23と指標24の関係
これら2つの指標は直接的に関連している。
- 指標[23]:付加価値税を除いた購入商品およびサービスの価値を反映します。
- 指標[24]:対応する仕入VAT額を示します。
例えば: その企業は以下の内容物を含む貨物を購入した。
- 税抜価格:1億ベトナムドン
- 付加価値税:1,000万ベトナムドン。
この指標群の範囲内に該当する場合、会計担当者は以下のように記録する必要があります。
- 目標[23]:1億ベトナムドン
- 目標[24]:1000万ベトナムドン。
実際に控除すべき税額を決定する際には、付加価値税法に基づく控除条件にも基づかなければならない。
指標24と指標24aの違いは何ですか?
2026年7月から適用される様式01/GTGTのガイドラインによると:
- 指標[24] – 購入した商品およびサービスのVAT: 指標[23]に対応する購入した商品およびサービスの合計投入VATを申告します。
- 指標[24a] – 輸入商品のVAT:輸入商品のVATを別途申告します。
したがって、会計担当者は、[24]と[24a]の間の数値が輸入段階で輸入記録と納税書類と照合されていることを確認する必要があります。
指標24と指標25の違いは何ですか?
これらは、根本的に性質の異なる2つの指標である。
指標[24] これは、購入した商品やサービスにかかる仕入付加価値税額を反映したものです。
その間、 指標[25] これは、事業者が規制で定められた控除条件を確定した後の期間に控除可能な仕入付加価値税額を反映したものです。
付加価値税法第14条によれば、控除方式を採用する事業者は、課税対象となる商品およびサービスの生産および事業に使用される商品およびサービスに係る仕入付加価値税を控除する権利を有する。ただし、当該事業者は法律で定められた条件を満たす必要がある。
したがって:
|
控除可能なVAT [25] ≤ 仕入VAT [24] |
申告された数値が正しい場合で、控除対象とならない仕入税額がある場合。
項目24のVAT控除の条件
01/GTGT 申告書の項目 24 を決定した後、会計担当者は、どの VAT 部分が項目 [25] に含める条件を満たしているかを確認する必要があります。
付加価値税法第14条 この規則は、仕入付加価値税の控除に関する原則と条件を規定しています。政令181/2025/ND-CPは、控除、請求書、書類、および非現金支払いに関する詳細なガイダンスを提供しています。
正規の請求書や書類が存在する。
基本的な要件の一つとして、企業は商品やサービスの購入に関するVAT請求書、または輸入段階でのVAT支払書類、あるいは規定に従って外国当事者に代わってのVAT支払書類を所持していなければならない。
政令181/2025/ND-CP 第25条は、仕入付加価値税控除に使用される請求書および納税書類に関する規定を定めている。
したがって、[24]で[25]に振り替える税額を決定する前に、会計担当者は以下を確認する必要があります。
- 請求書には必要な情報がすべて記載されています。
- その請求書は法的にも有効ですか?
- 商品およびサービスの内容は、実際の事業運営と一致している。
- 輸入品に対する納税書類。
- 外国の当事者に代わって税金を納付する場合における、納税義務を証明する書類。
必要に応じて、現金以外の支払い方法を示す書類をご用意しております。
政令181/2025/ND-CP第26条によれば、特定の規定がある場合を除き、企業は付加価値税込みで500万ベトナムドン以上の商品やサービス(輸入品を含む)の購入について、現金以外の支払いに関する書類を保管しなければならない。
これは、会計担当者が2026年の仕入VAT記録を精査する際に特に注意すべき点です。請求書だけでなく、支払書類も確認する必要があります。
課税対象となる活動に使用される商品およびサービス
付加価値税法第14条によれば、付加価値税の対象となる商品およびサービスの生産および事業に使用される商品およびサービスに係る仕入付加価値税は、規定に従って控除することができる。商品およびサービスが課税対象活動と非課税活動の両方に同時に使用される場合、控除額は該当する規定に従って決定されなければならない。
したがって、会計士は控除すべき税額を決定する前に、購入の目的を分類する必要がある。
控除可能な仕入付加価値税額を決定するには、会計士は請求書、関連書類、使用目的、支払条件を同時に比較検討する必要があります。個々のケースの処理方法がまだ不明な場合は、以下の資料を参照してください。 会計コンサルティングサービス 適切な業務運営の見直しと処理に関する支援を受ける。
フォーム01/GTGTの項目24の記入例。
2026年8月に、A社がVAT控除方式を適用し、以下の費用が発生したと仮定します。
操作1: 業務運営に必要な事務用品を購入する:
- 税抜価格:20,000,000 VND
- VAT 10%: 2,000,000 VND;
- 有効な請求書があります。
- 控除要件を満たしています。
作戦2: 業務目的で購入した機器は控除の対象になりません。
- 税抜価格:10,000,000 VND
- VAT 10%: 1,000,000 VND;
- この税金部分は控除の対象になりません。
データの決定方法
指標[23]:
|
20,000,000 + 10,000,000 = 30,000,000 ドン |
指標[24]:
|
2,000,000 + 1,000,000 = 3,000,000 ドン |
基準[25]:控除対象となる税額部分のみを計算します。これは2,000,000ベトナムドンです。
したがって、上記の例は以下を示しています。
- 指標[24]は300万ベトナムドンの仕入付加価値税を反映しています。
- 指標[25]は、控除可能なVATの200万VNDのみを反映しています。
重要な点は、会計士は発生した仕入付加価値税と控除可能な付加価値税を同一視してはならないということである。
項目24を申告する際に特別な注意が必要なケース
輸入品
輸入品については、会計担当者は指標[23a]および[24a]において、価格とVATを個別に追跡する必要があります。輸入段階では、税関書類および納税書類との照合を行う必要があります。
課税対象となる活動と非課税対象となる活動の両方で使用される商品およびサービス。
投入財および投入サービスが課税対象活動と非課税活動の両方に同時に使用される場合、事業者は付加価値税法第14条に従って控除可能な投入付加価値税額を決定しなければならない。
これが、[24]と[25]の数値が同じでない理由の一つです。
分割払いまたは後払いプランで購入された商品およびサービス。
500万ベトナムドン以上の商品やサービスを後払いまたは分割払いで購入する場合、政令181/2025/ND-CPには非現金支払い書類に関する具体的な規定があります。
契約に基づく支払期日がまだ到来していない場合でも、事業者は規定の条件に従って控除を行うことができます。ただし、支払期日において、必要とされる非現金支払書類がない場合は、事業者は控除可能な仕入付加価値税を申告し、それに応じて調整する必要があります。
したがって、会計担当者は、請求書の受領時期だけでなく、支払いのタイミングも追跡する必要がある。
投資プロジェクトの仕入付加価値税
投資活動に関わる企業は、生産活動や事業活動に関する付加価値税申告と、投資プロジェクトに関する付加価値税申告を区別する必要がある。
投資プロジェクト書類に含まれる仕入VAT金額は、投資プロジェクト専用の申告書を使用して申告する必要がある場合は、01/GTGT申告書に自動的に含めるべきではありません。
フォーム01/GTGTの項目24に関連する処理エラー。
税務申告の過程で、企業は仕入請求書の記載漏れやVAT申告の誤りを発見する可能性がある。
付加価値税法第14条は、申告および控除された仕入付加価値税額に誤りまたは漏れが発見された場合の処理に関する原則を規定している。
ケース1:入力請求書が省略されていた。
会計士は以下を判断する必要があります。
- その請求書はどの期間のものですか?
- 仕入付加価値税の金額はいくらですか?
- これらの追加項目は、納税額または控除可能な税額にどのような影響を与えますか?
- 税務当局は監査または検査を実施するという決定を既に発表しましたか?
請求書漏れのあらゆるケースに対応するために、単一の計算式を用いるべきではありません。補足申告の方法は、その誤りが納税義務に及ぼす影響に基づいて決定する必要があります。
ケース2:納税額が増加する、または還付される税金の額が減少する誤り。
付加価値税法第14条第1項によれば、納税額を増加させる、または還付額を減少させるような不正確または不完全な申告があった場合、納税者は、規定に従って、誤りが発生した期間内に補足申告を行い、関連する財務上の義務を履行しなければならない。
ケース3:納税額を減額したり、控除できる税額を変更したりする誤り。
誤りが納税額の減少のみをもたらす場合、または次期に繰り越される控除可能な付加価値税額の増減をもたらす場合、その処理方法は付加価値税法第14条の規定に従うものとする。
したがって、会計士は補足申告を行う前に、誤りの性質と影響を正確に判断する必要がある。
フォーム01/GTGTの項目24を記入する際によくある5つの間違い。
申告書の項目[24]で仕入VATを申告する際に、よく発生する一般的なエラーを5つ以下に示します。
- 指標[24]と[指標25]の混同:指標[24]は仕入VATであり、指標[25]は控除VATであることに注意してください。会計担当者は[25]を決定する前に控除条件を確認する必要があります。
- 指標[24]と指標[23]を比較しないでください。指標[24]のデータは、[23]で購入した商品およびサービスの価値と一致していなければなりません。指標[23]と[24]を入力請求書の要約表と比較しない場合、申告書作成時のエラーのリスクが高くなります。
- 省略項目[24]:輸入活動を行っている事業者は、[24a]で輸入商品に対するVATを別途確認する必要があります。
- 請求書のみを確認し、支払いは確認しない: 付加価値税込みで 500 万 VND 以上の商品およびサービスの購入については、政令 181/2025/ND-CP の第 26 条に従って、非現金支払い書類に関する条件を確認する必要があります。
- 繰延支払購入の追跡の失敗:企業は支払期日前に控除を受ける資格があるかもしれませんが、支払期日までに非現金支払いの書類の要件を満たしていない場合は、調整を行う必要があります。
請求書の発行件数が多い企業、多数の仕入取引がある企業、あるいは税務会計の専門担当者がいない企業にとって、すべての請求書、関連書類、控除条件を独自に管理することは、大きなリスクを伴う可能性があります。このような場合、企業は代替ソリューションを検討する必要があるでしょう。 会計業務のアウトソーシング 会計、税務申告、記録管理の補助を行う。
VAT申告書01/GTGTを提出する前に、項目24のチェックリストを確認してください。
会計担当者は、以下のチェックリストを利用できます。
- 当該期間のすべての購入請求書および関連書類の照合が完了しました。
- 購入価格は[23]で比較されている。
- 仕入VAT額は[24]で決定されています。
- 輸入商品のVAT金額は、該当する場合、[24a]で別途確認してください。
- 請求書および納税書類は審査の結果、正当なものであることが確認されました。
- 消費税込みで500万ベトナムドン以上の購入における、現金以外の支払い条件を確認しました。
- 課税対象となる活動と非課税となる活動に使用される商品およびサービスは分類されている。
- 控除可能な税額部分は[25]で正しく特定されています。
- 支払い延期オプション、分割払いプラン、および支払い条件について確認しました。
- 投資プロジェクトの費用は、申告書の誤りを防ぐために見直されました。
結論する
01/GTGT 申告書の指標 24 は、期間中に購入した商品およびサービスの仕入 VAT を反映する重要な指標です。ただし、会計担当者は、[24] の VAT が [25] で自動的に控除されるわけではないことを覚えておく必要があります。
特に、請求書、添付書類、キャッシュレス決済に関する要件を注意深く確認する必要があります。政令181/2025/ND-CP第26条では、キャッシュレス決済書類に関する要件として、付加価値税込みで500万ベトナムドンという基準額が定められており、単に「500万ベトナムドン以上の請求書は銀行振込でなければならない」という意味ではありません。
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
フォーム01/GTGTの項目24に関するよくある質問
フォーム01/GTGTの項目24は何を意味しますか?
01/GTGT申告書の指標24は、指標[23]の購入額に対応する購入した商品およびサービスの合計仕入VATを申告するために使用される指標です。
項目24は控除対象となる付加価値税ですか?
いいえ。指標[24]は購入した商品およびサービスの仕入VATを反映し、指標[25]は控除条件を決定した後の期間に控除可能な仕入VATの金額を反映します。
指標24と24aの違いは何ですか?
指標[24]は購入した商品およびサービスの合計投入VATを反映し、指標[24a]は輸入商品のVAT部分を個別に申告するために使用されます。
500万ベトナムドンを超える請求書は、税額控除を受けるために銀行振込が必要ですか?
政令181/2025/ND-CP第26条によれば、付加価値税込みで500万ベトナムドン以上の商品およびサービスの購入は、規定された特定の場合を除き、現金以外の方法で支払わなければならない。
2026年7月以降は、どの様式01/GTGTが使用されますか?
回覧文書89/2026/TT-BTCに基づき、様式01/GTGTは2026年7月以降の課税期間に適用されます。






