
誤って発行された取引割引請求書に対する調整請求書の発行は、一見するとよくある手続きのように思えますが、税務当局が税務申告時に最も厳しく精査する誤りの1つです。添付書類を欠落させたり、請求書の調整を誤ったりするだけで、正当な割引額全体が収益と費用から除外されてしまう可能性があります。この記事では、この手続きの法的根拠を概説します。 政令254/2026/ND-CPこれら2つの法的に認められた処理オプションは、必須の明細書の内容および実施手順と併せて、会計担当者が最初の請求書から正しく処理するのに役立ちます。
誤って発行された取引割引請求書に対する調整請求書の作成が、なぜ会計士にとって常に懸念事項となるのでしょうか?
数量ベースまたは売上高ベースの取引割引は一般的な販売方針ですが、電子請求書上での表示は、各販売に直接割引を適用するほど単純ではありません。割引が複数回の購入後または期間末にのみ決定される場合、会計担当者は過去に発行された請求書を修正する必要が生じ、そこで誤って発行された取引割引請求書に対する調整請求書を作成する必要性が生じます。
問題は、多くの企業が金額を減らすためだけに調整請求書を発行し、必要な添付書類を忘れたり、不適切な請求書に誤った調整を行ったりしている点にある。その結果、請求書が無効になるだけでなく、売上・仕入付加価値税や法人所得税の計算における控除対象経費に関するリスクも生じる。
したがって、誤って発行された取引割引請求書に対する調整請求書の発行は、電子請求書ソフトウェア上の技術的な操作にとどまらず、税務調査や監査の際に再評価されることを避けるために、現行の法的規制を厳守しなければならないプロセスである。
調整請求書発行の法的根拠
この件に関する元の規定は、発行された電子請求書の取り扱いに関する政令254/2026/ND-CP第10条第5項b号に定められています。これは、誤って発行された取引割引請求書の調整請求書を作成する際に、会計担当者が遵守しなければならない唯一かつ直接的な法的根拠です。
政令254/2026/ND-CP第10条第5項b号は何を規定していますか?
政令254/2026/ND-CP第10条第5項bに基づき:
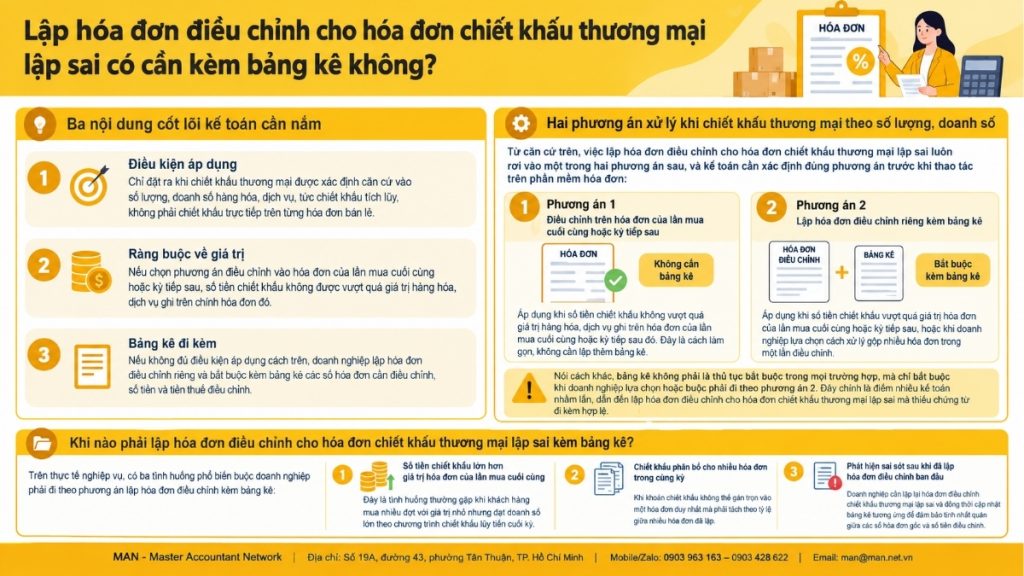
商品またはサービスの数量または販売量に基づいて取引割引が適用される場合、販売された商品またはサービスの割引額は、直近の購入またはそれ以降の期間の売上請求書上で調整され、割引額が直近の購入またはそれ以降の期間の請求書に記載された商品またはサービスの金額を超えないようにするものとする。あるいは、調整が必要な請求書の一覧、調整後の金額、および調整後の税額を記載した調整請求書を発行するものとする。
誤って発行された取引割引請求書の調整請求書を作成する際に理解しておくべき3つの重要な会計上のポイント:
- 諸条件が適用されます: これは、取引割引が以下の基準に基づいて決定される場合にのみ適用されます。 数量、販売 これは、個々の小売請求書に対する直接的な割引ではなく、商品やサービスに対する累積的な割引を指します。
- 値の制約: 割引を前回の購入時の請求書、または次回の購入時の請求書に適用することを選択した場合、割引額が適用されます。 超えてはならない その請求書に記載されている商品およびサービスの価値。
- 以下は同梱する品目の一覧です。 上記の方法が適用できない場合は、事業者は別途調整請求書を発行し、 品目リストが必要です。 調整が必要な請求書番号、調整後の金額、および調整後の税額。
数量ベースおよび売上高ベースの取引割引を処理するための2つの選択肢。
上記を踏まえると、誤って発行された取引割引請求書に対する調整請求書の作成は、常に2つの選択肢のいずれかに分類され、会計担当者は請求書作成ソフトウェアに変更を加える前に、正しい選択肢を判断する必要があります。
- オプション1 – 前回の購入分または次回の購入分の請求書に対する調整: これは、割引額が前回の購入またはそれ以降の期間の請求書に記載されている商品またはサービスの価値を超えない場合に適用されます。これは、追加のリストを作成する必要のない簡略化された方法です。
- オプション2 – 詳細なリストを記載した調整請求書を別途発行する: これは、割引額が前回の購入またはそれ以降の期間の請求額を超える場合、あるいは企業が複数の請求書を1つの調整にまとめることを選択した場合に適用されます。
つまり、この声明はすべての場合に必須の手続きではなく、企業がオプション2を選択するか、またはオプション2に従うことを余儀なくされた場合にのみ必要となります。多くの会計担当者はこの点を誤解しており、有効な裏付け書類のない誤って発行された取引割引請求書に対して調整請求書を作成してしまうことにつながっています。
誤って発行された取引割引請求書に対して、割引の詳細なリストとともに調整請求書を発行する必要があるのはどのような場合ですか?
実際には、企業が詳細なリストを添えた調整請求書を発行する必要がある一般的な状況は3つあります。
- 割引額が前回の購入時の請求金額よりも大きい場合: これは、顧客が少額の商品を複数回購入しても、期間末に累積割引プログラムが適用されることで、最終的に売上高が大きくなるというよくある状況です。
- 割引は、同一期間内の複数の請求書に分散して適用されます。 割引を1つの請求書に全額適用できず、複数の請求書に比例配分する必要がある場合。
- 最初の調整請求書発行後に発見されたエラー: 企業は、誤って発行された取引割引を調整した請求書を再発行すると同時に、元の請求書番号と調整後の金額との整合性を確保するために、対応する明細書を更新する必要があります。
上記3つのケースすべてにおいて、当該記述を省略しても、システム上の調整済み請求書が直ちに無効になるわけではありませんが、税務当局から検証を求められた際に、割引額の妥当性と有効性を証明する根拠が失われることになります。その結果、経費が認められず、控除可能な付加価値税額が減額されるリスクが生じます。
現在、商業割引請求書に使用されているテンプレートは何ですか?
現在、商業割引請求書のひな形を規定する具体的な法的規制は存在しない。
しかし実際には、商業割引請求書明細書テンプレートは、企業が販売商品の価格を引き下げた場合(通常は期末または複数回の購入後)、割引を受けた元の請求書の詳細を記載するために使用されます。そのため、この文書は調整請求書または割引請求書に添付され、経費、収益、および出力または入力付加価値税の調整の合法性を証明するために使用されます。
したがって、取引割引に関する請求書のサンプルは以下のとおりです。
取引割引請求書にはどのような情報を含めるべきですか?
政令254/2026/ND-CP第10条第5項bの文言によれば、誤って発行された取引割引請求書の調整請求書を作成するために使用されるリストには、少なくとも3つの内容が含まれていなければならない。
- 請求書番号を修正する必要があります。割引対象範囲内の元の請求書すべてについて、完全な記号、請求書番号、および発行日を記載してください。
- 調整金額割引額は、リスト内の各請求書に適切に割り当てられます。
- 税金調整(該当する場合)付加価値税の部分は、各請求書の割引額に応じて変動します。
重要な保管原則として、この明細書は事業所に保管され、税務当局または管轄の州機関から要求された場合にのみ提示すればよく、電子請求書の発行時に税務当局のシステムに提出する必要はありません。つまり、企業は明細書を体系的に保管し、必要なときにすぐに取り出せるようにしておく必要があり、無計画に作成して紛失してしまうようなことは避けなければなりません。
誤って発行された取引割引請求書に対する調整請求書の発行手順(詳細なリストを含む)。
誤りを最小限に抑えるため、会計担当者は、誤って発行された取引割引請求書について、以下の手順に従って調整請求書を作成する必要があります。
- ステップ1 – 割引の根拠を特定する:販売ポリシー、契約書、または割引通知を比較して、割引が各請求書に対する直接的な割引ではなく、数量または販売量に基づいて計算されていることを確認します。
- ステップ2 – 解決策を決定する:割引額を前回の購入または次の期間の請求書の金額と比較し、第10条第5項bに記載されている2つのオプションのいずれかを選択します。
- ステップ3 – 概要の作成(オプション2が該当する場合):調整が必要なすべての請求書、対応する調整金額、および各請求書の調整済み税額をリストアップします。
- ステップ4 – 誤って発行された取引割引請求書の調整請求書を作成する:電子請求システムで調整請求書を発行し、減額調整を明確に記載し、添付の明細書を参照します。
- ステップ5 – 記録の保管:調整請求書、契約書、割引ポリシーとともに明細書をユニットに保管し、税務当局から確認を求められた際に提示できるようにしておきます。
- ステップ6 – 税務申告の調整:調整済み請求書が発行された期間の付加価値税申告書の調整済み数値を更新し、請求書、明細書、および申告済み数値の一貫性を確保します。
誤って発行された取引割引請求書に対する調整請求書を作成する際によくある間違い。
まず、売上に基づく取引割引と支払割引を混同することはよくある間違いです。これら2種類の割引は性質も請求書の処理方法も異なります。誤った法的根拠を適用すると、最初の計画段階から誤って発行された取引割引請求書に対する調整請求書の作成が必要になります。
第二に、取引明細書を別途添付せずに、最後の購入金額を超える金額で請求書を調整することは、政令254/2026/ND-CP第10条第5項bの条件に直接違反するものであり、調整後の請求書は法的に無効となります。
第三に、明細書には必須情報が欠けていた。明細書には請求書番号と割引額のみが記載されており、対応する税額調整額が省略されていたため、売上付加価値税の調整時に不一致が生じた。
第四に、要約シートが体系的に保管されていない。要約シートは税務当局に直ちに提出する必要がないため、多くの企業はそれを完全に保管することを怠っており、提出を求められた際に元の請求書と照合できなくなる。
第5に、調整後の数値が該当する申告期間内に更新されなかった。取引割引に関する請求書は正しく発行されたものの、付加価値税申告書の数値には調整が適時に反映されず、会計記録と税務申告書類との間に不一致が生じた。
税務管理システム全体における請求書および関連書類の管理:企業が注意を払うべき理由。
によると 2025年税務行政法第5条請求書および文書管理は、納税申告、税額計算、税務監査と並ぶ、税務行政の公式な側面の一つです。このことから、誤って発行された取引割引請求書に対する調整請求書の発行は、独立した会計業務ではなく、請求書および文書管理と税務監査を通じて税務当局の直接的な監督下に置かれることがわかります。
取引割引の頻度が高い企業、特に販売量に基づいた段階的な割引制度を採用している流通業や卸売業においては、誤って発行された取引割引請求書に対する調整請求書を作成するための標準化されたプロセスを確立し、最初から詳細なリストを作成しておくことで、年末のレビュー作業の負担を大幅に軽減し、監査時に税金を課されるリスクを最小限に抑えることができます。
社内の経理部門が複雑な請求書調整案件の処理経験に乏しい場合、企業は専門業者に依頼することを検討してもよいでしょう。 フルサービス会計 当社では、MAN(Master Accountant Network)のような専門的で経験豊富な組織を活用することで、すべての請求書、明細書、税務申告書が最初から一貫して正確に処理されるようにしています。
誤って発行された取引割引請求書の調整請求書を作成する際に取るべき行動のチェックリスト。
調整請求書を発行する前に、会計担当者は以下の5つの項目を迅速に確認する必要があります。
- 正しい割引は、政令254/2026/ND-CP第10条第5項bに定義されている数量ベースの取引割引です。
- 割引額を前回の購入時または次回の購入時の請求金額と比較して、最適な解決策を選択してください。
- 請求書番号、金額、および調整後の税額(別途調整請求書制度が適用される場合)の完全なリストを作成してください。
- 税務当局から要請があった際に提示できるよう、当該部署で明細書を保管しておいてください。
- 取引が発生した正しい期間について、付加価値税申告書の調整済み数値を更新してください。
結論する
「誤って発行された取引割引請求書の調整請求書を発行する際に、品目リストを含める必要はありますか?」という質問への回答は、割引額が前回の購入または次の期間の請求書金額を超えているかどうかによって異なります。制限を超えていない場合は、品目リストなしで直接請求書を調整できます。制限を超えている場合、または別途調整請求書を発行することを選択した場合は、政令254/2026/ND-CP第10条第5項b号に従って、品目リストを含めることが義務付けられています。
現在、政府が発行する公式の様式は存在しないため、企業は必要な3つの要素すべてを含む独自の様式を作成する必要があります。
- 請求書番号を修正する必要があります。
- 調整後の金額。
- そして、税額は調整され、必要に応じて参照できるよう体系的に保存されます。
貴社が、特定の状況において誤って発行された取引割引請求書に対する調整請求書の作成方法についてまだ不明な点がある場合、または現在の割引ポリシー全体を見直す必要がある場合は、MANの専門家チームが当社のサービスを通じてサポートいたします。 会計コンサルティングサービスこれにより、企業は税務当局から説明を求められるまで待つことなく、最初の請求書から正しく請求書を処理できるようになります。社内リソースの最適化を目指す企業にとって、このソリューションは… 会計業務のアウトソーシング また、すべての請求書発行および文書作成業務が継続的に、かつ規制に準拠して実行されることを保証するためにも、検討する価値のある選択肢です。
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
誤って発行された取引割引請求書の調整に関するよくある質問
誤って発行された取引割引請求書の調整を行う際、請求書に品目リストを記載することは必須ですか?
必ずしもそうとは限りません。割引額が、直近の購入またはそれ以降の期間の請求書に記載されている商品またはサービスの価値を超えない場合、事業者は別途明細書を作成することなく、その請求書上で直接調整することができます。別途明細書が必要となるのは、政令254/2026/ND-CP第10条第5項b号に従って別途調整請求書を作成する場合のみです。
取引割引請求書にはどのような情報を含めるべきですか?
少なくとも3つの情報が必要です。調整が必要な請求書番号、調整金額、および調整後の税額(該当する場合)。
修正請求書を発行する際、その明細書を直ちに税務当局に提出する必要がありますか?
いいえ。当該明細書は当該部署に保管されており、税務当局またはその他の管轄の国家機関から要請があった場合にのみ提示されます。
取引割引請求書の公式テンプレートは既に存在しますか?
いいえ。現行法では特定のテンプレートは規定されていません。企業は必要な情報をすべて含める限り、独自のテンプレートを作成できます。
割引額が前回の購入時の請求金額を超えた場合はどうなりますか?
企業は元の請求書に直接修正を加えることは認められておらず、修正が必要な請求書の一覧、修正後の金額、および対応する修正後の税額を記載した修正請求書を別途発行しなければならない。






