
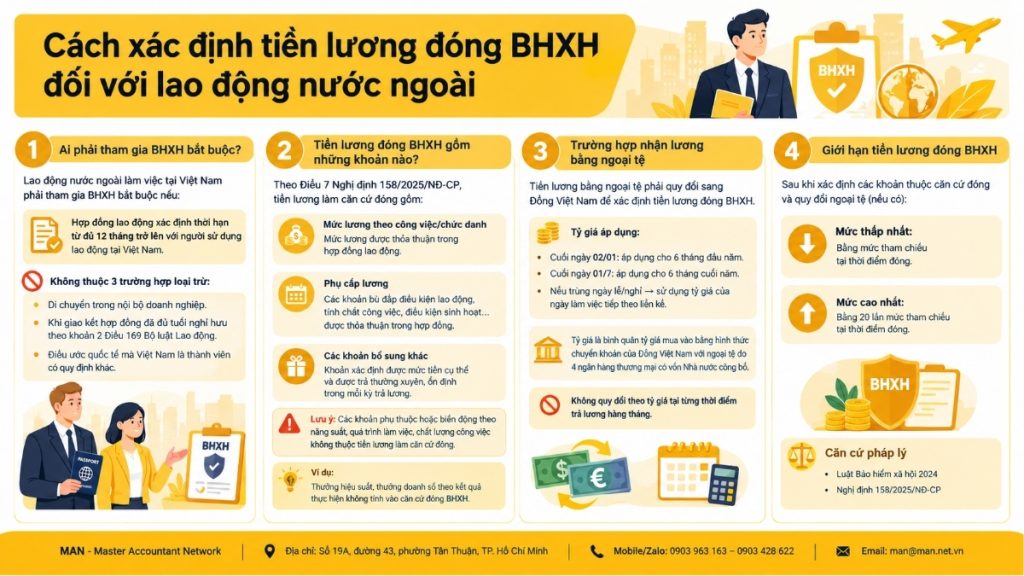
外国人労働者の社会保険料の計算は、多くの人事・給与部門、特に外国人専門家や管理職を多数雇用する外資系企業にとって混乱の種となっています。給与構成要素の誤った決定、為替レート換算時期の見落とし、控除対象手当の混同などは、いずれも過少支払い、誤った支払い、そして遡及的または遅延支払いのペナルティにつながる可能性があります。本稿では、法的根拠、給与構成要素、外貨換算方法、よくある間違いなどを体系的に解説し、外国人労働者を雇用する企業が各支払期間前に保険料を事前に見直すための手助けとなる情報を提供します。
外国人労働者の社会保険料算定額を正確に決定することが、なぜ遅らせることのできない喫緊の課題なのか?
以来 社会保険法2024 そして 政令158/2025/ND-CP 2025年7月1日より、外国人労働者に対する強制社会保険料の算定基準および給与額に関する規定が明確化されました。これは、外国人労働者を雇用するすべての企業が理解しておくべき法的根拠です。なぜなら、外国人労働者の社会保険料算定基準となる給与額の決定は、企業の財務上の義務に影響を与えるだけでなく、労働者の社会保障上の権利にも直接関わるからです。
企業が外国人労働者の社会保険料算定に使用する給与額を誤って決定した場合、実際に生じる3つの影響は以下のとおりです。
- 過少支払いまたは誤った支払いによる遡及徴収:社会保険庁は、企業に対し、差額と延滞利息の支払いを要求する権利を有する。
- 労働者の権利への直接的な影響:拠出金の算定基準として実際の賃金よりも低い賃金が用いられるため、外国人労働者の病気休暇、産休、退職金などの給付が削減される。
- 労働検査中のリスク:検査チームが最初に確認するのは、給与記録と雇用契約書および給与明細との間の不一致です。
したがって、外国人労働者の社会保険料の算定対象となる給与額は、問題が発生するまで待つのではなく、労働契約書や給与体系を作成する段階から決定しておくべきである。
外国人労働者の社会保険料算定に用いる給与額を決定するための法的根拠。
外国人労働者は、強制的な社会保険への加入が義務付けられている。
2024年社会保険法第2条第2項によれば、ベトナムで雇用されている外国人労働者は、ベトナムの雇用主と12ヶ月以上の有期雇用契約を結んで働く場合、強制的に社会保険に加入しなければならない。
しかし、すべての外国人労働者がこのカテゴリーに該当するわけではありません。外国人労働者の社会保険料算定のための給与額を決定する際には、以下の3つの例外に留意する必要があります。
- 社内異動(通常は海外の親会社から異動してきた専門家や管理職)。
- 当該人物は、労働契約締結時点で、2019年労働法第169条第2項に規定される定年年齢に達していた。
- ベトナムが締約国となっている国際条約に異なる規定が含まれている場合。
企業は、外国人労働者の社会保険料の算定対象となる給与を決定する前に、上記の3つの基準に従って、外国人従業員一人ひとりのファイルを精査する必要があります。
社会保険料の算定基準となる給与構成要素は、政令158/2025/ND-CP第7条に従って決定される。
強制加入の対象となる外国人労働者の場合、拠出金の算定基準となる給与は、雇用主が決定した給与制度に従って決定され、政令158/2025/ND-CP第7条に規定されているように、3つの構成要素からなります。
- 給与は職種または役職に基づいて決定されます。: 企業が定めた給与体系または給与表に基づき、雇用契約で合意された職務または役職に費やした時間に基づいて計算されます。
- 給与手当労働条件、仕事の複雑さ、生活環境、仕事の魅力度など、給与に反映されていない、または十分に反映されていない要素に対する補償。ただし、雇用契約書にその旨が明記されている場合に限る。
- その他の追加料金金額は具体的に定められており、各給与期間において定期的かつ一貫して支払われます。
外国人労働者の社会保険料算定における給与額を決定する際の重要なポイントは、さまざまな構成要素を区別することである。 家 そしてその金額 所属していない 拠出金の算定基準。手当または追加支給額は、労働生産性、作業工程、または作業実績の質に応じて変動します。
例えば: 業績ボーナス、月間売上ボーナス、 ではない これは、社会保険料の算定基準となる給与に含まれています。
外貨で給与を受け取る外国人労働者の社会保険料算定のための給与額の決定方法。
これは、外国人労働者の社会保険料の算定において最も具体的な側面である。なぜなら、外国人専門家や管理職の大多数は、契約に基づき外貨で給与を受け取っているからである。
政令158/2025/ND-CP第7条第5項によれば、労働契約書に記載された給与と従業員に支払われる給与が外貨建ての場合、社会保険料の算定基準となる給与は、4つの国営商業銀行の平均買入為替レートに基づき、銀行振込によってベトナムドンに換算されるものとする。
為替レートを決定する期間設定は、企業が最も見落としがちな点である。
- 為替レート 1月2日終業時 適用対象 年の最初の6か月.
- 為替レート 7月1日終業時 適用対象 年末の6ヶ月間.
- これらの2つの日付が祝日または休日と重なる場合、企業は翌営業日の為替レートを使用します。
したがって、外貨建て給与を受け取る外国人労働者の社会保険料算定基準額は、月々の給与支払時の為替レートではなく、年間2時点で固定されます。企業は、半年間にわたって誤った為替レートを適用しないよう、これらの2時点のレートを正しく更新する必要があります。
外国人労働者の社会保険料の所得上限額。
外国人労働者の社会保険料の算定基準となる給与は、すべての構成要素を決定し、外貨に換算した後(該当する場合)、2024年社会保険法に定められた下限額と上限額を遵守しなければならない。
- 最低レベル 決済時の基準価格と同等。
- 最高レベル 基準値の20倍に相当する。
基本給制度が廃止されるまでは、現行法で定められた基本給を基準額とします。これは、企業が社会保険機関に提出する申告書において、外国人労働者の社会保険料算定のための給与額を確定する前の、最終的かつ必須の手順です。
外国人労働者の社会保険料算定対象給与額を決定するための4段階の手順。
外国人労働者の社会保険料算定のための給与額を企業会計担当者が決定するのに役立つ4つのステップを以下に示します。
- ステップ1 – 対象の特定:労働契約、契約期間、契約締結時の年齢、および関連する国際協定(もしあれば)を確認し、外国人労働者が強制的な社会保険加入の対象となるかどうかを判断します。
- ステップ2 – 給与構成要素の分解:労働契約と給与体系を比較して、各収入項目を分類します。これは、役職に基づく給与、固定手当、安定した追加支払い、生産性に基づく変動(拠出基準には含まれない)です。
- ステップ3 – 通貨換算(該当する場合):4つの国営商業銀行からの送金の平均買値に基づいて、1月2日または7月1日時点の正しい為替レートを適用します。
- ステップ4 – 下限と上限を比較して拠出額を確定する:結果を最低基準値と最高基準値(基準値の20倍)と比較し、当該期間中の外国人労働者の社会保険料を確定します。
外国人労働者の社会保険料算定における給与額の決定に関するよくある間違い。
まず、業績賞与や販売賞与が、社会保険料の算定基準となる給与に含まれていることが挙げられます。これは最もよくある間違いで、外国人労働者の社会保険料の計算に使用される給与が、法律で定められた水準を上回ってしまう原因となっています。
第二に、外貨両替の際に、1月2日と7月1日に設定された固定為替レートではなく、給料日当日の為替レートが使用されていた。この誤りは、発覚するまで6ヶ月間も放置されることが多かった。
第三に、除外対象グループを省略すること。社内異動した従業員や定年退職年齢に達した従業員を、強制社会保険への加入義務のある従業員と混同すること。
第四に、変更が発生した際に基準水準を更新しないこと。これにより、外国人労働者の社会保険料算定のための給与額を決定する際に、誤った下限値または上限値が適用されてしまう。
外国人労働者の社会保険料の給与計算を最終決定する前に確認すべき事項。
外国人労働者の社会保険料の給与計算を最終決定する前に、以下の項目を簡単にチェックしてください。
- 外国人労働者は、2024年社会保険法第2条第2項に基づき、社会保険への加入が義務付けられていることを確認する。
- 参加資格のないケース(内部異動、定年退職、国際条約など)は除外する。
- 給与、手当、および追加支払いは、政令158/2025/ND-CP第7条に従って明確に分類してください。
- 生産性および業績に関連する変数を、決算基準から除外する。
- 外貨が外貨で支払われる場合は、正しい為替レートで、かつ適用される期限内に外貨を換算してください。
- 床面と天井面の高さを、現在の基準高さと比較してください。
詳細な審査作業量が膨大であることから、外国人従業員を抱える多くのFDI企業はこの解決策を選択している。 会計業務のアウトソーシング 外国人労働者の社会保険料の算定が常に最新の情報に基づき、最新の規制に準拠していることを保証するため、MAN(Master Accountant Network)のような専門的で経験豊富な組織に委託しています。これは、誤りのリスクがある社内部門に任せるよりも効果的です。
結論する
2024年社会保険法および政令158/2025/ND-CPに基づき、外国人労働者の社会保険料算定のための給与額を決定する際には、以下の3つの主要な点が重要となる。
- 適切なターゲット層を特定する。
- 給与の構成要素を正確に分解してください。
- 給与が外貨で支払われる場合は、正しい為替レートを使用して換算してください。
これらの柱のいずれかを無視すると、企業は賃金の過少支払いや誤った支払いのリスクにさらされ、従業員の権利に直接的な影響を与えることになる。
この作業では、単一の固定値ではなく、毎年2つの固定時点で労働契約、給与体系、為替レートを定期的に見直す必要があります。外国人労働者を雇用していて、社会保険料の算定方法がわからない場合は、MAN(Master Accountant Network)の専門家チームがサポートいたします。 tư vấn すべての給与記録を確認するか、完全なパッケージを導入する 外国企業向け会計サービス 外国人労働者に対する社会保険義務が、常に法令に基づき正確かつ最新の状態に保たれるようにするため。
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
外国人労働者の社会保険料計算に関するよくある質問
どの外国人労働者が、強制的な社会保険料の算定対象となる賃金の決定を受けるのでしょうか?
ベトナムの企業と12か月以上の有期雇用契約を結んで雇用されている外国人労働者。ただし、企業内異動の場合、契約締結時に定年退職年齢に達している場合、または国際条約で別途規定されている場合は除く。
外国人労働者の社会保険料の計算に使用される給与には、業績ボーナスや販売ボーナスが含まれますか?
いいえ。労働生産性、作業工程、または作業品質に基づいて変動する手当や追加支給金は、拠出金の算定基準となる給与には含まれません。
米ドルで給与を受け取る外国人労働者の社会保険料はどのように計算されますか?
この換算は、4つの国営商業銀行の銀行振込による平均買入レートに基づいており、1月2日(上半期に適用)と7月1日(下半期に適用)の時点で決定されます。
外国人労働者の社会保険料の上限額はありますか?
はい。最高金利は契約締結時の基準金利の20倍、最低金利は基準金利と同額です。
外国人労働者の社会保険料算定基準額を決定するにあたり、企業はどのような責任を負うのでしょうか?
雇用主は、社会保険料の算定基準となる賃金を正しく決定し、従業員負担分の保険料を控除し、同時に社会保険基金に納付する責任を負います。また、雇用契約、賃金体系、関連する為替レートを定期的に見直す必要があります。






