
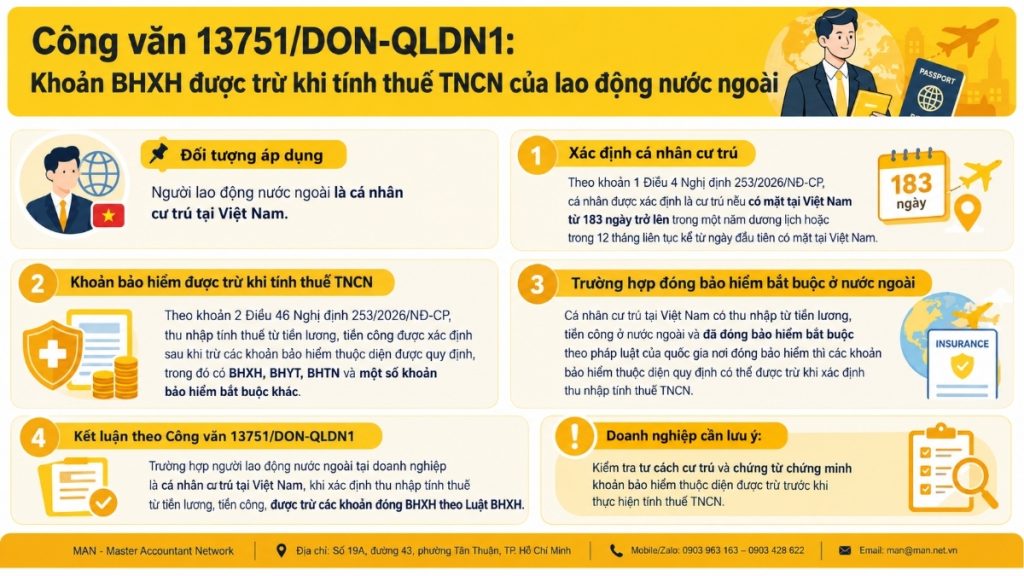
公式書簡13751/DON-QLDN1は、税務当局からの回答であり、外国人労働者を雇用する多くの企業が個人所得税(PIT)を納付する際に直面する共通の問題、すなわち、給与・賃金からの課税所得を決定する際に、外国人労働者の社会保険料を控除できるかどうか、また、この控除がどのような原則に基づいて適用されるかを明確にするものです。 政令253/2026/ND-CP 2026年度の課税年度から正式に施行されます。この記事では、新規則の法的根拠と実務上の適用について概説します。 公式文書13751/DON-QLDN1これにより、給与計算担当者は最初から正しく支払い処理を行うことができ、経費の不承認や従業員福利厚生費の過小評価を防ぐことができます。
なぜ公式文書13751/DON-QLDN1は給与計算担当者から特別な注目を集めているのでしょうか?
2026年7月1日より、個人所得税に関する政令253/2026/ND-CPが正式に施行され、2026課税年度以降の居住者の給与所得に適用されます。この法制度の変更により、外国人労働者を雇用する多くの企業は、個人所得税を計算する前にどの社会保険料を控除できるか、また、ベトナムで働きながら海外で義務的な社会保険料を払い続けている労働者のケースをどのように処理すべきかについて、大きな混乱が生じています。
2026年制定の公式文書13751/DON-QLDN1は、この質問に直接答えるものです。これは新しい法的文書ではなく、既存の規制に基づいた適用に関するガイダンスです。 税務行政法2025 この法律は政令253/2026/ND-CPに基づいているものの、外国直接投資企業、駐在員事務所、外国人専門家を雇用する企業が直面する一般的な状況に的確に対応しているため、非常に実用的な価値がある。
給与計算担当者にとって、通達13751/DON-QLDN1を十分に理解することは、2つの具体的なメリットをもたらします。1つは、支払期間からの課税対象個人所得を正確に計算し、年間税務申告時の遡及的な調整を回避できること、もう1つは、外国人労働者の給与記録が税務当局によって審査される際に、説明のための確固たる根拠を提供できることです。
公式書簡13751/DON-QLDN1で引用されている法的根拠
公式文書13751/DON-QLDN1に記載されているガイダンス全体は、3つの法的根拠に基づいています。すなわち、税務当局がガイダンスを提供する権限、個人の居住地を決定するための条件、および課税対象となる個人所得を計算する際の控除項目に関する規則です。
2025年税務行政法第38条:税務当局が指針を発出する根拠。
公式文書13751/DON-QLDN1は、主に2025年税務行政法第38条に規定されている税務行政機関の職務に基づいており、同条では税務当局が以下の職務を有することが明確に規定されています。
納税者に対し、税法を周知、広報、指導、説明すること。また、省および市レベルの行政サービスセンター、税務管理情報システム、マスメディアを通じて、税務行政手続き、自主的な納税奨励プログラム、優遇措置を公表すること。
そのため、公式文書13751/DON-QLDN1は、税務当局からの説明を得るための公式な手段として価値があります。これは法的文書ではありませんが、企業は同様のケースを処理する際に、一貫した適用基準として考慮する必要があります。
政令253/2026/ND-CP第4条第1項に規定されている個人居住要件。
公式書簡13751/DON-QLDN1の最初の重要なポイントは、外国人労働者が「居住者」のカテゴリーに該当するかどうかを判断することです。なぜなら、この公式書簡で示されているように、社会保険料の控除を受ける資格があるのは居住者のみだからです。政令253/2026/ND-CP第4条第1項には次のように規定されています。
暦年内またはベトナムへの入国初日から連続する12ヶ月以内に、ベトナムに183日以上滞在すること。入国と出国を繰り返す場合、入国日を1日、出国日を1日と数え、入国と出国が同日の場合は、滞在日数を1日と数える。
到着日と出発日は、入国管理局がパスポート、旅行書類、または個人の入国および出国目的に関連するその他の書類に記載した証明書に基づいて決定されます。ベトナムと滞在国間を頻繁に往来する外国人労働者については、給与担当者は、通達13751/DON-QLDN1に従って控除を適用する前に、入国および出国スケジュールを慎重に比較して居住ステータスを判断する必要があります。
保険料は、政令253/2026/ND-CP第46条第2項に基づき控除可能です。
個人の居住状況を確認した後、公式文書13751/DON-QLDN1は、給与および賃金からの課税所得を決定するために、政令253/2026/ND-CP第46条第2項を参照します。したがって、課税所得は、政令第8条に規定されている総課税所得から以下の金額を差し引いた額となります。
社会保険料、健康保険料、失業保険料、強制保険への加入が義務付けられている特定の業種および職業に対する職業賠償責任保険料、社会保険法に基づく任意社会保険料、健康保険法に基づく任意健康保険料、社会保険法に基づく補足退職保険料、任意退職保険購入、および生命保険。
したがって、公式文書13751/DON-QLDN1に基づく控除対象経費の範囲は非常に広く、上記の条項に記載されている正しい種類の保険であれば、強制保険と一部の任意保険の両方が含まれます。これは、外国人労働者の給与から控除を分離する際に、給与計算担当者が一行ずつ照合する必要のあるリストです。
強制保険料が海外で支払われる場合。
公式文書13751/DON-QLDN1で明確にされた最も重要な点は、外国人労働者の具体的なケースです。ベトナムに居住しながら海外で給与や賃金を得ており、保険料が支払われている国で定められた強制保険料を納付している個人です。政令253/2026/ND-CPは明確に規定しています。
ベトナムに居住する個人で、海外で給与所得を得ており、社会保険、健康保険、失業保険、特定の職業に対する職業賠償責任保険など、保険料を支払っている国で定められた強制保険料を支払っている場合、給与所得の課税所得を計算する際に、これらの保険料を課税所得から控除することができます。
通達13751/DON-QLDN1は、まさにこの点を企業にとって明確に解決しています。強制保険料がベトナムの社会保険法ではなく外国の法律に基づいて支払われた場合でも、従業員は、保険料が支払われた国の規制に従ってその「強制」の性質を証明できれば、ベトナムでの課税所得を計算する際に、この強制保険料を控除することができます。
公式文書の結論と、企業がどのようにそれを適用すべきか。
上記に基づき、公式書簡13751/DON-QLDN1は、政令253/2026/ND-CP第4条第1項に規定される居住者である外国人従業員の場合、給与所得の課税所得を算定する際に、納税者は2024年社会保険法に従って社会保険料を控除することが認められると直接結論付けています。これは、企業が2026年に外国人従業員のすべての給与記録に一律に適用するための指針となります。
外国人労働者の社会保険料控除額を決定するための手続き。
公式書簡13751/DON-QLDN1の精神を適切に実施するために、給与計算担当者は以下の4つの手順に従う必要があります。
- あなたの居住資格を確認してください: 入国および出国スケジュールを、政令253/2026/ND-CP第4条第1項の183日間の条件と比較してください。
- 現在加入している保険の種類を特定してください。 拠出金を、2024年社会保険法に基づく強制社会保険、健康保険、失業保険、または外国法に基づく強制保険料のいずれかに明確に分類してください。
- 裏付けとなる書類を準備する: 海外で支払われた保険契約については、当該国の規制で義務付けられていることを証明する書類と、当該期間中に実際に支払われた金額を証明する書類が必要です。
- 課税所得から直接控除する: 政令253/2026/ND-CP第46条第2項の計算式を適用し、課税所得総額から対象となる保険金額を差し引いてから、納付すべき個人所得税額を計算する。
例えば: B氏は、外国直接投資(FDI)企業に勤務する外国人専門家であり、2026年にベトナムに220日間滞在するため、居住者として認められます。B氏は、母国の法律に基づき、年間4,000万ベトナムドン相当の社会保険料を納付し続けており、ベトナムでの給与収入も得ています。
公式文書13751/DON-QLDN1のガイダンスによると、B氏が海外で支払った4,000万ベトナムドンの強制保険料は、ベトナムの個人所得税を計算する際に課税所得から控除できます。ただし、企業が当該国の規制で要求されるこれらの保険料の強制性を証明する完全な文書を保管していることが条件となります。
適用時期および有効日に関する注記。
政令253/2026/ND-CP第69条第1項によれば、この政令は2026年7月1日から施行されます。ただし、事業活動による所得および居住者の給与・賃金に関する規定は、2026課税年度から直ちに適用されます。つまり、公式文書に記載されているガイダンスは、文書の発効日からだけでなく、2026課税年度全体を通して適用されるということです。
外国人労働者を雇用する企業は、2026年初頭からのすべての個人所得税控除期間を見直し、社会保険料が公式書簡の趣旨に沿って控除されていることを確認するとともに、この文書の発行以前の期間に従業員から税金が源泉徴収されていた状況を回避する必要があります。
公的書類を申請する際によくある間違い。
まず、居住要件が見落とされています。一部の企業は、政令253/2026/ND-CP第4条第1項に規定されている居住要件を個人が満たしているかどうかを明確に確認することなく、外国人労働者に対して社会保険料の控除を行っています。
第二に、海外での義務的な保険加入を証明する書類の不足です。これは、公式文書を申請する際に最もよくある間違いで、企業が、その保険料が受入国の法律で義務付けられていることを証明する書類を提出せずに、保険料を直接控除してしまうケースです。
第三に、強制保険と任意保険の混同が見られます。海外で働く外国人労働者が支払う保険料すべてが控除対象となるわけではなく、国が定めた強制保険料のみが控除対象となります。
第四に、2026年度の課税期間開始以降、規制が適時に更新されていない。2026年度の課税期間から規制が遡及適用されるため、公式通知書の更新が遅れている企業は、過去の控除期間を再調整する必要が生じる可能性がある。
企業は規制遵守を確実にするために何をするべきでしょうか?
2026年には、2025年税務行政法、2025年個人所得税法、政令253/2026/ND-CP、および公式書簡13751/DON-QLDN1などのガイダンス文書など、税法が絶えず変更されるため、それらを継続的に更新し、各外国人労働者のファイルに正確に適用するには、継続的な専門リソースが必要です。
企業に外国人労働者の個人所得税に関する十分な専門知識を持つ経理部門がない場合、解決策は... 外国企業向け会計サービス MAN(マスター・アカウンタント・ネットワーク)のような専門機関の専門知識を活用することで、すべての控除と申告が最新のガイドラインに準拠していることを保証します。
複数の国から収入を得ている外国人労働者や、この書類の発行前に控除期間を見直す必要がある企業など、より複雑なケースについては、チームが対応します。 会計コンサルティングサービス MANのサービスを利用することで、特定の記録を相互参照することができ、税務調査の際に追徴課税の対象となるリスクを回避できます。
Đối với doanh nghiệp FDI hoặc văn phòng đại diện có quy mô nhân sự nước ngoài lớn nhưng muốn tối ưu chi phí vận hành bộ phận kế toán nội bộ, phương án thuê dịch kế toán ngoài このオプションは、大規模な社内チームを維持することなく、個人所得税政策のあらゆる変更に常に最新の状態で対応するのに役立ちます。
結論する
公式文書13751/DON-QLDN1は、外国人労働者を雇用する企業が直面する一般的かつ実際的な問題に対処しています。従業員が海外で支払った強制社会保険料は、従業員が政令253/2026/ND-CPに従って居住者であり、かつその保険料が強制であることを証明する完全な書類を所持している場合、ベトナムでの課税所得を計算する際に控除することができます。
これを適用する際に覚えておくべき3つの重要なポイント:
- 控除を検討する前に、正しい居住資格を確定する必要があります。
- 免責対象となる保険項目のリストは、政令253/2026/ND-CPの第46条第2項に厳密に準拠しています。
- また、2026年度の課税期間全体にわたって適用されるこの規制では、企業は当該文書の発行前にすべての控除期間を見直すことが義務付けられている。
MAN – マスターアカウンタントネットワークへのお問い合わせ タイムリーなアドバイスとサポートを!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
公式文書13751/DON-QLDN1に関するよくある質問
公式文書13751/DON-QLDN1は、どの組織を対象としていますか?
公式文書13751/DON-QLDN1は、政令253/2026/ND-CP第4条第1項に基づきベトナムに居住し、給与所得があり、社会保険料を納めている外国人労働者に適用されます。
ベトナムで個人所得税を計算する際、海外で支払った社会保険料は控除対象となりますか?
はい、個人が登録されている国で義務付けられている保険(社会保険、健康保険、失業保険、義務的な職業賠償責任保険など)であり、それを裏付ける書類があれば可能です。
居住要件を満たしていない個人は、公式文書に規定されている控除の対象となる可能性がありますか?
いいえ。公式書簡13751/DON-QLDN1で規定されている社会保険料の控除は、外国人労働者が政令253/2026/ND-CP第4条第1項に従って居住者であると判断された場合にのみ適用されます。
公式文書13751/DON-QLDN1および政令253/2026/ND-CPは、いつから発効しますか?
政令253/2026/ND-CPは、居住者の給与所得に関する規定を除き、2026年7月1日から施行されます。給与所得に関する規定は、2026課税年度から適用されます。公式書簡13751/DON-QLDN1は、この適用範囲に従った適用に関するガイダンスを提供します。
生命保険や任意退職年金保険は税控除の対象となりますか?
はい、任意退職保険拠出金および生命保険拠出金も、公式書簡13751/DON-QLDN1に記載されているように、政令253/2026/ND-CP第46条第2項に基づき控除対象となります。






