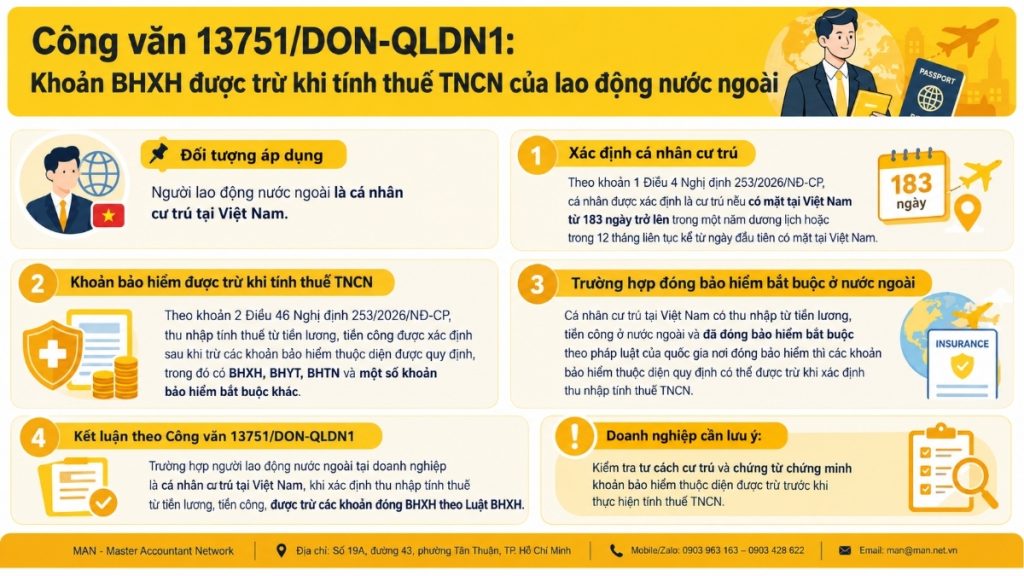
Официальное письмо 13751/DON-QLDN1 — это ответ налогового органа, разъясняющий распространенную проблему, с которой сталкиваются многие предприятия, нанимающие иностранных работников, при уплате подоходного налога с физических лиц: можно ли вычесть взносы на социальное страхование иностранных работников при определении налогооблагаемого дохода от заработной платы, и по какому принципу применяется этот вычет. Постановление 253/2026/ND-CP Официально вступают в силу с налогового года 2026. В данной статье обобщены все правовые основы и практическое применение новых правил. Официальный документ 13751/DON-QLDN1Это помогает бухгалтерам, занимающимся расчетом заработной платы, правильно обрабатывать платежи с самого начала, избегая отклонения расходов или занижения размера пособий для сотрудников.
Почему официальный документ 13751/DON-QLDN1 привлекает особое внимание бухгалтеров, занимающихся расчетом заработной платы?
С 1 июля 2026 года официально вступает в силу Указ 253/2026/ND-CP о подоходном налоге с физических лиц, который распространяется на доходы от заработной платы и окладов физических лиц-резидентов, начиная с 2026 налогового года. Это изменение в правовой базе вызвало значительную путаницу у многих предприятий, нанимающих иностранных работников, в определении того, какие взносы на социальное страхование иностранных работников могут быть вычтены до расчета подоходного налога с физических лиц, а также в вопросе о том, как поступать в случаях, когда работники продолжают платить обязательные взносы на социальное страхование за границей, работая во Вьетнаме.
Официальный документ 13751/DON-QLDN1 от 2026 года напрямую отвечает на этот вопрос. Это не новый юридический документ, а скорее руководство по применению, основанное на существующих нормативных актах. Закон об управлении налогами 2025 года Несмотря на то, что он основан на Постановлении 253/2026/ND-CP, он имеет большую практическую ценность, поскольку точно описывает типичные ситуации, с которыми сталкиваются предприятия с иностранными инвестициями, представительства и компании, нанимающие иностранных специалистов.
Для бухгалтеров, занимающихся расчетом заработной платы, глубокое понимание Циркуляра 13751/DON-QLDN1 дает два конкретных преимущества: точный расчет налогооблагаемого личного дохода за расчетный период, позволяющий избежать ретроактивных корректировок при ежегодном налоговом урегулировании; и надежную основу для объяснений налоговым органам при проверке платежных ведомостей иностранных работников.
Правовая основа, указанная в официальном письме 13751/DON-QLDN1
Все указания, содержащиеся в Официальном письме 13751/DON-QLDN1, основаны на трех группах правовых оснований: полномочиях налогового органа предоставлять разъяснения, условиях определения места жительства физического лица и правилах, касающихся вычетов при расчете налогооблагаемого личного дохода.
Статья 38 Закона об управлении налогами 2025 года: Основания для издания налоговыми органами руководящих указаний.
Официальный документ 13751/DON-QLDN1 в первую очередь основан на обязанностях органа налогового администрирования, изложенных в статье 38 Закона об администрировании налогов 2025 года, в которой четко указано, что налоговый орган имеет следующие обязанности:
Распространение, популяризация, разъяснение и разъяснение налогового законодательства налогоплательщикам; публичное раскрытие процедур налогового администрирования, программ стимулирования добровольного соблюдения налогового законодательства и льготного режима в центрах административного обслуживания на уровне провинций и коммун, в Информационной системе управления налогами и через средства массовой информации.
Именно поэтому официальное письмо 13751/DON-QLDN1 ценно как официальный канал для получения разъяснений от налоговых органов. Хотя это и не юридический документ, предприятиям все же следует рассматривать его как надежную основу для применения в аналогичных случаях.
Требования к личному месту жительства, изложенные в пункте 1 статьи 4 Указа 253/2026/ND-CP.
Первый ключевой пункт официального письма 13751/DON-QLDN1 заключается в определении того, относятся ли иностранные работники к категории «физических лиц-резидентов», поскольку только физические лица-резиденты имеют право на вычет взносов на социальное страхование, как это указано в данном официальном письме. Пункт 1 статьи 4 Указа 253/2026/ND-CP гласит:
Нахождение во Вьетнаме в течение 183 дней или более в течение календарного года или в течение 12 последовательных месяцев с первого дня прибытия во Вьетнам. Для лиц, въезжающих и выезжающих из страны, день прибытия считается одним днем, день отъезда считается одним днем, а если въезд и выезд происходят в один и тот же день, то это считается одним днем пребывания.
Даты прибытия и отъезда определяются на основании справки иммиграционных властей, содержащейся в паспорте, проездном документе или других документах, относящихся к цели въезда и выезда данного лица. Иностранным работникам, часто перемещающимся между Вьетнамом и страной пребывания, бухгалтеры, занимающиеся расчетом заработной платы, должны тщательно сравнивать графики их въезда и выезда, чтобы определить их статус проживания, прежде чем производить какие-либо вычеты в соответствии с Циркуляром 13751/DON-QLDN1.
Страховые взносы подлежат вычету в соответствии с пунктом 2 статьи 46 Указа 253/2026/ND-CP.
После определения статуса проживания физического лица, в официальном письме 13751/DON-QLDN1 указывается пункт 2 статьи 46 Указа 253/2026/ND-CP для определения налогооблагаемого дохода от заработной платы. Соответственно, налогооблагаемый доход равен общей сумме налогооблагаемого дохода, указанной в статье 8 Указа, за вычетом следующих сумм:
Взносы на социальное страхование, взносы на медицинское страхование, взносы на страхование от безработицы, взносы на страхование профессиональной ответственности для определенных отраслей и профессий, которые обязаны участвовать в обязательном страховании, добровольные взносы на социальное страхование в соответствии с Законом о социальном страховании, добровольные взносы на медицинское страхование в соответствии с Законом о медицинском страховании, дополнительные взносы на пенсионное страхование в соответствии с Законом о социальном страховании, приобретение добровольного пенсионного страхования и страхование жизни.
Таким образом, перечень вычитаемых расходов согласно Официальному письму 13751/DON-QLDN1 достаточно широк и включает как обязательное страхование, так и некоторые виды добровольного страхования, при условии, что они относятся к правильному типу, указанному в вышеуказанном пункте. Это список, который бухгалтеры по расчету заработной платы должны проверять построчно при разделении вычетов из заработной платы иностранных работников.
Случаи, когда обязательное страхование оплачивается за границей.
Наиболее важный момент, разъясненный в Официальном письме 13751/DON-QLDN1, касается конкретного случая иностранных работников: лиц, проживающих во Вьетнаме, но получающих доход от заработной платы за границей и участвующих в обязательных страховых взносах в соответствии с требованиями страны, где производится страхование. Указ 253/2026/ND-CP четко устанавливает:
В случае лиц, проживающих во Вьетнаме, получающих доход от заработной платы за границей и участвующих в обязательных страховых взносах, установленных страной, где они уплачивают эти взносы, таких как социальное страхование, медицинское страхование, страхование от безработицы и страхование профессиональной ответственности для определенных профессий, эти страховые взносы могут быть вычтены из налогооблагаемого дохода при определении налогооблагаемого дохода от заработной платы.
Именно этот вопрос окончательно решает для предприятий циркуляр 13751/DON-QLDN1: даже если обязательный страховой взнос уплачивается не в соответствии с Законом о социальном страховании Вьетнама, а в соответствии с иностранным законодательством, работники все равно имеют право вычесть этот обязательный страховой взнос при определении своего налогооблагаемого дохода во Вьетнаме, при условии, что они могут доказать его «обязательный» характер в соответствии с законодательством страны, где был сделан взнос.
Заключение официального письма и рекомендации по его применению предприятиями.
Исходя из вышеизложенного, в Официальном письме 13751/DON-QLDN1 делается прямой вывод: в случае иностранных сотрудников компании, являющихся физическими лицами-резидентами в соответствии с пунктом 1 статьи 4 Указа 253/2026/ND-CP, при определении налогооблагаемого дохода в виде заработной платы налогоплательщикам разрешается удерживать взносы на социальное страхование в соответствии с Законом о социальном страховании 2024 года. Это служит руководством для предприятий, которое следует применять единообразно ко всем данным о заработной плате иностранных сотрудников в 2026 году.
Порядок определения размера подлежащих вычету взносов на социальное страхование для иностранных работников.
Для надлежащего воплощения в жизнь положений Официального письма 13751/DON-QLDN1 бухгалтерам, занимающимся расчетом заработной платы, следует выполнить следующие четыре шага:
- Определите свой статус проживания: Сравните график въезда и выезда с условием 183 дней, указанным в пункте 1 статьи 4 Указа 253/2026/ND-CP.
- Укажите, какой вид страхования вы в настоящее время оплачиваете: Четко классифицируйте взносы как обязательное социальное страхование, медицинское страхование и страхование от безработицы в соответствии с Законом о социальном страховании 2024 года, либо как обязательные страховые взносы в соответствии с иностранным законодательством.
- Соберите подтверждающие документы: Для страховых полисов, оплаченных за границей, требуется документация, подтверждающая их обязательный характер в соответствии с законодательством данной страны, а также фактическую сумму уплаченных средств за указанный период.
- Вычтите это непосредственно из налогооблагаемого дохода: Применяя формулу, указанную в пункте 2 статьи 46 Указа 253/2026/ND-CP, вычтите сумму страхового возмещения, подлежащую выплате по страхованию, из общей суммы налогооблагаемого дохода перед расчетом подлежащего уплате подоходного налога с физических лиц.
Например: Г-н Б. — иностранный эксперт, работающий на предприятии, осуществляющем прямые иностранные инвестиции (ПИИ), находящийся во Вьетнаме в течение 220 дней в 2026 году, что дает ему право на статус резидента. Г-н Б. продолжает платить обязательные взносы на социальное страхование в соответствии с законодательством своей страны в размере, эквивалентном 40 миллионам донгов в год, а также получает доход от своей заработной платы во Вьетнаме.
Согласно указаниям, содержащимся в Официальном письме 13751/DON-QLDN1, обязательные страховые взносы в размере 40 миллионов донгов, уплаченные г-ном Б за границей, могут быть вычтены из налогооблагаемого дохода при расчете подоходного налога с физических лиц во Вьетнаме при условии, что предприятие сохранит полный комплект документов, подтверждающих обязательный характер этих взносов, как того требуют правила этой страны.
Время подачи заявления и примечания к дате вступления в силу.
В соответствии с пунктом 1 статьи 69 Указа 253/2026/ND-CP, настоящий Указ вступает в силу с 1 июля 2026 года. Однако положения, касающиеся доходов от предпринимательской деятельности и заработной платы/окладов физических лиц-резидентов, будут применяться немедленно, начиная с налогового года 2026. Это означает, что указания, содержащиеся в Официальном письме, будут действовать в течение всего налогового года 2026, а не только с даты вступления документа в силу.
Предприятиям, нанимающим иностранных работников, необходимо пересмотреть все периоды удержания подоходного налога с физических лиц, начиная с начала 2026 года, чтобы убедиться, что взносы на социальное страхование удерживаются в соответствии с духом Официального письма, избегая ситуаций, когда налоги удерживались с сотрудников в периоды, предшествовавшие изданию этого документа.
Распространенные ошибки при оформлении официальных документов.
Во-первых, игнорируется требование о проживании. Некоторые предприятия применяют отчисления на социальное страхование для иностранных работников, не проверяя четко, соответствует ли данное лицо требованиям к проживанию, изложенным в пункте 1 статьи 4 Указа 253/2026/ND-CP.
Во-вторых, отсутствие документов, подтверждающих обязательное страхование за рубежом. Это наиболее распространенная ошибка при подаче официального письма, когда предприятия напрямую удерживают сумму страхового взноса, не предоставляя документов, подтверждающих обязательность этого взноса в соответствии с законодательством принимающей страны.
Во-третьих, существует путаница между обязательным и добровольным страхованием. Не все страховые взносы, уплачиваемые иностранными работниками за границей, подлежат вычету; вычету подлежат только те, которые являются обязательными в соответствии с законодательством страны.
В-четвертых, правила не обновлялись своевременно с начала налогового периода 2026 года. В связи с ретроактивным применением правил, начиная с налогового периода 2026 года, предприятиям, которые медленно обновляют официальное письмо, возможно, придется пересматривать предыдущие периоды вычетов.
Что должны делать предприятия, чтобы обеспечить соблюдение нормативных требований?
В связи с постоянным изменением налогового законодательства в 2026 году, начиная с Закона об администрировании налогов 2025 года, Закона о подоходном налоге с физических лиц 2025 года и заканчивая Указом 253/2026/ND-CP и руководящими документами, такими как Официальное письмо 13751/DON-QLDN1, непрерывное обновление и точное применение этих законов к каждому делу иностранного работника требует постоянных профессиональных ресурсов.
Если у компании нет бухгалтерского отдела с достаточной квалификацией в области подоходного налога с физических лиц, работающих за границей, то решение заключается в следующем... полное бухгалтерское обслуживание Благодаря экспертной поддержке специализированных подразделений, таких как MAN – Master Accountant Network, мы гарантируем, что все вычеты и декларации соответствуют самым современным требованиям.
В более сложных случаях, таких как иностранные работники, получающие доход из нескольких стран, или предприятия, которым необходимо проверить периоды вычета налогов до выдачи этого документа, команда... консультационные услуги в области бухгалтерского учета Услуги компании MAN могут помочь в сопоставлении конкретных документов, что позволит избежать риска уплаты неуплаченных налогов во время налоговых проверок.
Для компаний, осуществляющих прямые иностранные инвестиции, или представительств с большим количеством иностранных сотрудников, желающих оптимизировать операционные расходы своего внутреннего бухгалтерского отдела, рекомендуется следующее решение: аутсорсинг бухгалтерских услуг Этот вариант помогает быть в курсе всех изменений в политике налогообложения личных доходов без необходимости содержать большую внутреннюю команду.
Заключить
Официальный документ 13751/DON-QLDN1 рассматривает распространенную и практическую проблему, с которой сталкиваются предприятия, нанимающие иностранных работников: обязательные взносы на социальное страхование, уплачиваемые работниками за границей, по-прежнему могут быть вычтены при определении налогооблагаемого личного дохода во Вьетнаме, при условии, что работник является физическим лицом-резидентом в соответствии с Постановлением 253/2026/ND-CP и имеет полный комплект документов, подтверждающих обязательный характер взносов.
Три ключевых момента, которые следует помнить при применении этого метода:
- Перед рассмотрением вопроса о вычетах необходимо определить правильный статус проживания;
- Перечень страховых пунктов, подлежащих вычету, строго соответствует пункту 2 статьи 46 Указа 253/2026/ND-CP;
- Согласно этому постановлению, которое будет действовать в течение всего налогового года 2026, предприятиям необходимо пересмотреть все периоды вычета налогов до выдачи соответствующего документа.
Свяжитесь с MAN – Master Accountant Network Для своевременной консультации и поддержки!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы об официальном документе 13751/DON-QLDN1
Какие организации подпадают под действие официального документа 13751/DON-QLDN1?
Официальный документ 13751/DON-QLDN1 применяется к иностранным работникам, являющимся физическими лицами, проживающими во Вьетнаме в соответствии с пунктом 1 статьи 4 Указа 253/2026/ND-CP, имеющими доход в виде заработной платы и отчислений в систему социального страхования.
Подлежат ли вычету взносы на социальное страхование, уплаченные за границей, при расчете подоходного налога во Вьетнаме?
Да, если это обязательное страхование, требуемое страной, в которой зарегистрирован человек, включая социальное страхование, медицинское страхование, страхование от безработицы, обязательное страхование профессиональной ответственности, и имеются подтверждающие документы.
Могут ли лица, не соответствующие требованиям к месту жительства, претендовать на вычет, предусмотренный в официальном письме?
Нет. Вычет взносов на социальное страхование, как указано в Официальном письме 13751/DON-QLDN1, применяется только в том случае, если иностранный работник признан физическим лицом-резидентом в соответствии с пунктом 1 статьи 4 Указа 253/2026/ND-CP.
С какой даты вступают в силу Официальный документ 13751/DON-QLDN1 и Указ 253/2026/ND-CP?
Указ 253/2026/ND-CP вступает в силу с 1 июля 2026 года, за исключением положений о доходах от заработной платы и окладов физических лиц-резидентов, которые применяются начиная с налогового года 2026; официальное письмо 13751/DON-QLDN1 содержит указания по применению в соответствии с данной сферой действия.
Подлежат ли налоговым вычетам полисы страхования жизни и добровольного пенсионного страхования?
Да, взносы на добровольное пенсионное страхование и взносы на страхование жизни также подлежат вычету в соответствии с пунктом 2 статьи 46 Указа 253/2026/ND-CP, как указано в Официальном письме 13751/DON-QLDN1.