外国企業向けの会計サービスは、単に帳簿作成や報告書の期日通りの提出にとどまりません。外国企業であるため、ほとんどの投資家は、ベトナムの会計、税務、投資に関する法律に関する知識を継続的に更新するための時間と人員が不足しています。これらの法律は頻繁に変更され、自国の慣行とは大きく異なります。このような理解不足は、行政罰のリスクを高めるだけでなく、企業がベトナムで事業を行う際に本来享受できるはずの正当な権利、例えば、利益を期日通りに本国に送金する権利、超過利息費用を繰り越す権利、税務当局による査定を受ける代わりに自己申告で納税申告を行う権利などを失うことにもつながります。本稿では、外国企業向けの会計サービスプロバイダーを選定する際の具体的な法的根拠、業務範囲、基準について概説し、経営者や会計責任者が最初から適切な判断を下せるよう支援します。
ベトナムに進出している外国企業が専門的な会計サービスを必要とする理由は?
外資系企業は、国内企業に比べて、以下の3つの点でより複雑な法的枠組みの中で事業を行っている。
- 適用された会計システム。
- 義務的な監査義務。
- また、海外の親会社または関連会社との国境を越えた取引も含まれます。
問題は、外国企業であるため、ベトナムの経営陣や会計チームはベトナムの法制度に精通しておらず、そのため、法的文書に規定された期限、条件、例外事項への対応能力が不足している点にある。これが、外国企業向けの会計サービスが、通常の会計サービスよりも常に高いレベルの専門知識を必要とする理由である。
外国企業が自社で会計部門を運営する際に直面する、3つの一般的な法的障壁。
まず、会計基準に違いがあります。外国人投資家はIFRSまたは自国の国内会計基準に精通していますが、ベトナムの法律では、企業会計基準に基づいて財務諸表を作成することが義務付けられています。 回覧99/2025/TT-BTC (2026年1月1日より有効、2026年1月1日以降に開始する会計年度に適用され、通達200/2014/TT-BTCに代わる。)専任チームなしで2つの報告システム間で同時変換を行うと、データの不一致が発生しやすくなります。
第二に、言語の壁と提出期限の問題があります。ベトナムの国家管理機関に提出する納税申告書や財務報告書はベトナム語(翻訳付きの場合あり)で提出する必要がありますが、親会社は社内管理に関する報告書を二言語で提出することを義務付けています。外国企業向けの会計サービスを利用して両方の報告に対応できない企業は、どちらの段階でも遅延が発生することがよくあります。
第三に、資格のある人材が不足している。会計法によれば、主任会計士は資格、認定、経験に関する基準を満たさなければならない。従業員数の少ない新設の外国直接投資企業は、この職種の人材をすぐに採用できないことが多く、外部委託を検討せざるを得ない状況にある。
外国企業は、ベトナムの会計および税務規制に精通していない場合、法的権利を失うことになる。
これはあまり議論されない結果ではあるが、実際の損害は行政罰金をはるかに上回ることが多い。外国企業は、必要な手続きを知らなかったり、遵守しなかったりするだけで、ベトナムの法律によって与えられた権利を失ってしまうのだ。
- 利益の適時送金権の喪失:通達186/2010/TT-BTCによれば、外国投資家は、監査済みの財務諸表と法人所得税申告書を直接管轄する税務当局に提出し、利益送金を税務当局に通知し、規定に従って損失を繰り越した後、累積損失がない場合にのみ、利益を送金することが認められています。この手続きを認識していない外国企業は、監査済み報告書の提出が遅れたり、通知の手順を省略したりすることが多く、その結果、当年度に親会社に送金されるべき利益が次期まで保留されることになります。
- 30% EBITDA しきい値を超える利息費用の繰越損失:第3条による 政令255/2026/ND-CP第16条親会社からの融資に起因する、基準額を超える利息費用については、繰延べを行い、後続の期間に段階的に控除することが認められますが、連続した移行期間は5年を超えてはならず、関連当事者取引が発生した期間にのみ適用されます。この期間を適切に管理しない企業、特に独自の会計年度や会計用語に慣れている外国企業は、原則として許容期間内であっても、控除を受ける権利を完全に失う可能性があります。
- 自己申告による納税申告の権利の喪失、税務当局による査定に置き換えられる: 税務行政法第108/2025/QH15号 (2026年7月1日より施行、税務行政に関する法律第38/2019/QH14号に代わる)納税者は、移転価格の決定方法の分析、比較、および選択を証明する義務を負う。この文書を提出しない外国企業は、自社のコストと取引価格を独自に決定する権利を失い、税務当局が課す評価を受け入れなければならない。この評価額は、多くの場合、企業自身が算出した数値よりも不利なものとなる。
外国企業にとって、不適切な会計サービスを選択するリスク。
外国企業にとって、能力の低い会計事務所を選ぶことは、3つの直接的な結果をもたらします。
- 当該財務諸表は、独立監査人による限定付意見の対象となっている。
- 税務調査の際に、納税申告書が再評価された。
- さらに深刻なことに、その企業は窮地に陥る。 会計規則違反 彼らは政令41/2018/ND-CP(政令132/2026/ND-CPにより改正および補足され、2026年5月21日から施行)に基づく行政罰の対象となる可能性があり、これは投資証明書の更新資格にも影響を与える可能性があります。
外国企業の場合、これらの違反の大部分は意図的なものではなく、ベトナム法の具体的な期限や条件に関する事前の警告が不足していたことに起因する。
外国企業が会計サービスを利用するための法的義務。
外国企業にとって会計サービスを選ぶことは、単なる商業的な判断ではなく、契約締結前に経営者が理解しておくべき多くの法的義務が伴います。以下に挙げる3つの義務は、ベトナムの法制度に由来しない外国企業がしばしば見落としたり誤解したりする点であり、同時に税務当局や独立監査人が最初に確認する点でもあります。
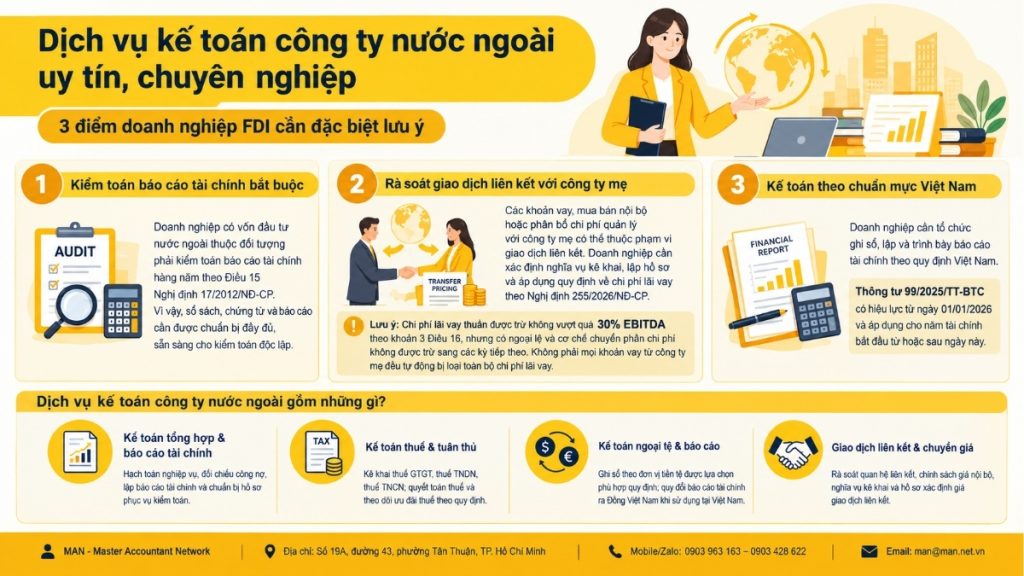
外国投資を受けている企業には、独立監査が義務付けられています。
独立監査法を規定する政令17/2012/ND-CPによれば、外国投資資本を有する企業は年次財務諸表の監査を受けることが義務付けられています。これは小規模な国内企業とは根本的に異なる点です。したがって、 フルサービス会計 外国企業の場合、税務当局の最低限の要件を満たすだけでなく、記録、文書、帳簿が常に独立した監査に対応できる状態にあるようにシステムを設計する必要がある。
外国の親会社から資本を借り入れる際に、関連当事者取引を申告する義務。
ベトナムに進出している外国企業のほとんどは、海外の親会社との間で借入、内部販売、または管理費の配分といった取引を行っています。これらは、関連当事者取引を行う企業の税務管理に関する政令255/2026/ND-CP(2026年7月1日施行、政令132/2020/ND-CPおよび政令20/2025/ND-CPに代わる)に基づき、関連当事者取引とみなされます。したがって、当該企業は… 移転価格文書化ファイルを作成する。 また、本政令第16条第3項に規定する、純利息費用がEBITDAの30%を超えないという基準を遵守しなければならない。外国企業に対する適切な会計サービスには、この義務を精査する能力が含まれていなければならない。なぜなら、親会社からの未報告の融資は、法人所得税の精算時に、関連する利息費用全体が否認される結果となる可能性があるからである。
外国企業向けの会計サービスには、どのようなサービスが含まれますか?
外国企業向けの包括的な会計サービスパッケージは、単なる簿記業務だけでなく、以下の4つの業務グループを網羅するべきである。
ベトナムの基準に準拠した一般会計および財務報告。
これには、月次取引の会計処理、買掛金と売掛金の照合、2026年度以降の会計年度に適用される通達99/2025/TT-BTCに従った年次財務諸表の作成、および独立監査のための財務諸表に対する注記の作成が含まれます。FDI企業の場合、関連当事者および親会社との取引に関する注記は、監査を待つことなく、会計年度の開始時から透明性をもって提示する必要があります。
税務会計および申告義務の遵守。
これには、付加価値税申告書、四半期ごとの法人所得税暫定申告書、法人所得税最終精算書、外国人従業員の個人所得税申告書の提出、および投資登録証明書に基づいて外国直接投資企業が享受する税制優遇措置(地理的地域または投資奨励分野に基づく税制上の免除および減免)の監視が含まれます。
外貨建て会計処理および二言語レポートの換算。
会計法では、主要な取引が外貨で行われる会計単位は会計通貨を選択できると定められているが、ベトナムの国家管理機関に提出する財務諸表はベトナムドンに換算する必要がある。外国企業向けの会計サービスでは、会計に使用する通貨での記録の維持と、取引時の正しい為替レートに換算した報告書の作成という2つのプロセスを同時に処理する必要がある。これにより、親会社との報告書統合時に計算ミスが生じる可能性のある為替レートの不一致を回避できる。
外国企業に対する関連当事者取引および移転価格に関する助言を提供する。
これは、外国企業向けの専門的な会計サービスと一般的な会計サービスとの最も重要な違いです。すなわち、所有権構造を精査して関連当事者関係を特定し、独立企業間原則に沿った社内取引価格設定方針を策定し、税務申告期限内に移転価格文書を作成することです。
外国企業にとって信頼できる会計サービスプロバイダーを選ぶための5つの基準。
法的能力および専門資格
会計サービス資格証明書および申請担当者の会計実務証明書を確認してください。これは必須要件であり、付加的なものではありません。
外国直接投資(FDI)申請および国境を越えた取引の処理に関する経験。私
これまで様々な投資国(日本、シンガポール、中国、マレーシアなど)の外国企業向けに会計サービスを提供してきた実績のある企業は、各親会社の具体的な報告要件を十分に理解しているだけでなく、国際的な慣行に従って関連当事者取引に関する書類をどのように提示すべきかも熟知している。
独立監査人や税務当局と協力できる能力。
外国直接投資企業は年次監査を受けることが義務付けられているため、外国企業向けの会計サービス提供者は、企業自身に任せるのではなく、監査人と積極的に直接連携し、データを説明し、正式な監査報告書が発行される前にタイムリーな調整を行う必要がある。
財務データセキュリティ手順
海外親会社の会計データは、多くの場合、極めて機密性の高い情報(売上原価、海外専門家の給与規定など)です。サービス提供者は、契約において明確なアクセス制御手順と機密保持義務を定める必要があります。
単に突発的な問題に対処するだけでなく、長期的なコンサルティングを提供する能力。
外国企業向けの優れた会計事務所は、税務当局からの要請を受けてから対応するのではなく、監査期限が近づいている、利息費用の控除対象となる限度額に近づいている、税制が変更されたなど、潜在的なリスクについて企業に積極的に警告を発します。
外国企業向け会計サービスの参考価格表。
会計サービス料金表 外国企業の場合、予算は作成される文書の規模と関連当事者取引の複雑さに応じてパッケージ化されます。以下の表は参考情報であり、企業がコンサルティング会社と直接契約する前に予算を概算する際の参考としてご利用ください。
| サービスパッケージ | 適切な候補者 | 作業範囲 | 参照料金 |
| 基本 | 駐在員事務所、新設企業、収益がまったくない、またはごくわずかな企業。 | 記録管理、営業許可税の申告、および事業運営に関する報告を行う。 | 3,000,000~5,000,000ベトナムドン |
| 標準 | 貿易やサービス業に従事する外国直接投資企業は、安定した収益を生み出し、複雑な関連会社間取引を行わない。 | 一般会計、四半期ごとの付加価値税および法人所得税の申告、ならびに年間税務処理のサポート。 | 6,000,000~12,000,000ベトナムドン |
| 高度な | FDI企業とは、外国の親会社から資金を借り入れたり、取引を行ったりする製造企業のことである。 | 標準パッケージには、関連当事者取引のレビューと、独立監査人との連携支援が含まれています。 | 12,000,000~25,000,000ベトナムドン |
| 専門分野別FDI | 多数の関連会社間取引を行う多国籍企業は、親会社への報告を二言語で行う必要がある。 | アドバンストパッケージには、関連当事者取引価格決定文書の作成、30% EBITDA基準値に関するコンサルティング、および定期的な二言語レポートが含まれます。 | 実際のプロジェクトの詳細に基づいて、別途お見積もりをご提示いたします。 |
注記: 上記の料金表は参考価格です。実際の料金は、月間作成文書数、追跡対象となる関連当事者取引数、各企業の具体的な二言語報告要件によって変動する場合があります。正確な見積もりについては、MANまでお問い合わせください。
自社で会計部門を構築する場合と比較した、会計業務を外部委託するメリット。
ベトナム市場に新規参入する中小規模の外国直接投資企業には、以下の方法が推奨されます。 会計業務のアウトソーシング 社内に経理部門を設置することは、一般的に以下の3つの点で有利である。
- 固定費の削減:事業が安定した収益規模に達するまでの期間は、経理部門全体の給与、保険料、研修費用を支払う必要がない。
- 従業員の突然の離職リスクを軽減:会計期間中に主任会計士や一般会計士が辞任することは、会計スタッフが1~2名しかいない企業にとって深刻な業務リスクとなります。外国企業向けのアウトソーシング会計サービスを利用すれば、バックアップチームのおかげでこのリスクを完全に排除できます。
- 関連当事者取引と監査に関する専門知識にすぐにアクセスできます。社内スタッフを一から育成する代わりに、企業は既に多くの類似案件を扱っているチームを活用できます。
外国企業向け会計サービス導入の手順。
MAN(Master Accountant Network)におけるサービス導入プロセス:
- ステップ1 – 現状調査:投資登録証明書、所有権構造、親会社との融資契約、および現在の会計記録(事業が既に運営されている場合)を確認します。
- ステップ2 – 会計システムの構築と関連当事者取引の分類:適用可能な会計方法、記録に使用する通貨を決定し、個別に追跡する必要のある関連当事者関係を特定します。
- ステップ3 – 会計システムの運用と定期的な申告:月次会計、付加価値税申告、四半期ごとの法人所得税の仮納付。
- ステップ4 – 年次財務諸表の作成と独立監査人との連携:財務諸表と注記を作成し、監査人と協力して監査報告書が期日通りに発行されるようにします。
- ステップ5 – 税務処理と関連当事者取引文書の完成:法人所得税申告書、関連当事者取引付録を提出し、将来の監査に備えて裏付けとなる文書を保管します。
結論する
結局のところ、ベトナムにおける外国企業の権利に対するリスクと損失の大部分は、意図的な不正行為から生じるのではなく、外国企業が慣れ親しんだ法制度とベトナムの法制度との間のギャップから生じている。ベトナムの法制度では、利益移転の各条件、利息費用移転の各期限、関連当事者取引の申告義務がそれぞれ個別の文書に明記されており、毎年変更される可能性がある。外国企業向けの会計サービスは、以下の3つの特定の義務に縛られているため、マス会計サービスモデルで運営することはできない。
- 親会社への報告にあたっては、ベトナムの会計規制を遵守すること。
- 独立した年次監査は義務付けられています。
- また、国境を越えた融資関係や費用配分がある場合は、関連当事者間取引を申告する必要があります。
海外子会社の事業開始当初から適切な会計サービスプロバイダーを選定した企業は、状況を改善するには手遅れになってから権利を失っていたことに気づくのではなく、すべての法的権利を保持することができる。
貴社がアウトソーシングを検討されている場合、または現在の会計システムを見直したい場合は、MANの専門家チームがお手伝いいたします。 会計コンサルティングサービス 企業の特定の業界および投資資本規模に適しています。
MAN – マスターアカウンタントネットワークへのお問い合わせ 専門家のアドバイスとサポートをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. レ・ホアン・トゥエンn – MAN(マスター・アカウンタント・ネットワーク)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
外国企業向け会計サービスに関するよくある質問
外国企業にとって会計サービスの利用は義務ですか?
アウトソーシングは義務ではありませんが、企業は会計法で定められている通り、資格を有する主任会計士を置く必要があります。社内に資格のある人材がいない場合、外国企業向けに会計業務を行う資格証明書を保有する機関から会計サービスを委託することは、合法かつ一般的な選択肢です。
外資系企業は財務諸表の監査を受ける義務がありますか?
はい。外資系企業は、売上高や総資産額に関わらず、独立監査に関する規制に基づき、年次財務諸表の監査を受けることが義務付けられています。
外国企業に勤務する会計士は、外貨建ての取引を記録することができますか?
主な事業が外貨で行われている企業は、会計法に従って会計通貨を選択することができるが、ベトナムの国家管理機関に提出する財務諸表は、ベトナムドンに換算しなければならない。
外国の親会社からの借入は、利息費用の控除可能性に影響しますか?
はい。親会社からの融資は通常、関連当事者取引として識別され、その場合、純利息費用は政令255/2026/ND-CP第16条第3項に規定されているEBITDAの30%を超えないという制限の対象となり、関連当事者取引価格決定文書に記載する必要があります。
会計慣行に関して、外国企業は国内企業よりも権利を失う可能性が高いのはなぜでしょうか?
外国企業はベトナムの法制度の下で事業を行っていないため、自社の権利に関連する条件や手続きについて理解が不足している場合が多い。例えば、通達186/2010/TT-BTCに基づく利益の本国送金権は、監査済み報告書の提出と税務当局への適切な順序での通知を必要とする。また、政令255/2026/ND-CPに基づく30% EBITDAの閾値を超える利息費用の繰り越し権は、企業が5年間適切な会計記録を保持している場合にのみ有効となる。たとえ取引が完全に合法であっても、条件を一つでも満たさないと権利を失うことになる。