
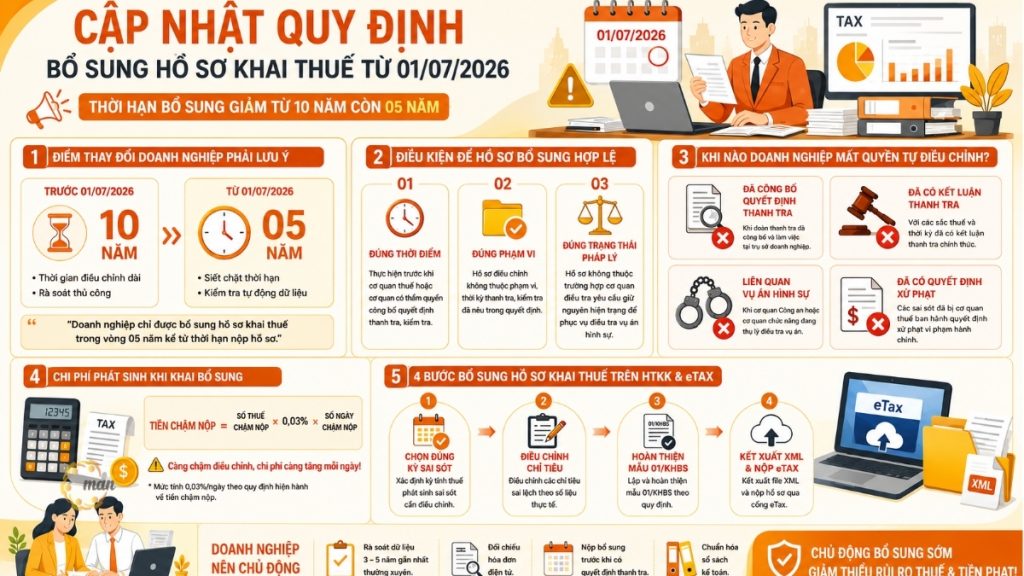
2026年7月1日より、改正税務行政法が施行され、ベトナムのビジネス界は正式に新たな局面を迎えます。包括的なデジタル化が進む中で、税額控除の期限やそれに伴う罰則の根本的な変更により、税務申告書類の補足が最も注目されるトピックの一つとなっています。
企業会計担当者は、補足税務申告の期限に関する規制を常に最新の状態に保ち、理解しておく必要があります。これは、企業が重い行政罰を回避できるだけでなく、専門家としてのコンプライアンス遵守を示すことにもつながります。本稿では、企業会計業界向けに、最も包括的で詳細な概要を提供します。
2026年7月1日からの税務申告書の補足提出期限:10年から5年に短縮。
すべての企業と会計担当者が理解しておくべき最も重要な変化は以下のとおりです。 2019年税務行政法 現在、確定申告書の補足提出期限は10年間で、これは修正や調整を行うための期間となっている。しかし、2026年7月1日からは、税務当局の自動監査のスピードに対応するため、この権利は大幅に短縮される。
改正税務行政法第12条第5項に規定されているとおり。
具体的には、納税者が税務当局に既に提出した納税申告書またはその他の支払いに誤りや漏れを発見した場合、納税申告書を補足できるのは5年間のみです。この期間は、該当する課税期間の納税申告書の提出期限が過ぎた日から起算されます。
期間を10年から5年に短縮することで、企業のデータ保存およびレビューシステムに多大な負担がかかります。そのため、会計業務はエラーのないものでなければなりません。これは、企業がこれまで以上に厳格な内部統制プロセスを導入する必要があることを意味します。
補足的な納税申告書類の提出が法的に受理されるための条件。
税務申告書の修正が法的に有効であり、税務当局に積極的な調整として認められるためには、企業は次の3つの前提条件を満たす必要があります。
- タイミング:これは、税務当局または管轄機関が検査または監査を実施する決定を発表する前に行わなければなりません。
- 文書の範囲:修正された文書は、決定書に明記されているとおり、検査または監査の範囲または期間に含まれてはならない。
- 法的地位:当該ファイルは、捜査機関が刑事事件の捜査を円滑に進めるために現状のまま保管することを要求するカテゴリーには該当しない。
税務調査後に納税申告書類を補足するための特別なケース。
2026年改正法の新たな、極めて人道的でありながらも課題の多い側面は、監査対象期間に関連する誤りが発見された場合の責任追及の仕組みである。第12条第5項d号は、このケースに関する個別のロードマップを規定している。
納税者が、監査の範囲に関連する誤りを発見し、その結果、納税額が増加したり、免除、減額、または還付される税額が減少したりする場合でも、事業者は説明書という形で納税申告書を補足することが認められています。
これらの説明文書の取り扱い手順は以下のとおりです。
- 同社の会計担当者は、税務当局に対し、誤りに関する説明を積極的に提出している。
- 税務当局は、説明文書の妥当性を審査する責任を負っている。
- 承認された場合、税務当局は調整を認める公式通知を発行する。
注記: 調整は認められるものの、この場合、納税者は税務当局が検査によって違反を発見した場合と同様に、規定に従って処理される。これは、公平性を確保し、検査終了後に抜け穴を利用して納税義務を逃れることを防止することを目的としている。
企業が追加の税務申告書類を提出することが認められないのはどのような場合ですか?
2026年には、企業が自主規制を行う権利が完全に停止されるレッドラインが明確に規制によって定められる。企業は、以下の4つの一般的な状況において、税務申告書類を補足することが一切認められなくなる。
- 記録は本部での検査の範囲内です。検査チームが決定を発表し、現地での作業を開始した後は、検査内容に対するその後のいかなる変更も自主的なものとはみなされません。
- 公式検査報告書は、以下の結論を下しました。公式報告書が発行された税金および期間に関して、当該事業者はシステム上のデータを恣意的に変更する権利を失っています。
- 刑事事件に関して:これは、警察またはその他の関係当局が、当該税務ファイルに直接関連する事件を捜査している場合に適用されます。
- 行政処分が科されました。これらの誤りは、税務当局による法的拘束力のある行政決定によって正式に認定されました。
追加の納税申告書を提出した場合、罰則を受けるのでしょうか?
会計士にとって最大の疑問は、しばしば発生する費用に関するものです。2026年の税制は引き続き自己規律を奨励する一方で、先延ばしに対しては非常に厳しい姿勢をとっています。
行政処分が免除されるケース。
企業は、当局が本社での査察実施を決定する前に、自主的に納税申告書類を補足すれば、行政罰の対象とはなりません。ただし、この免除を受けるには、以下の3つの必須事項を遵守する必要があります。
- 未納の税金全額を州予算に納付してください。
- 発生した延滞金はすべてリアルタイムで支払ってください。
- 税務当局の専門的な措置によって発覚する前に、必要な透明性のある説明手続きをすべて完了してください。
追加の納税申告書類を提出する際の延滞金の計算方法。
調整を遅らせると、企業のコストは日々増加します。延滞金の計算式は以下のとおりです。
|
延滞税額 = 未納税額 × 0.03% × 延滞日数 |
この場合、延滞日数は、最終納税期限の翌日から実際の納税日までの日数で計算されます。
詳細を参照: 納税申告書の提出遅延に対する罰則。
正確な納税申告書を作成するために必要な書類。
電子システム上での円滑かつ確実な納税申告手続きを実現するため、経理部門は必要な法的文書一式を準備する必要があります。以下に、納税申告に必要な書類の概要を示します。
| ファイル | 状態 | 利用目的 |
| 補足申告書 | 義務的 | エラーが発生した期間に応じて、データを正しく更新してください。 |
| 説明フォーム01/KHBS | 義務的 | 数値の増減、つまり違いを説明してください。 |
| 詳細説明ファイル | 義務的 | エラーの実際の原因(客観的または主観的)を明確かつ具体的に述べてください。 |
| 書籍、請求書、および関連書類。 | 状況に応じて | 必要に応じて、これを基準として新しいデータを比較してください。 |
| 未払い債務の支払い証明(該当する場合) | 義務的 | 追加の財務義務の履行確認。 |
補足的な税務申告書類は、申告額、会計書類、実際の財務上の義務の間で一貫性のある同期されたデータを用いて、徹底的に作成する必要があります。書類、特に説明や補足的な裏付け書類が欠落している場合、税務当局からさらなる説明を求められたり、処理時間が長引いたりする可能性があります。したがって、企業は提出前に書類を慎重に確認し、円滑かつ法令遵守に基づいた税務申告手続きを確保し、潜在的なリスクを最小限に抑える必要があります。
HTKKおよびeTaxシステムにおける納税申告書類の補足に関する手順。
2026年には、電子請求書データの包括的な同期により、HTKKソフトウェアとeTaxポータルへの納税申告記録の追加はより直感的になったものの、絶対的な正確性が求められるようになった。
ステップ1:エラーが発生した正しい課税期間を特定し、選択します。
これは非常に重要な手順です。会計担当者は、エラーが発生した正しい申告期間を選択し、「補足申告」オプションを選択する必要があります。過去の年度のエラーについて、当年度に修正申告を行うことは絶対に避けてください。
ステップ2:実際の業績指標の差異を調整する。
システムは直近に提出された数値を表示します。会社の会計担当者は、該当する欄に正しい数値を入力します。税務申告書を補足する際、システムは自動的に税額の差額を再計算し、延滞金の見積額を算出します。
ステップ3:フォーム01/KHBSに記入する
会計担当者は、請求書の誤り、税率の適用ミス、添付書類の不足など、エラーの原因について詳細な説明を提供する必要があります。この段階での透明性と誠実さは、税務当局から直接説明を求められる可能性を最小限に抑えるのに役立ちます。
ステップ4:XMLを生成し、eTax経由で送信する
税務申告書を標準のXML形式でエクスポートし、会社のデジタル署名を使用して税務総局のシステムに送信してください。送信後、該当する追加税額があれば直ちに納付してください。そうすることで、システムが延滞金の計算を直ちに停止します。
各税金の種類ごとに、補足的な納税申告書を提出してください。
税の種類ごとに固有の特徴があり、会計士は調整を行う際にそれらを認識しておく必要があります。
付加価値税(VAT)申告書類の補足
これは最も一般的なケースで、通常は発行請求書の記載漏れや無効な受領請求書の混同が原因です。税務申告書の補足によって次期に繰り越される控除対象VAT額が増加する場合、会計担当者はこの金額が当期の税務申告書に正確に反映されていることを確認する必要があります。
法人所得税(CIT)申告書類の補足
法人所得税の誤りは、多くの場合、経費の計上が不十分で請求書などの裏付けとなる書類が不足していたり、会計記録と税務記録の収益に不一致があったりすることに起因する。こうした違反は、適切に対処しなければ、多額の追徴課税や延滞金につながる可能性がある。
個人所得税申告書(PIT)の補足書類
これには、従業員の納税者番号の誤り、扶養家族に関する情報の欠落、個人控除の計算ミスなどが含まれることが多い。早期に修正することで、従業員の権利と会社の評判を守ることができる。
企業の会計担当者が税務申告を行う際によく犯す一般的な間違い。
相談およびサポートのプロセス中に、 MAN – マスター会計士ネットワーク 私たちは、税務申告を無効にしたり、逆効果にしたりする4つのよくある間違いを特定し、指摘しました。
- 内部会計調整のみ:会計担当者がソフトウェア上で調整を行ったものの、税務当局への書類提出を忘れてしまうケース。内部データと税務データに差異が生じた場合、企業は高リスク企業リストに掲載されることになります。このような場合、企業は積極的に専門家の助言を求めるべきです。 会計記録再構築サービス データシステム全体を整理し、標準化する。
- 調整期間の誤り:会計担当者は、エラーが発生した正確な時点に戻るのではなく、現在の期間に調整してしまいました。これにより、複数年にわたる税務データの論理的な一貫性が損なわれます。
- 延滞金の支払いを忘れた場合:未払いの税金と延滞利息を支払わずに納税申告書のみを提出すると、システムは債務を保持し続け、延滞金を毎日計算します。
- 「監査が来るまで待つ」という考え方は、最も危険な間違いです。2026年には自動化された管理技術が導入され、税務当局は容易に不一致を検出できるようになります。監査決定が下されるまで納税申告書の補足を待つと、非常に高額な罰金が科せられることになります。
税務申告書の見直しと補足のための効果的な戦略。
契約期間が5年に短縮されたため、企業は自社を守るために積極的な見直し戦略を策定する必要がある。
- 重要な分野を優先的に検討する:過去3~5年間の記録を精査することに重点を置く。特に、売上高の大幅な変動や利益率の異常な急激な低下が見られた期間に注意を払う。
- 支払書類の確認:2,000万ベトナムドンを超えるすべての購入請求書に、有効な非現金支払書類が添付されていることを確認してください。書類が不足している場合は、速やかに税務申告書を補足し、該当経費が否認されるようにしてください。
- 電子請求書の照合:税務総局のポータルサイトのデータを定期的に使用して会計記録と照合し、申告書における出力請求書の漏れや入力請求書の重複を回避します。
絶対的な安全性を確保するため、多くの企業が積極的にこうしたサービスを求めている。 会計サービス MAN(Master Accountant Network)のような評判が高く経験豊富な企業は、税務監査開始前に定期的な健全性チェックを実施することができます。
確定申告に関するよくある質問
はい。現在、補足申告書や説明書(01/KHBS)の作成から、申告書の提出、延滞金の賦課まで、ほぼすべてのプロセスがeTaxポータル(100%)を通じてオンラインで行われています。
企業が税務当局による調査や監査の決定が発表される前に、自主的に誤りを発見し、補足的な納税申告書類を提出した場合、一般的に行政罰の対象とはなりません。ただし、企業は法律で定められたとおり、未納税額全額と延滞利息を支払わなければなりません。
企業が、本社で既に調査を受けている場合、公式な調査結果が出ている場合、行政処分を受けている場合、または刑事捜査の対象となっている場合は、独自に調整を行うことは認められません。これらの場合、調整は管轄当局の要請または指示があった場合にのみ行うことができます。
税務管理の原則によれば、企業は誤りが発生した課税期間に遡って税務申告書を補足する必要があります。現在の期間に直接修正を加えると、年度間の申告データが歪められ、税務当局が電子システム上でデータを照合する際にリスクが生じる可能性があります。
はい。現地監査を実施する決定がなされない限り、納税者は新たな誤りを発見した場合、同一課税期間について複数の補足申告書を提出する権利を有します。 オンラインで納税申告書を提出することは可能ですか?
税務調査前に追加の納税申告書を提出した場合、罰則を受けることはありますか?
企業が追加の税務申告書類を提出することが認められないのはどのような場合ですか?
企業は、誤りを当期中に訂正すべきか、それとも誤りが発生した期間に訂正すべきか?
追加の税務申告書を複数回提出することは可能ですか?
結論する
2026年7月1日から納税申告書の提出を義務付ける新規則は、政府が経営管理を強化し、企業に高い正確性を求めるという明確なメッセージである。5年間という期間は、企業が専門性を高めるには十分な期間であると同時に、会計処理を怠った企業に罰則を科すには十分な短さでもある。
税務申告書を積極的に確認し、不足している情報を追加し、納税義務を果たすことは、罰金を回避し、持続可能な財政基盤を築くための最善の方法です。過去の小さなミスが将来大きな経済的負担にならないようにしましょう。今すぐ税務申告書の確認と不足情報の補足を始めましょう!
ご質問や詳細については、貴社までお問い合わせください。 MAN(マスター・アカウンタント・ネットワーク)にお問い合わせください 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所:ホーチミン市タントゥアン区43番地19A号
- 携帯電話/ザロ: 0903 963 163 – 0903 428 622
- メールアドレス: man@man.net.vn
コンテンツ制作:Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO会計、監査、財務コンサルティングにおいて30年以上の経験を持つ、ベトナム公認会計士(CPA Vietnam)の監査人。






