
2026年以降、企業の総勘定元帳および補助元帳における会計慣行は、Circular 99/2025/TT-BTC(企業の会計制度に関するCircular 200/2014/TT-BTCに完全に取って代わる新しい法的文書)の改訂された規則に完全に準拠する必要があります。2026年1月1日に発効するCircular 99/2025/TT-BTCは、適用範囲を拡大し、会計および報告システムの設計における自主性を高め、会計記録全般においてIFRSおよびデジタル技術とのより整合性のあるアプローチを提供します。したがって、新しい法的枠組みに従った総勘定元帳および補助元帳への記録の原則と手法を十分に理解することは、会計士がすべての取引において正確性、透明性、および法令遵守を確保するのに役立ちます。
元帳とは何ですか?
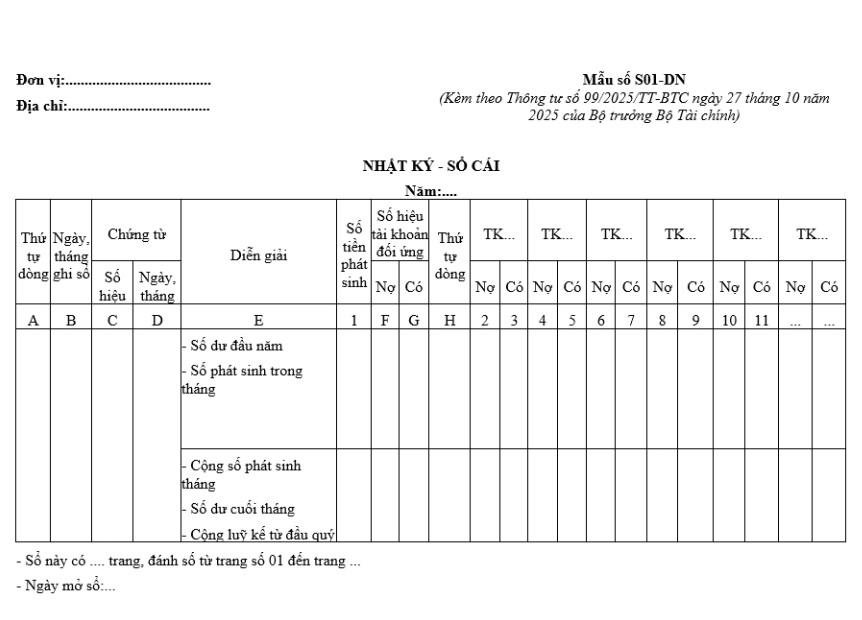
総勘定元帳は、会計期間中に発生したすべての経済・財務取引を会計勘定ごとに記録する包括的な会計帳簿です。総勘定元帳は、企業の資産、資本、収益、費用、そして業績の全体像を示します。
Circular 99/2025/TT-BTC(2026 年 1 月 1 日発効)によれば、総勘定元帳は会社の会計システムの必須部分であり、完全かつ継続的に記録され、補助元帳と照合される必要があります。
元帳を保管する主な目的。
実際、元帳は単にデータを記録する場所ではなく、次のような多くの重要な機能も実行します。
- すべての財務上の変更を詳細に記録:総勘定元帳の機能は、企業内で発生するすべての経済取引を時系列で記録することです。商品の売買、費用の発生、収益の創出から、買掛金、借入金、その他の負債の決済まで、すべてが対応する会計勘定に体系的に記録されます。
- 各口座の状況を明確に示す:会計システム内の各口座は、総勘定元帳に専用の追跡セクションを設けており、企業は具体的な増減額と残高を把握できます。これにより、収益と費用、そして資産形成の源泉の透明性が確保され、財務管理における混乱やミスを最小限に抑えることができます。
- データの比較と検証の基盤:総勘定元帳は、会計情報の正確性を確認・検証するための基礎となるデータソースとして機能します。過去の取引の参照、検査、監査、税務申告などにおいて、総勘定元帳はデータの検証や法令遵守状況の評価に不可欠な文書となります。
元帳の役割
元帳の役割は次のとおりです。
- 各アカウントのすべての変更を要約します。
- これは試算表を作成するための基礎となります。
- 財務諸表を作成するための基礎となります。
- 税務調査や税金の精算の際に重要な書類となります。
注記: 総勘定元帳が間違っていれば、財務諸表全体が間違ってしまいます。
元帳とは何ですか?
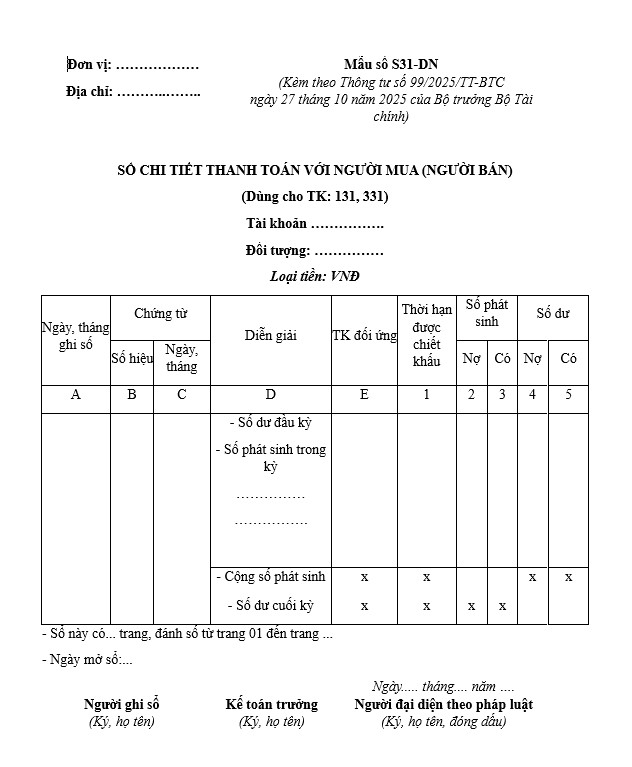
明細元帳(会計明細元帳)は、特定の会計対象(資産、資本、収益、費用)に関する経済・財務取引を内部管理のために詳細に記録する会計元帳の一種であり、総勘定元帳では十分に反映できない情報です。明細元帳のデータは、総勘定元帳や他の機能部門との比較に使用されます。
台帳に記録する主な目的。
詳細台帳に記録する主な目的は次のとおりです。
- 各取引の詳細情報を提供:詳細な元帳には、各会計オブジェクトで発生したすべての取引が完全に記録されます。各行には、実行時刻、取引内容、借方と貸方の金額、関連データが明確に表示されるため、ユーザーは必要に応じて各項目を簡単に遡って確認できます。
- 会計帳簿の照合と残高の確保:明細元帳は、各項目を個別に追跡することで、会計担当者が取引間の整合性を検証するのに役立ちます。これは、借方取引と貸方取引の合計が要約元帳に正確かつ一貫して反映されていることを確認するための重要な基盤となります。
- 分析とレポート作成の基盤を提供:詳細な元帳データは、売掛金、在庫、経費、収益を特定グループごとに集計・分析するための入力データとして活用されます。これにより、企業はより詳細な財務・経営レポートを作成し、意思決定を支援することができます。
会計システムにおける元帳の主な役割。
詳細な会計元帳は、各会計項目を詳細に分析・管理する上で重要な役割を果たし、企業の財務管理の透明性と正確性を高めるのに役立ちます。通達99/2025/TT-BTCの会計元帳編成原則によれば、総勘定元帳との比較可能性を確保し、正確な財務諸表を作成するために、詳細な元帳を開設・維持することが必須となっています。
元帳の最も重要な役割は次のとおりです。
顧客ごとに売掛金を管理します。
詳細な元帳は、企業が特定の情報を追跡するのに役立ちます。
- 各顧客はまだいくら支払わなければならないのでしょうか?
- 各サプライヤーはいくら支払う必要がありますか?
- 各分割払いの支払い条件
これにより、企業はキャッシュフローを管理し、不良債権のリスクを制限することができます。
資産と在庫管理
消耗品、商品、固定資産などの勘定については、詳細な元帳に次の内容が表示されます。
- 輸入、輸出、在庫されている商品の数量。
- 各資産の残存価値
- 具体的な使用条件
これは、コスト管理と期末在庫において特に重要です。
総勘定元帳との比較の基準。
明細元帳は、明細要約報告書を作成するための基礎となります。明細元帳の全項目の合計残高は、同じ勘定科目の総勘定元帳の残高と一致している必要があります。
詳細な元帳がなければ、企業はデータのエラーや矛盾を検出することが難しくなります。
税務調査・監査・決算対応のサポート。
税務当局、監査人、経営陣が特定の項目について説明を求めた場合、各項目の取引履歴と残高を明確に示す文書が明細元帳です。
財務管理の効率化
詳細な元帳は、法令遵守の目的を果たすだけでなく、管理者にとって次のようなメリットもあります。
- 各顧客の有効性を評価します。
- 部門別コスト分析
- 時間の経過に伴う資産価格の変動を追跡します。
総勘定元帳と詳細元帳の主な違い
総勘定元帳と補助元帳にエントリを適切に記録するには、会計士はまず各タイプの特性を明確に区別する必要があります。
元帳の主な機能
総勘定元帳は包括的な概要として機能し、財務諸表を作成するための基礎となります。
- 体系的な性質: 元帳はすべての取引ジャーナルのデータを集計し、会計アカウント (タイプ 1 からタイプ 9) に従って分類します。
- 高い法的妥当性:総勘定元帳の数字は試算表と完全に一致する必要があります。これは税務当局が納税申告の際に最初に確認する書類です。
- 表現形式:金銭的価値のみで反映され、商品の数量や品質仕様といった詳細な定量情報は記録されない。
- 記録頻度: 会計方法 (一般仕訳帳または仕訳伝票) に応じて、元帳は毎日または毎月定期的に記録されます。
元帳の主な機能
詳細な元帳は、内部管理と、対象のごく小さな変更も綿密に監視する目的で使用されます。
- 詳細性: 各エンティティの詳細を反映します (例: アカウント 131 の合計負債だけでなく、詳細な元帳には会社 A の負債額と会社 B の負債額が表示されます)。
- 測定単位の多様性: 詳細な元帳では、通貨単位に加えて、物理単位 (kg、m、個) と労働時間単位 (作業単位、時間) を柔軟に使用します。
- 適時性: 通常、取引は発生後すぐに元の文書に基づいて記録され、即時の在庫管理や売掛金管理が容易になります。
- 数量無制限: 企業は管理する必要がある数だけページ/アカウントを持つことができます。
総勘定元帳と補助元帳への記録プロセスにおける混乱を避けるため、会計士は、目的、追跡対象、記録基準など、多くの側面における両者の違いを明確にする必要があります。以下の表は、これらの主要な違いを視覚的にわかりやすく体系化するのに役立ちます。
| 基準 | 元帳 | 詳細な元帳 |
| 目的 | 日常的な取引から投資や資産購入といった高額取引まで、企業内で発生するあらゆる財務取引を要約するために使用されます。これは、財務諸表の作成や財務状況全体の評価における重要な基礎となります。 | これにより、アカウント内の各項目を詳細に監視できます。顧客、仕入先、個々の項目ごとに、売掛金、在庫、資産などの状況を詳細に分析できます。 |
| 構造 | 通常、各口座には独自のページまたはセクションがあり、入力日、取引の詳細、対応する口座、借方/貸方金額などの基本的な列が含まれています。デザインは包括的であり、特定の項目に焦点を当てていません。 | アカウントの種類別に整理された各ページまたはセクションには、その種類に関連するすべての取引の詳細情報が表示されるため、より具体的かつ正確な追跡が可能になります。 |
| レイアウト | 取引は口座順または時系列順に並べることができます。同じ口座内の異なる取引は、同じページに連続して記録されます。 | これらは個別のグループまたはカテゴリに分けられています。例えば、顧客やサプライヤーごとに追跡セクションが用意されているため、検索や管理が容易になります。 |
| 追跡範囲 | 企業のすべての財務活動を総合的に網羅します。 | 特定のアカウント内の特定の項目またはオブジェクトのみに焦点を当てます。 |
| 詳細レベル | 取引の主要要素(日付、内容、関連口座、金額など)のみを記録してください。関係する個人または団体の詳細は反映しないでください。 | これにより、個人、顧客、仕入先、または特定の資産ごとの取引に関する詳細情報を含む、より完全かつ具体的な表現が提供されます。これにより、各エンティティの取引履歴と残高を詳細に分析することが可能になります。 |
注記: 同一口座の明細元帳の合計残高および取引は、常に当該口座の総勘定元帳に表示されている数値と一致しなければなりません。これがデータの正確性を検証する根拠となります。
もっと見る: 会計サービスを雇います。
総勘定元帳と補助元帳の照合: 重要な検証手順。
総勘定元帳と補助元帳の数値が一致していなければ、両者の維持管理は意味がありません。これは最も重要な内部統制ステップです。
詳細な概要表を作成します。
記録の正確性を検証するために、会計期間末にすべての詳細元帳のデータを統合する必要があります。このプロセスは以下のとおりです。
- オブジェクトのグループ化: 会計士は、追跡対象のすべての特定のオブジェクト (個々の顧客、個々の仕入先、個々の倉庫など) をリストします。
- データ出力: 各元帳ページの最終残高を確定します。
- 概要: これらの値を一般的なスプレッドシート (詳細概要表) に入力します。
例:勘定科目131(売掛金)について、総勘定元帳と補助講師の仕訳を記録しているとします。個々の補助元帳では、以下のようになります。
- A社:未払い債務1,000万VND。
- B社:未払い債務2,000万VND。
- C社:未払い債務500万VND。
要約報告書の合計金額は3,500万ドンです。この3,500万ドンという数字は、次のステップで総勘定元帳と比較する目標値となります。
元帳と一致
要約表の合計を取得し、総勘定元帳アカウント 131 の期末残高と比較します。
- 一致する場合: その期間の総勘定元帳と副講師のエントリは正しいです。
- 不一致がある場合: 重複したエントリ、省略、またはデータ集約プロセスにおけるエラーが原因である可能性があります。
これら2種類の元帳を組み合わせることで、完璧な二重照合システムが構築されます。総勘定元帳と補助元帳への記録に科学的なアプローチがなければ、企業は資産の損失、買掛金の不一致、そして税務申告における重大なリスクに簡単に直面する可能性があります。
参照: 完全な会計サービス
結論する
要約すると、総勘定元帳と補助元帳は別々に存在するのではなく、「総合分析」の原則に従って常に連携して機能します。総勘定元帳は企業の財務状況全体を把握するのに役立ちますが、補助元帳は個々の項目を管理するために必要な深度を提供します。これら2種類の元帳を連携して整理・記録することは、会計データの正確性を確保するだけでなく、財務諸表、税務申告書、監査・査察の準備のための重要な基盤となります。
会計システムの構築または見直しをご検討中の方は、総勘定元帳と補助元帳の記録プロセスを最初から標準化することをお忘れなく。詳細なアドバイスとサポートについては、MAN(Master Accountant Network)までお問い合わせください。
連絡先 MAN – マスター会計士ネットワーク
- 住所:ホーチミン市タントゥアン区43番地19A号
- 携帯電話/ザロ: 0903 963 163 – 0903 428 622
- メールアドレス: man@man.net.vn
コンテンツ制作:Mr. レ・ホアン・トゥエン – MAN – Master Accountant Network の創設者兼 CEO、会計、監査、財務コンサルティングの分野で 30 年以上の経験を持つベトナムの CPA 監査人。






