
Начиная с 2026 года, учетная практика в Главной книге и субкнигах для предприятий должна полностью соответствовать обновленным правилам, изложенным в Циркуляре 99/2025/TT-BTC – новом правовом документе, полностью заменяющем Циркуляр 200/2014/TT-BTC о режиме учета для предприятий. Циркуляр 99/2025/TT-BTC, вступивший в силу с 1 января 2026 года, расширяет сферу применения, повышает самостоятельность в разработке систем учета и отчетности и обеспечивает более согласованный подход с МСФО и цифровыми технологиями в ведении бухгалтерского учета в целом. Таким образом, глубокое понимание принципов и методов учета в Главной книге и субкнигах в соответствии с новой правовой базой поможет бухгалтерам обеспечить точность, прозрачность и соответствие законодательству во всех операциях.
Что такое бухгалтерская книга?
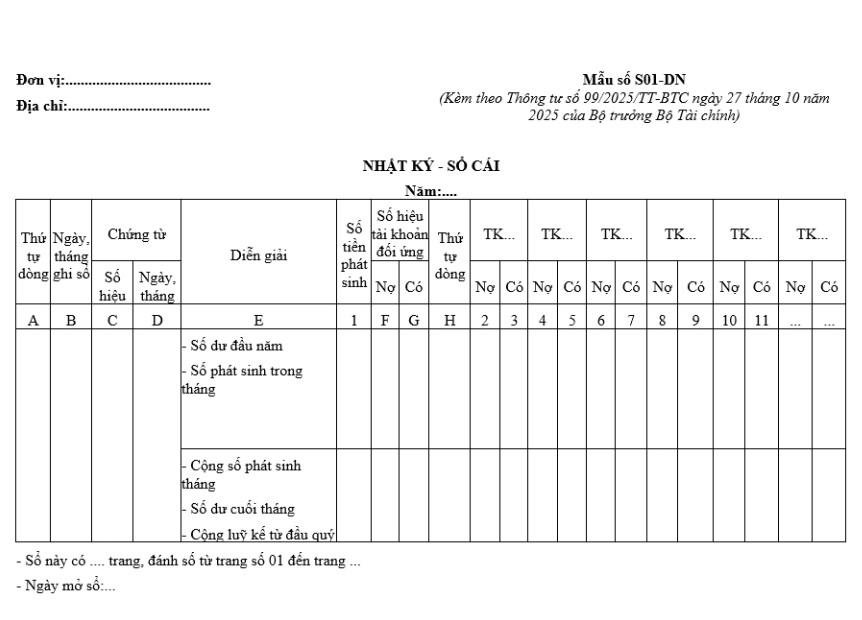
Главная бухгалтерская книга — это всеобъемлющий бухгалтерский документ, используемый для регистрации всех экономических и финансовых операций, происходящих в течение определенного периода, с разбивкой по бухгалтерским счетам. Она дает общее представление об активах, капитале, доходах, расходах и результатах деятельности компании.
Согласно Циркуляру 99/2025/TT-BTC (вступившему в силу с 1 января 2026 г.), Главная бухгалтерская книга является обязательной частью системы бухгалтерского учета компании и должна вестись в полном объеме и непрерывно, а также сверяться с вспомогательными бухгалтерскими книгами.
Основная цель ведения бухгалтерского учета.
На самом деле, бухгалтерская книга — это не просто место для записи данных, но и выполняет множество важных функций, таких как следующие:
- Детальная регистрация всех финансовых изменений: функция главной бухгалтерской книги заключается в отражении всех экономических операций, происходящих в рамках предприятия, в хронологическом порядке. От покупки и продажи товаров, понесенных расходов и получения дохода до погашения кредиторской задолженности, займов или других обязательств — все систематически документируется в соответствующих бухгалтерских счетах.
- Четкое отображение состояния каждого счета: каждый счет в бухгалтерской системе имеет свой собственный раздел отслеживания в Главной книге, что позволяет предприятиям видеть конкретные суммы увеличения, уменьшения и остаток средств. Это обеспечивает прозрачность доходов и расходов, а также источников формирования активов, сводя к минимуму путаницу и ошибки в финансовом управлении.
- Основа для сравнения и проверки данных: Главная бухгалтерская книга служит базовым источником данных для проверки и подтверждения точности бухгалтерской информации. Когда необходимо получить доступ к прошлым операциям или для целей проверки, аудита или налогового урегулирования, главная бухгалтерская книга является важнейшим документом для проверки данных и оценки уровня соответствия законодательным нормам.
Роль бухгалтерской книги
Роль бухгалтерской книги заключается в следующем:
- Подведите итоги всех изменений по каждому счету.
- Это служит основой для составления пробного баланса.
- Она служит основой для составления финансовой отчетности.
- Это важный документ при проведении налоговой проверки и урегулировании налоговых споров.
Примечание: Если данные в Главной бухгалтерской книге неверны, то и вся финансовая отчетность будет неверной.
Что такое бухгалтерская книга?
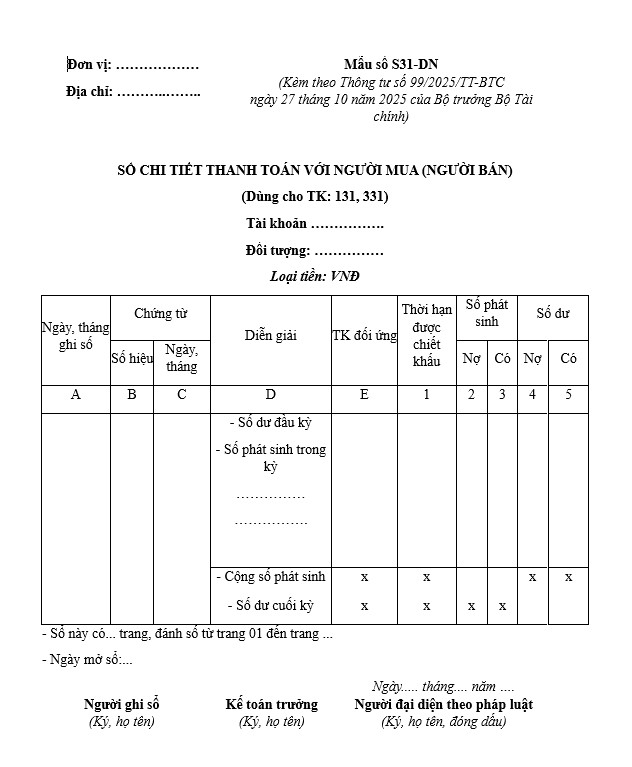
Детальные бухгалтерские книги (подробные учетные книги) — это тип бухгалтерской книги, используемый для детальной регистрации экономических и финансовых операций, связанных с конкретным объектом учета (активы, капитал, доходы, расходы), в целях внутреннего управления, которые не могут быть полностью отражены в Главной книге. Данные в детальных книгах используются для сравнения с Главной книгой и другими функциональными подразделениями.
Основная цель ведения записей в бухгалтерской книге.
Основная цель ведения подробной бухгалтерской книги заключается в следующем:
- Предоставление подробной информации по каждой транзакции: Подробная бухгалтерская книга полностью фиксирует каждую транзакцию, происходящую по каждому объекту учета. Каждая строка четко показывает время выполнения, содержание транзакции, значения дебета и кредита, а также связанные данные, что позволяет пользователям легко отслеживать каждую позицию при необходимости проверки.
- Поддержка сверки и обеспечение бухгалтерского баланса: благодаря раздельному отслеживанию каждой позиции, подробная книга учета помогает бухгалтерам проверять согласованность между транзакциями. Это важная основа для подтверждения того, что общая сумма дебетовых и кредитовых операций точно и последовательно отражена в сводной книге учета.
- Создание основы для анализа и отчетности: данные из подробных бухгалтерских книг служат исходными данными для составления и анализа дебиторской задолженности, запасов, расходов или доходов по конкретным группам. Это позволяет предприятиям создавать финансовые и управленческие отчеты с более высоким уровнем детализации, что способствует принятию решений.
Основная роль главной книги в системе бухгалтерского учета.
Подробные бухгалтерские книги играют решающую роль в детальном анализе и контроле каждой статьи бухгалтерского учета, помогая предприятиям более прозрачно и точно управлять своими финансами. В соответствии с принципами организации бухгалтерских книг, изложенными в Циркуляре 99/2025/TT-BTC, открытие и ведение подробных бухгалтерских книг является обязательным для обеспечения сопоставимости с главной бухгалтерской книгой и для составления точной финансовой отчетности.
Вот наиболее важные функции бухгалтерской книги:
Управление дебиторской задолженностью по каждому клиенту.
Подробные бухгалтерские книги помогают предприятиям отслеживать конкретную информацию:
- Какова сумма задолженности каждого клиента?
- Сколько должен заплатить каждый поставщик?
- Условия оплаты каждого платежа
Это позволяет предприятиям контролировать денежные потоки и ограничивать риск невозвратных долгов.
Управление активами и запасами
В подробной бухгалтерской книге для таких счетов, как запасы, товары и основные средства, отображается следующая информация:
- Количество импортируемых, экспортируемых и имеющихся на складе товаров.
- Остаточная стоимость каждого актива
- Конкретные условия использования
Это особенно важно в управлении затратами и при проведении инвентаризации на конец отчетного периода.
Основа для сравнения с Главной бухгалтерской книгой.
Детальная бухгалтерская книга служит основой для составления подробной сводной выписки. Общий баланс всех статей в детальной бухгалтерской книге должен совпадать с балансом в главной бухгалтерской книге по тому же счету.
Без подробного учета предприятиям было бы сложно выявлять ошибки или несоответствия в данных.
Оказание поддержки при проведении налоговых проверок, аудитов и расчетов.
Когда налоговые органы, аудиторы или руководство запрашивают разъяснения по конкретному пункту, подробная бухгалтерская книга — это документ, который четко демонстрирует историю операций и баланс по каждому пункту.
Повышение эффективности финансового управления
Помимо обеспечения соответствия законодательству, подробный бухгалтерский учет также помогает руководителям:
- Оцените эффективность работы с каждым клиентом.
- Анализ затрат по отделам
- Отслеживайте динамику цен на активы с течением времени.
См. также: Что лучше: нанять профессиональную бухгалтерскую фирму или штатного бухгалтера?
Основные различия между главной бухгалтерской книгой и подробной бухгалтерской книгой.
Для правильного отражения записей в Главной книге и субкнигах бухгалтерам необходимо сначала четко различать характеристики каждого типа:
Основные характеристики бухгалтерской книги
Главная бухгалтерская книга служит всеобъемлющим обзором и является основой для составления финансовой отчетности.
- Систематический характер: В главной книге собираются данные из всех журналов операций, классифицируя их в соответствии с бухгалтерскими счетами (от типа 1 до типа 9).
- Высокая юридическая достоверность: цифры в главной бухгалтерской книге должны идеально совпадать с пробным балансом. Это первый комплект документов, который проверяют налоговые органы при расчете налогов.
- Форма выражения: отражается исключительно в денежном эквиваленте. Подробная количественная информация, такая как количество или характеристики качества товаров, не регистрируется.
- Периодичность ведения учета: В зависимости от метода учета (общий журнал или журнал учета ваучеров) записи в главной книге ведутся ежедневно или периодически, ежемесячно.
Основные особенности подробной бухгалтерской книги
Подробный бухгалтерский учет служит для целей внутреннего управления и тщательного отслеживания даже самых незначительных изменений в рассматриваемой области.
- Специфичность: Отражает детали по каждому объекту (например: вместо того, чтобы знать только общую задолженность по счету 131, подробная бухгалтерская книга показывает, сколько компания А должна и сколько компания В).
- Разнообразие единиц измерения: помимо денежных единиц, в подробном бухгалтерском учете гибко используются физические единицы (кг, м, штука) и единицы трудового времени (единица работы, час).
- Своевременность: Транзакции, как правило, регистрируются сразу после их совершения, на основании оригинальных документов, что позволяет оперативно осуществлять учет запасов или управление дебиторской задолженностью.
- Неограниченное количество: Компании могут иметь столько страниц/аккаунтов, сколько им необходимо для управления.
Во избежание путаницы в процессе учета в Главной книге и субкнигах бухгалтерам необходимо разъяснить различия между ними по многим аспектам, таким как назначение, отслеживаемые темы и основания для учета. Приведенная ниже таблица помогает систематизировать основные различия в наглядной и легко понятной форме.
| Критерии | Бухгалтерская книга | Подробная бухгалтерская книга |
| Цель | Он используется для обобщения всех финансовых операций, возникающих в рамках предприятия, от повседневных операций до крупных сделок, таких как инвестиции и приобретение активов. Это важная основа для составления финансовой отчетности и оценки общего финансового положения. | Это позволяет осуществлять детальный мониторинг каждой отдельной позиции в рамках счета. Это помогает предприятиям подробно анализировать ситуацию с дебиторской задолженностью, запасами, активами и т. д. по каждому клиенту, поставщику или отдельной позиции. |
| Структура | Как правило, каждый счет имеет свою собственную страницу или раздел, включающий основные столбцы, такие как дата ввода, сведения о транзакции, соответствующий счет и суммы дебета/кредита. Дизайн является комплексным, не фокусируясь на каждом конкретном пункте. | Каждая страница или раздел организованы по типу учетной записи и отображают подробную информацию обо всех транзакциях, относящихся к данному типу, что позволяет осуществлять более точное и детальное отслеживание. |
| Макет | Операции могут быть упорядочены по порядку на счете или в хронологическом порядке. Различные операции в рамках одного счета записываются последовательно на одной странице. | Они разделены на отдельные группы или категории. Например, у каждого клиента или поставщика есть свой раздел отслеживания, что упрощает поиск и управление. |
| Дальность слежения | Она охватывает всю финансовую деятельность компании на агрегированном уровне. | Сосредоточьтесь только на конкретных элементах или объектах в рамках данной учетной записи. |
| Уровень детализации | Записывайте только ключевые элементы транзакции, такие как дата, содержание, связанный счет и сумма. Не указывайте данные каждого участвующего лица или организации. | Это обеспечивает более полное и конкретное представление данных, включая подробную информацию о каждой транзакции для каждого физического лица, клиента, поставщика или конкретного актива. Это позволяет проводить углубленный анализ истории транзакций и остатков по каждому субъекту. |
Примечание: Сумма остатков и операций в детализированных регистрах одного и того же счета всегда должна совпадать с цифрами, указанными в главной бухгалтерской книге этого счета. Это является основанием для проверки точности данных.
См. также: Воспользуйтесь услугами бухгалтерской фирмы.
Сверка главной книги и субкниг: важный этап проверки.
Ведение главной и вспомогательных бухгалтерских книг бессмысленно, если цифры в этих двух типах книг не совпадают. Это важнейший этап внутреннего контроля.
Создайте подробную сводную таблицу.
Для проверки точности записей в конце отчетного периода необходимо объединить данные из всех подробных бухгалтерских книг. Этот процесс выглядит следующим образом:
- Группировка объектов: Бухгалтеры составляют список всех отслеживаемых объектов (например, отдельных клиентов, отдельных поставщиков или отдельные типы складов).
- Вывод данных: Окончательное определение итогового баланса для каждой отдельной страницы бухгалтерской книги.
- Краткое описание: Заполните эти значения в общей электронной таблице (подробная сводная таблица).
Пример: Предположим, вы записываете проводки в Главную книгу и в вспомогательную книгу по счету 131 (Дебиторская задолженность). В отдельных вспомогательных книгах:
- Компания А: Непогашенная задолженность в размере 10 миллионов VND.
- Компания B: Непогашенная задолженность в размере 20 миллионов VND.
- Компания C: Непогашенная задолженность в размере 5 миллионов VND.
Общая сумма в сводной выписке составляет 35 миллионов VND. Эта цифра в 35 миллионов является целевым показателем для сравнения с главной бухгалтерской книгой на следующем этапе.
Совпадение с бухгалтерской книгой
Возьмите итоговую сумму из сводной таблицы и сравните ее с конечным остатком на счете 131 в Главной книге.
- Если они совпадают: значит, записи в Главной книге и в журнале учета работы лектора за отчетный период были верны.
- В случае расхождения данных: это может быть связано с дублирующимися записями, пропусками или ошибками в процессе агрегирования данных.
Сочетание этих двух типов бухгалтерских книг создает идеальную систему двойной сверки. Без научного подхода к учету в Главной книге и субкнигах предприятия легко могут столкнуться с потерей активов, расхождениями в кредиторской задолженности и значительными рисками при урегулировании налоговых споров.
Заключить
Вкратце, Главная книга и Субкнига не существуют отдельно, а всегда работают вместе по принципу «синтез-анализ». В то время как Главная книга помогает предприятиям увидеть общую финансовую картину, Субкнига обеспечивает необходимую глубину для контроля каждой отдельной статьи. Организация и скоординированное ведение этих двух типов книг не только обеспечивает точность бухгалтерских данных, но и формирует важнейшую основу для подготовки финансовой отчетности, налоговых деклараций, а также для аудитов и проверок.
Если вы создаете или пересматриваете систему бухгалтерского учета вашей компании, не забудьте с самого начала стандартизировать процесс учета в Главной книге и субкнигах. Обратитесь в MAN – Master Accountant Network за подробными консультациями и поддержкой.
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Зало: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
Производство контента: Г-н Ле Хоанг Туен – Основатель и генеральный директор MAN – Master Accountant Network, вьетнамский аудитор CPA с более чем 30-летним опытом работы в сфере бухгалтерского учета, аудита и финансового консалтинга.






