
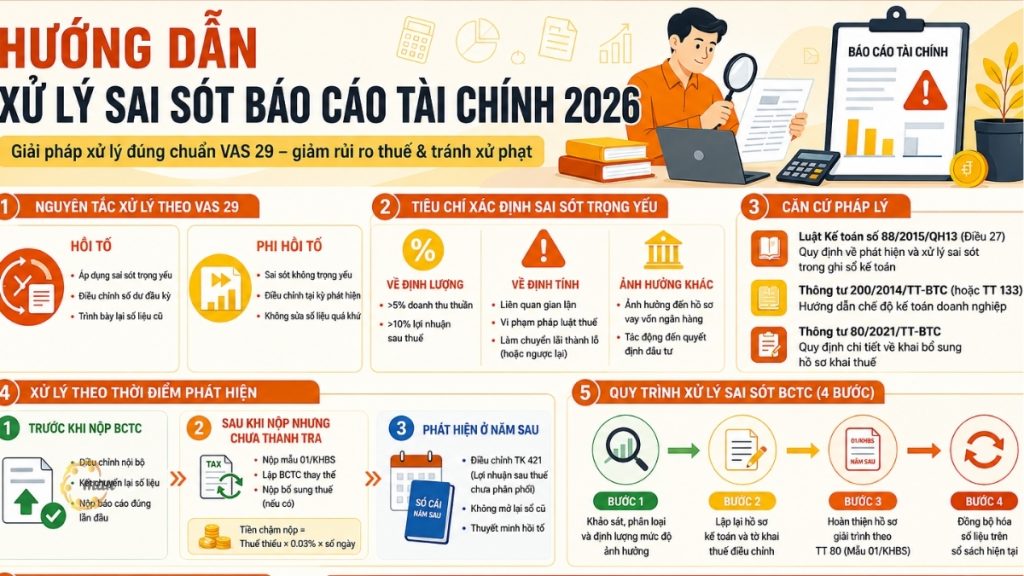
財務報告における誤りの処理は、企業が会計基準VAS 29、補足税務申告に関する規則、および法的データ調整の手順を理解する必要がある重要な業務です。財務諸表の小さな誤りでも、税金の滞納、行政罰のリスク、または企業の財務上の評判に直接影響を与える可能性があります。この記事では、 MAN – マスター会計士ネットワーク これにより、財務報告上の誤りが発見されたさまざまな時期における対処方法、遡及的調整と非遡及的調整の区別、および補足税務申告書の作成プロセスに関する詳細なガイダンスが提供されます。 回覧80/2021/TT-BTC そして、2026年までに企業が会計および税務リスクを最小限に抑えるのに役立つ管理ソリューションを提供する。
VAS 29に基づく財務諸表処理の原則
ベトナムにおけるすべての会計調整は、会計基準第29号(VAS 29)に準拠しなければなりません。会計方針の変更、会計上の見積り、および誤謬が、その指針となります。この原則を習得することで、会計士は税務当局や監査人に対して自信を持って決定内容を説明できるだけでなく、過去のデータの一貫性も確保できます。
調整における遡及的方法と非遡及的方法の区別
VAS 29は、エラーの発生時間と影響に基づいてエラーを分類し、主に2つの処理方法に分けます。
遡及的方法
この方法は、過去の会計期間に関連する重大な誤りが発見された場合に適用されます。この方法では、企業は誤りが全く発生しなかったかのように調整を行う必要があります。
手術: 当期の資産、負債、および資本勘定(通常は勘定科目421 – 税引後未分配利益)の期首残高を調整します。同時に、必要に応じて財務諸表の比較数値を修正します。
非遡及的方法
これは、重要性の低い会計上の誤りや見積もりの変更(例えば、固定資産の減価償却期間の変更)に適用されます。
手術: 修正が、誤りが発見された期間および将来の期間(もしあれば)の業績に与える影響を記録すること。ただし、過去の数値を絶対に修正してはならない。
誤りの重要性を判断するための基準
これは、財務報告における誤りの処理プロセスにおいて最も重要なステップです。誤りは、その情報の省略または誤表示が、報告書の利用者の経済的意思決定に影響を与える可能性がある場合に、重大な誤りとみなされます。
量に関して言えば
企業は、社内会計方針において特定のパーセンテージ基準を設定することがよくあります。一般的には、次のようになります。
- 5%を超える総純収益または売上原価に影響を与えるエラー。
- 報告期間(10%)の税引後利益に影響を与える誤りは重大です。
質的な側面に関して言えば
値が小さくても、以下に関連するエラーは重大なエラーとみなされます。
- 不正または違法な税務行為。
- 事業結果を利益から損失へ(またはその逆へ)変えること。
- これは、銀行融資の条件に違反する可能性に影響を与える。
法的根拠
真正性を確保し、法的リスクから事業を守るため、すべての業務は以下を参照する必要があります。
- 会計法第88/2015/QH13号(第27条):会計記録における誤りの発見と処理について明確に規定している。
- 回覧文書200/2014/TT-BTC:企業向け会計制度に関するガイダンス(中小企業向けは回覧文書133)。
- 回覧文書80/2021/TT-BTC:税務当局への訂正を正当化するために、納税申告書を補足する際の詳細な規定を定めている。
絶えず変化する法規制環境において、企業にとって最善の解決策は、高度な資格と経験を持つ最高会計責任者を雇用し、最終的な管理を任せることで、すべての調整記録が最新の規制に準拠していることを確実にすることです。
財務報告における誤りの処理に関する指針は、誤りが発見された時期によって異なります。
エラー検出のタイミングは、会計担当者が従うべき技術的解決策と管理手順を決定する上で極めて重要な役割を果たします。適切なタイミングを正確に特定することで、企業は業務プロセスを最適化し、支払遅延によるペナルティを最小限に抑えることができます。
税務当局に財務諸表を提出する前に、不正行為を検出する。
検査決定が下される前に、早めに報告書を提出してください。データはまだ規制当局のシステムに送信されておらず、企業は当該報告書案に関連する法的義務をまだ負っていないためです。会計担当者は内部修正仕訳を行うだけで済みます。
- (逆数関係が正しくない場合は)負の数を用いるか、補足的な記入を行ってください。
- 収益勘定と費用勘定を再入力し、事業結果を再算出してください。
- 初回提出用に、正確な数値を記載した完全な財務諸表一式を作成してください。
- 監査人から要求された場合に、草案間の相違点を説明できるよう、内部レビューの記録を保管しておくこと。
財務諸表提出後、監査決定前に発覚した。
税務行政法第38/2019/QH14号によれば、企業は積極的に誤りを発見し、修正することが推奨されています。この期間中に財務報告の誤りに積極的に対処することで、不正確な申告に対する罰則(納税額不足に対する罰則)のリスクを最小限に抑えることができます。
補足申請書には以下が含まれます。
- 改訂版財務諸表(差し替え版)が更新されました。
- 法人所得税補足申告書(様式03/TNDN)。
- 補足申告説明書(様式01/KHBS)は、指標の変更を詳細に記載するための最も重要な様式です。
財務上の責任: 誤りによって納税額が増加した場合、事業者は差額の税額と延滞金を直ちに支払わなければなりません。延滞金の計算式は以下のとおりです。
| 延滞金 = 未払い額 × 0.03% × 延滞日数 |
注記: 納税遅延日数は、納税期限の翌日から、事業者が州予算に税金を納付した日までの日数で計算されます。
翌年度の財務報告書を作成する際に、前年度の誤りを発見する。
このケースでは、VAS 29 に従って極めて厳格な遡及調整手法が求められます。会計士は、前年度の閉鎖済みで提出済みの帳簿を再開して直接修正することは認められていません。代わりに、以下の手順が必要です。
- 調整は当年度の期首残高(勘定科目421、214、131、331…)に記録されます。
- 比較可能性を確保するため、貸借対照表と損益計算書の「前年度」欄に数値を再表示してください。
- 財務諸表に、調整項目の性質に関する詳細な説明注記を作成してください。
内部構造が十分に強くない場合は、代替品を見つける必要がある。 会計業務アウトソーシング会社 評判こそが、透明性を維持し、最新の税制政策を常に把握するための最良の方法です。
過去に提出された財務諸表における誤りの処理手順。
プロセスが円滑に進むように、会計担当者は以下の手順に従う必要があります。
ステップ1:影響の程度を調査、分類、定量化する。
会計担当者は、発見されたエラーの詳細なリストを作成する必要があります。単に合計数を見るだけでなく、どの指標にエラーが影響しているかを分析してください。
- 収益:誤って記録された、または過少に記録された収益。
- 経費:有効な請求書のない経費、または事前に計上されていない経費は、精算時に認められません。
- 資産または負債: 期間末の為替レートの不一致、または通達45/2013/TT-BTCに規定されている不正確な減価償却計算。
会計システムに著しい、かつ体系的な不正確さがある場合、企業は第三者サービスを利用することを検討すべきである。 会計記録再構築サービス 将来の責任追及のために、データが正確に復元されることを保証するため。
ステップ2:会計記録と修正納税申告書を再作成する。
調整明細書を入手したら、正しい財務諸表を作成してください。表題または注記に、「本報告書は、取引コード…で…に提出された財務諸表に代わるものです」と明記してください。
これにより、税務職員はシステム内の正しいデータを更新することができ、2つの報告書が同時に存在する状況を防ぎ、検査時の誤解を回避することができます。
ステップ3:通達80号(様式01/KHBS)に従って説明文書を作成する
様式01/KHBSでは、透明性が極めて重要です。企業は明確な説明を提供する必要があります。
- 理由:ポリシーの誤解、ソフトウェアの技術的なエラー、または手動によるデータ入力エラー。
- 内容:旧インジケーターコード、新インジケーターコード、およびその差分を一覧表示してください。
- コミットメント:調整の正当性を確認する。適切に作成された説明は、企業が税務当局による対面での質問に召喚されるリスクを最小限に抑えるのに役立ちます。
ステップ4:現在の会計記録のデータを同期します。
財務報告における誤りの修正プロセスは、会計ソフトウェア上の数値が提出された補足書類と一致した時点で初めて真に完了する。その後、会計担当者は当会計年度の期首残高に対して調整仕訳を行う必要がある。
調整書類は別途保管し、今後の監査を円滑に進めるため、所長の承認を得て署名するようにしてください。
MAN(Master Accountant Network)チームがこの問題をどのように処理しているか、実際の例を挙げて説明します。
2025年4月、X社は、記録上の誤りにより、2024年度の仕入請求書20億ベトナムドン相当を計上していなかったことを発見した。この誤りにより、2024年度の利益が人為的に水増しされ、法人所得税の過払いが発生したが、資産構成が歪められた。
ハンドル: 追加の納税義務は発生しなかったため、同社は財務諸表を修正し、補足様式03/TNDNを提出するだけで済みました。検査決定前に明確な説明を添えて様式01/KHBSを提出することで、X社は政令41/2018/NĐ-CPに基づく財務諸表の虚偽表示に対する行政罰(罰金は最大3,000万ベトナムドン)を回避しました。
財務報告における誤りの訂正の遅延に伴う法的リスク。
多くの企業は、税務当局に気づかれないことを期待して、誤りが発覚しても黙っていることを選択する。しかし、今日の自動化されたリスク管理システムを使えば、財務諸表における論理的な誤りは容易に検出できる。
- 会計違反に対する行政罰: 政令41/2018/ND-CP会計書類と矛盾する、または不正確な財務諸表を作成する行為は、2,000万ベトナムドンから3,000万ベトナムドンの罰金の対象となる場合があります。
- 税金に関する罰則:政令125/2020/ND-CPによれば、税務当局が検査中に納税額の不足につながる誤りを発見した場合、企業は不足額の20%に加えて、1日あたり0.03%の延滞金が課せられます。
- 非財務的影響:投資家からの信頼の喪失。上場企業にとって、財務諸表の訂正は株価の下落と株主の信頼喪失につながる。
したがって、財務報告上の誤りが発見され次第、積極的に対処することが、最も効果的なリスク管理戦略である。
財務報告における誤りの処理に関するよくある質問
はい。エラーが納税義務、利益、資産、負債に影響を与える場合、または既に税務当局に申告済みの情報を変更する場合は、通達80/2021/TT-BTCに規定されているとおり、事業者は補足申告書を提出する必要があります。
過去の年度の会計記録に誤りが発見され、かつその誤りが重大なものである場合、会計担当者は当年度の期首残高を調整し、関連する財務諸表を作成し、補足的な税務申告書を提出し、誤りの原因と影響を明確に説明しなければならない。企業は、既に終了した年度の会計記録を直接修正することは厳しく禁じられている。
企業は、裏付け書類と比較して不正確な財務諸表を作成したり、収益や費用を過少申告したり、納税額を過少申告したりした場合、罰則を受ける可能性があります。 財務諸表に誤りがあった場合、補足報告書を提出することは義務付けられていますか?
企業は、長年提出してきた財務諸表に誤りがあることに気づいた場合、どうすべきでしょうか?
企業はどのような場合に、財務報告の誤りに対して罰則を受ける可能性があるのか?
結論する
財務報告の誤りを適切に処理することは、プロ意識の試金石となる。透明性を確保し、法的手続きを遵守することは、企業を監査から守るだけでなく、永続的なブランド価値の構築にもつながる。
データレビューでお困りの場合や、詳細な法的アドバイスが必要な場合は、今すぐ当社にご相談ください。 会計サービス MAN(マスター・アカウンタント・ネットワーク)より。経験豊富な専門家チームと共に、企業の財務システムを最適化し、税務リスクを最小限に抑えるためのパートナーシップ構築に尽力しています。
無料のサポートとアドバイスについては、MAN(マスター・アカウンタント・ネットワーク)にお問い合わせください!
連絡先 MAN – マスター会計士ネットワーク
- 住所:ホーチミン市タントゥアン区43番地19A号
- 携帯電話/ザロ: 0903 963 163 – 0903 428 622
- メールアドレス: man@man.net.vn
コンテンツ制作:Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO会計、監査、財務コンサルティングにおいて30年以上の経験を持つ、ベトナム公認会計士(CPA Vietnam)の監査人。






