
保留电子发票是一项长达十年的义务,但许多企业却将其视为最后一个会计期结束后的一项简单行政程序。事实上,调查显示,最常见的情况并非会计错误,而是公司更换软件或供应商合同到期后,无法找回七八年前的发票数据。本文概述了法律依据、三个截止日期、计算起始日期、相关处罚以及一份审核清单,以帮助会计部门主动做好每个结算期的准备工作。
为什么电子发票保存期限对企业来说是一个隐藏的风险?
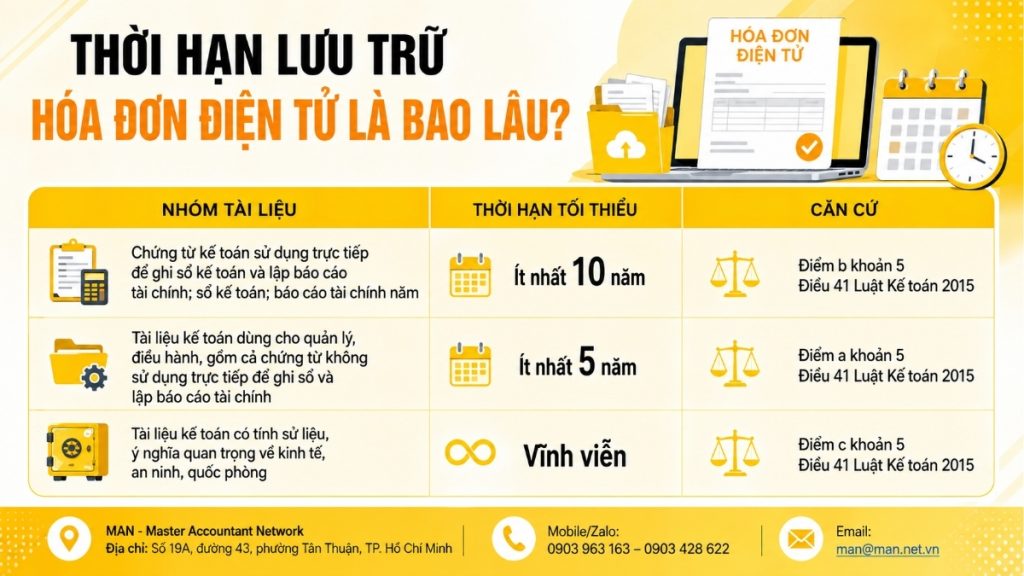
电子发票的保存期限按以下方式确定: 2015年会计法第41条第5款:
- 用于管理和运营的会计凭证至少已有5年历史;
- 直接用于会计分录和财务报表编制的文件至少保存 10 年;
- 对于具有历史价值的文件以及具有重大经济、安全和国防意义的文件,允许永久存档。
这项义务的风险在于其时间滞后性。错误不会在发生之初立即显现,而是潜伏多年,直到税务机关要求提供文件时才会被发现——而此时企业几乎没有补救的余地。与此同时,会计人员、发票软件和存储基础设施都在这几年间不断变化。
电子发票必须打印成纸质版存档吗?
答案是 不是法律并未要求企业将电子发票打印在纸上保存。电子发票的创建、管理和使用均按照电子交易、会计和税务相关法律法规进行。
这一原则在以下情况下得到强化: 2025年《税收管理法》第26条第5款b项电子发票的登记、管理和使用必须符合电子交易法、会计法和税法的规定。换言之,发票的法律实质是电子数据,而非打印件。
实际后果显而易见:打印副本仅供内部参考。企业在电子发票保存期限方面必须遵守的规定是…… 原始数据文件为 XML 格式此外,还应有权在主管机关要求时随时打开、阅读和导出该文件。即使文件柜里堆满了打印件,但没有原始文件,仍然被视为不合规。
电子发票保存期限确定不当的三个后果。
首先,他们在检查时未能出示必要的文件。 缺少原始数据的进项发票在计算企业所得税时可能不被允许作为可扣除费用,并且还可能导致对先前扣除的进项增值税进行调整。
其次,会产生行政处罚。 在保存期内丢失、烧毁或损坏已开具并申报用于税务目的的发票的行为,将受到单独的处罚,这将在下一节中进行分析。
第三,丧失自卫能力。 这是最不为人知但却最严重的损失。没有原始数据,会计人员就无法证明交易的真实性,无法核对应付账款,也无法反驳审计结果。
确定电子发票保存期限的法律依据
关于电子发票保存期限的全部内容均依据2015年《会计法》第41条以及2025年《税收管理法》第26条第5款中关于电子发票的规定。许多会计师忽略了这一点:关于保存期限的答案并非出自发票相关规定,而是出自会计法。
2015年会计法第41条:会计文件保存和存储的基本规定。
会计文件的保存和存储:
- 会计部门在使用和存储过程中必须完整、安全地保存会计凭证。
- 如果会计文件被暂时扣押或没收,则必须附上记录以及这些文件的复印件;如果会计文件丢失或损毁,则必须附上记录以及这些文件的复印件或确认函。
- 会计凭证必须自财政年度结束或会计工作完成之日起存档 12 个月。
- 会计单位的法定代表人负责组织会计文件的保存和存储。
- 会计凭证必须保存以下期限:a) 用于会计单位管理和运营的会计凭证,包括不直接用于记录会计分录和编制财务报表的会计凭证,至少保存 5 年;b) 直接用于记录会计分录和编制财务报表的会计凭证、会计账簿和年度财务报表,至少保存 10 年,除非法律另有规定;c) 具有历史价值和重大经济、安全和国防意义的会计凭证,永久保存。
- 政府应当明确规定必须保存的会计凭证种类、保存期限、按照本条第5款规定计算保存期限的时间、保存地点以及销毁已保存会计凭证的程序。
2025 年税收管理法第 26 条第 5 款规定:发票依法以电子数据形式存在。
关于电子发票, 创建、管理和使用电子发票的原则、权利和责任:
- 组织、家庭企业和个体经营者在向买方销售商品或提供服务时,必须以标准数据格式开具电子发票,并包含税法和会计法规定的所有必要信息,确保发票完整、真实地反映实际发生的经济交易。除政府法规未强制要求使用电子发票的情况外,他们均须对所开具发票的准确性承担法律责任。
- 电子发票的登记、管理和使用必须符合电子交易法、会计法和税法的规定;
- 电子发票的开具时间符合政府规定。
- 纳税人有责任部署满足连接、数据存储等要求的技术基础设施系统。
笔记: 技术基础设施的责任在于纳税人。企业不能以软件供应商服务中断、政策变更或账户暂停等理由,免除其按时存储电子发票的义务。
电子发票的保存期限是多久?
2015年《会计法》并未对所有类型的凭证设定统一的保存期限。相反,该法第41条第5款根据凭证在会计系统中的功能,将其分为三类,并分别规定了三种不同的保存期限。下表总结了如何根据每类凭证确定电子发票的保存期限,以便会计人员快速比较和分类凭证。
电子发票存储截止日期汇总表。
| 文档组 | 最低期限 | 根据 |
| 直接用于记录会计分录和编制财务报表的会计凭证;会计账簿;年度财务报表。 | 至少10年 | 2015年会计法第41条第5款b项 |
| 用于管理和运营的会计凭证,包括不直接用于记录条目和编制财务报表的凭证。 | 至少5年 | 2015年会计法第41条第5款a项 |
| 会计凭证是具有重大经济、安全和国防意义的历史文件。 | 永远 | 2015年会计法第41条第5款c项 |
10 年里程碑:适用于企业开具的大多数电子发票。
销售和服务活动中产生的电子发票(包括收款和发货发票)是记录收入、支出、增值税以及编制年度财务报表的直接依据。因此,在绝大多数情况下,企业电子发票的保存期限为…… 至少10年.
需要强调的是: 这种分类是基于使用情况,而非形式或金额。一张已记入账簿的50万越南盾发票,与一张50亿越南盾的发票一样,都属于10年期的范畴。因此,“筛选掉小额发票以减少存储空间”的做法从根本上就是错误的。
五年里程碑:管理和运营文件
五年期限适用于会计单位管理和运营中使用的会计凭证,包括未直接用于记入账簿和编制财务报表的会计凭证。实际上,这类凭证通常指随附凭证集的内部参考文件,而非已记入账簿的发票本身。
永久存储:需要尽早识别的特定群体。
具有历史意义且对经济、安全和国防产生重大影响的会计文件必须永久存档。这类文件在一般商业企业中并不常见,但在国有企业、参与重点项目的单位或专业领域运营的单位中,必须从一开始就加以识别。如果标记滞后,文件往往在被任何人意识到其价值之前就被按照标准程序销毁。
电子发票保留期限开始计算的时间。
这是实践中最容易被忽视的细节。2015年《会计法》第41条第3款规定,会计凭证必须在规定的期限内存档。 12个月自财政年度结束之日或会计工作完成之日起算。
因此,存在两种截然不同的义务,不应混淆:
- 关于行动时机的义务: 在财政年度结束后的 12 个月内将文件存档。
- 关于储存期限的义务: 根据第 41 条第 5 款的规定,维持 5 年、10 年或永久期限。
企业可以保留数据长达十年,但如果数据在前两三年内分散存储在系统之外,则仍构成违规。反之,即使数据按时存储,如果在第八年丢失,也属于未遵守电子发票保留期限。双方都必须满足相关要求。
关于职责,第41条第4款明确规定:会计单位的法定代表人负责组织会计凭证的保存和存储。这并非仅仅是会计部门或信息技术部门的职责。
关于计算各类文件保存期限的具体时间范围,属于政府根据第41条第6款规定有权管辖的范畴,企业在制定内部存档规章时应当参考相关指导文件。
遵守电子发票保存期限的 5 个步骤。
以下是遵守电子发票保存期限的 5 个步骤,具体如下:
- 第一步——发生时的清点和分类: 在结账时,按会计期间创建所有电子发票的完整目录,并按10年、5年或永久期限进行标记。多年后重新分类成本更高,而且往往缺乏准确分类所需的足够信息。
- 步骤 2 – 导出并保留原始数据: 下载包含相应表示形式的 XML 文件,并将其存储在企业直接控制的基础设施上。这样就完全摆脱了对软件提供商查询门户的依赖:服务合同通常持续一到三年,而法律规定的电子发票保存期限最长可达十年。
- 步骤 3 – 将数据存档整整 12 个月: 设定比法律规定更早的内部截止日期,例如,在次年第一季度完成,以便有时间解决可能发现的任何缺陷。用签字的交接记录来记录归档过程。
- 步骤 4 – 多层备份和定期测试: 在两个不同的物理位置或基础设施中至少保留两份副本,并每年记录文件可打开性检查情况。定期检查至关重要;只有在有人尝试打开文件时,静默损坏的数据才会显现出来。对于没有专人负责维护此流程的企业而言,这一点尤为重要。 未按时保存电子发票的处罚是什么?这样一来,测试过程就可以持续进行,而不是依赖于某个人的记忆。
- 第五步——立即记录事件。 在文件被扣押、没收、遗失或销毁的情况下,第41条第2款要求作出记录,并附上文件复印件或确认书。事发时作出的记录比在检查开始后追溯作出的记录具有更高的解释价值。
未按时保存电子发票的处罚是什么?
需要澄清一个经常被误解的观点:与归档相关的常见处罚不是针对“延迟归档”,而是由于其他原因。 发票在存储过程中丢失、烧毁或损坏。.
根据第 125/2020/ND-CP 号法令第 26 条第 4 款(经第 102/2021/ND-CP 号法令第 1 条第 4 款修订):
- 遗失、焚毁或损坏发票的处罚: 除本条第1、2、3款规定的情况外,遗失、焚烧或损坏已开具并申报用于纳税的发票的行为,应处以500万越南盾至1000万越南盾的罚款。
上述罚款适用于组织。对于个人(包括家庭和企业家庭),如果犯有同样的违法行为,根据第 125/2020/ND-CP 号法令第 7 条第 4 款 a 项的规定,罚款金额为对组织处以罚款金额的一半。
然而,实际的财务损失往往远大于行政罚款。因无法提供进项发票而被拒绝抵扣的费用,可能导致企业所得税的追溯征收、增值税抵扣额的调整,以及数年累积的滞纳金。因此,遵守电子发票保存期限应被视为一项财务风险管理措施,而不仅仅是一项行政程序。
总结
整篇文章有三个关键要点:电子发票的保存期限由 2015 年会计法第 41 条规定,分为三个期限:至少 5 年、至少 10 年和永久保存,其中大多数商业发票的保存期限为 10 年;文件必须在会计年度结束后的 12 个月内存档;虽然法律没有强制要求打印在纸上,但确实要求确保电子数据在其保存期限内完整、安全且可访问。
如果贵公司的文档归档流程存在任何不确定性,例如按到期日期分类、提取原始数据或长期备份方案等,您都应该主动寻求建议,以避免潜在的风险。 全方位会计服务 向 MAN – Master Accountant Network 等专业、经验丰富的组织寻求建议和支持。
联系 MAN – 会计师大师网络 免费提供支持和建议!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。
关于电子发票保存期限的常见问题
电子发票的保存期限是多久?
根据 2015 年会计法第 41 条第 5 款规定:用于会计单位管理和运营的会计凭证至少保存 5 年;直接用于记录会计分录和编制财务报表、会计账簿和年度财务报表的会计凭证至少保存 10 年;具有历史价值和重大经济、安全和国防影响的会计凭证永久保存。
电子发票必须打印成纸质版存档吗?
不,法律并未要求必须打印在纸上。电子发票的创建、管理和使用均按照电子交易、会计和税务相关法律法规进行。
电子发票的保存期限何时开始计算?
法律规定,会计凭证必须在财政年度结束或会计工作完成之日起12个月内存档。各类凭证的具体存档期限由政府根据第41条第6款详细规定。
如果在保存期限内丢失发票,会有什么处罚?
根据第 125/2020/ND-CP 号法令第 26 条第 4 款(经第 102/2021/ND-CP 号法令第 1 条第 4 款修订)的规定,对于在使用或存储过程中遗失、焚烧或损坏已开具并申报用于纳税目的的发票的行为,应处以 500 万越南盾至 1000 万越南盾的罚款。
电子输入发票是否需要以与输出发票相同的方式存储?
是的。分类标准是文件的功能,而不是其使用方向。直接用于会计分录和财务报表编制的进项发票属于必须至少保留10年的类别。






