
Требование хранить электронные счета-фактуры действует уже более десяти лет, однако многие компании рассматривают его как простую административную процедуру, завершающуюся после окончания отчетного периода. В действительности, проверки показывают, что наиболее распространенная проблема заключается не в бухгалтерских ошибках, а в невозможности восстановить данные счетов-фактур семи-восьмилетней давности после смены программного обеспечения или истечения срока действия договора с поставщиком. В этой статье изложены правовые основания, три крайних срока, дата начала расчета, соответствующие штрафы и контрольный список для проверки, который поможет бухгалтерским отделам заблаговременно подготовиться к каждому заключительному периоду.
Почему срок хранения электронных счетов-фактур представляет собой скрытый риск для бизнеса?
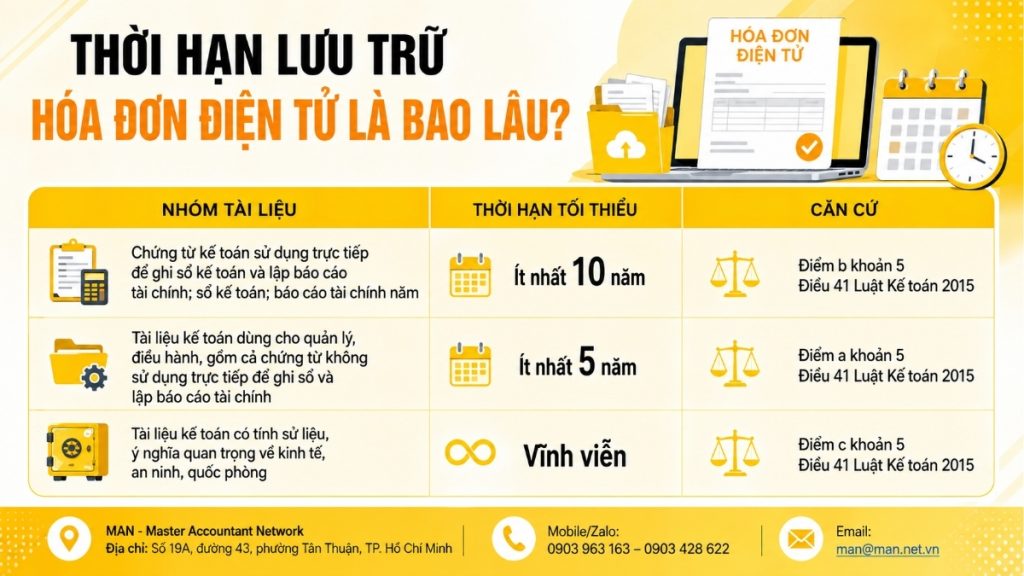
Срок хранения электронных счетов-фактур определяется следующим образом: Пункт 5, статья 41 Закона о бухгалтерском учете 2015 года:
- Бухгалтерские документы, используемые для управления и операционной деятельности, должны быть не моложе 5 лет;
- Срок хранения документов, используемых непосредственно для бухгалтерских записей и составления финансовой отчетности, составляет не менее 10 лет;
- Постоянное архивирование допускается для документов, представляющих историческую ценность, а также для документов, имеющих важное экономическое, оборонное и важное значение.
Рискованность этого обязательства заключается во временной задержке. Ошибки не проявляются сразу, в период их возникновения, а остаются незамеченными годами, обнаруживаясь лишь тогда, когда налоговые органы запрашивают документы – в тот момент, когда у предприятия практически нет возможности исправить ситуацию. Между тем, бухгалтерский персонал, программное обеспечение для выставления счетов и инфраструктура хранения данных постоянно меняются в течение этих лет.
Обязательно ли распечатывать электронные счета-фактуры на бумаге для архивирования?
Ответ Не являютсяЗакон не обязывает предприятия распечатывать электронные счета-фактуры на бумаге для хранения. Электронные счета-фактуры создаются, обрабатываются и используются как электронные данные в соответствии с законами об электронных транзакциях, бухгалтерском учете и налогообложении.
Этот принцип подкрепляется в Пункт b, пункт 5, статья 26 Закона об администрировании налогов 2025 годаРегистрация, управление и использование электронных счетов-фактур должны соответствовать положениям закона об электронных транзакциях, закона о бухгалтерском учете и закона о налогообложении. Иными словами, юридической сущностью счета-фактуры являются электронные данные, а не печатная копия.
Практические последствия очевидны: печатные копии предназначены только для внутреннего использования. Что касается срока хранения электронных счетов-фактур, предприятия обязаны соблюдать следующее… исходный файл данных в формате XMLа также возможность открывать, читать и экспортировать этот файл в любое время по запросу компетентного органа. Шкаф с распечатками, но без оригинала файла, по-прежнему считается не соответствующим требованиям.
Три последствия неправильного определения срока хранения электронных счетов-фактур.
Во-первых, они не представили необходимые документы во время проверки. Входящие счета-фактуры с отсутствующими исходными данными могут быть отклонены в качестве вычитаемых расходов при расчете корпоративного подоходного налога, а также могут привести к корректировке ранее вычтенного входного налога на добавленную стоимость.
Во-вторых, возникают административные санкции. Утеря, сожжение или повреждение счетов-фактур, уже выставленных и задекларированных для целей налогообложения в течение периода хранения, влечет за собой отдельные штрафные санкции, которые будут рассмотрены в следующем разделе.
В-третьих, утрата способности защитить себя. Это наименее обсуждаемый, но наиболее серьезный вид ущерба. Без исходных данных бухгалтеры не могут подтвердить транзакции, не могут сверить счета к оплате и не могут опровергнуть выводы аудита.
Правовая основа для определения срока хранения электронных счетов-фактур
Все положения, касающиеся срока хранения электронных счетов-фактур, основаны на статье 41 Закона о бухгалтерском учете 2015 года в сочетании с положениями об электронных счетах-фактурах, содержащимися в пункте 5 статьи 26 Закона об администрировании налогов 2025 года. Многие бухгалтеры упускают из виду этот момент: ответ на вопрос о сроке хранения содержится не в положениях о счетах-фактурах, а в законодательстве о бухгалтерском учете.
Статья 41 Закона о бухгалтерском учете 2015 года: Основные положения о хранении и учете бухгалтерской документации.
Сохранение и хранение бухгалтерских документов:
- Бухгалтерская документация должна в полном объеме и надежно храниться в бухгалтерском подразделении во время использования и хранения.
- В случаях временного изъятия или конфискации бухгалтерских документов необходимо приложить к ним протокол, а также фотокопии этих документов; в случае утери или уничтожения бухгалтерских документов необходимо приложить к ним протокол, а также фотокопии документов или подтверждение.
- Бухгалтерская документация должна храниться в архиве в течение 12 месяцев с момента окончания финансового года или завершения бухгалтерской работы.
- Законный представитель бухгалтерского подразделения отвечает за организацию хранения и сохранения бухгалтерской документации.
- Бухгалтерские документы должны храниться в течение следующих периодов: а) не менее 5 лет для бухгалтерских документов, используемых для управления и функционирования бухгалтерского подразделения, включая бухгалтерские ваучеры, не используемые непосредственно для регистрации бухгалтерских записей и подготовки финансовой отчетности; б) не менее 10 лет для бухгалтерских ваучеров, используемых непосредственно для регистрации бухгалтерских записей и подготовки финансовой отчетности, бухгалтерских книг и годовой финансовой отчетности, если иное не предусмотрено законом; в) Постоянное хранение бухгалтерских документов, имеющих историческую ценность и имеющих важное экономическое, оборонное и охранное значение.
- Правительство должно определить виды бухгалтерских документов, подлежащих хранению, срок хранения, время отсчета срока хранения, как это предусмотрено в пункте 5 настоящей статьи, место хранения и порядок уничтожения хранимых бухгалтерских документов.
Пункт 5 статьи 26 Закона об администрировании налогов 2025 года: Счета-фактуры юридически существуют в форме электронных данных.
Что касается электронных счетов-фактур, Принципы, права и обязанности при создании, управлении и использовании электронных счетов-фактур:
- Организации, частные предприятия и индивидуальные предприниматели обязаны выставлять электронные счета-фактуры при продаже товаров или оказании услуг покупателям в стандартном формате и включать всю необходимую информацию, предусмотренную налоговым и бухгалтерским законодательством, обеспечивая полное и достоверное отражение в счетах-фактурах совершенных экономических операций. Они несут юридическую ответственность за точность выставленных счетов-фактур, за исключением случаев, когда использование электронных счетов-фактур не требуется в соответствии с государственными нормативными актами.
- Регистрация, управление и использование электронных счетов-фактур должны соответствовать положениям закона об электронных транзакциях, закона о бухгалтерском учете и закона о налогообложении;
- Сроки выставления электронных счетов-фактур соответствуют государственным нормативным актам.
- Налогоплательщики несут ответственность за развертывание систем технической инфраструктуры, отвечающих требованиям к подключению, хранению данных и т. д.
Примечание: Ответственность за техническую инфраструктуру лежит на налогоплательщике. Предприятия не могут ссылаться на такие причины, как сбои в работе поставщика программного обеспечения, изменения в политике или приостановка действия учетной записи, чтобы освободиться от обязанности соблюдать срок хранения электронных счетов-фактур.
Какой срок хранения у электронных счетов-фактур?
Закон о бухгалтерском учете 2015 года не устанавливает единый показатель для всех типов документов. Вместо этого пункт 5 статьи 41 делит бухгалтерские документы на три группы с тремя различными сроками хранения, в зависимости от функции документа в системе бухгалтерского учета. В таблице ниже приведено краткое описание того, как определить срок хранения электронных счетов-фактур в соответствии с каждой группой, что позволяет бухгалтерам быстро сравнивать и классифицировать документы.
Сводная таблица сроков хранения электронных счетов-фактур.
| Группа документов | Минимальный срок | База |
| Бухгалтерские документы, используемые непосредственно для регистрации бухгалтерских записей и составления финансовой отчетности; бухгалтерские книги; годовая финансовая отчетность. | Не менее 10 лет | Пункт b, пункт 5, статья 41 Закона о бухгалтерском учете 2015 года |
| Бухгалтерские документы, используемые для управления и операционной деятельности, включая платежные поручения, не используемые напрямую для регистрации записей и составления финансовой отчетности. | Не менее 5 лет | Пункт а, пункт 5, статья 41 Закона о бухгалтерском учете 2015 года |
| Бухгалтерские документы — это исторические документы, имеющие важное экономическое, военное и оборонное значение. | навсегда | Пункт c, пункт 5, статья 41 Закона о бухгалтерском учете 2015 года |
Десятилетний юбилей: распространяется на большинство электронных счетов-фактур, выставляемых предприятиями.
Электронные счета-фактуры, как входящие, так и исходящие, возникающие в результате деятельности по продажам и оказанию услуг, являются непосредственной основой для учета доходов, расходов, налога на добавленную стоимость и подготовки годовой финансовой отчетности. Поэтому в подавляющем большинстве случаев срок хранения электронных счетов-фактур предприятий составляет... как минимум 10 лет.
Важно подчеркнуть: Эта классификация основана на использовании, а не на форме или стоимости. Счет на 500 000 VND, зарегистрированный в бухгалтерской книге, по-прежнему попадает в категорию 10-летних, как и счет на 5 миллиардов VND. Следовательно, практика «отсеивания мелких счетов для уменьшения объема хранения» в корне ошибочна.
Пятилетний рубеж: Документы для руководства и оперативного управления
Пятилетний период распространяется на бухгалтерские документы, используемые для управления и функционирования бухгалтерского подразделения, включая бухгалтерские ваучеры, не используемые непосредственно для отражения в бухгалтерских книгах и подготовки финансовой отчетности. На практике эта группа обычно состоит из внутренних справочных документов, сопровождающих комплект ваучеров, а не из самих счетов-фактур, которые были зарегистрированы в книгах.
Постоянное хранение: особая группа, требующая раннего выявления.
Бухгалтерские документы, имеющие историческую ценность и важные экономические, вопросы безопасности и обороны, должны быть навсегда заархивированы. Эта категория редко встречается в обычных коммерческих предприятиях, но ее необходимо выявлять с самого начала в государственных предприятиях, подразделениях, участвующих в ключевых проектах или работающих в специализированных областях. Запоздалая маркировка часто приводит к уничтожению документов в соответствии со стандартными процедурами до того, как кто-либо осознает их ценность.
Время, с которого начинается отсчет срока хранения электронных счетов-фактур.
На практике это наиболее часто упускаемая из виду деталь. Пункт 3 статьи 41 Закона о бухгалтерском учете 2015 года предусматривает, что бухгалтерские документы должны быть заархивированы в течение установленного периода. 12 месяцевс даты окончания финансового года или завершения бухгалтерской работы.
Таким образом, существуют два различных обязательства, которые не следует путать:
- Обязательства относительно сроков выполнения действий: Документы следует заархивировать в течение 12 месяцев после окончания финансового года.
- Обязательства относительно срока хранения: Срок действия договора может составлять 5 лет, 10 лет или бессрочно, как это предусмотрено в пункте 5 статьи 41.
Предприятия могут хранить данные в течение целых 10 лет, но это все равно будет нарушением, если данные будут разбросаны за пределами системы хранения в течение первых двух-трех лет. И наоборот, даже если данные хранятся вовремя, их потеря на восьмом году также будет считаться несоблюдением сроков хранения электронных счетов-фактур. Обе стороны должны выполнить требования.
Что касается обязанностей, пункт 4 статьи 41 четко гласит: законный представитель бухгалтерского подразделения несет ответственность за организацию хранения и сохранения бухгалтерских документов. Это не является исключительной обязанностью бухгалтерского отдела или отдела информационных технологий.
Что касается конкретных сроков расчета периода хранения для каждого типа документов, которые находятся в компетенции Правительства в соответствии с пунктом 6 статьи 41, предприятиям следует руководствоваться соответствующими методическими документами при разработке своих внутренних правил архивирования.
Пятиэтапный процесс соблюдения сроков хранения электронных счетов-фактур.
Ниже представлен пятиэтапный процесс соблюдения сроков хранения электронных счетов-фактур, а именно:
- Шаг 1 – Инвентаризация и классификация на момент происшествия: Создайте полный каталог всех электронных счетов-фактур по отчетным периодам, присвоив им метки за 10-летний, 5-летний или постоянный период на момент закрытия бухгалтерских книг. Переклассификация спустя много лет всегда обходится дороже и часто не содержит достаточной информации для точной классификации.
- Шаг 2 – Экспорт и сохранение исходных данных: Загрузите XML-файл вместе с его представлением и сохраните его на инфраструктуре, непосредственно контролируемой компанией. Это полностью исключает зависимость от портала поиска поставщика программного обеспечения: договоры на оказание услуг обычно заключаются на срок от одного до трех лет, в то время как установленный законом срок хранения электронных счетов-фактур составляет до 10 лет.
- Шаг 3 – Архивируйте данные за ровно 12 месяцев: Установите внутренний крайний срок, более ранний, чем того требует закон, например, завершение работы в первом квартале следующего года, чтобы оставить время для устранения любых обнаруженных недостатков. Задокументируйте процесс архивирования с помощью подписанного акта передачи.
- Шаг 4 – Многоуровневое резервное копирование и периодическое тестирование: Храните как минимум две копии в двух разных физических местах или инфраструктурах, а также ежегодно ведите журнал проверок открываемости файлов. Регулярные проверки крайне важны; скрытые повреждения данных становятся очевидными только при попытке их открыть. Для компаний, не имеющих выделенного персонала для поддержания этого процесса, это крайне важно. Какие санкции предусмотрены за несоблюдение срока хранения электронных счетов-фактур?Это позволяет процессу тестирования работать непрерывно, а не полагаться на память одного человека.
- Шаг 5 – Немедленно зафиксируйте инцидент. В случаях изъятия, конфискации, утери или уничтожения документов, пункт 2 статьи 41 требует составления протокола с фотокопией документа или подтверждением. Протокол, составленный в момент инцидента, имеет значительно большую пояснительную ценность, чем протокол, составленный задним числом после начала проверки.
Какие санкции предусмотрены за несоблюдение срока хранения электронных счетов-фактур?
Важно прояснить часто неправильно понимаемый момент: обычное наказание, связанное с архивированием, касается не «задержки архивирования», а других причин. Счета-фактуры теряются, сжигаются или повреждаются во время хранения..
На основании пункта 4 статьи 26 Указа 125/2020/ND-CP с изменениями, внесенными пунктом 4 статьи 1 Указа 102/2021/ND-CP:
- Штрафные санкции за утерю, сожжение или повреждение счетов-фактур: За утерю, сожжение или повреждение выставленных и задекларированных для целей налогообложения счетов-фактур во время использования или хранения налагается штраф в размере от 5 000 000 до 10 000 000 донгов, за исключением случаев, предусмотренных пунктами 1, 2 и 3 настоящей статьи.
Указанный выше штраф распространяется на организации. Для физических лиц, включая домохозяйства и коммерческие предприятия, совершивших аналогичное нарушение, штраф составит половину суммы, налагаемой на организации, согласно пункту а, подпункту 4, статье 7 Указа 125/2020/ND-CP.
Однако фактический финансовый ущерб зачастую во много раз превышает административный штраф. Неучтенные расходы из-за невозможности представить входящий счет-фактуру могут привести к ретроспективному взысканию корпоративного подоходного налога, корректировкам удержанного налога на добавленную стоимость и накоплению штрафов за просрочку платежей в течение нескольких лет. Именно поэтому соблюдение сроков хранения электронных счетов-фактур следует рассматривать как меру управления финансовыми рисками, а не просто как административную процедуру.
Заключить
Три ключевых вывода из всей статьи: срок хранения электронных счетов-фактур определяется статьей 41 Закона о бухгалтерском учете 2015 года и включает три временных рамки: не менее 5 лет, не менее 10 лет и бессрочно, при этом большинство счетов-фактур предприятий подпадают под 10-летний срок; документы должны быть архивированы в течение 12 месяцев после окончания отчетного года; и хотя закон не обязывает печатать на бумаге, он требует обеспечения полноты, безопасности и доступности электронных данных в течение всего срока их хранения.
Если в процессе архивирования документов вашей компании существуют какие-либо неясности, начиная от классификации по сроку действия и извлечения исходных данных и заканчивая вариантами долгосрочного резервного копирования, вам следует заблаговременно обратиться за консультацией, чтобы избежать потенциальных рисков. полное бухгалтерское обслуживание Обратитесь за советом и поддержкой к специализированным, опытным организациям, таким как MAN – Master Accountant Network.
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о сроке хранения электронных счетов-фактур
Какой срок хранения у электронных счетов-фактур?
Согласно пункту 5 статьи 41 Закона о бухгалтерском учете 2015 года: не менее 5 лет для бухгалтерских документов, используемых для управления и функционирования бухгалтерского подразделения; не менее 10 лет для бухгалтерских ваучеров, используемых непосредственно для регистрации бухгалтерских записей и подготовки финансовой отчетности, бухгалтерских книг и годовой финансовой отчетности; постоянное хранение бухгалтерских документов, имеющих историческую ценность и существенные экономические, связанные с безопасностью и обороной последствия.
Обязательно ли распечатывать электронные счета-фактуры на бумаге для архивирования?
Нет. Закон не требует печати на бумаге. Электронные счета-фактуры создаются, обрабатываются и используются в качестве электронных данных в соответствии с законами об электронных транзакциях, бухгалтерском учете и налогообложении.
Когда начинается срок хранения электронных счетов-фактур?
Закон предусматривает, что бухгалтерские документы должны быть архивированы в течение 12 месяцев с момента окончания финансового года или завершения бухгалтерской работы. Конкретный срок расчета архивного периода для каждого вида документов определяется правительством в подробностях в соответствии с пунктом 6 статьи 41.
Какое наказание предусмотрено за утерю счета-фактуры в течение срока хранения?
Согласно пункту 4 статьи 26 Указа 125/2020/ND-CP (с изменениями, внесенными пунктом 4 статьи 1 Указа 102/2021/ND-CP), за утерю, сжигание или повреждение выставленных и задекларированных для целей налогообложения счетов-фактур во время использования или хранения налагается штраф в размере от 5 000 000 до 10 000 000 донгов.
Необходимо ли хранить электронные входящие счета-фактуры так же, как и исходящие?
Да. Критерием классификации является функция документа, а не направление его использования. Входящие счета-фактуры, которые использовались непосредственно для бухгалтерских записей и подготовки финансовой отчетности, относятся к группе документов, которые необходимо хранить не менее 10 лет.






