
Dịch vụ rà soát sổ sách kế toán đang trở thành nhu cầu cấp thiết của doanh nghiệp trong năm 2026, khi khung pháp lý kế toán – thuế thay đổi dày đặc nhất trong một thập kỷ. Từ 01/01/2026, Thông tư 99/2025/TT-BTC thay thế Thông tư 200/2014/TT-BTC về chế độ kế toán doanh nghiệp. Từ 01/7/2026, Luật Quản lý thuế số 108/2025/QH15 có hiệu lực, rút thời hạn khai bổ sung hồ sơ khai thuế từ 10 năm xuống còn 05 năm; cùng ngày, Nghị định 254/2026/NĐ-CP thay thế Nghị định 123/2020/NĐ-CP về hóa đơn điện tử. Sổ sách lập theo thói quen cũ mà chưa được rà lại rất dễ lệch khỏi quy định mới.
Cái giá của sai sót không nhỏ. Tiền chậm nộp tính 0.03%/ngày, tương đương gần 11%/năm trên số thuế thiếu; khai sai dẫn đến thiếu thuế bị phạt 20% số thuế khai thiếu theo Điều 16 Nghị định 125/2020/NĐ-CP. Riêng thuế TNDN, từ 15/12/2025, khoản chi từng lần từ 5 triệu đồng chỉ được tính vào chi phí được trừ khi có chứng từ thanh toán không dùng tiền mặt theo Nghị định 320/2025/NĐ-CP. Trong bài viết này, MAN – Master Accountant Network chia sẻ nội dung, quy trình và kinh nghiệm thực chiến để doanh nghiệp phát hiện, xử lý sai sót trước khi cơ quan thuế phát hiện.
Vì sao doanh nghiệp cần dịch vụ rà soát sổ sách kế toán trước khi cơ quan thuế gõ cửa?
Trước đó, một công ty thương mại thiết bị điện tại TP.HCM liên hệ MAN – Master Accountant Network. Doanh thu khoảng 40 tỷ đồng/năm, ba năm đổi bốn kế toán. Họ vừa nhận quyết định kiểm tra thuế tại trụ sở cho giai đoạn 2023 – 2025. Giám đốc nói một câu mà chúng tôi nghe rất nhiều lần: “Báo cáo thuế nộp đủ, đúng hạn, sao vẫn bị kiểm tra?”
Khi đội ngũ MAN mở sổ ra, câu trả lời hiện ngay. Tồn kho trên sổ âm ở 37 mã hàng. Tài khoản 331 còn treo hơn 1.2 tỷ đồng công nợ của ba nhà cung cấp đã ngừng hoạt động. Hàng loạt hóa đơn đầu vào từ 5 triệu đồng trở lên được trả bằng tiền mặt nhưng vẫn đưa vào chi phí được trừ. Tất cả đều là những lỗi mà một dịch vụ rà soát sổ sách kế toán làm định kỳ sẽ phát hiện từ sớm.
Đây là lý do chúng tôi viết bài này. Năm 2026 là năm khung pháp lý kế toán – thuế thay đổi dày đặc nhất trong một thập kỷ: Thông tư 99/2025/TT-BTC thay Thông tư 200, Luật Quản lý thuế 2025 có hiệu lực từ 01/7/2026, Nghị định 254/2026/NĐ-CP thay toàn bộ quy định cũ về hóa đơn. Sổ sách lập theo thói quen cũ rất dễ sai với quy định mới.
Nếu doanh nghiệp của bạn đang ở một trong các tình huống dưới đây, dịch vụ rà soát sổ sách kế toán không còn là lựa chọn mà là việc cần làm ngay:
- Sắp quyết toán thuế TNDN năm, hoặc vừa nhận thông báo kiểm tra, thanh tra thuế.
- Thay kế toán, bàn giao sổ sách mà không ai đối chiếu lại số dư.
- Chuẩn bị gọi vốn, chuyển nhượng vốn, sáp nhập, hoặc vay ngân hàng.
- Chuyển từ Thông tư 200 sang Thông tư 99/2025/TT-BTC nhưng chưa rà lại hệ thống tài khoản.
- Hồ sơ hoàn thuế GTGT bị cơ quan thuế yêu cầu giải trình nhiều lần.
Dịch vụ rà soát sổ sách kế toán là gì và khác kiểm toán ở điểm nào?
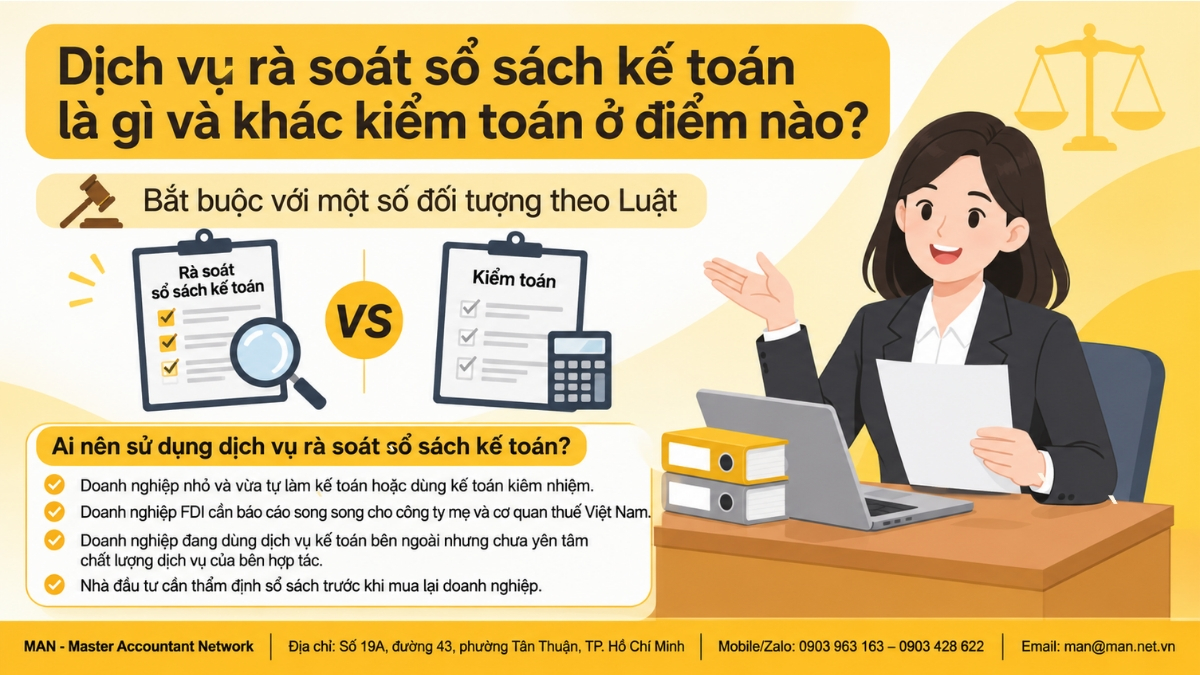
Dịch vụ rà soát sổ sách kế toán là việc chuyên gia kế toán độc lập kiểm tra lại toàn bộ chứng từ, sổ kế toán, báo cáo tài chính và hồ sơ khai thuế của doanh nghiệp. Mục tiêu là phát hiện sai sót, chỉ ra rủi ro thuế và hướng dẫn hoặc trực tiếp điều chỉnh đúng quy định.
Dưới đây là bảng so sánh sơ lược giữa 2 hình thức để thấy rõ vai trò quan trọng đối với doanh nghiệp:
| Tiêu chí | Dịch vụ rà soát sổ sách kế toán | Kiểm toán báo cáo tài chính |
| Mục đích | Tìm và sửa sai sót, giảm rủi ro thuế | Đưa ý kiến về tính trung thực của báo cáo tài chính |
| Người dùng kết quả | Chủ doanh nghiệp, kế toán nội bộ | Cổ đông, ngân hàng, cơ quan Nhà nước |
| Đơn vị thực hiện | Doanh nghiệp hoặc cá nhân hành nghề dịch vụ kế toán | Doanh nghiệp kiểm toán độc lập |
| Sản phẩm | Biên bản rà soát, bút toán điều chỉnh, sổ sách đã sửa | Báo cáo kiểm toán |
| Tính bắt buộc | Tự nguyện | Bắt buộc với một số đối tượng theo Luật |
Vì sao nhiều doanh nghiệp vẫn cần rà soát dù đã kiểm toán? Vì kiểm toán áp dụng ngưỡng trọng yếu và lấy mẫu. Một khoản chi tiền mặt 6 triệu đồng có thể không trọng yếu với kiểm toán viên nhưng với cơ quan thuế, nó là khoản chi bị loại khỏi chi phí được trừ theo điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP.
Ai nên sử dụng dịch vụ rà soát sổ sách kế toán?
Cụ thể:
- Doanh nghiệp nhỏ và vừa tự làm kế toán hoặc dùng kế toán kiêm nhiệm.
- Doanh nghiệp FDI cần báo cáo song song cho công ty mẹ và cơ quan thuế Việt Nam.
- Doanh nghiệp đang dùng dịch vụ kế toán bên ngoài nhưng chưa yên tâm chất lượng dịch vụ của bên hợp tác
- Nhà đầu tư cần thẩm định sổ sách trước khi mua lại doanh nghiệp.
Với doanh nghiệp chưa có bộ máy kế toán ổn định, rà soát thường là bước đầu. Sau khi sổ đã sạch, việc thuê dịch vụ kế toán trọn gói sẽ giữ sổ đúng ngay từ chứng từ đầu tiên, thay vì để lỗi tích tụ rồi mới sửa.
Sổ sách sai phải trả giá như thế nào?
Một sai sót nhỏ trên sổ thường kéo theo ba lớp chi phí:
- Tiền thuế truy thu;
- Tiền chậm nộp;
- Và tiền phạt.
Đây là các mốc pháp lý mà chúng tôi luôn đặt lên bàn khi tư vấn khách hàng.
Phạt vi phạm hành chính về kế toán
Nghị định 41/2018/NĐ-CP (sửa đổi, bổ sung bởi Nghị định 102/2021/NĐ-CP và Nghị định 132/2026/NĐ-CP, hiệu lực từ 21/5/2026) quy định mức phạt tiền tối đa trong lĩnh vực kế toán là 50 triệu đồng với cá nhân và 100 triệu đồng với tổ chức. Mức phạt ghi trong từng điều là mức áp dụng cho cá nhân; tổ chức vi phạm bị phạt gấp 2 lần.
Ví dụ cụ thể: Áp dụng sai chế độ kế toán mà đơn vị thuộc đối tượng áp dụng bị phạt 10 – 20 triệu đồng (Điều 7). Giả mạo, khai man chứng từ kế toán nhưng chưa đến mức truy cứu trách nhiệm hình sự bị phạt 20 – 30 triệu đồng (Điều 8). Với doanh nghiệp, các con số này nhân đôi.
Phạt và truy thu về thuế
Nghị định 125/2020/NĐ-CP (sửa đổi bởi Nghị định 102/2021/NĐ-CP, 310/2025/NĐ-CP và 291/2026/NĐ-CP) quy định:
- Khai sai dẫn đến thiếu số thuế phải nộp: phạt 20% số thuế khai thiếu (Điều 16), cộng truy thu thuế và tiền chậm nộp.
- Hành vi trốn thuế: phạt từ 1 đến 3 lần số thuế trốn (Điều 17).
- Tiền chậm nộp: 0.03%/ngày trên số tiền thuế chậm nộp, theo Luật Quản lý thuế số 108/2025/QH15.
Dịch vụ rà soát sổ sách kế toán của MAN kiểm tra những gì?
MAN không rà soát theo kiểu “đọc lướt sổ cái”. Mỗi phần hành được đối chiếu với chứng từ gốc, dữ liệu hóa đơn điện tử trên hệ thống của cơ quan thuế và quy định đang có hiệu lực tại thời điểm phát sinh nghiệp vụ. Dưới đây là bảng chi tiết công việc MAN thực hiện rà soát sổ sách kế toán:
| Phần hành | MAN kiểm tra | Lỗi thường gặp | Căn cứ đối chiếu |
| Tiền ngân hàng | Đối chiếu sổ phụ ngân hàng | Quỹ tiền mặt lớn bất thường, chênh lệch tỷ giá cuối kỳ chưa đánh giá | Thông tư 99/2025/TT-BTC |
| Hóa đơn, chứng từ | Khớp hóa đơn đầu vào/ra với cơ sở dữ liệu cơ quan thuế, kiểm tra thời điểm lập | Lập hóa đơn sai thời điểm | Nghị định 254/2026/NĐ-CP |
| Hàng tồn kho | Đối chiếu nhập – xuất – tồn, giá vốn, dự phòng giảm giá | Tồn kho âm, giá vốn không khớp doanh thu | Thông tư 99/2025/TT-BTC |
| Công nợ | Biên bản đối chiếu công nợ, nợ treo | Công nợ phải trả không có đối tượng, phải thu khó đòi chưa xử lý | Thông tư 99/2025/TT-BTC |
| Tài sản cố định | Hồ sơ tài sản, thời gian và phương pháp khấu hao | Khấu hao tài sản không phục vụ sản xuất kinh doanh | Luật Thuế TNDN 67/2025/QH15, Nghị định 320/2025/NĐ-CP |
| Tiền lương, bảo hiểm | Hợp đồng lao động, bảng lương, quyết toán thuế TNCN | Chi lương từ 5 triệu không có chứng từ thanh toán không dùng tiền mặt | Nghị định 320/2025/NĐ-CP |
| Chi phí được trừ | Điều kiện hóa đơn, chứng từ thanh toán liên quan đến doanh thu | Khoản chi từ 5 triệu đồng không có chứng từ thanh toán không dùng tiền mặt | Nghị định 320/2026/NĐ-CP |
| Thuế GTGT | Điều kiện khấu trừ, hồ sơ hoàn thuế | Khấu trừ thuế đầu vào thiếu chứng từ thanh toán không dùng tiền mặt | Nghị định 181/2025/NĐ-CP |
| Báo cáo tài chính | Liên kết số liệu giữa các báo cáo, thuyết minh | Lập sai mẫu khi chuyển sang Thông tư 99 | Thông tư 99/2025/TT-BTC |
Vì sao phải rà soát cả phần thuế lẫn phần kế toán? Vì cơ quan thuế không kiểm tra riêng từng tờ khai. Họ lấy số liệu báo cáo tài chính, đối chiếu chéo với tờ khai GTGT, quyết toán TNDN, TNCN và dữ liệu hóa đơn. Một chỗ lệch trên sổ sẽ kéo theo lệch ở ba, bốn tờ khai.
Nếu kết quả rà soát cho thấy báo cáo năm cần lập lại, doanh nghiệp có thể thuê kế toán làm báo cáo tài chính để trình bày lại theo đúng mẫu biểu của Thông tư 99. Nếu sai sót nằm ở tờ khai, phương án hợp lý là thuê kế toán làm báo cáo thuế để khai bổ sung trong thời hạn 05 năm theo Luật Quản lý thuế 2025.
Quy trình dịch vụ rà soát sổ sách kế toán
Dưới đây là quy trình MAN triển khai dịch vụ rà soát sổ sách kế toán cho một doanh nghiệp quy mô vừa, rà soát 1 năm tài chính.
- Khảo sát và báo giá: Đội ngũ MAN soát xét bảng cân đối số phát sinh, tờ khai quyết toán và danh sách hóa đơn để ước lượng khối lượng. Sau đó, báo giá theo khối lượng thật, không báo giá trọn gói rồi phát sinh sau.
- Ký hợp đồng và thỏa thuận bảo mật: Phạm vi, kỳ rà soát, sản phẩm bàn giao và thời hạn được ghi rõ trong hợp đồng.
- Thu thập dữ liệu: Doanh nghiệp cấp quyền đọc phần mềm kế toán, sao kê ngân hàng, dữ liệu hóa đơn điện tử, hồ sơ lương và hợp đồng chính.
- Rà soát chi tiết: Kế toán viên rà từng phần hành như bảng ở trên. Kế toán trưởng của MAN soát xét lại toàn bộ phát hiện trước khi gửi khách hàng.
- Báo cáo kết quả và họp giải trình: Biên bản nêu từng sai sót, số tiền ảnh hưởng, căn cứ pháp lý, mức rủi ro và phương án xử lý. Chúng tôi xếp hạng rủi ro theo ba mức để doanh nghiệp biết việc nào cần làm trước.
- Điều chỉnh và khai bổ sung: MAN hạch toán bút toán điều chỉnh, lập lại báo cáo tài chính nếu cần, khai bổ sung tờ khai và tính tiền chậm nộp phải nộp.
Kết quả thực tế từ dịch vụ rà soát sổ sách kế toán: 3 case study
Những con số dưới đây cho thấy giá trị của rà soát rõ hơn mọi lời giới thiệu.
Case 1: Công ty thương mại thiết bị điện tình trạng trước kiểm tra thuế
Quay lại doanh nghiệp ở đầu bài. Trong 9 ngày làm việc, MAN phát hiện 4 nhóm sai sót với tổng ảnh hưởng chi phí không được trừ khoảng 2.1 tỷ đồng. Doanh nghiệp chủ động khai bổ sung trước ngày công bố quyết định kiểm tra, nộp số thuế thiếu và tiền chậm nộp.
Kết quả: Biên bản kiểm tra không ghi nhận thêm khoản truy thu nào ngoài phần đã khai bổ sung. Doanh nghiệp không bị phạt 20% số thuế khai thiếu cho phần đã tự phát hiện và khai bổ sung đúng hạn.
Case 2: Doanh nghiệp FDI sản xuất bao bì giai đoạn chuyển đổi sang Thông tư 99
Kế toán đã chuyển số dư từ hệ thống tài khoản cũ sang mới nhưng ánh xạ sai một số tài khoản chi phí trả trước và dự phòng. Báo cáo tài chính quý I/2026 lệch với báo cáo gửi công ty mẹ.
Dịch vụ rà soát sổ sách kế toán của MAN lập lại bảng ánh xạ tài khoản, điều chỉnh số dư đầu kỳ và hướng dẫn kế toán nội bộ lập lại báo cáo quý. Kiểm toán năm sau không có ý kiến ngoại trừ liên quan đến số dư đầu kỳ.
Case 3: Công ty xây dựng với hồ sơ hoàn thuế GTGT bị treo
Hồ sơ hoàn thuế bị yêu cầu giải trình ba lần trong 5 tháng. Rà soát cho thấy nguyên nhân nằm ở 14 hóa đơn đầu vào thanh toán bằng tiền mặt và 2 hợp đồng thầu phụ thiếu biên bản nghiệm thu. MAN tách phần không đủ điều kiện, bổ sung hồ sơ cho phần còn lại.
Lý do: Cơ quan thuế không chậm hoàn vì muốn làm khó. Họ chậm vì hồ sơ có tín hiệu rủi ro. Gỡ tín hiệu rủi ro là gỡ được nút thắt.
Nhận định chuyên gia: 6 rủi ro khi thuê dịch vụ rà soát sổ sách kế toán và cách MAN xử lý
Kinh nghiệm hơn 30 năm làm kiểm toán và kế toán dịch vụ, đội ngũ MAN nhận ra một điều: doanh nghiệp không thiếu người rà soát, mà thiếu người rà soát đúng cách. Dưới đây là những rủi ro chúng tôi thường gặp khi tiếp nhận hồ sơ mà các đơn vị khác đã thực hiện trước đó.
Rủi ro 1: Rà soát trên sổ, không đối chiếu dữ liệu của cơ quan thuế
Nhiều đơn vị chỉ đọc sổ cái và bảng cân đối phát sinh. Trong khi đó, cơ quan thuế đã có sẵn dữ liệu hóa đơn điện tử của cả bên mua lẫn bên bán.
Cách MAN xử lý: Tải toàn bộ dữ liệu hóa đơn đầu vào, đầu ra trong kỳ, đối chiếu từng dòng với sổ chi tiết. Hóa đơn có trên hệ thống mà không có trên sổ, hoặc ngược lại, đều được liệt kê kèm số tiền.
Rủi ro 2: Áp dụng quy định mới cho nghiệp vụ cũ
Năm 2026 có nhiều mốc chuyển tiếp. Nghiệp vụ năm tài chính 2025 vẫn theo Thông tư 200/2014/TT-BTC, từ năm tài chính bắt đầu từ 01/01/2026 mới theo Thông tư 99/2025/TT-BTC. Hóa đơn lập trước 01/7/2026 theo Nghị định 123/2020/NĐ-CP, từ 01/7/2026 theo Nghị định 254/2026/NĐ-CP. Ngưỡng thanh toán không dùng tiền mặt 5 triệu đồng cho chi phí được trừ áp dụng từ 15/12/2025.
Cách MAN xử lý: Mỗi phát hiện trong biên bản đều ghi rõ văn bản áp dụng tại thời điểm phát sinh nghiệp vụ. Áp nhầm văn bản là lý do phổ biến nhất khiến một kết luận rà soát bị cơ quan thuế bác bỏ.
Rủi ro 3: Sửa sổ cho đẹp bằng bút toán tổng hợp không có chứng từ
Đây là rủi ro nguy hiểm nhất. Một bút toán xóa công nợ treo hàng tỷ đồng không có biên bản, không có quyết định xử lý, có thể bị coi là sửa chữa sổ sai phương pháp, thậm chí bị nghi ngờ khai man.
Cách MAN xử lý: Mọi bút toán điều chỉnh phải có chứng từ điều chỉnh, thuyết minh lý do và quyết định phê duyệt của người có thẩm quyền. Chúng tôi lập riêng nhật ký điều chỉnh để giải trình khi cần.
Rủi ro 4: Sửa sổ nhưng không sửa tờ khai, hoặc ngược lại
Sau rà soát, báo cáo tài chính và tờ khai quyết toán TNDN không còn khớp nhau. Đây chính là tín hiệu cảnh báo rủi ro mà hệ thống quản lý thuế sẽ bắt được.
Cách MAN xử lý: Điều chỉnh sổ, lập lại báo cáo và khai bổ sung tờ khai được làm trong cùng một gói, có bảng đối chiếu số liệu sau điều chỉnh.
Rủi ro 5: Làm quá muộn
Khi đã có quyết định kiểm tra, thanh tra, quyền tự khai bổ sung theo cách thông thường bị thu hẹp. Lúc đó, việc giảm nghĩa vụ chủ yếu dựa vào giải trình. Kinh nghiệm của chúng tôi: chi phí rà soát trước kiểm tra luôn thấp hơn nhiều so với tiền phạt 20% số thuế khai thiếu.
Cách MAN xử lý: Khuyến nghị khách hàng rà soát định kỳ theo quý hoặc tối thiểu 1 lần/năm trước hạn quyết toán thuế.
Rủi ro 6: Thuê đơn vị không đủ điều kiện hành nghề
Kinh doanh dịch vụ kế toán là ngành nghề có điều kiện theo Luật Kế toán. Đơn vị không đủ điều kiện sẽ không đảm bảo trách nhiệm nghề nghiệp, càng không có bảo hiểm trách nhiệm khi sai.
Cách MAN xử lý: Chúng tôi cung cấp thông tin về điều kiện hành nghề và người hành nghề phụ trách hồ sơ ngay trong hợp đồng, để doanh nghiệp tự kiểm chứng.
Chi phí dịch vụ rà soát sổ sách kế toán và hồ sơ cần chuẩn bị
Chi phí dịch vụ rà soát sổ sách kế toán tại MAN được tính theo khối lượng thực tế, không áp một mức chung cho mọi doanh nghiệp. Lý do đơn giản: rà soát một công ty dịch vụ 200 hóa đơn/năm khác hoàn toàn với một công ty sản xuất 15.000 hóa đơn/năm và hàng nghìn mã tồn kho.
Dưới đây là bảng tổng hợp các yếu tố ảnh hưởng đến chi phí dịch vụ rà soát sổ sách kế toán:
| Yếu tố | Ảnh hưởng đến phí |
| Số năm cần rà soát | Mỗi năm thêm là một bộ sổ, một bộ tờ khai cần đối chiếu |
| Số lượng hóa đơn đầu vào, đầu ra | Quyết định thời gian đối chiếu dữ liệu với hệ thống cơ quan thuế |
| Ngành nghề | Sản xuất, xây dựng có giá thành và tồn kho phức tạp hơn thương mại, dịch vụ |
| Tình trạng của sổ hiện tại | Sổ thiếu chứng từ hoặc nhiều năm chưa khóa sổ cần thêm thời gian dựng lại |
| Phạm vi | Chỉ rà soát và báo cáo, hay bao gồm cả điều chỉnh sổ, lập lại BCTC, khai bổ sung |
Hồ sơ doanh nghiệp cần chuẩn bị
Hồ sơ doanh nghiệp cần bị:
- Giấy chứng nhận đăng ký doanh nghiệp, điều lệ, quy chế tài chính (nếu có).
- Báo cáo tài chính, tờ khai quyết toán TNDN, TNCN các năm cần rà soát.
- Quyền truy cập phần mềm kế toán hoặc file sổ sách xuất ra.
- Sao kê ngân hàng toàn bộ tài khoản trong kỳ.
- Hợp đồng kinh tế có giá trị lớn, hợp đồng lao động, bảng lương.
- Biên bản kiểm tra, quyết định xử lý thuế các kỳ trước (nếu có).
Kết luận
Dịch vụ rà soát sổ sách kế toán giúp doanh nghiệp tự phát hiện và sửa sai trước khi cơ quan thuế phát hiện. Gửi bảng cân đối phát sinh năm gần nhất cho MAN – Master Accountant Network để nhận đánh giá rủi ro ban đầu.
Liên hệ MAN – Master Accountant Network để được hỗ trợ, tư vấn và đánh giá sơ bộ hoàn toàn miễn phí!
Thông tin liên hệ MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network. Ông là Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm sâu sắc trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Pháp lý doanh nghiệp.
Câu hỏi thường gặp về dịch vụ rà soát sổ sách kế toán
Dịch vụ rà soát sổ sách kế toán mất bao lâu?
Với doanh nghiệp quy mô vừa, rà soát 1 năm tài chính thường mất 2 – 3 tuần kể từ khi nhận đủ dữ liệu. Thời gian thay đổi theo số lượng hóa đơn, số năm và tình trạng sổ.
Rà soát xong, doanh nghiệp có bắt buộc phải khai bổ sung không?
Nếu sai sót làm thay đổi số thuế phải nộp, doanh nghiệp nên khai bổ sung trong thời hạn 05 năm theo khoản 5 Điều 12 Luật Quản lý thuế 2025, đồng thời nộp đủ số thuế thiếu và tiền chậm nộp. Tự khai bổ sung trước khi có quyết định kiểm tra luôn có lợi hơn so với chờ cơ quan thuế phát hiện.
Đã kiểm toán báo cáo tài chính rồi có cần dịch vụ rà soát sổ sách kế toán nữa không?
Có, nếu mục tiêu của bạn là rủi ro thuế. Kiểm toán đưa ý kiến về báo cáo tài chính theo ngưỡng trọng yếu, không thay thế việc đối chiếu từng khoản chi theo điều kiện chi phí được trừ của Nghị định 320/2025/NĐ-CP.
Doanh nghiệp nhỏ có nên dùng dịch vụ rà soát sổ sách kế toán?
Nên, đặc biệt khi kế toán kiêm nhiệm hoặc thay người thường xuyên. Doanh nghiệp nhỏ thường thiếu người soát xét độc lập, nên sai sót tích tụ nhiều năm mà không ai phát hiện.






