Từ ngày 01/7/2026, việc xuất hóa đơn theo Nghị định 254 có nhiều điểm mới mà doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh cần đặc biệt quan tâm. Bên cạnh việc bổ sung quy định về nội dung thể hiện trên hóa đơn điện tử, Nghị định còn cập nhật nhiều quy định liên quan đến thông tin người mua, thời điểm lập hóa đơn đối với từng loại hàng hóa, dịch vụ và một số trường hợp đặc thù.
Chính vì vậy, việc cập nhật đầy đủ quy định về xuất hóa đơn theo Nghị định 254 là cần thiết để người nộp thuế áp dụng đúng trong quá trình bán hàng hóa, cung cấp dịch vụ. Bài viết dưới đây tổng hợp những nội dung quan trọng của Nghị định 254/2026/NĐ-CP, tập trung vào các điểm mới liên quan đến thông tin người mua và quy định lập hóa đơn điện tử từ ngày 01/7/2026.
Nghị định 254/2026/NĐ-CP là gì?
Nghị định 254/2026/NĐ-CP là văn bản quy phạm pháp luật của Chính phủ quy định về hóa đơn, chứng từ. Từ ngày 01/7/2026, nhiều quy định liên quan đến hóa đơn điện tử được thực hiện theo Nghị định này, trong đó có những nội dung đáng chú ý về thông tin người mua và thời điểm lập hóa đơn đối với từng loại hàng hóa, dịch vụ.
Đối với doanh nghiệp và người làm kế toán, việc nắm rõ quy định về xuất hóa đơn theo Nghị định 254 không chỉ giúp thực hiện đúng quy định mà còn hạn chế các sai sót trong quá trình lập hóa đơn điện tử.
Scope of regulation
Nghị định 254/2026/NĐ-CP quy định về hóa đơn, chứng từ và việc quản lý, sử dụng hóa đơn, chứng từ theo quy định của pháp luật.
Các nội dung của Nghị định bao gồm nhiều quy định liên quan đến việc lập, quản lý và sử dụng hóa đơn điện tử trong hoạt động bán hàng hóa, cung cấp dịch vụ.
Time of application
Theo quy định, Nghị định 254/2026/NĐ-CP có hiệu lực thi hành từ ngày 01/7/2026.
Kể từ thời điểm này, doanh nghiệp, tổ chức, hộ kinh doanh và cá nhân kinh doanh thuộc đối tượng áp dụng cần thực hiện việc lập hóa đơn theo quy định mới của Nghị định.
Applicable objects
Quy định về xuất hóa đơn theo Nghị định 254 được áp dụng đối với các đối tượng theo phạm vi điều chỉnh của Nghị định, bao gồm:
- Doanh nghiệp.
- Tổ chức kinh tế.
- Hộ kinh doanh.
- Cá nhân kinh doanh.
- Các tổ chức, cá nhân có hoạt động bán hàng hóa, cung cấp dịch vụ thuộc trường hợp phải lập hóa đơn theo quy định của pháp luật.
Việc xác định đúng đối tượng áp dụng giúp người nộp thuế thực hiện đúng trách nhiệm trong quá trình lập và sử dụng hóa đơn điện tử.
See more: Full text of Decree 254/2026/ND-CP.
Người mua không cung cấp thông tin thì xuất hóa đơn theo Nghị định 254 ra sao?
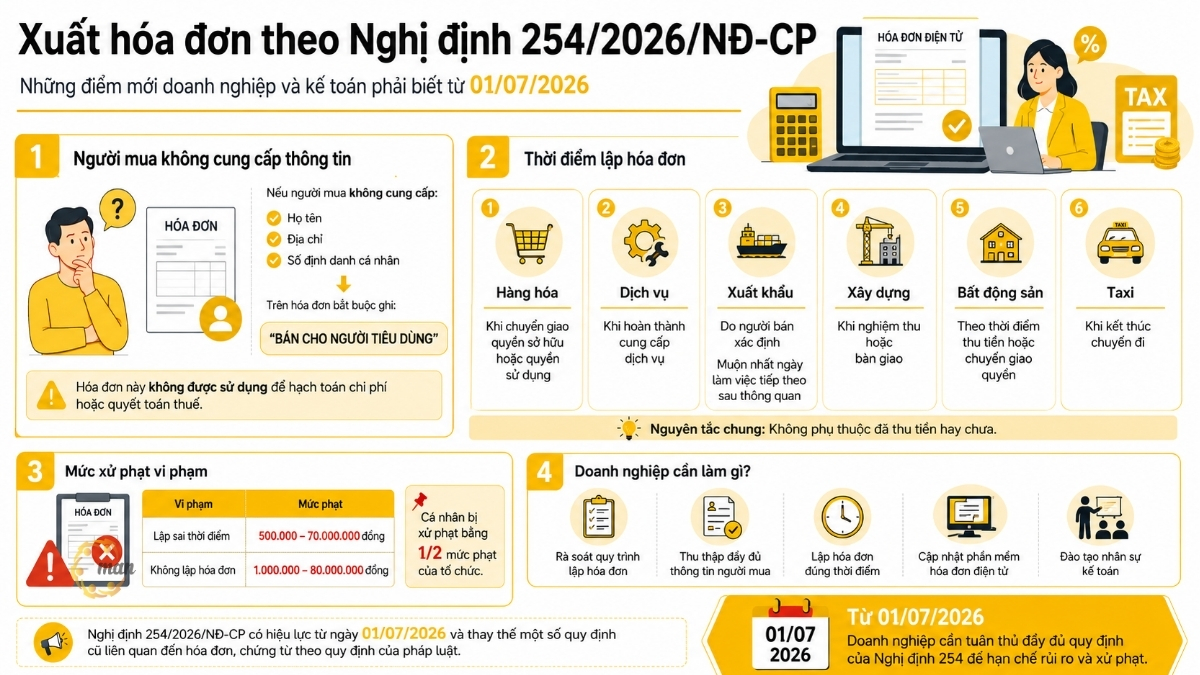
Đây là một trong những tình huống phát sinh phổ biến nhất trong thực tế bán lẻ, cung cấp dịch vụ cho cá nhân tiêu dùng và cũng là nội dung được nhiều kế toán quan tâm nhất khi tìm hiểu cách xuất hóa đơn theo Nghị định 254.
Quy định tại điểm b khoản 4 Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP
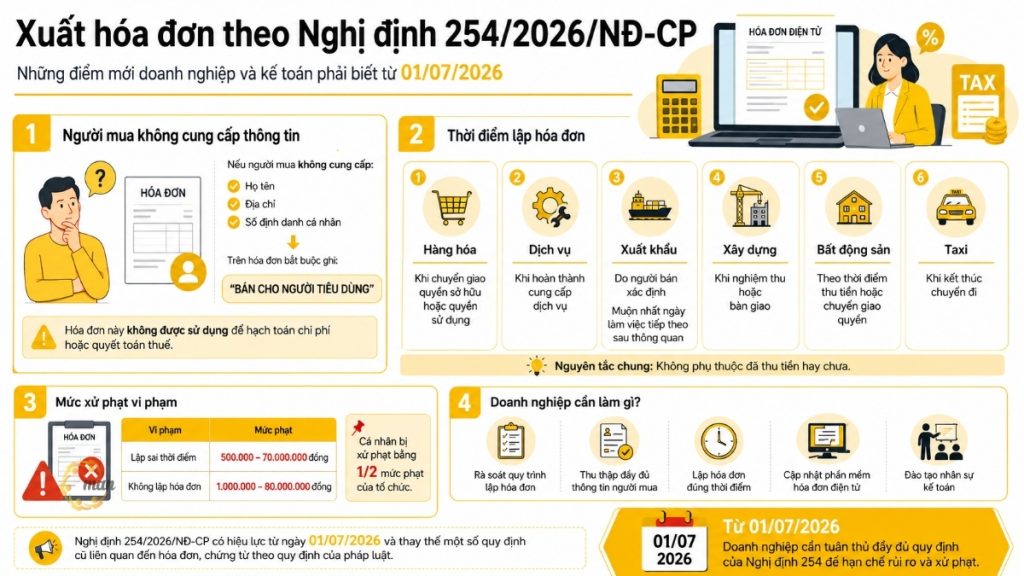
Theo quy định mới, trường hợp người mua không cung cấp thông tin gồm tên, địa chỉ, số định danh cá nhân, thì trên hóa đơn phải thể hiện rõ nội dung "Sell to consumers".
Đáng lưu ý, hóa đơn không có thông tin người mua hoặc hóa đơn xuất cho người tiêu dùng theo hình thức này has no value để tổ chức kinh tế, cơ quan, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh sử dụng vào mục đích hạch toán chi phí hoặc quyết toán thuế theo quy định pháp luật về thuế. Nói cách khác, đây là loại hóa đơn chỉ có giá trị ghi nhận giao dịch bán hàng thông thường, không được dùng làm căn cứ kê khai chi phí hợp lý, hợp lệ cho bên mua.
Đây là điểm mà kế toán cần đặc biệt lưu ý khi tư vấn cho khách hàng, bởi nếu doanh nghiệp cố tình sử dụng loại hóa đơn “Bán cho người tiêu dùng” để hạch toán chi phí sản xuất kinh doanh, chi phí đó có thể bị loại khi cơ quan thuế thanh tra, kiểm tra.
So sánh với quy định cũ trước khi áp dụng Nghị định 254
Trước khi quy định xuất hóa đơn theo Nghị định 254 có hiệu lực, vấn đề này được điều chỉnh tại điểm b khoản 5 Điều 10 Decree 123/2020/ND-CP, được sửa đổi bởi điểm a khoản 7 Điều 1 Decree 70/2025/ND-CP. Cụ thể, quy định cũ phân chia thành nhiều trường hợp như sau:
- Người mua là cơ sở kinh doanh có mã số thuế: Tên, địa chỉ, mã số thuế của người mua thể hiện trên hóa đơn phải ghi đúng theo giấy chứng nhận đăng ký doanh nghiệp, giấy chứng nhận đăng ký hoạt động chi nhánh, giấy chứng nhận đăng ký hộ kinh doanh, giấy chứng nhận đăng ký thuế, thông báo mã số thuế, giấy chứng nhận đăng ký đầu tư, hoặc giấy chứng nhận đăng ký hợp tác xã.
- Đơn vị có quan hệ ngân sách: Tên, địa chỉ trên hóa đơn phải ghi mã số đơn vị có quan hệ với ngân sách đã được cấp.
- Người mua không có mã số thuế: Trên hóa đơn không phải thể hiện mã số thuế của người mua.
- Một số trường hợp bán hàng hóa, dịch vụ đặc thù cho cá nhân tiêu dùng theo khoản 14 Điều 10 Nghị định 123/2020/NĐ-CP thì trên hóa đơn không phải thể hiện tên, địa chỉ người mua.
- Khách hàng nước ngoài đến Việt Nam: thông tin địa chỉ người mua có thể được thay thế bằng số hộ chiếu hoặc giấy tờ xuất nhập cảnh và quốc tịch của khách hàng.
- Trường hợp người mua cung cấp mã số thuế, số định danh cá nhân: bắt buộc phải thể hiện đầy đủ trên hóa đơn.
Như vậy, có thể thấy quy định xuất hóa đơn theo Nghị định 254 không phủ nhận hoàn toàn các nguyên tắc cũ, mà bổ sung thêm một tình huống cụ thể và rõ ràng hơn: khi người mua hoàn toàn không cung cấp thông tin định danh, kế toán bắt buộc phải ghi “Bán cho người tiêu dùng” trên hóa đơn, thay vì để trống hoặc ghi thông tin không chính xác.
Vì sao quy định này quan trọng với doanh nghiệp bán lẻ, dịch vụ?
Đối với các doanh nghiệp bán lẻ, siêu thị, nhà hàng, dịch vụ ăn uống, giải trí, nơi phát sinh lượng lớn giao dịch với khách hàng cá nhân không có nhu cầu lấy hóa đơn ghi đầy đủ thông tin. Việc nắm rõ cách xuất hóa đơn theo Nghị định 254 giúp kế toán xử lý đúng ngay từ đầu, tránh việc phải điều chỉnh, hủy hóa đơn sau này, đồng thời đảm bảo hóa đơn xuất ra không bị cơ quan thuế bác bỏ khi rà soát tính hợp lệ.
Đối với các doanh nghiệp vừa và nhỏ chưa có bộ phận kế toán chuyên trách đủ mạnh để cập nhật liên tục các thay đổi này, việc sử dụng full accounting service từ các đơn vị có chuyên môn và kinh nghiệm như MAN – Master Accountant Network là một giải pháp đáng cân nhắc để đảm bảo tuân thủ đúng, đủ ngay từ đầu.
Thời điểm xuất hóa đơn theo Nghị định 254 đối với từng loại hàng hóa, dịch vụ
Bên cạnh vấn đề thông tin người mua, một nội dung cốt lõi khác trong quy định xuất hóa đơn theo Nghị định 254 là việc xác định chính xác thời điểm lập hóa đơn cho từng nhóm ngành nghề, được quy định chi tiết tại Điều 9 Nghị định 254/2026/NĐ-CP.
General principles
Nhìn chung, quy định mới vẫn giữ nguyên nguyên tắc cốt lõi về thời điểm xuất hóa đơn gắn liền với thời điểm chuyển giao quyền sở hữu, quyền sử dụng hàng hóa hoặc thời điểm hoàn thành cung cấp dịch vụ, không phân biệt việc đã thu được tiền hay chưa thu được tiền.
Tuy nhiên, đối với một số ngành nghề đặc thù có tính chất giao dịch liên tục, số lượng lớn hoặc cần đối soát dữ liệu giữa các bên, Nghị định 254 quy định các mốc thời hạn cụ thể để đảm bảo tính khả thi trong thực tế vận hành.
| No. | Loại hàng hóa, dịch vụ | Invoice issuance time | Note |
| 1 | Hàng hóa (kể cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) | Thời điểm chuyển giao quyền sở hữu, quyền sử dụng | Không phân biệt đã thu tiền hay chưa thu tiền |
| 2 | Xuất khẩu hàng hóa (kể cả gia công xuất khẩu) | Do người bán tự xác định | No later than the next working day after the goods are cleared through customs. |
| 3 | Cung cấp dịch vụ (kể cả tổ chức, cá nhân nước ngoài) | Thời điểm hoàn thành việc cung cấp dịch vụ | Không phân biệt đã thu tiền hay chưa thu tiền |
| 4 | Giao hàng nhiều lần hoặc bàn giao từng hạng mục, công đoạn dịch vụ | Lập hóa đơn mỗi lần giao hàng hoặc bàn giao | |
| 5 | Bán hàng hóa, cung cấp dịch vụ số lượng lớn, phát sinh thường xuyên cần đối soát | Thời điểm hoàn thành đối soát dữ liệu giữa các bên | Chậm nhất ngày 07 tháng sau hoặc trong 07 ngày kể từ ngày kết thúc kỳ quy ước |
| 6 | Dịch vụ viễn thông, công nghệ thông tin | Theo kỳ (ngày/tháng) sau khi đối soát số liệu tiêu thụ | No later than two months from the month the service fee was incurred. |
| 7 | Hoạt động xây dựng, lắp đặt | Thời điểm nghiệm thu, bàn giao khối lượng hoàn thành | Không phân biệt đã thu tiền hay chưa thu tiền |
| 8 | Real estate business | Chưa chuyển giao quyền:
Theo ngày thu tiền hoặc thỏa thuận hợp đồng Đã chuyển giao quyền, ghi nhận tại thời điểm chuyển giao |
|
| 9 | Mua dịch vụ vận tải hàng không | Chậm nhất không quá 05 ngày kể từ ngày chứng từ dịch vụ vận tải hàng không xuất | |
| 10 | Tìm kiếm Tìm kiếm, thăm dò, khai thác, chế biến dầu thô | Thời điểm bên mua và bên bán xác định giá bán chính thức | Không phân biệt đã thu tiền hay chưa thu tiền |
| 11 | Bán khí thiên nhiên, khí đồng hành, khí than | Thời điểm xác định khối lượng khí giao của tháng | Chậm nhất ngày cuối cùng thời hạn kê khai, nộp thuế của tháng phát sinh nghĩa vụ thuế, hoặc theo thỏa thuận bảo lãnh của Chính phủ |
| 12 | Hoạt động bán điện | Theo kỳ (tháng hoặc quý) sau đối soát tiêu thụ, hoặc theo bảo lãnh Chính phủ | |
| 13 | Bán xăng dầu | Thời điểm kết thúc việc bán theo từng lần bán | |
| 14 | Dịch vụ vận tải hàng không, bảo hiểm qua đại lý | Thời điểm hoàn thành đối soát dữ liệu | Chậm nhất không quá ngày 10 tháng sau tháng phát sinh |
| 15 | Hoạt động cho vay | Theo kỳ hạn thu lãi tại hợp đồng tín dụng hoặc thời điểm thu được tiền lãi | |
| 16 | Kinh doanh vận tải hành khách bằng taxi | The time the trip ends | |
| 17 | Cơ sở khám, chữa bệnh | Khách hàng không yêu cầu: Cuối ngày tổng hợp lập hóa đơn
Khách hàng yêu cầu: Lập hóa đơn điện tử ngay |
|
| 18 | Thu phí dịch vụ sử dụng đường bộ | Ngày xe lưu thông qua trạm thu phí, hoặc theo kỳ hoặc ngày chậm nhất cuối tháng phát sinh | |
| 19 | Insurance business | Time of insurance revenue recognition | |
| 20 | Kinh doanh vé xổ số in sẵn | Sau khi thu hồi vé không tiêu thụ hết | Chậm nhất trước khi mở thưởng kỳ tiếp theo |
| 21 | Kinh doanh casino, trò chơi điện tử có thưởng | No later than one day from the end of the revenue determination date. | Ngày xác định doanh thu.
Ví dụ: Tính từ 6 giờ sáng đến 6 giờ hôm sau |
| 22 | Cung cấp dịch vụ cho cá nhân là người tiêu dùng | Lập Bảng tổng hợp hóa đơn điện tử theo tháng hoặc quý | Chậm nhất cùng thời hạn nộp tờ khai thuế GTGT |
| 23 | Không có phần mềm lập hóa đơn tự động, phát sinh giao dịch ban đêm | Chậm nhất là ngày làm việc tiếp theo |
Lưu ý khi áp dụng bảng tra cứu vào thực tế doanh nghiệp
Khi vận dụng bảng thời điểm xuất hóa đơn theo Nghị định 254 nêu trên, kế toán cần lưu ý một số điểm sau:
- Nguyên tắc không phân biệt đã thu được tiền hay chưa thu được tiền được áp dụng xuyên suốt ở nhiều nhóm ngành (hàng hóa, dịch vụ, xây dựng lắp đặt, dầu khí…), do đó không được lấy lý do “chưa thu tiền của khách” để trì hoãn việc lập hóa đơn.
- Các mốc thời hạn tối đa như 7 ngày, 5 ngày, 2 tháng… là giới hạn cuối cùng, không phải là thời điểm mặc định để lập hóa đơn. Kế toán doanh nghiệp nên chủ động lập hóa đơn ngay khi hoàn thành nghiệp vụ, tránh dồn đến sát hạn.
- Đối với các ngành có tính chất đối soát dữ liệu (viễn thông, hàng không, bảo hiểm qua đại lý, điện), việc xuất hóa đơn theo Nghị định 254 phụ thuộc vào kết quả đối soát giữa các bên, nên bộ phận kế toán cần phối hợp chặt chẽ với bộ phận kinh doanh, kỹ thuật để có số liệu chính xác, kịp thời.
- Trường hợp doanh nghiệp chưa trang bị phần mềm lập hóa đơn tự động và có giao dịch phát sinh ban đêm, thời hạn lập hóa đơn chậm nhất là ngày làm việc tiếp theo. Đây là điểm mới đáng chú ý, tránh áp dụng nhầm sang các mốc thời hạn dài hơn của nhóm ngành khác.
Mức phạt khi vi phạm quy định xuất hóa đơn theo Nghị định 254
Song song với việc quy định chi tiết cách thức và thời điểm lập hóa đơn, việc không tuân thủ đúng quy định xuất hóa đơn theo Nghị định 254 sẽ dẫn đến chế tài xử phạt hành chính theo Điều 24 Nghị định 125/2020/NĐ-CP, được sửa đổi, bổ sung bởi Điều 1 và Điều 2 Nghị định 310/2025/NĐ-CP.
Nhóm 1: Vi phạm khi lập hóa đơn sai thời điểm
Bên cạnh việc nắm rõ quy định về xuất hóa đơn theo Nghị định 254, doanh nghiệp cũng cần lưu ý các chế tài xử phạt khi lập hóa đơn không đúng quy định. Theo quy định hiện hành, mức xử phạt đối với hành vi lập hóa đơn sai thời điểm và không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ nhằm mục đích kinh doanh, ghi nhận doanh thu được xác định dựa trên số lượng hóa đơn vi phạm. Việc hiểu rõ từng mức xử phạt sẽ giúp doanh nghiệp chủ động kiểm soát rủi ro, nâng cao tính tuân thủ và hạn chế các vi phạm trong quá trình sử dụng hóa đơn điện tử.
| Number of invoices in violation | Lập sai thời điểm (VNĐ) | Không lập hóa đơn (VNĐ) |
| 01 number | 500.000 – 1.500.000 | 1.000.000 – 2.000.000 |
| 2 – dưới 10 số | 2.000.000 – 5.000.000 | 2.000.000 – 10.000.000 |
| 10 – dưới 20 số | 5.000.000 – 15.000.000 | 10.000.000 – 30.000.000 |
| 20 – dưới 50 số | 15.000.000 – 30.000.000 | 30.000.000 – 50.000.000 |
| 50 – dưới 100 số | 30.000.000 – 50.000.000 | 60.000.000 – 80.000.000 |
| Over 100 numbers | 50.000.000 – 70.000.000 | 60.000.000 – 80.000.000 |
Nhóm 2: Vi phạm đối với hàng khuyến mại, quảng cáo, trả thay lương
Nhóm này áp dụng cho các trường hợp:
- Hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu
- Hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất)
- Xuất hàng dưới hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa.
| Number of invoices in violation | Lập sai thời điểm (VNĐ) | Không lập hóa đơn (VNĐ) |
| 01 number | Warning | Warning |
| 02 to under 10 numbers | 500.000 – 1.500.000 | 1.000.000 – 2.000.000 |
| 10 to under 50 numbers | 2.000.000 – 5.000.000 | 2.000.000 – 10.000.000 |
| 50 to under 100 numbers | 5.000.000 – 15.000.000 | 10.000.000 – 30.000.000 |
| Over 100 numbers | 15.000.000 – 30.000.000 | 30.000.000 – 50.000.000 |
Nguyên tắc áp dụng mức phạt
Có hai nguyên tắc quan trọng khi áp dụng bảng mức phạt nêu trên mà kế toán, chủ doanh nghiệp cần ghi nhớ:
- Mức phạt nêu trên áp dụng cho tổ chức. Đối với cá nhân, mức phạt bằng 1/2 mức phạt áp dụng cho tổ chức.
- Nguyên tắc xử phạt một lần trong ngày: Trường hợp vi phạm xảy ra trong cùng một ngày chỉ bị xử phạt 01 lần theo mức cao nhất trong khung, theo quy định tại khoản 5 Điều 5 Nghị định 125/2020/NĐ-CP.
Việc nắm rõ hai nguyên tắc này giúp kế toán tư vấn chính xác cho ban lãnh đạo doanh nghiệp về mức độ rủi ro tài chính khi xảy ra sai sót trong quá trình xuất hóa đơn theo Nghị định 254.
Doanh nghiệp cần làm gì để tuân thủ đúng quy định xuất hóa đơn theo Nghị định 254?
Việc xuất hóa đơn theo Nghị định 254 không chỉ đòi hỏi người bán nắm rõ các quy định mới mà còn cần rà soát lại quy trình lập hóa đơn điện tử đang áp dụng tại đơn vị. Để hạn chế sai sót và bảo đảm tuân thủ quy định của pháp luật, doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh nên lưu ý một số nội dung sau:
Rà soát và cập nhật quy trình lập hóa đơn điện tử
Từ ngày 01/7/2026, nhiều quy định về hóa đơn điện tử được thực hiện theo Nghị định 254/2026/NĐ-CP. Vì vậy, doanh nghiệp cần rà soát quy trình lập hóa đơn hiện hành để bảo đảm phù hợp với các quy định mới, đặc biệt là quy định về thông tin người mua và thời điểm lập hóa đơn đối với từng loại hàng hóa, dịch vụ.
Thu thập đầy đủ thông tin của người mua trước khi lập hóa đơn
Trước khi phát hành hóa đơn điện tử, người bán nên kiểm tra và đối chiếu đầy đủ thông tin do người mua cung cấp.
Trường hợp người mua cung cấp mã số thuế hoặc số định danh cá nhân thì trên hóa đơn phải thể hiện các thông tin này theo quy định. Ngược lại, nếu người mua không cung cấp tên, địa chỉ và số định danh cá nhân thì trên hóa đơn phải thể hiện rõ “Bán cho người tiêu dùng” theo quy định tại điểm b khoản 4 Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP.
Xác định đúng thời điểm lập hóa đơn
Một trong những nội dung quan trọng của Nghị định 254/2026/NĐ-CP là xác định đúng thời điểm lập hóa đơn.
Điều 9 Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn đối với từng loại hàng hóa, dịch vụ và từng lĩnh vực kinh doanh. Do đó, doanh nghiệp cần căn cứ vào loại giao dịch phát sinh để xác định đúng thời điểm lập hóa đơn, tránh tình trạng lập sai thời điểm hoặc không lập hóa đơn theo quy định.
Cập nhật phần mềm hóa đơn điện tử
Đơn vị sử dụng phần mềm hóa đơn điện tử cần theo dõi các bản cập nhật của nhà cung cấp để bảo đảm hệ thống đáp ứng các quy định mới của Nghị định 254/2026/NĐ-CP, bao gồm nội dung hóa đơn, thông tin người mua và các chức năng hỗ trợ lập hóa đơn theo quy định hiện hành.
Nâng cao nhận thức và đào tạo nhân sự phụ trách
Bộ phận kế toán, bán hàng và các cá nhân trực tiếp lập hóa đơn cần được phổ biến đầy đủ các quy định mới để thực hiện thống nhất trong toàn đơn vị. Việc hiểu đúng quy định ngay từ khâu tiếp nhận thông tin khách hàng, xác định thời điểm lập hóa đơn đến phát hành hóa đơn điện tử sẽ góp phần hạn chế sai sót và bảo đảm việc xuất hóa đơn theo Nghị định 254 được thực hiện đúng quy định.
Trường hợp doanh nghiệp gặp khó khăn trong việc tự cập nhật và đào tạo nội bộ, có thể cân nhắc phương án hire accounting services từ các đơn vị chuyên nghiệp để đảm bảo quy trình lập hóa đơn luôn bám sát quy định pháp luật mới nhất.
Conclude
Từ ngày 01/7/2026, xuất hóa đơn theo Nghị định 254 có nhiều điểm mới mà doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh cần cập nhật, đặc biệt là quy định về thông tin người mua và thời điểm lập hóa đơn. Việc nắm vững và thực hiện đúng các quy định của Nghị định 254/2026/NĐ-CP sẽ giúp hạn chế sai sót, bảo đảm tính hợp lệ của hóa đơn điện tử và tuân thủ quy định của pháp luật về thuế. Vì vậy, doanh nghiệp nên thường xuyên cập nhật văn bản pháp luật và rà soát quy trình lập hóa đơn để áp dụng đúng trong thực tế.
Nếu doanh nghiệp không có đủ nguồn lực nội bộ để liên tục cập nhật và vận hành đúng quy trình này, giải pháp outsourced accounting sẽ giúp giảm tải áp lực tuân thủ, đồng thời hạn chế tối đa rủi ro sai sót khi lập hóa đơn.
Contact MAN – Master Accountant Network For expert support and advice!
Contact information MAN – Master Accountant Network
- Address: No. 19A, Street 43, Tan Thuan Ward, Ho Chi Minh City
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- E-mail: man@man.net.vn
- Google Business Profile: View MAN – Master Accountant Network's Google Business Profile
- LinkedIn Founder: View expert Le Hoang Tuyen's LinkedIn profile.
Responsible for production and professional content review by: Mr. Le Hoang Tuyen – Founder & CEO of MAN – Master Accountant NetworkHe is a CPA Vietnam auditor with over 30 years of in-depth experience in accounting, auditing, taxation, and corporate legal consulting.
Câu hỏi thường gặp về xuất hóa đơn theo Nghị định 254
Quy định xuất hóa đơn theo Nghị định 254 chính thức có hiệu lực từ ngày 01/7/2026.
Theo điểm b khoản 4 Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP, nếu người mua không cung cấp tên, địa chỉ, số định danh cá nhân, hóa đơn bắt buộc phải thể hiện rõ nội dung Bán cho người tiêu dùng.
Không. Loại hóa đơn không có thông tin người mua hoặc xuất cho người tiêu dùng theo hình thức này không có giá trị để tổ chức kinh tế, cơ quan, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh sử dụng vào mục đích hạch toán chi phí hoặc quyết toán thuế.
Đối với nhóm hóa đơn bán hàng hóa, cung cấp dịch vụ nhằm mục đích kinh doanh, ghi nhận doanh thu, mức phạt tối đa khi không lập hóa đơn từ 60.000.000 - 80.000.000 VNĐ áp dụng cho tổ chức, 30.000.000 - 40.000.000 đối với cá nhân.
Theo bảng tra cứu thời điểm xuất hóa đơn theo Nghị định 254, đối với dịch vụ viễn thông, công nghệ thông tin, hóa đơn được lập theo kỳ sau khi đối soát số liệu tiêu thụ, chậm nhất không quá 02 tháng kể từ tháng phát sinh cước dịch vụ. Quy định về xuất hóa đơn theo Nghị định 254/2026/NĐ-CP chính thức có hiệu lực ngày nào?
Người mua không cung cấp thông tin thì xử lý như thế nào?
Hóa đơn ghi Bán cho người tiêu dùng có được dùng để hạch toán chi phí không?
Mức phạt cao nhất khi không lập hóa đơn theo Nghị định 254 là bao nhiêu?
Dịch vụ viễn thông, công nghệ thông tin xuất hóa đơn chậm nhất khi nào?