
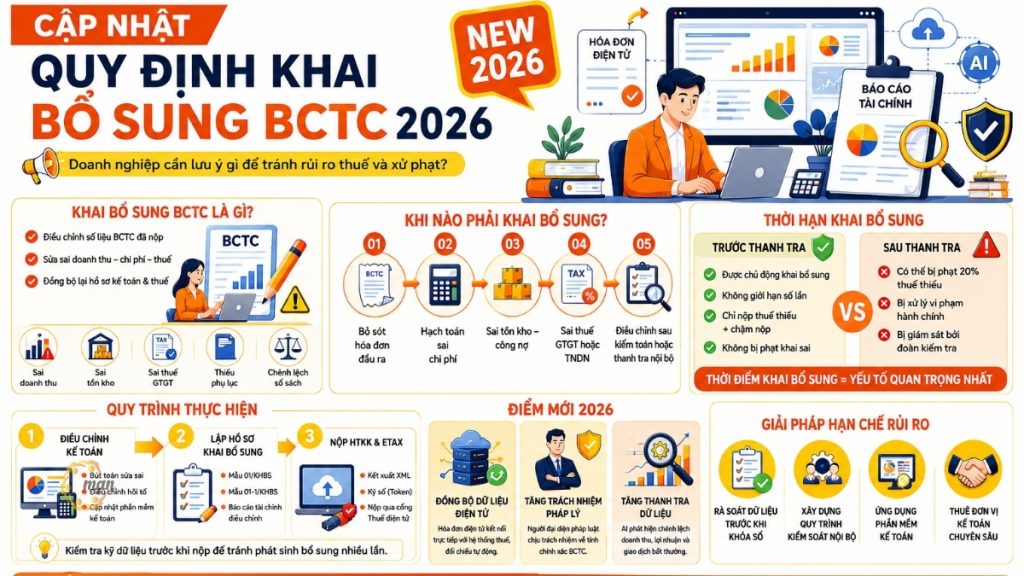
2026年、規制当局が請求書、納税申告書、財務諸表間の電子データ照合を強化するにつれ、補足財務諸表の提出に関する規制は、ビジネス界にとって特に重要な関心事となりつつある。収益、費用、負債、税金にわずかな誤りがあっただけでも、企業は補足報告書の提出、書類の再提出を余儀なくされ、行政罰のリスクに直面する可能性がある。
電子税務管理システムの厳格化が進む中、補足財務諸表の提出に関する規制を正しく理解することは、企業が法令遵守を確保するだけでなく、税務監査や検査におけるリスクを軽減するためにも不可欠です。本稿では、2026年の最新規制に基づき、補足財務諸表の提出に関する法的根拠、実施手順、必要書類、提出期限、および重要な注意事項について包括的に解説します。
補足財務諸表の提出に関する規制は何ですか?
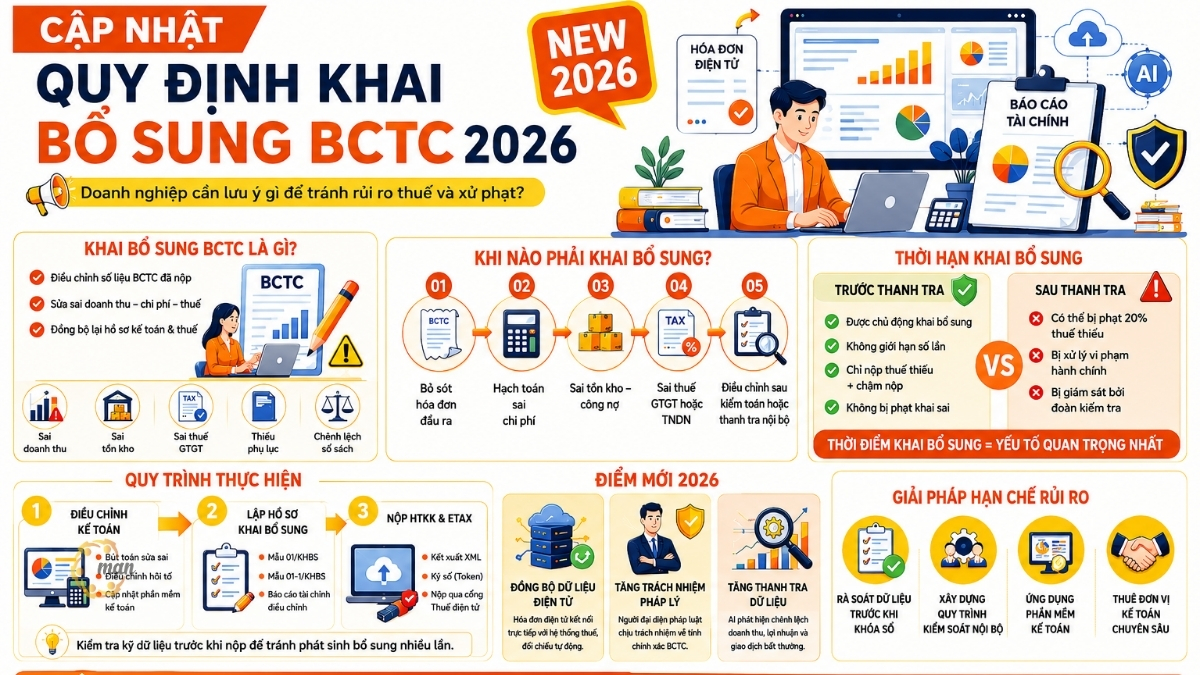
現行の会計法および税務管理規則によれば、財務諸表の補足義務とは、企業が財務データの正確性または納税義務に影響を与える誤りを発見した場合に、以前に提出した財務諸表を調整、修正、または再提出するプロセスと理解されている。
以下のような状況では、追加の申告が必要となる場合があります。
- 売上高が誤っています。
- 報告書は、正当な経費が不足していることを指摘した。
- 会計勘定の入力ミスがありました。
- 在庫数が誤っています。
- 付加価値税または法人所得税の計算が間違っています。
- 財務諸表には説明付録が欠落している。
- 会計記録と納税申告書との間の不一致。
多くの企業はしばしば以下の点を混同する。
- 社内会計数値の調整。
- 財務諸表を提出してください。
- 追加の税務申告書を提出してください。
実際には、補足的な財務諸表を提出する義務には、誤りによって納税額が変わる場合に税務記録を修正する義務が伴うことが多い。
財務諸表の補足に関する規則の目的。
補足財務諸表の提出に関する規則の発行は、以下のことを保証することを目的としています。
- 財務情報の正確性と信頼性。
- 事業運営における透明性。
- 税務当局、銀行、および事業登録機関間でデータを同期する。
- 脱税を防止する。
- 電子会計データシステムの精度を向上させる。
さらに、補足財務諸表の提出に関する規制を積極的に遵守することで、監査時に税金の滞納や罰金を科されるリスクを大幅に軽減できます。
財務諸表の補足的な開示を義務付ける法的根拠。
企業が財務データを適切かつ合法的に調整するためには、以下の主要な法的規制に基づいて意思決定を行う必要があります。
- 税務行政法第38/2019/QH14号これは、ベトナムにおけるすべての納税申告、納税、および納税記録の修正を規定する最高法規です。特に、この法律の第47条は、納税者が提出した納税申告書に誤りを発見した場合の権利と責任を明確に規定しています。
- 回覧文書番号 80/2021/TT-BTC本文書は、税務行政法の一部の条項の実施に関する詳細なガイダンスを提供するものです。これは技術的な「ガイドライン」として機能し、税務総局の電子ポータルを通じて補足書類を提出するための様式と方法を規定しています。
- ベトナム会計基準(VAS 23 – 会計期間終了後に発生する事象およびIAS 8/VFRS):会計記録における重要な誤謬および重要でない誤謬を遡及的に処理する方法、または遡及的に処理しない方法に関するガイダンス。
2026年の主な新機能: 2026年以降、レジから生成される電子請求書の同期的な導入と、税務総局のAIを活用した自動照合メカニズムの連携により、付加価値税(VAT)申告、法人所得税(CIT)納付、財務諸表間の不一致の検出が容易になります。したがって、補足財務諸表の提出に関する規制を理解し、正確に適用することは、企業が予期せぬ検査や監査から身を守るための前提条件となります。
補足財務諸表の提出が規制により許可され、かつ義務付けられている場合。
会計上の誤りはすべて同じように処理されるわけではありません。企業は、どのケースで修正が認められるのか、また修正を行う期限はいつなのかを明確に区別する必要があります。
企業はいつ補足的な税務申告書を提出する必要があるのでしょうか?
現行の税務および会計規則によれば、企業は以下の場合に補足的な税務申告書を提出しなければなりません。
- 収益と費用の数値の不一致:出力または入力請求書の漏れ、会計期間の記録の誤り、または不合理な費用配分により、不正確な業績がもたらされる。
- 会計勘定の分類における誤り:資産と費用の分類ミス(例えば、固定資産を減価償却費ではなく直接費用として分類するなど)は、法人所得税の義務を直ちに変更するものではないかもしれませんが、財務諸表上の財務構造の根本的な性質を歪めます。
- 監査または内部検査後の数値の調整:独立した監査法人が重大な誤りを発見し、税務当局への財務諸表の発行前または提出後に会社に調整を要求する場合。
補足財務諸表の提出期限。
支払期限は、企業が支払いの遅延で罰則を受けるかどうかの決定的な要因です。覚えておくべき重要なルールは、税務行政法第38号第47条第1項に規定されています。
税務当局が税務調査または会社の事業所への立ち入り検査を実施する決定を発表する前に。
企業は、営業日であればいつでも(回数制限なく)補足的な財務諸表申告書を自主的に提出することができます。この場合、追加納税が発生する場合は、未納税額と延滞金(1日あたり0.03%の割合で計算)のみを支払えばよく、申告内容の誤りに対する罰則は課されません。
税務当局が税務調査または税務検査を実施する決定を発表した後。
企業は引き続き追加の税務申告書を提出する権利を有しますが、税務当局は行政上の税務違反(違反の重大性に応じて、納税額不足または脱税に対する罰金)に対処します。
この段階で収集された追加データは、通常、検査チームによって検査報告書に直接記録および処理されます。
| 比較基準 | 検査決定が発表される前に | 査察決定の発表を受けて。 |
| 自決権 | 完全に積極的で、間違いを自由に修正できる。 | 受動的であり、検査チームの監督下に置かれる。 |
| 虚偽申告に対する罰則 | 延滞金は、1日あたり0.03%の利率に基づいて計算されます。 | 罰金は500万~800万ベトナムドン、または申告漏れ税額に応じて20%に達する。 |
| 申込書 | 様式01/KHBS、01-1/KHBS、および新しい財務諸表を記入してください。 | これを検査報告書に直接記録してください。 |
上記の比較表が示すように、補足税務申告書の提出時期は、企業の法的リスクと罰金コストを最小限に抑える上で極めて重要な役割を果たします。税務当局が監査を発表する前に、補足財務諸表の提出に関する規制を積極的に見直し、遵守することで、企業は記録を修正する権利を得られるだけでなく、不正確な税務申告に対する第20%条に基づく罰金を回避する機会も得られます。逆に、当局が監査を実施した後では、積極的な対応はほぼ不可能となり、企業はより厳しい罰則に直面する可能性があります。したがって、2026年には、会計記録を定期的に見直し、税務データを照合し、補足申告書を早期に積極的に提出することが、財務リスクと法的リスクを最小限に抑えるための不可欠な解決策となります。
この手続きは、補足財務諸表の提出に関する規則に従って実施されます。
補足提出プロセスでは、内部会計から税務申告支援ソフトウェア(HTKK)の技術的な操作に至るまで、絶対的な正確性が求められます。
ステップ1:会計数値の調整(修正仕訳)
税務システムに補足的な税務申告書を提出する前に、会計担当者は会社の会計ソフトウェア(MISA、FAST、SAPなど)でデータを直接処理する必要があります。
- 前年度の誤りが今年発見された場合は、会計基準VAS 29の規定に従って、遡及的修正(重要な誤りの場合)または当期における非遡及的修正(重要性の低い誤りの場合)を行う。
- 差異が生じた各勘定科目の性質に応じて、追加の調整仕訳を行い、マイナスの仕訳を記録したり、逆仕訳を行ったりしてください。
ステップ2:補足財務諸表申告に関する規則に従って、補足申告書を作成します。
通達80/2021/TT-BTCに従って税務当局に提出される完全な書類一式には、以下のものが含まれていなければなりません。
- 補足申告書(様式番号01/KHBS):当初申告されたデータ(または最新の補足申告書)と調整後のデータとの差額を示します。
- 補足および調整された納税申告書(様式番号01-1/KHBS)の説明:これは、データの調整理由、納税申告書上の調整項目コード、追加/減額された税額の計算、および予想される延滞金について明確に記載した重要な文書です。
- 修正後の財務諸表(差し替え):新しい完全な財務諸表一式(貸借対照表、損益計算書、キャッシュフロー計算書、および財務諸表注記を含む)には、修正後の正しい数値が記載されています。
ステップ3:HTKKシステムおよび電子納税ポータル(Etax)を通じて申請書を提出します。
会計担当者は、記録の書式に誤りがないように、以下の技術的な手順に従う必要があります。HTKKシステムでの操作:
- HTKKソフトウェアを開きます(2026年の最新バージョンにアップデートされていることを確認してください)。
- 「法人所得税」を選択し、「年間法人所得税精算(03/TNDN)」を選択します。
- 調整する課税期間を選択し、「補足税務申告」オプションにチェックを入れてください。
- 変更後の数値を正確に再入力してください。HTKKシステムは自動的に付録01/KHBSおよび01-1/KHBSに切り替わります。会計担当者はこの付録に説明を記入してください。
- レコードをXMLファイルとしてエクスポートします。
電子納税ポータル(thuedientu.gdt.gov.vn)での操作手順
- 会社のデジタル署名(トークン)アカウントを使用してログインしてください。
- 「税務申告」セクションに進み、「XML税務申告書の提出」を選択してください。
- HTKKからエクスポートしたXMLファイルをシステムにアップロードし、補足法人所得税申告書にデジタル署名をして提出してください。
- 代替の財務諸表については、各地方税務署の管理システムに応じて、添付書類として提出するか、「申告書の検索」セクションから直接「添付書類の提出」を選択して提出することができます。
補足財務諸表の提出に関する規制と関連税との関係。
会計士は、財務諸表を提出するだけで十分だと考えてしまうという重大な間違いを犯しがちです。実際には、財務諸表の数値は企業のその他の納税義務と密接に関連しています。
法人所得税の決済への影響
財務諸表は、税引前会計利益(様式03/TNDNの指標[A1])を決定するための基礎となります。したがって、財務諸表上の収益または費用に変更があれば、課税所得も変更されます。
- 調整の結果、法人所得税の納付額が増加する場合:企業は、追加税額と、年次税務申告書の提出期限から実際の納付日までの期間に基づいて計算される延滞金を、事前に納付しなければなりません。
- 調整の結果、法人所得税の納付額が減額される場合:過払いされた税額は、次の課税期間に相殺されるか、または規定に従って還付処理が行われます。
個人所得税(PIT)および社会保険料(SI)への影響
補足財務諸表の提出に、従業員の給与、賃金、およびボーナスの調整が含まれる場合:
- 企業は、当該年度に対応する個人所得税最終精算申告書(様式05/QTT-TNCN)を再提出する必要があります。
- 関連リスクにご注意ください。給与データの変更は、社会保険機関による照合につながり、企業から遡及的に社会保険料の徴収を求められる可能性があります。
付加価値税(VAT)への影響
エラーが出力請求書の省略または入力請求書の誤った申告に起因する場合、会計士は補足財務諸表の提出に関する規則を遵守することに加えて、エラーが発生した課税期間(該当する月または四半期)の補足VAT申告書(様式01/KHBS-GTGT)を作成する必要があります。
MAN(マスター・アカウンタント・ネットワーク)からのアドバイス: 補足財務諸表の提出に関する規則を適用する際には、会計士は常に徹底的な審査を実施しなければなりません。いかなる場合も、新たに提出された補足財務諸表の数値が、税務当局のシステムに現在保存されている法人所得税申告書の数値と異なってはなりません。
財務諸表の補足に関する規制違反に対する罰則と、リスクを軽減する方法。
現行の税務行政違反への対応方針は非常に厳格だが、同時に企業が自主的に「過ちを正す」機会も設けている。
政令第125/2020/ND-CP号に基づく罰則規定
政令125/2020/ND-CP 規則では、納税申告書/財務諸表の提出遅延または不正確な提出に対する金銭的罰則が明確に規定されている。
- 財務諸表(納税申告書)の提出遅延の場合:遅延日数に応じて、罰金は200万ベトナムドンから2,500万ベトナムドンまでとなります。ただし、企業が最終納税申告期限前または監査決定前に、誤りを訂正するための補足納税申告書を自主的に提出した場合は、財務諸表の提出遅延とはみなされません。
- 虚偽の申告を行い、結果として税金の過少納付につながる行為:法的規定と比較して、罰金が過少に計上された、または税金が過大に納付された。
- 脱税(税務当局が意図的な詐欺を立証できる場合):脱税額の1~3倍の罰金。
財政的損失を是正し、軽減するための措置。
企業は、検査結果をただ待つのではなく、積極的に財務損失を最小限に抑え、納税義務を最適化することができます。
- 積極的な補足申告:政令125/2020/ND-CP第9条第1項b号では、税務当局が検査または監査の決定を発表する前に、自主的に納税申告を補足し、未納税額と延滞金の全額を納付した納税者は、不正確な申告に対する行政罰の対象とならないことが明確に規定されています。
2026年の補足財務諸表提出に関する規則における新たなポイント。
2026年以降、税務・会計管理システムはデジタル化とデータ照合の自動化強化に向けて継続的にアップグレードされます。補足財務諸表の提出に関する規制の新たな変更は、提出および調整プロセスに影響を与えるだけでなく、企業が財務報告の正確性を確保する法的責任も増大させます。以下に、企業会計担当者が現在の期間に補足財務諸表を提出する際にリスクを最小限に抑えるために特に注意すべき重要な新ポイントをいくつか示します。
電子データ同期
2026年以降:
- 電子請求書データは税務システムと直接連携している。
- 財務諸表は自動的に照合されます。
- 収益の不一致がより迅速に検出される。
これにより、補足財務諸表の提出に関する規制の遵守は、すべての企業にとって義務的な要件となる。
法律代理人の責任を強化する。
ビジネス担当者:
- 彼らは財務諸表の正確性について責任を負う。
- 誤りが発見された場合は、補足申告書を提出する責任はあなたにあります。
データリスク検査を強化する。
最新のデータ分析システムは、以下のことに役立ちます。
- 収益の不一致が検出されました。
- 異常な利益率を比較してください。
- 不審な取引がないか確認してください。
したがって、企業は自社のデータを定期的に積極的に見直す必要がある。
企業は、追加書類の提出の必要性を最小限に抑えるために、どのような対策を講じることができるでしょうか?
実際には、補足的な財務諸表の提出が必要となるケースのほとんどは、企業が当初から会計データ、請求書、納税義務を適切に管理できていないことに起因しています。企業は、提出後に誤りを修正するのではなく、財務諸表の修正や税務調査、罰金のリスクを最小限に抑えるために、強固な財務・会計管理プロセスを積極的に構築すべきです。
内部統制の手順を確立する。
企業は以下を実施すべきです。
- 定期的に書類を確認してください。
- 会計責任の明確な分担。
- 定期的に買掛金と売掛金の照合を行う。
決算前にデータを精査してください。
財務諸表を作成する前に、以下のことを行う必要があります。
- 収益を確認してください。
- 請求書を確認してください。
- 在庫レベルを比較する。
- 付加価値税の見直し。
会計ソフトウェアアプリケーション
最新のソフトウェアは、次のようなことに役立ちます。
- 自動エラーアラート。
- 請求書データを同期します。
- 手作業によるミスのリスクを軽減する。
専門の会計事務所に依頼しましょう。
複雑なデータを扱う企業にとって、 会計サービス あるいは、専門家による監査が役立つでしょう。
- 材料の誤りを最小限に抑える。
- 補足財務諸表の提出に関する規制を遵守してください。
- 税金ペナルティのリスクを軽減する。
補足財務諸表の提出に関する規制についてよくある質問
すべてのケースで罰則が科されるわけではありません。事業者が自主的に誤りを発見し、検査官に補足的な申告書を提出し、不正行為の兆候がない場合は、罰則が適用される場合があります。
はい。補足財務諸表の提出に関する規則によれば、企業は税務当局が税務調査の決定を発表する前に新たな誤りを発見した場合、複数回にわたって補足財務諸表を提出することが認められています。
誤りが重要ではなく、納税義務に影響を与えず、財務諸表の性質を歪めない場合。
通常、税務調査が終了すると、企業は独自に補足申告を行う権利を失い、すべての調整は税務当局の結論に従って行わなければならない。 財務諸表を再提出した場合、罰則を受けることはありますか?
補足申告書を複数回提出することは可能ですか?
軽微な誤りには補足的な申告が必要ですか?
税務調査後、追加の税務申告書を提出することは可能ですか?
結論と提言
電子データに関する規制がますます厳格化し、自動化された検査が強化される状況において、補足財務諸表の提出に関する規制を正しく理解し、完全に遵守することは、すべての企業にとって必須要件となっています。収益、費用、または納税義務におけるわずかな誤りでさえ、追徴課税、罰金、そして企業の財務上の評判への損害につながる可能性があります。
したがって、企業は以下のことを行う必要があります。
- 会計記録を定期的に積極的に見直す。
- 税務データを定期的に比較する。
- 会計記録を標準化する。
- 誤りを発見した場合は、速やかに補足申告書を提出してください。
複雑なデータや重大な税務リスクが関係するケースでは、企業は関係当局に相談すべきである。 会計記録再構築サービス 経験豊富な部隊から、規制に準拠した適切な取り扱いを確実に実施する。
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所:ホーチミン市タントゥアン区43番地19A号
- 携帯電話/ザロ: 0903 963 163 – 0903 428 622
- メールアドレス: man@man.net.vn
コンテンツ制作:Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO会計、監査、財務コンサルティングにおいて30年以上の経験を持つ、ベトナム公認会計士(CPA Vietnam)の監査人。






