
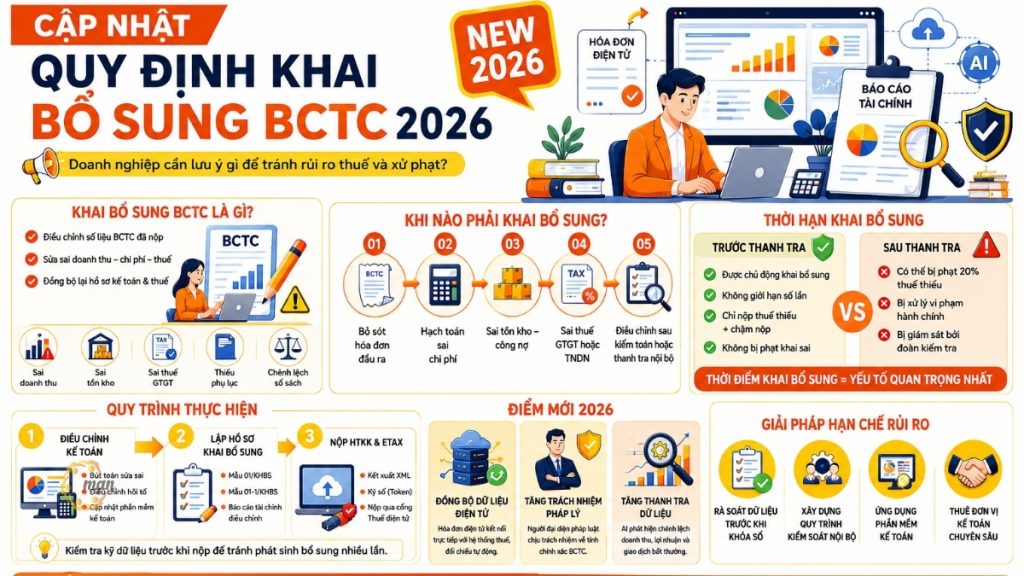
В 2026 году регулирование подачи дополнительных финансовых отчетов становится особенно актуальной темой для делового сообщества, поскольку регулирующие органы усиливают электронную сверку данных между счетами-фактурами, налоговыми декларациями и финансовыми отчетами. Даже небольшая ошибка в доходах, расходах, обязательствах или налогах может вынудить предприятия подавать дополнительные отчеты, повторно представлять документы и столкнуться с риском административных штрафов.
В условиях все более строгих электронных систем управления налогообложением правильное понимание правил подачи дополнительной финансовой отчетности имеет решающее значение не только для обеспечения соблюдения законодательства, но и для снижения рисков при налоговых проверках и инспекциях. В данной статье будет представлен всесторонний обзор правовой основы, процесса внедрения, необходимых документов, сроков подачи дополнительной отчетности и важных замечаний в соответствии с последними правилами 2026 года.
Каковы правила подачи дополнительной финансовой отчетности?
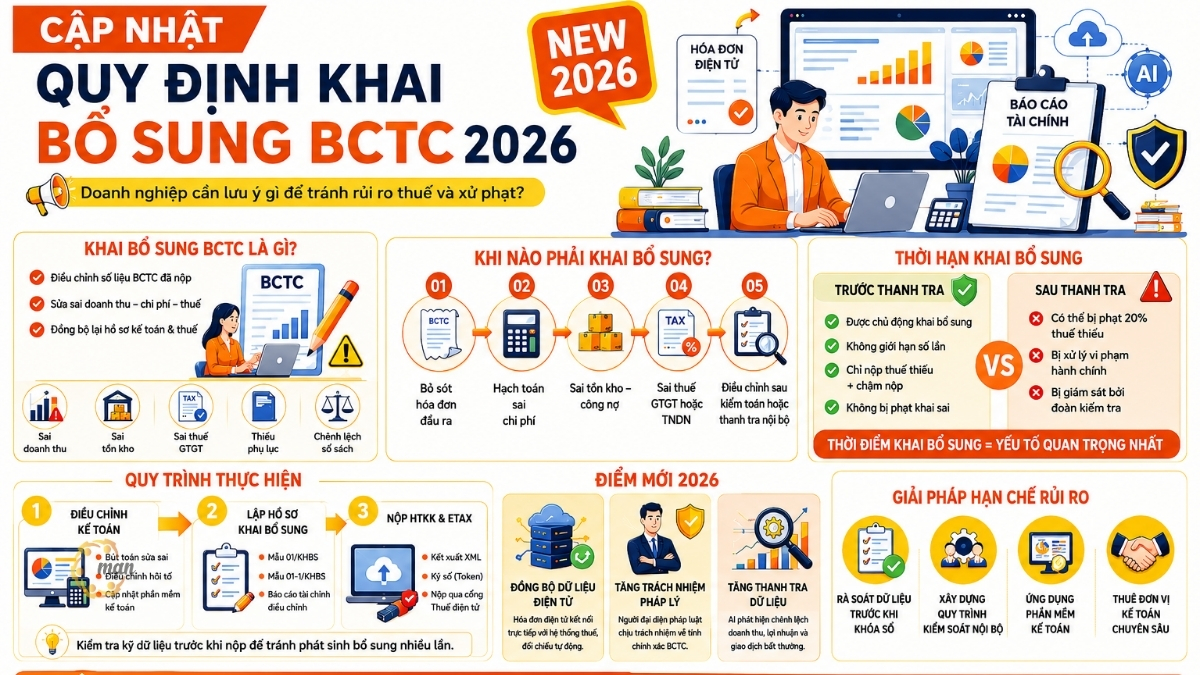
В соответствии с действующим Законом о бухгалтерском учете и правилами налогового управления, требование о дополнении финансовой отчетности понимается как процесс, в ходе которого предприятие корректирует, изменяет или повторно представляет ранее представленную финансовую отчетность при обнаружении ошибок, влияющих на точность финансовых данных или налоговые обязательства.
В ряде ситуаций могут потребоваться дополнительные заявления, например:
- Неверная информация о выручке от продаж.
- В отчете отмечалось отсутствие законных расходов.
- Бухгалтерский счет был введен неправильно.
- Неверные данные об остатках на складе.
- Неверная информация о НДС или корпоративном подоходном налоге.
- В финансовой отчетности отсутствуют пояснительные приложения.
- Расхождения между бухгалтерскими записями и налоговыми декларациями.
Многие компании часто путают:
- Корректировка внутренних бухгалтерских показателей.
- Предоставьте финансовую отчетность.
- Подайте дополнительные налоговые декларации.
На практике требование о подаче дополнительной финансовой отчетности часто влечет за собой обязанность корректировать налоговую документацию, если ошибки изменяют сумму подлежащего уплате налога.
Целью данного положения о дополнении финансовой отчетности является следующее.
Цель издания правил, регулирующих подачу дополнительной финансовой отчетности, состоит в обеспечении:
- Точность и достоверность финансовой информации.
- Прозрачность в деловых операциях.
- Синхронизация данных между налоговыми органами, банками и органами регистрации предприятий.
- Предотвращение налогового мошенничества.
- Повышение точности электронных систем учета.
Кроме того, заблаговременное соблюдение правил подачи дополнительной финансовой отчетности значительно снижает риск возникновения налоговой задолженности или штрафов во время аудита.
Правовые основания для требования предоставления дополнительной финансовой отчетности.
Для надлежащей и законной корректировки финансовых данных предприятиям необходимо принимать решения, основываясь на следующих основных правовых нормах:
- Закон об управлении налогами № 38/2019/QH14Это главный правовой документ, регулирующий все процедуры декларирования налогов, уплаты налогов и внесения изменений в налоговые документы во Вьетнаме. В частности, статья 47 настоящего Закона четко определяет права и обязанности налогоплательщиков в случае обнаружения ими ошибок в представленных налоговых декларациях.
- Циркуляр № 80/2021/TT-BTCНастоящий документ содержит подробные указания по применению отдельных положений Закона об управлении налогами. Он служит техническим «руководством», определяющим формы и способы подачи дополнительных документов через электронный портал Главного налогового управления.
- Вьетнамские стандарты бухгалтерского учета (VAS 23 – События, происходящие после окончания отчетного периода, и IAS 8/VFRS): Руководство по ретроспективному или неретроспективному учету существенных и несущественных ошибок в бухгалтерской отчетности.
Ключевые новинки 2026 года: Начиная с 2026 года, синхронизированное внедрение электронных счетов-фактур, генерируемых кассовыми аппаратами, в сочетании с механизмом автоматической сверки на основе искусственного интеллекта, разработанным Главным налоговым управлением, упростило выявление расхождений между декларациями по НДС, расчетами по корпоративному подоходному налогу и финансовой отчетностью. Поэтому понимание и точное применение правил подачи дополнительной финансовой отчетности является необходимым условием для защиты бизнеса от неожиданных проверок и аудитов.
Случаи, когда предоставление дополнительной финансовой отчетности разрешено и обязательно в соответствии с правилами.
Не все бухгалтерские ошибки обрабатываются одинаково. Предприятиям необходимо четко различать случаи, когда допускаются корректировки, и устанавливать сроки их внесения.
В каких случаях предприятию необходимо подавать дополнительную налоговую декларацию?
Согласно действующим налоговым и бухгалтерским нормам, предприятия обязаны подавать дополнительные налоговые декларации в следующих случаях:
- Расхождения в данных о доходах и расходах: обнаружение пропущенных счетов-фактур на продукцию или сырье, некорректная запись в отчетном периоде или необоснованное распределение расходов, приводящее к неточным результатам деятельности.
- Ошибки в классификации бухгалтерских счетов: Неправильная классификация активов и расходов (например, классификация основных средств как прямых расходов вместо амортизации) может не сразу изменить обязательства по корпоративному налогу на прибыль, но искажает фундаментальную природу финансовой структуры, отраженной в финансовой отчетности.
- Корректировка данных после аудита или внутренней проверки: ситуация, когда независимая аудиторская фирма обнаруживает существенные ошибки и требует от компании внести корректировки до или после предоставления финансовой отчетности налоговым органам.
Крайний срок подачи дополнительной финансовой отчетности.
Срок является решающим фактором в том, будет ли предприятие оштрафовано за несвоевременную оплату. Золотое правило, которое следует помнить, изложено в пункте 1 статьи 47 Закона № 38 об администрировании налогов:
Перед тем, как налоговые органы объявят о решении провести налоговую проверку или инспекцию на территории компании.
Предприятиям разрешается заблаговременно подавать дополнительные декларации по финансовой отчетности в любой рабочий день (без ограничения по количеству раз). В этом случае, если подлежит уплате дополнительный налог, предприятие должно уплатить только непогашенную задолженность по налогу и штраф за просрочку платежа (рассчитываемый по ставке 0,031 TP3T/день) и не будет оштрафовано за некорректное представление отчетности.
После того, как налоговые органы объявят о своем решении провести налоговую проверку или инспекцию.
Предприятия по-прежнему имеют право подавать дополнительные налоговые декларации; однако налоговые органы будут рассматривать административные нарушения налогового законодательства (штрафы за недоплату налогов или уклонение от уплаты налогов в зависимости от тяжести нарушения).
Дополнительные данные, собранные на этом этапе, как правило, регистрируются и обрабатываются непосредственно инспекционной группой и отражаются в отчете об инспекции.
| Критерии сравнения | До объявления решения о проведении проверки | После объявления решения по результатам проверки. |
| Право на самоопределение | Полностью инициативный подход, готовность исправлять ошибки. | Пассивный режим, подлежащий надзору инспекционной группы. |
| Наказания за ложные заявления | Штрафы за просрочку платежа начисляются только по процентной ставке 0,031 TP3T/день. | Штрафы варьируются от 5 000 000 до 8 000 000 донгов, а в случае занижения суммы уплаченного налога может быть выписан штраф по статье 20%. |
| Заявление | Заполните формы 01/KHBS, 01-1/KHBS и новую финансовую отчетность. | Зафиксируйте это непосредственно в протоколе проверки. |
Как показывает приведенная выше сравнительная таблица, своевременность подачи дополнительных налоговых деклараций играет решающую роль в минимизации юридических рисков и штрафных санкций для предприятий. Заблаговременная проверка и соблюдение правил подачи дополнительной финансовой отчетности до объявления налоговыми органами аудита дает предприятиям не только право на корректировку своей отчетности, но и возможность избежать штрафов в соответствии со статьей 20% за некорректные налоговые декларации. И наоборот, после проведения аудита возможность заблаговременной проверки практически утрачивается, и предприятия могут столкнуться с более серьезными штрафами. Поэтому регулярная проверка бухгалтерской отчетности, сверка налоговых данных и заблаговременная подача дополнительных деклараций являются важными решениями для минимизации финансовых и юридических рисков в 2026 году.
Процедура проводится в соответствии с правилами подачи дополнительной финансовой отчетности.
Процесс дополнительной подачи документов требует абсолютной точности, начиная от внутреннего учета и заканчивая техническими операциями с программным обеспечением поддержки налоговой декларации (HTKK).
Шаг 1: Корректировка бухгалтерских данных (внесение исправлений)
Перед подачей дополнительных налоговых деклараций в налоговую систему бухгалтеры должны обработать данные непосредственно в бухгалтерском программном обеспечении компании (MISA, FAST, SAP и т. д.):
- Если в этом году обнаружена ошибка предыдущего года, в текущем периоде следует произвести ретроспективные корректировки (если это существенная ошибка) или неретроспективные корректировки (если это несущественная ошибка) в соответствии с положениями стандарта бухгалтерского учета VAS 29.
- Вносите дополнительные корректирующие записи, регистрируя отрицательные значения или сторнирующие записи в зависимости от характера каждого счета, по которому возникает расхождение.
Шаг 2: Подготовьте форму дополнительной декларации в соответствии с правилами подачи дополнительной финансовой отчетности.
Полный пакет документов, представляемый в налоговые органы в соответствии с Циркуляром 80/2021/TT-BTC, должен включать:
- Дополнительная декларация (форма № 01/KHBS): отражает разницу между данными, заявленными первоначально (или в последнем дополнении), и данными после корректировки.
- Пояснение к дополнительным и корректировочным налоговым декларациям (форма № 01-1/KHBS): Это важный документ, четко указывающий причины корректировки данных, скорректированные коды позиций в налоговой декларации, а также расчет дополнительной/уменьшенной суммы налога и ожидаемый штраф за несвоевременную уплату.
- Скорректированная финансовая отчетность (замена): Новый полный комплект финансовой отчетности (включая баланс, отчет о прибылях и убытках, отчет о движении денежных средств и примечания к финансовой отчетности) содержит правильные пересмотренные данные.
Шаг 3: Подайте заявку через систему HTKK и электронный налоговый портал (Etax).
Бухгалтерам следует выполнить следующие технические шаги, чтобы обеспечить отсутствие ошибок в форматировании записей. Работа с системой HTKK:
- Откройте программу HTKK (убедитесь, что она обновлена до последней версии 2026 года).
- Выберите пункт «Корпоративный подоходный налог» -> Выберите «Ежегодный расчет корпоративного подоходного налога (03/TNDN)».
- Выберите налоговый период, который необходимо скорректировать, затем поставьте галочку напротив опции «Дополнительная налоговая декларация».
- Внесите измененные данные точно. Система HTKK автоматически переключится на Приложение 01/KHBS и 01-1/KHBS. Бухгалтер должен заполнить пояснение в этом приложении.
- Экспортируйте записи в виде XML-файлов.
Инструкции по использованию электронного налогового портала (thuedientu.gdt.gov.vn)
- Войдите в систему, используя учетную запись цифровой подписи (токена) вашей компании.
- Перейдите в раздел «Подача налоговой декларации», а затем нажмите «Отправить налоговую декларацию в формате XML».
- Загрузите в систему только что экспортированный из HTKK XML-файл, подпишите его в электронном виде и отправьте дополнительную декларацию по корпоративному подоходному налогу.
- Для замены финансовой отчетности вы можете предоставить ее в виде прилагаемого приложения или отправить непосредственно в разделе «Поиск деклараций», а затем нажать «Отправить приложение», в зависимости от системы управления каждого местного налогового управления.
Взаимосвязь между правилами подачи дополнительной финансовой отчетности и соответствующими налогами.
Бухгалтеры часто совершают серьезную ошибку, полагая, что достаточно просто представить финансовую отчетность. В действительности, цифры в финансовой отчетности тесно связаны с другими налоговыми обязательствами компании.
Влияние на урегулирование корпоративного подоходного налога
Финансовая отчетность является основой для определения бухгалтерской прибыли до налогообложения (индикатор [A1] в форме 03/TNDN). Следовательно, любое изменение доходов или расходов в финансовой отчетности приведет к изменению налогооблагаемого дохода.
- Если в результате корректировки увеличивается сумма подлежащего уплате корпоративного подоходного налога: предприятие должно заблаговременно уплатить дополнительную сумму налога вместе со штрафами за просрочку платежа, рассчитанными с момента крайнего срока подачи годовой налоговой декларации до фактической даты платежа.
- Если в результате корректировки сумма подлежащего уплате корпоративного подоходного налога уменьшится: эта переплаченная сумма налога будет зачтена в счет следующего налогового периода, или же будет произведен возврат средств в соответствии с правилами.
Влияние на подоходный налог с физических лиц (ПНД) и социальное страхование (СС).
Если в дополнительной финансовой отчетности содержатся корректировки заработной платы, окладов и премий сотрудников:
- Предприятия обязаны повторно представить соответствующую декларацию об окончательном расчете подоходного налога с физических лиц (форма 05/QTT-TNCN) за соответствующий год.
- Обратите внимание на связанные с этим риски: изменения в данных о заработной плате могут привести к проверке со стороны органа социального страхования и запросу на ретроспективное взыскание обязательных взносов социального страхования с предприятия.
Влияние на налог на добавленную стоимость (НДС)
Если ошибка возникла из-за отсутствия исходящих счетов-фактур или неправильного декларирования входящих счетов-фактур, то, помимо соблюдения правил подачи дополнительной финансовой отчетности, бухгалтер должен подготовить дополнительную декларацию по НДС (форма 01/KHBS-GTGT) за налоговый период, в котором произошла ошибка (соответствующий месяц или квартал).
Советы от MAN – сети ведущих бухгалтеров: При применении правил представления дополнительной финансовой отчетности бухгалтеры всегда должны проводить тщательную проверку. Ни при каких обстоятельствах цифры в вновь представленной дополнительной финансовой отчетности не должны отличаться от цифр в декларации по корпоративному подоходному налогу, которая в настоящее время хранится в системе налогового органа.
Штрафы за нарушение правил дополнения финансовой отчетности и способы снижения рисков.
Нынешняя политика в отношении административных нарушений налогового законодательства чрезвычайно строга, но она также открывает возможности для предприятий добровольно «исправлять свои ошибки».
Система наказаний в соответствии с Постановлением № 125/2020/ND-CP
Декрет 125/2020/ND-CP В правилах четко указаны денежные штрафы за несвоевременную подачу или некорректное представление налоговых деклараций/финансовой отчетности:
- За несвоевременную подачу финансовой отчетности (считающейся налоговой декларацией): штраф может составлять от 2 000 000 до 25 000 000 донгов в зависимости от количества дней просрочки. Однако, если компания заблаговременно подаст дополнительные налоговые декларации для исправления ошибок до крайнего срока подачи окончательной налоговой отчетности или до вынесения решения инспекции, это не будет считаться несвоевременной подачей финансовой отчетности.
- Предоставление ложных сведений, повлекшее за собой недоплату налогов: заниженный штраф или переплата налогов по сравнению с установленными законом нормами.
- Уклонение от уплаты налогов (если налоговые органы смогут доказать умышленное мошенничество): штраф в размере от 1 до 3-кратной суммы неуплаченных налогов.
Меры по устранению и смягчению финансовых потерь.
Вместо пассивного ожидания результатов проверок предприятия могут заблаговременно минимизировать финансовые потери и оптимизировать свои налоговые обязательства:
- Проактивное дополнительное декларирование: Пункт b, подпункт 1, статья 9 Указа 125/2020/ND-CP четко гласит, что налогоплательщики, которые добровольно дополняют свои налоговые декларации и уплачивают полную сумму задолженности по налогам и штрафов за просрочку платежей до того, как налоговый орган объявит о решении по проверке или аудиту, не будут подвергаться административным штрафам за неверные декларации.
Ссылка: Наймите бухгалтера для подготовки финансовой отчетности.
В правилах подачи дополнительной финансовой отчетности в 2026 году внесены новые положения.
Начиная с 2026 года, система управления налогообложением и бухгалтерским учетом будет и дальше совершенствоваться в направлении цифровизации и усовершенствованной автоматизированной сверки данных. Новые изменения в правилах подачи дополнительной финансовой отчетности влияют не только на процесс подачи и корректировки данных, но и повышают юридическую ответственность предприятий за обеспечение точности своей финансовой отчетности. Ниже приведены некоторые важные новые моменты, на которые корпоративным бухгалтерам следует обратить особое внимание, чтобы минимизировать риски при подаче дополнительной отчетности в текущий период.
Электронная синхронизация данных
Начиная с 2026 года:
- Данные электронных счетов-фактур напрямую связаны с налоговой системой.
- Финансовая отчетность автоматически сверяется.
- Расхождения в доходах выявляются быстрее.
Таким образом, соблюдение правил подачи дополнительной финансовой отчетности является обязательным требованием для всех предприятий.
Повысить подотчетность представителей правоохранительных органов.
Представитель компании:
- Они несут ответственность за точность финансовой отчетности.
- В случае обнаружения каких-либо ошибок вы обязаны предоставить дополнительные декларации.
Увеличьте количество проверок на предмет рисков, связанных с данными.
Современные системы анализа данных помогают:
- Обнаружены расхождения в доходах.
- Сравните показатели сверхприбыли.
- Проверьте наличие подозрительных транзакций.
Следовательно, предприятиям необходимо регулярно и заблаговременно анализировать свои данные.
Что могут сделать предприятия, чтобы свести к минимуму необходимость подачи дополнительных документов?
В действительности, большинство случаев, требующих дополнительной подачи финансовой отчетности, возникают из-за того, что предприятия с самого начала не обеспечивают надлежащий контроль за своими бухгалтерскими данными, счетами-фактурами и налоговыми обязательствами. Вместо того чтобы исправлять ошибки после подачи отчетности, предприятиям следует заблаговременно разработать надежные процессы финансового и бухгалтерского управления, чтобы минимизировать риск корректировок финансовой отчетности, а также потенциальных налоговых проверок и штрафов.
Разработать процедуры внутреннего контроля.
Предприятиям следует:
- Регулярно проверяйте документы.
- Четкое разделение обязанностей в области бухгалтерского учета.
- Регулярно сверяйте счета дебиторской и кредиторской задолженности.
Перед закрытием бухгалтерских книг проверьте данные.
Перед составлением финансовой отчетности необходимо:
- Проверьте выручку.
- Проверьте счет-фактуру.
- Сравните уровни запасов.
- Обзор НДС.
Приложения для бухгалтерского учета
Современное программное обеспечение помогает:
- Автоматические оповещения об ошибках.
- Синхронизация данных счетов-фактур.
- Снизьте риск ошибок, возникающих при ручном вводе данных.
Обратитесь в специализированную бухгалтерскую фирму.
Для предприятий, работающих со сложными данными, использование бухгалтерские услуги Или же поможет профессиональный аудит:
- Сведите к минимуму ошибки при работе с материалами.
- Обеспечьте соблюдение правил, касающихся представления дополнительной финансовой отчетности.
- Снизьте риск налоговых штрафов.
Часто задаваемые вопросы о правилах подачи дополнительной финансовой отчетности
Не во всех случаях это приведет к штрафным санкциям. Если компания заблаговременно выявляет ошибки, предоставляет инспектору дополнительные декларации и нет признаков мошенничества, могут быть применены штрафные санкции.
Да. Согласно правилам подачи дополнительной финансовой отчетности, предприятиям разрешается подавать дополнительные отчеты несколько раз, если они продолжают обнаруживать новые ошибки до того, как налоговые органы объявят о решении по результатам налоговой проверки.
Если ошибка несущественна, не влияет на налоговые обязательства и не искажает характер финансовой отчетности.
Как правило, после завершения проверки предприятия больше не имеют права самостоятельно подавать дополнительные декларации; вместо этого все корректировки должны производиться в соответствии с выводами налогового органа. Будут ли мне назначены штрафные санкции за повторную подачу финансовой отчетности?
Можно ли подавать дополнительные декларации несколько раз?
Требуют ли незначительные ошибки дополнительных пояснений?
Можно ли подать дополнительную налоговую декларацию после налоговой проверки?
Заключение и рекомендации
В условиях ужесточения правил в отношении электронных данных и усиления автоматизированных проверок правильное понимание и полное соблюдение правил подачи дополнительной финансовой отчетности является обязательным требованием для всех предприятий. Даже небольшая ошибка в доходах, расходах или налоговых обязательствах может привести к неуплате налогов, штрафам и ущербу для финансовой репутации компании.
Следовательно, предприятиям необходимо:
- Регулярно проводите профилактическую проверку бухгалтерской отчетности.
- Регулярно сравнивайте налоговые данные.
- Стандартизировать бухгалтерский учет.
- При обнаружении ошибок незамедлительно предоставьте дополнительные заявления.
В случаях, связанных со сложными данными или значительными налоговыми рисками, предприятиям следует проконсультироваться с соответствующими органами. услуги по восстановлению бухгалтерских записей от опытных подразделений для обеспечения надлежащего обращения в соответствии с правилами.
Свяжитесь с MAN – Master Accountant Network Бесплатная поддержка и консультации!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Зало: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
Производство контента: Г-н Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Аудиторы CPA Vietnam с более чем 30-летним опытом работы в области бухгалтерского учета, аудита и финансового консалтинга.






