
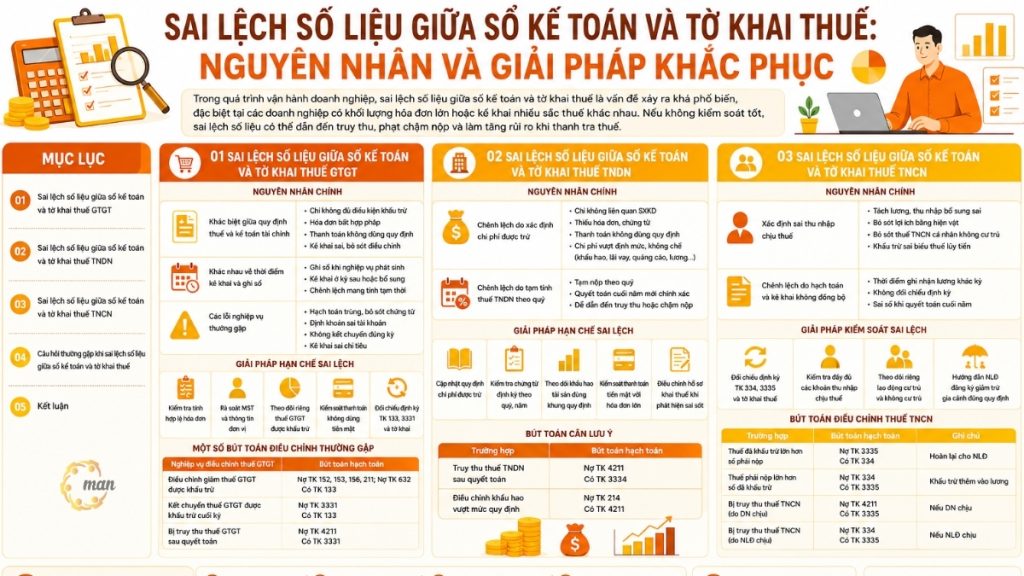
事業運営において、会計記録と税務申告書の間に差異が生じることはよくあることで、特に請求書の発行量が多い企業や、複数の税務申告書を提出する企業では顕著です。税法がますます厳格化されているにもかかわらず、税務申告書と会計記録の間には依然として大きな差異が生じています。
これらの差異は、特定の税法、収益および費用の認識時期、税額控除の条件、または会計処理上の誤りから生じる可能性があります。会計記録と税務申告書の差異が適切に管理されない場合、税金の滞納、延滞金、および税務調査時のリスク増大につながる可能性があります。
会計記録と付加価値税申告書との間の不一致。
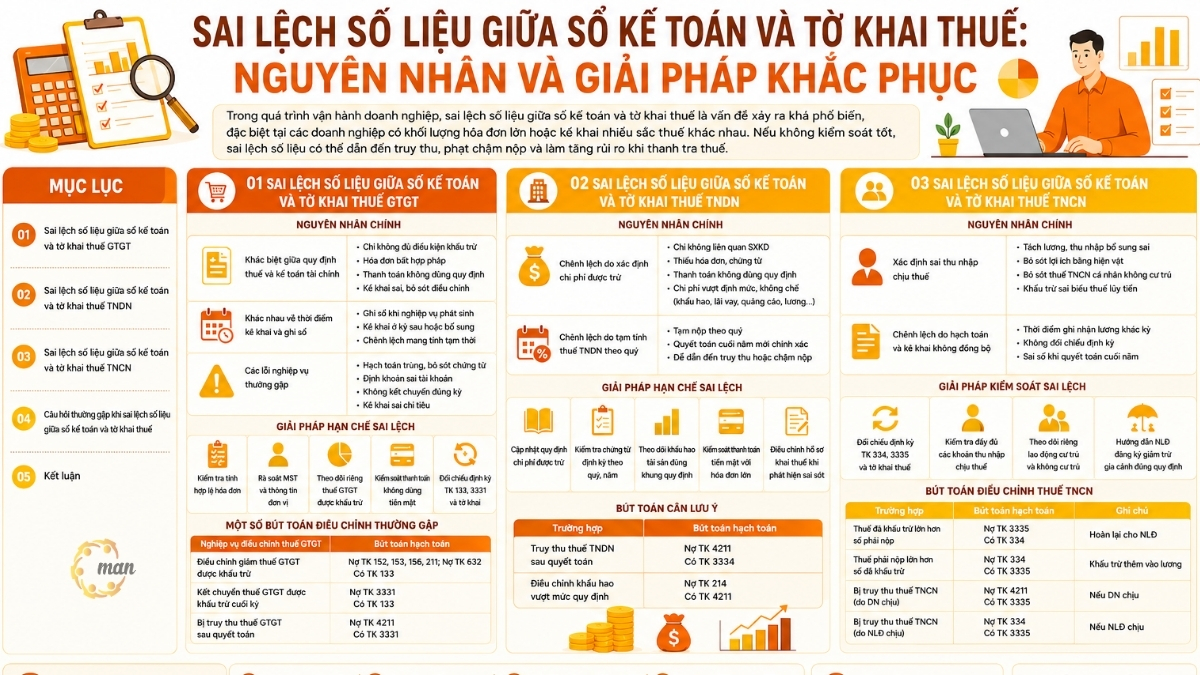
事業運営において、付加価値税(VAT)は、請求書、関連書類、申告時期と直接的に関連しているため、最も差異が生じやすい税金です。会計記録とVAT申告の差異は、多くの場合、財務会計規則と税務規則の違い、および会計処理や申告処理における誤りに起因します。原因と効果的な解決策をより深く理解するためには、企業は以下に概説するように、差異の種類ごとに検討する必要があります。
税法と財務会計の間の相違から、差異が生じる。
の規制によると 付加価値税法 2008年6月3日付の法律および2013年6月19日付の付加価値税法のいくつかの条項を改正および補足する法律によれば、控除方式で付加価値税を支払う事業者は、会計書類が税額控除申告の条件を満たし、かつ以下の条件を同時に満たす場合に、付加価値税を控除する権利を有する。
- 付加価値税の対象となる事業活動および生産活動へのサービス提供。
- 請求書は法的にも有効です。
- 2,000万ベトナムドン以上の請求書については、キャッシュレス決済が可能です。
しかし実際には、多くの経費は会計帳簿に記録されていても、税控除の対象とならない。そのため、控除対象となる付加価値税(VAT)口座に関して、会計記録と税務申告書との間に差異が生じる。
よくあるケースとしては以下のようなものがあります。
- 課税対象となる活動と課税対象とならない活動に関連する費用を区別する分類はありません。
- 請求書は違法だったが、発見が間に合わなかった。
- 銀行振込支払いの利用規約違反。
- 会計担当者は、仕入税額を減らすための調整を誤って申告または省略した。
これは、財務会計と税務会計の間の、特定の種類の不一致です。
申告と記録のタイミングの違いによる差異。
法的規制に加え、会計記録と納税申告書の不一致は、記録時間の違いによっても生じる可能性がある。
会計担当者は取引が発生した時点で直ちに記録を作成する一方、付加価値税(VAT)は後日、または補足申告によって申告される。このため、税務申告書と会計記録の数値に矛盾が生じる可能性がある。
通常、これは一時的な差異であり、会計年度末に調整できます。しかし、定期的な監視を行わないと、企業は容易に長期的な誤りを抱え込む可能性があります。
ビジネス上のミスは、しばしば付加価値税の支払いにおける不一致につながる。
会計記録と税務申告書の不一致につながる一般的な会計上の誤りには、以下のようなものがあります。
- 重複した請求書は会計システムに記録されます。
- 入力または出力ドキュメントが不足しています。
- 会計処理の誤り。
- 付加価値税を適切な期間内に納付しなかった場合。
- 納税申告書に誤った情報を記載すること。
これらの誤りは些細なものであっても、企業の納税義務に重大な影響を与える可能性がある。
会計記録と付加価値税申告書との間の差異を最小限に抑えるための解決策。
会計記録と税務申告書の不一致を最小限に抑えるため、企業は以下の管理措置を実施すべきである。
- 請求書を受け取ったら、その有効性を確認してください。
- 請求書発行者の納税者番号および情報を確認してください。
- 各活動ごとに控除可能な付加価値税を個別に追跡する。
- キャッシュレス決済の条件を管理する。
- 口座番号133、3331とVAT申告書との定期的な照合。
さらに、会計士は、誤りが発生した場合や、監査後に追徴課税が徴収された場合に、税務調整仕訳に特に注意を払う必要がある。
一般的な調整仕訳の例
会計記録と税務申告書に相違が生じた場合の調整仕訳の概要表を以下に示します。
| VAT調整手続き | 会計仕訳 |
| 控除対象となる付加価値税額を引き下げる。 | 借方勘定152、153、156、211:在庫および資産価値の増加。
借方勘定632:売上原価の増加(商品が販売された場合) アカウント133:控除可能なVATの減額。 |
| 期間末における控除対象VATの移転。 | 借方勘定3331:付加価値税支払勘定
勘定科目133:控除可能な付加価値税。 |
| 最終決済後、遡及的に付加価値税が徴収される場合があります。 | 借方勘定4211:未分配税引後利益
口座番号3331:追加VAT支払額 |
適切な調整仕訳とVAT振替を行うことは、会計記録と税務申告書の差異を最小限に抑えるだけでなく、財務諸表と税務申告書の正確性を確保する上でも重要です。企業は、税務監査や税務調査の際に差異を迅速に発見・対処し、リスクを最小限に抑えるため、税務口座と定期的な税務申告書を定期的に照合する必要があります。
会計記録と法人所得税申告書との間の不一致。
実際には、会計記録と法人所得税申告書の不一致は、会計原則と現行税法における課税所得の算定に関する規制との相違に起因することが多い。帳簿に記録された費用は、特に文書化、支払い、または規定の限度額に関する要件を完全に満たしていない費用については、税務申告時に必ずしも認められるとは限らない。こうした不一致の原因をより深く理解し、効果的に管理するためには、企業は以下の各項目について検討する必要がある。
控除対象経費の算定によって生じる差異。
法人所得税の差は、課税対象となる法人所得を計算する際に控除可能な費用を決定することによって生じる。 回覧文書番号 78/2014/TT-BTC 2014年6月18日付の財務省の実施に関する規則およびガイドラインは以下のとおりです。 法人所得税法 規制では、企業が経費を控除できるのは、以下の条件を満たす場合に限られると厳密に規定されている。
- 事業運営に関連するもの。
- 必要な法的請求書および書類はすべて揃っています。
- キャッシュレス決済の要件を満たしています。
さらに、多くの支出は制限や別途の管理の対象となります。例えば、以下のようなものです。
- 減価償却費
- 支払利息
- 広告費用
- 給料;
- 販促費用。
財務会計は取引をその性質に基づいて記録するのに対し、税務会計は法的規制に依存します。そのため、会計記録と税務申告書の間には頻繁に不一致が生じます。
四半期ごとの法人所得税の暫定計算による差異。
法人所得税は通常、四半期ごとに前払いされますが、最終的な年間納税額は実際の納税義務額を正確に反映しています。そのため、見積税額と最終納税額には差が生じます。
企業が定期的な見直しを行わない場合、不一致が生じ、追徴課税や延滞金が発生する可能性があります。
会計記録と税務申告書との間の不一致は、財務報告の透明性に重大な影響を与える。 会計士を雇って財務諸表を作成してもらう。 これは、すべてのデータを精査し、調整仕訳を確認し、会計記録と納税義務との整合性を確保してから当局に提出するための効果的な解決策です。
会計記録と法人所得税申告書との間の差異を最小限に抑えるための解決策。
会計記録と法人所得税申告書の不一致を最小限に抑えるために、企業は以下のことを行うべきです。
- 控除対象となる費用に関する規定を定期的に更新する。
- 四半期ごとおよび年ごとに定期的な文書チェックを実施する。
- 規定された枠組みに従って資産の減価償却を監視する。
- 高額請求書の現金支払いを管理する。
- 重大な誤りを発見した場合は、積極的に税務申告書を修正してください。
日記の記録
以下の仕訳は、2つのケースにおいて注意が必要です。
- 最終精算後の法人所得税滞納金の徴収。
- 規定限度額を超える減価償却費の調整。
最終精算後の法人所得税滞納金の徴収。
- 口座番号4211を引き落とします。
- 口座番号3334
規定限度額を超える減価償却費の調整。
- 口座番号214をデビットします。
- 口座番号は4211です。
会計記録と個人の所得税申告書との間の不一致。
個人所得税に関して、課税所得の算定、税額控除、従業員の納税義務の会計処理の過程で、会計記録と納税申告書との間に不一致が生じることがよくあります。これらの不一致は、課税所得に関する規定の誤った適用、課税対象となる福利厚生の漏れ、または会計記録との矛盾した申告などが原因で発生する可能性があります。個人所得税の精算におけるリスクを軽減するために、企業は以下に挙げる一般的な原因を明確に特定する必要があります。
課税所得の誤った判定
個人所得税は、会計記録と納税申告書との間に不一致が生じることが非常に多い分野であり、特に従業員数の多い企業や複雑な給与計算制度を持つ企業ではその傾向が顕著である。
よくある間違いには以下のようなものがあります。
- 基本給と副収入を分けて計算すると、税額計算が不正確になる。
- 現物給付には税金は課されません。
- 非居住者の個人所得税を免除する。
- 税額控除は累進課税率表に従って行われなかった。
これらの誤りにより、口座番号334、3335、および個人所得税申告書の数値に矛盾が生じた。
会計処理と申告内容の不一致による差異。
給与の記録と納税申告のタイミングが異なるため、企業は定期的な照合を行わないと、会計記録と納税申告書の間に不一致が生じやすくなります。
これは、年末に個人所得税を申告する際によくある間違いの原因です。
会計記録と個人所得税申告書との間の不一致を管理するための解決策。
企業は以下の対策を講じるべきである。
- 定期的に、口座334と3335を税務申告書と照合する。
- 課税対象となるすべての所得を確認してください。
- 居住者と非居住者の労働者を別々に監視する。
- 従業員に対し、規定に従って個人控除を正しく登録する方法について指導する。
個人所得税調整入力
以下のような場合、企業会計担当者は調整仕訳に注意を払う必要があります。
- 控除された税額が、支払うべき税額よりも多い。
- 納税額は控除額よりも多い。
- 個人所得税の遡及徴収の対象となる。
控除された税額が、支払うべき税額よりも多い。
- 口座番号3335をデビットします。
- 口座番号は334番です。
納税額は控除額よりも多い。
- 口座番号334をデビットします。
- 口座番号3335
個人所得税の遡及徴収の対象となる。
事業者に責任がある場合:
- 口座番号4211を引き落とします。
- 口座番号3335
従業員が同意した場合:
- 口座番号334をデビットします。
- 口座番号3335
さらに、専門部隊との連携も必要となる。 会計サービス これにより、企業は取引記録プロセスをより適切に管理できるようになり、実際の業務において財務諸表と税務申告書との間に差異が生じるリスクを軽減できます。
会計記録と納税申告書の不一致に関するよくある質問
この状況は、会計処理と税務申告のタイミングのずれから生じることが多い。さらに、裏付け書類の不足、異なる期間での補足申告、税務移転仕訳の未処理、または会計帳簿への入力ミスなども原因となる可能性がある。
不一致が生じやすい指標としては、控除可能な仕入VAT、支払うべき売上VAT、および次期に繰り越されるVAT額が挙げられます。さらに、会計記録の勘定科目133および3331は、申告のタイミングの誤りや、控除基準を満たさない請求書の調整漏れなどにより、税務申告書のデータと一致しないことがよくあります。
企業は、各期間の会計記録、請求書、および税務申告書を詳細に照合し、差異の原因を正確に特定する必要があります。照合後、会計担当者は適切な修正仕訳を行い、誤りが納税義務に影響を与える場合は補足的な税務申告書を作成する必要があります。
はい。会計上の費用と法人所得税の控除対象となる費用が一致しない場合、会計上の利益と課税所得に差が生じます。企業が適切な調整を行わないと、財務諸表の数値が実際の納税義務を正確に反映しない可能性があります。 会計帳簿上の税金口座残高が、確定申告書の内容と一致しないのはなぜですか?
会計記録と付加価値税申告書の間で最もよく見られる不一致は何ですか?
会計記録と納税申告書に相違が見つかった場合、どうすべきでしょうか?
会計記録と法人所得税申告書の不一致は、財務諸表に影響を与えるか?
結論する
ご覧のとおり、会計記録と納税申告書の不一致は、法規制の違い、記録時期、申告条件、会計上の誤りなど、さまざまな原因から生じます。
企業は、特に付加価値税、法人所得税、個人所得税に関連する指標において、会計記録と税務申告書との間の不一致を早期に発見するために、定期的なレビューを積極的に実施すべきである。会計記録に多数の継続的な誤りがある場合は、企業は適切な方法を検討する必要がある。 会計記録再構築サービス その目的は、文書の標準化、会計処理の調整、および税務申告記録とのデータの同期化である。
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所:ホーチミン市タントゥアン区43番地19A号
- 携帯電話/ザロ: 0903 963 163 – 0903 428 622
- メールアドレス: man@man.net.vn
コンテンツ制作:Mr. Lホアン・トゥエン – MAN(マスター・アカウンタント・ネットワーク)の創設者兼CEO会計、監査、財務コンサルティングにおいて30年以上の経験を持つ、ベトナム公認会計士(CPA Vietnam)の監査人。






