
国際経済の統合が進む中で、ベトナム企業と海外パートナー企業との貿易取引はますます一般的になっています。プロの税理士にとって、外国請負業者税(FCT)の申告と計算方法を習得することは、コストを最適化し、企業の法的リスクを回避するために不可欠な要件の一つです。
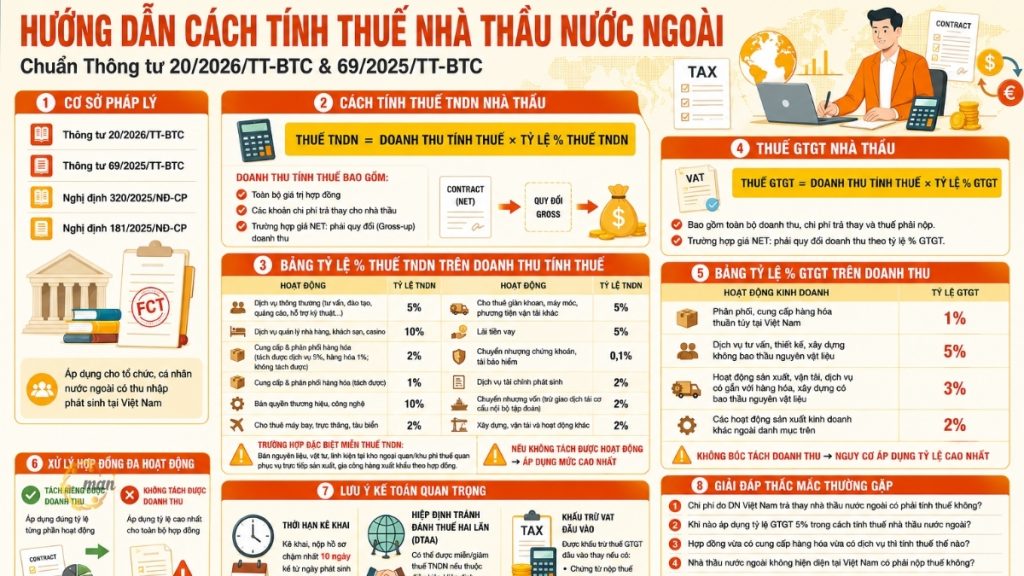
本稿では、外国請負業者税の計算に収益ベースのパーセンテージ方式(直接方式)を用いる際の専門的な視点について、基本原則に基づき詳細かつ包括的な分析を行う。 回覧文書20/2026/TT-BTC, 回覧文書69/2025/TT-BTC 関連する指導法令も併せて。
外国請負業者税の計算に関する現行方法の法的根拠および適用範囲。
請負業者の税務会計を正確に実施するためには、まず法人税会計担当者は現在有効な法的規制を正しく特定する必要があります。現在、この問題に直接適用される法的枠組みは以下のとおりです。
- 財務省通達20/2026/TT-BTCおよび通達69/2025/TT-BTC。
- 政令320/2025/ND-CPは、法人所得税(CIT)に関する詳細な規定を定めている。
- 政令181/2025/ND-CPは、付加価値税(VAT)法の実施に関する指針を定めている。
外国請負業者税の直接計算方法は、ベトナムで事業を行っている、またはベトナムで所得を得ている外国の組織および個人で、控除方式による納税条件(ベトナムに恒久的施設がない、事業期間が規定の限度額を下回っている、ベトナムの会計規則を遵守していないなど)を満たさない者に適用されます。これは最も一般的な方法であり、ベトナム企業は外国請負業者に代わって納税申告と納税を行うことがよくあります。
しかし、混合税制は複雑な性質を持つため、現在では多くの企業がその利用を選択している。 税務会計サービス 正確性を確保し、法令を厳守するため。
法人所得税に関連して、外国請負業者の税金を計算する方法。
請負業者に対する法人所得税は、外国法人によってベトナム国内で発生した所得に直接課される税金です。この税額を算出するには、会計士が収益の内訳と税率の適用において細心の注意を払う必要があります。
法人所得税の計算式
回覧文書20/2026/TT-BTCの第7条のガイドラインによれば、請負業者が支払うべき法人所得税は、以下の式によって決定されます。
|
法人所得税額 = 課税対象収益 × 課税対象収益に適用される法人所得税率 |
法人所得税の課税対象となる収益を決定する。
課税対象となる法人所得とは、外国の請負業者または下請け業者がベトナム側から実際に受け取った現金の流れの総額であり、支払うべき税金を差し引く前の金額である。
- 基本原則:課税対象となる収入には、ベトナムのパートナーが外国の請負業者に代わって支払ったすべての費用(契約でベトナム側が航空運賃、宿泊費、交通費などを負担すると規定されている場合)を含める必要があります。
- 契約で正味価格(税抜き)が指定されている場合の技術的な処理:署名済みの契約で請負業者への正味支払額が記録されている場合、会計担当者は計算式を適用する前に収益のグロスアップを行う必要があります。
外国請負業者税(法人所得税)の計算において、純収益を総収益に換算するための計算式は以下のとおりです。
|
課税対象収益(総額)=純収益/1-%差額 |
課税対象収益に対する法人所得税率表
以下は、特定の事業分野別に分類した法人所得税率の概要表です。
| 事業ライン | 法人所得税率 % | 会計実務ノート |
| 標準サービス | 5% | コンサルティング、研修、オンライン広告、テクニカルサポートなどに適用可能です。 |
| レストラン、ホテル、カジノの経営管理サービス。 | 10% | 宿泊・娯楽サービス業(ギャンブルを含む)には、特に高い税率が適用される。 |
| 商品の供給と流通 | 料金を分離できる場合:サービス部分は5%の対象となり、物品部分は1%の対象となります。
分離が不可能な場合:全体の値に2%の一般レートを適用します。 |
|
| 商品の供給と流通 | 1% | これは、ベトナム国内で行われる輸出入、または売主がベトナム国内でリスクを負担するインコタームズ条件に基づく輸出入の形態に適用されます。 |
| 商標権および技術権 | 10% | ロイヤリティ、知的財産権の譲渡、ソフトウェア… |
| 航空機、ヘリコプター、船舶のレンタルサービス。 | 2% | これにはエンジンのレンタル料と付属のスペアパーツが含まれます。 |
| 掘削装置、機械、その他の輸送車両のレンタル。 | 5% | 前述の海上輸送および航空輸送を除く。 |
| ローンの利息 | 5% | 外国の金融機関または外国の親会社からの融資。 |
| 証券譲渡、再保険 | 0.1% | 海外送金される送金額または再保険料に基づきます。 |
| 金融サービスの発生 | 2% | 国際的な金融リスクヘッジツール。 |
| 資本移転 | 2% | 移転価格に基づきます。除外事項:最終親会社の支配権を変更しない社内組織再編取引。 |
| 建設、輸送、その他の活動 | 2% | 資材調達や国際輸送サービスの有無にかかわらず、建設プロジェクトに適用可能です。 |
法人所得税が免除される特別なケース: 輸出加工・製造契約に基づき、ベトナム国内での輸出商品の生産・加工に直接利用するため、保税倉庫または自由貿易地域で原材料、資材、部品を販売する外国企業は、法人所得税の対象となりません。会計担当者は、外国請負業者税の最適な計算方法を適用するため、販売契約を締結する際にこの点に留意する必要があります。
外国人請負業者に対する付加価値税の計算方法
法人所得税と並んで、請負業者に対する付加価値税(VAT)は間接税であり、ベトナム側は請負業者に海外送金する前に、源泉徴収する責任を負います。
付加価値税の計算式
政令181/2025/ND-CP第13条に基づき、請負業者に対するVAT額は以下のように計算されます。
|
支払VAT額 = 課税VAT収益 x 収益に対するVAT率(1%のVAT率) |
請負業者のVAT課税対象収入
具体的には、会計担当者は請負業者のVAT課税対象収益を決定する際に、以下の点に留意する必要があります。
- 付加価値税の課税対象となる収益とは、ベトナムにおいて付加価値税の対象となるサービスを提供することによって得られる総収益、または商品に関連するサービスを提供することによって得られる総収益を指します。
- この収益には、ベトナム側が外国の請負業者に代わって支払うべきすべての税金と発生したすべての費用が含まれます。
正味価格契約の場合: 法人所得税と同様に、確定したキャッシュフローが正味価格である場合、会計担当者は次の式を使用して、付加価値税の計算のために収益を換算する必要があります。
|
課税対象となるVAT収入 = 契約金額(正味価格)/ 1 – 収入に対して計算されたVAT率 |
売上高に対する付加価値税率表
外国請負業者の事業活動の種類ごとに、それぞれ異なる付加価値税率が適用されます。企業の会計担当者は、以下の表に留意してください。
| 外国請負業者の事業活動 | %比率は付加価値税の計算に使用されます。 |
| ベトナム国内における商品の流通および供給。 | 1% |
| コンサルティング、設計、建設サービスには、資材の供給は含まれません。 | 5% |
| 商品に関連する生産、輸送、サービス活動、および資材調達を含む建設活動。 | 3% |
| 上記に記載されていないその他の事業活動。 | 2% |
注記: 外国請負業者の税金を計算する際には、各事業活動グループに適切なVAT税率(%)を決定することが非常に重要です。請負契約に複数の事業活動が含まれる場合、会計担当者は各事業活動の収益を分離し、それぞれに対応する適切な税率を適用する必要があります。各活動の価値を明確に分離できない場合、税務当局は契約全体の価値に最高税率を適用する可能性があり、その結果、納税義務が大幅に増加し、将来の納税滞納のリスクが高まります。
複数事業契約の取り扱いに関する原則
実際には、外国の請負業者と締結する契約は、単一の活動のみを含むのではなく、機械や設備の供給、設置サービスの提供、技術移転、運用トレーニングなど、さまざまな項目を含むことが多い。
これらの複雑な契約に関して、外国請負業者税の計算方法に関する規則には、以下のことが明確に規定されています。
- 各活動の価値を分離できる場合:会計士は、各部分の収益を分解して、その活動に対応するVATを計算するための正しい%比率を適用することが許可されています。
- 各活動の価値を分離できない場合:事業者は、契約に明記された事業活動に適用される最高VAT税率(%)を契約の総額全体に適用する必要があります。
会計士へのアドバイス: 契約書作成段階から、取締役会と購買部門に積極的に助言を行いましょう。契約書の付録において、設備(VAT税率1%が適用される)と技術サービス(VAT税率5%が適用される)の価値を明確に区別することで、契約全体で5%税率を適用する場合と比べて、企業は大幅な税金節約を実現できます。
大規模取引におけるリスクを最適に管理するためには、財務部門の責任者の役割が極めて重要です。したがって、 主任会計士を雇用する 経験豊富な専門家は、企業が契約条件を最初から徹底的に評価し、それによって税務上の義務を最適化するのを支援することができます。
外国人請負業者に対する税金の計算方法を示す具体例。
企業の会計担当者が、実際のデータに基づいて会計および計算プロセスをより分かりやすく理解できるように、以下の具体的な状況を分析してみましょう。
仮説的なシナリオ
A社(ベトナム)はB社(日本)と技術コンサルティングサービス契約を締結した。
- 日本側に支払われる契約金額(正味価格)は10万米ドルです。
- 契約条件によれば、A社はベトナムで発生するすべての請負業者税を支払う責任を負います。
- 技術コンサルティング活動は、付加価値税(VAT)の税率5%および法人所得税の税率5%の対象となるサービスに分類されます。
- 支払日における想定為替レートは、1米ドルあたり25,000ベトナムドンです。
計算プロセス
計算手順は以下のとおりです。
ステップ1:契約金額をベトナムドン(VND)に換算する
|
純収益(VND)=100,000米ドル×25,000VND/米ドル=2,500,000,000VND |
ステップ2:外国請負業者税の計算方法を適用して、法人所得税の課税対象収益を決定します。
これはネット契約であるため、会計士はまず法人所得税のグロスアップ計算を行います。
|
法人所得税の課税対象収入 = 2,500,000,000 / (1 – 5%) = 2,631,578,947 VND |
請負業者が支払うべき法人所得税額は以下のとおりです。
|
法人所得税納付額 = 2,631,578,947 × 5% = 131,578,947 VND |
ステップ3:付加価値税の対象となる収益を決定する。
付加価値税の課税対象となる収益は、法人所得税を含み、付加価値税を除いた収益に基づいて決定されます。したがって、付加価値税の課税対象となる収益は、上記で計算した法人所得税の課税対象となる収益と等しく、2,631,578,947ベトナムドンとなります。
請負業者が支払うべき付加価値税は131,578,947ベトナムドンです。
請負業者が負担する税務上の義務の概要:
- 請負業者が支払うべき税金の合計: 131,578,947 (法人所得税) + 131,578,947 (VAT) = 263,157,894 VND。
- ベトナムでの事業の実際の支払総額: 2,500,000,000 (純額) + 263,157,894 (代理で支払われた税金) = 2,763,157,894 VND。
手順を正しく実行する 外国人請負業者の税金の計算方法 上記のような業務には、細部への綿密な注意が求められます。社内の経理チームだけでは業務量を処理できない場合は、外部の担当者を雇用することを検討すべきでしょう。 会計サービスを雇う 申告および決済手続きを迅速かつ正確に処理するには、プロ意識が不可欠です。
外国請負業者の税額を計算する際に、会計士が考慮すべき重要な事項。
会計士は、業務上のミスによる行政罰や税務調査を避けるため、業務において以下の重要な点に特に注意を払う必要があります。
請負業者税の申告および納付期限
通常の税金は月ごとまたは四半期ごとに定期的に申告されるのに対し、外国請負業者税は支払いが行われるたびに申告される。
- 納税申告書の提出期限:納税義務が発生した日(ベトナム企業が外国の請負業者に支払いを行った日)から10日以内。
- 企業が1ヶ月以内に複数の請負業者に支払いを行う場合、会計士は税務当局に登録して月次申告に切り替えることで、事務負担を軽減できる。
二重課税回避協定(DTAA)
ベトナムと二重課税防止協定を締結している国の外国企業は、ベトナムにおける法人所得税の免除または減免の対象となる場合があります。ただし、この免除または減免は自動的に適用されるものではありません。ベトナムの企業会計担当者は、協定に基づく免除または減免について、所定の期間内に税務当局に通知する手続きを完了する必要があります。この通知手続きを怠った場合、税務当局はベトナムの法律に基づき、税金を徴収し、罰則を科します。
他社に代わって支払った請負業者税に対する仕入付加価値税の控除。
外国の請負業者に代わって付加価値税を支払う場合、この金額はベトナム企業にとって仕入付加価値税となります。以下のすべての条件が満たされている場合、企業の会計担当者は、この請負業者が支払った付加価値税の全額を申告し、控除する権利を有します。
- 外国請負業者税の支払い証明(現金または銀行振込による国庫への納付領収書)があります。
- 契約に基づき外国の請負業者に支払われるサービスの価値を示す、現金以外の支払い書類。
外国人請負業者の税金計算に関するよくある質問
はい。航空運賃、ホテル代、宿泊費、旅費、その他契約履行に関連する支援など、ベトナム側が外国請負業者に代わって支払った費用は、外国請負業者の責任である場合、請負業者の課税対象収入に加算する必要があります。会計担当者は、課税対象収入を申告する際に漏れがないよう、契約条件を慎重に確認する必要があります。
付加価値税率5%は、通常、資材の供給を含まないサービスまたは建設活動に適用されます。一般的な例としては、外国企業がベトナムの企業に提供するコンサルティング、設計、研修、技術サポート、マーケティング、その他の専門サービスなどが挙げられます。
複合契約の場合、会計担当者は商品とサービスの価値を分離し、それぞれの構成要素に適切な付加価値税率と法人所得税率を適用する必要があります。各活動からの収益を分離できない場合、税務当局は契約全体の価値に対して最も高い税率を適用する可能性があります。
はい。外国の請負業者がベトナムに事務所や営業拠点を有していないからといって、税金が免除されるわけではありません。ベトナム国内の組織に商品やサービスを提供することで収入を得ている限り、現行の規制に基づき、外国請負業者税の対象となる可能性があります。
実際には、ベトナム側が外国組織に代わって請負業者税の控除、申告、納付を行う責任を負うことが多い。そのため、経理部門は、支払時期、契約の種類、正味価格または総額価格の条件、および関連書類を注意深く確認し、規制に準拠した正しい申告が行われているかを確認する必要がある。 ベトナム企業が外国の請負業者に代わって支払う費用は課税対象となりますか?
外国請負業者税の計算において、VAT税率5%はいつ適用されますか?
商品とサービスの供給の両方を含む契約の場合、請負業者税はどのように計算されますか?
ベトナム国内に拠点を置いていない外国人請負業者は、税金を支払う必要がありますか?
税金の申告と納付の責任は、ベトナム企業にあるのか、それとも外国の請負業者にあるのか?
結論する
外国請負業者税の計算方法を理解し、柔軟に適用することは、経理部門の法的義務であるだけでなく、企業が国際協力プロジェクトにおけるコストを積極的に管理するための解決策にもなります。この記事を通して、企業の税務経理部門が、通達20/2026/TT-BTCおよび関連文書に基づいた計算ツールと最も正確な税率表を十分に活用できるようになることを願っています。
ご質問や詳細については、貴社までお問い合わせください。 MAN(マスター・アカウンタント・ネットワーク)にお問い合わせください 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所:ホーチミン市タントゥアン区43番地19A号
- 携帯電話/ザロ: 0903 963 163 – 0903 428 622
- メールアドレス: man@man.net.vn
コンテンツ制作:Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO会計、監査、財務コンサルティングにおいて30年以上の経験を持つ、ベトナム公認会計士(CPA Vietnam)の監査人。






