
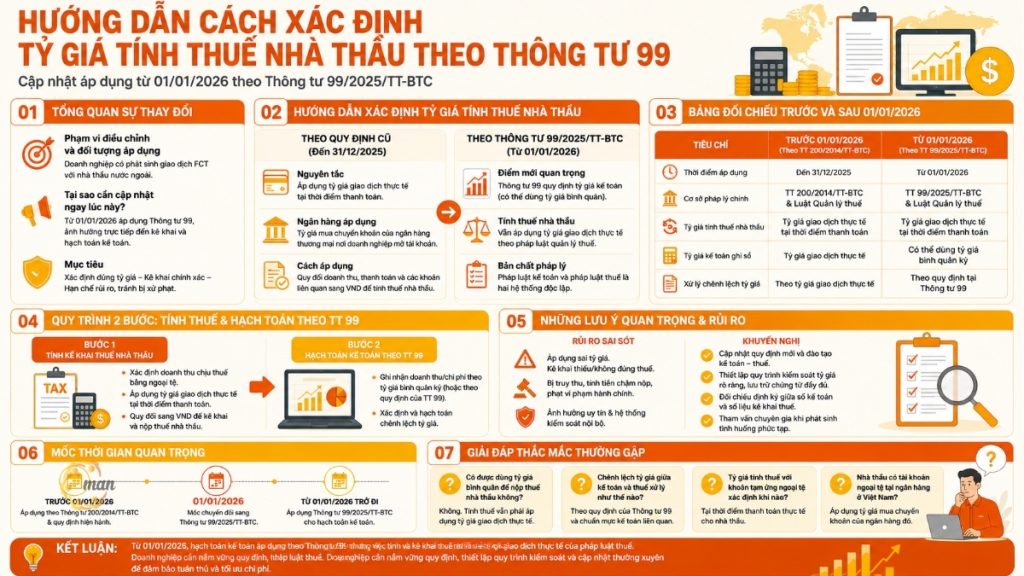
グローバル経済統合の進展に伴い、ベトナム企業と外国請負業者間の国境を越えた経済取引(外国請負業者税:FCT)がますます一般的になっている。請負業者税の会計処理において、最も複雑で誤りが発生しやすい点の1つが、税額計算のための為替レートの決定である。
具体的には、2026年1月1日から、 回覧99/2025/TT-BTC 新たに導入された公式の企業会計システムは、従来のシステムを完全に置き換えるものです。 回覧 200/2014/TT-BTCこの政策転換により、為替レートの記録方法に多くの根本的な変化が生じました。以下の記事では、この歴史的な転換点の前後における、通達99号に基づく請負業者の税務上の為替レートの決定方法に関する税務局のガイダンスについて、詳細な最新情報を提供します。
回覧文書99号に基づく請負業者税額計算における為替レート変更の概要
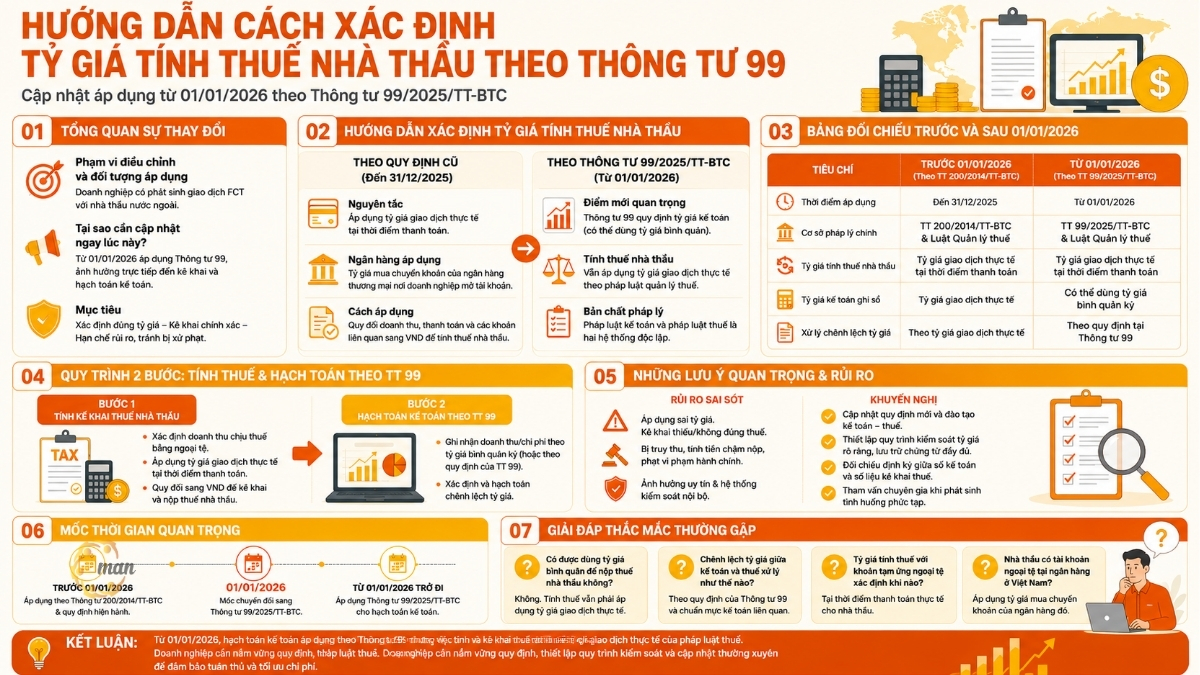
会計方針システムの大幅な変更には、企業が実際に導入する前に包括的な視点を持つことが不可欠です。2026年から施行される旧システムから新通達への移行は、単に会計勘定を変更するだけではなく、国境を越えた取引における為替換算義務にも直接影響を与えます。財務・会計部門がリスクを積極的に管理できるよう、本節では、直接影響を受ける関係者の全体像と、通達99号に従って請負業者税額計算のための為替レートを更新することが、なぜ現時点で企業にとって最優先事項となっているのかを概説します。
規制の範囲と適用対象
ベトナムの企業が、ベトナム企業法に基づいて事業を行っていない外国の組織または個人からサービスまたはそれに関連する商品を購入する場合、当該企業は外国のパートナーに代わって契約税を控除、申告、納付する義務を負います。契約が米ドル、ユーロ、日本円などの外貨で締結および支払われた場合、会計担当者は取引金額をベトナムドン(VND)に換算する必要があります。
通達99号に規定されている請負業者税の為替レートを正しく適用することは、2026会計年度以降、FCT取引を行うすべての企業にとって必須要件です。直接影響を受けるのは、税務会計士、監査人、税務申告の承認責任者である最高財務責任者(CFO)、およびFDI企業と国境を越えたサービスを利用する国内企業の法定代理人です。
なぜ企業は、通達99号に従って、請負業者税の計算における為替レートを今すぐ更新する必要があるのでしょうか?
2026年1月1日に施行される通達200/2014/TT-BTCから通達99/2025/TT-BTCへの移行は、ベトナムの会計システム全体にとって体系的な変化です。新しい会計法と現行の税務管理法との関連性を理解していないと、会計申告と税務申告に不一致が生じるリスクがあります。
2026年度の税務監査を実施するにあたり、税務当局は、企業が為替差損益をどのように処理しているか、また、適用した為替情報源に特に注意を払います。通達99号に基づく請負業者税額計算に使用される為替の仕組みを理解することで、企業はコンプライアンスコストを最適化し、正当な権利を保護し、為替の誤った適用による納税遅延のペナルティリスクを排除することができます。
回覧文書99号に基づく請負業者税額計算のための為替レート決定に関するガイドライン
2026年以降の継続性と主要な変更点を理解するためには、企業は請負業者税額計算における為替レートの取り扱い方法を見直す必要があります。これは、会計士が自社の業務慣行を、通達99号に基づく請負業者税額計算における為替レートに関する新規則と比較する上で重要な基準となります。
旧規定に基づく実際の為替レートを決定するための原則。
事業システム全体は、規制と緊密に連携して、通達200/2014/TT-BTCに従って会計制度を適用します。 税務行政法第38/2019/QH14号外国の請負業者への支払いが外貨で行われる場合、会計担当者は、請負業者の課税対象収入を換算するために、支払い時点の実際の為替レートを決定する必要があります。
適用に関する具体的な原則は以下のとおりです。
- 即時支払いの場合:企業が海外の請負業者への支払いのために口座を保有している商業銀行の振込買取レートが適用されます。
- 最終支払前に買掛金が発生する場合:課税対象収益および控除対象税額は、実際の支払時に事業者が取引口座を保有する商業銀行の振替売却為替レートを使用して換算されます(正味価格が総額価格に換算された契約の場合)。
もっと見る: 請負業者税の計算方法に関する説明。
外貨両替の拠点として商業銀行が選定される。
企業は、実際に取引を行い、口座から資金を送金する商業銀行が公表する正確な為替レートを使用することが義務付けられています。この期間中に、他の仲介銀行の為替レートやベトナム国家銀行の中央為替レートを使用して請負業者税を計算することは、法令違反とみなされ、不利な差額が生じた場合は、税務当局による上方修正の対象となることがよくあります。
回覧文書99号に基づく請負業者税額計算における為替レートの適用方法。
通達99/2025/TT-BTCは、財務会計に新たな章を開きました。しかし、通達99に基づく請負業者の税額計算における為替レートに関する規定と比較すると、会計士は会計帳簿に記録される為替レートと税額計算のために申告される為替レートを、極めて慎重に区別する必要があります。
回覧文書99/2025/TT-BTCに基づく会計為替レートに関する新たなポイント
通達99/2025/TT-BTCの画期的な改善点の1つは、企業が為替レートの日常的な監視を簡素化できるようになったことです。具体的には以下のとおりです。
- 企業は、会計処理のために、定期的に取引を行う商業銀行の平均売買為替レートを使用することを選択できる。
- 企業は、当該期間中に発生した外貨建ての経済取引を記録するために、概算為替レート(会計期間の平均為替レート、またはベトナム国家銀行が定めるマージンを超えない差額の為替レート)を適用することもできます。
この変更により、経理部門における詳細な為替レートデータの入力作業量が大幅に削減されます。
回覧文書99号に基づく、請負業者の税金計算における為替レートの法的性質。
2026年の初めに大きな疑問が浮上した。企業は、通達99号に規定されている平均または近似為替レートを使用して、請負業者税を申告および計算できるのか?
税務当局は、専門的なガイドラインおよび税法と会計法の連携原則に基づき、以下の回答を示します。 ではない財務省と地方税務当局は次のように説明する。
「通達99/2025/TT-BTCは、会計実務および財務報告を規定する文書です。具体的には、請求書の発行、申告、および外貨取引税義務(外国請負業者税を含む)の計算に関して、企業は現行の税法および請求書関連法を遵守する必要があります。」
したがって、通達99号に基づいて請負業者税額計算のための為替レートを決定する際には、会計担当者は目的分離の原則に注意を払う必要がある。
- 会計目的(収益、費用、負債の記録)においては、企業は通達99号に従って、社内財務規則に登録されている概算為替レートまたは平均為替レートを適用することができる。
- 請負税(FCT)の申告および計算に関して、会計士は概算または平均的な会計為替レートを使用することを一切禁じられています。事業者は、納税義務が発生した日に実際に支払取引を行った商業銀行の振替売却為替レートを遵守しなければなりません(契約価格を税額計算のために総額に換算する場合)。これは、通達99号に基づき、請負税計算のための為替レートを決定する最も正確な法的根拠となります。
この分離により、企業は会計記録と税務申告書の間で為替レートの差額を記録することになります。この差額は勘定科目413(為替レート差額)を通じて追跡・処理され、期末の財務収益/費用に正当な方法で振り替えられます。
もっと見る: 通達99号に基づく請負業者税の会計処理に関する指示。
2026年1月1日以前と以後における、通達99号に基づく請負業者税計算のための為替レート比較表
通達99号の発効日前後における会計および税務システムの運用上の違いについては、以下の比較表に詳細に示されています。
実際の評価基準の比較表
以下は、企業が簡単に追跡できる比較表です。具体的には以下のとおりです。
回覧文書99号が正式に発効する前後の基準の比較表。
| 基準 | 2026年1月1日より前 | 回覧文書99号の発効日から |
| 会計法務文書 | 回覧 200/2014/TT-BTC | 回覧99/2025/TT-BTC |
| 会計処理に適用される為替レート。 | 取引日の実際の為替レート(関係する各銀行ごとの詳細な売買レート)。 | よく利用する銀行の平均為替レートまたは概算為替レートを選択できます。 |
| 請負業者税(FCT)の計算に使用される為替レート | 実際の為替レート(取得銀行からの銀行振込による売買)。 | 税法遵守の義務:支払日における銀行の実際の為替レートを使用してください(概算為替レートは使用しないでください)。 |
| 為替レートの差額の処理 | 当初の会計為替レートと実際の支払為替レートの差額は、勘定科目515または勘定科目635に直接記録されます。 | 会計為替レート(平均為替レート)と実際の税務為替レートの差は、処理前に勘定科目413に科学的に反映されます。 |
要約すると、上記の比較は、会計法と行政税法の間の法的境界を明確に反映しています。新しい会計システムの導入は、企業の内部記録管理において最大限の柔軟性をもたらしますが、既存の税務申告原則を損なうものではありません。したがって、会計担当者は、両方の目的に単一の為替レートを適用するという慣性に陥ることを絶対に避けなければなりません。企業が会計およびデータ処理プロセスを容易に視覚化できるように、次のセクションでは、年間を通じて発生する実際の支払期間について、通達99号に従って請負業者税の計算のための為替レートを決定する具体的なケーススタディを分析します。
請負業者税の計算方法を示す具体的な例を以下に示します。
通達99号に基づく請負業者税額計算における為替レートの適用方法を明確にするため、MAN(Master Accountant Network)を用いた以下の実例を分析してみましょう。
状況: 2026年4月15日、ベトナムテクノロジー株式会社は、正味価格契約条件に基づき、外国請負業者X(日本)にソフトウェアライセンス料2万米ドルを支払いました(ベトナム側が適用されるすべての請負業者税を負担します)。
著作権に対する請負業者の税率は10%であると仮定します(ソフトウェアの場合は0%に相当するか非課税となるVATと、パーセンテージで計算された10%の法人所得税を含みます)。
2026年4月15日現在、当社が決済口座を保有する商業銀行における為替レート情報は以下のとおりです。
- 送金時の買値:25,100 VND/USD。
- 送金時の売却レート:25,300ベトナムドン/米ドル。
- 会計期間中の平均為替レート(簿記に関する通達99号に従って適用):25,200 VND/USD。
ステップ1:請負業者の税務申告のための計算。
これは正味価格契約であるため、会計担当者は、ベトナムドンへの為替レートを乗じる前に、正味収益を外貨建ての総収益に換算する必要があります。
|
課税対象収益(総額)=純収益/(1-10%)=20,000/0.9=約22,222米ドル |
会計士は、他者に代わって納税額を計算する場合、支払日における送金売却為替レート(25,300 VND/USD)を適用する必要があり、平均会計為替レート(25,200 VND/USD)を適用することは認められていません。
|
課税対象収入(ベトナムドン換算)=22,222米ドル×25,300ベトナムドン/米ドル=562,222 |
それから:
|
請負業者が他者に代わって支払った税金(VND)=562,222 VND × 10%=56,222 VND |
ステップ2:通達99/2025/TT-BTCに従って会計仕訳を記録する
会計帳簿にアウトソーシングサービスの費用を計上する際、企業は登録済みの会計為替レートを適用します(会計期間の平均為替レートが25,200 VND/USDであると仮定します)。
記録的な著作権費用:
- 借方口座642(事業管理費):20,000米ドル×25,200ベトナムドン=504,000,000ベトナムドン。
- 勘定科目331(仕入先への買掛金):504,000,000 VND。
請負業者の納税義務額を記録する(実際の納税為替レート25,300ベトナムドンで計算):
- 口座番号642の引き落とし:56,222ベトナムドン
- 口座番号3338(その他の納税額 - 請負業者税):56,222ベトナムドン。
外国請負業者への支払勘定の実際の支払為替レートと平均会計為替レートの差額(25,300 - 25,200 = 100 VND/USD)は、通達99の精神に従い、会計担当者によって勘定331から勘定413までの決済から生じる為替レートの差額として処理されます。
罰則を回避するために、通達99号に基づく請負業者税額計算における為替レートに関する重要な注意事項。
金融の新時代に突入する際には、時代遅れの規制の適用や会計基準と税法の混同などにより、システム上の誤りが発生するリスクが常に伴います。2026年に企業が重大な税務リスクを回避できるよう、会計担当者は以下の点に特に注意を払う必要があります。
為替レートの誤りや行政上の税金ペナルティのリスク。
事業者が請負税の申告に際し、会計上の為替レート(平均為替レート、概算為替レート)を恣意的に適用し、そのレートが支払銀行における実際の取引レートよりも低い場合、事業者は納税額を過少申告したとみなされます。税務当局による監査の際には、厳しい罰金が科せられます。
- 誤った納税申告に対する罰則:現行の税務行政法に規定されている規定額を超える税額の過少申告または還付額に対して、20%の罰金が課されます。
- 延滞税:未納税額に対し、1日あたり0.031 TP3Tの割合で計算されます。この延滞税は、該当期間の納税申告期限から実際の納付日まで累積されるため、納付遅延が数年度に及ぶ場合は、企業に大きな財政的負担となります。
企業のイメージや評判に悪影響を及ぼす可能性のある不運なリスクを回避するためには、専門家に相談することをお勧めします。 税務会計サービス MAN(Master Accountant Network)のような評判が高く経験豊富な専門機関を選ぶことで、貴社のビジネスを守るための確実なソリューションが得られます。
リスク管理ソリューションに関する推奨事項
会計および税務申告システムの円滑な運用を確保するため、MAN(マスター会計士ネットワーク)は以下の措置を同期的に実施する必要があります。
- 明確な会計規則を制定する:企業は、会計為替レートの決定方法(通達99号に従って、実際の取引為替レートまたは平均為替レートを適用する)を詳述した内部財務規則を発行しなければなりません。これらの規則は、2026年の会計記録を監査する際に、税務調査チームに提示しなければならない必須の法的文書です。
- 並行検索および比較ツールの設定: 税務会計部門は、FCT税を計算するために、請負業者への支払日に、会計帳簿に記録された平均為替レートと、通達99に従って請負業者税を計算するために銀行が使用する実際の為替レートの2種類の為替レートを同時に自動的に記録するように、Excelスプレッドシートを設定するか、会計ソフトウェアモジュールを更新する必要があります。
- 為替レートの証拠となる記録を完全に保管してください。各契約者の納税申告期間ごとに、会計担当者は、支払い書類(契約書、請求書、支払指図書、FCT納税申告書)とともに、支払いを行う商業銀行が公表する日々の為替レートを印刷して保管する必要があります。この書類は、規制当局に対して適用された為替レートの合法性を証明する、反論の余地のない証拠となります。
- 納税義務の発生時期に注意してください。請負業者の納税義務は、契約の種類に応じて、企業が外国の請負業者に支払いを行った時点、またはサービスの受領と完了の時点で発生します。納税時期を誤って判断すると、誤った為替レート換算日が適用され、結果として納税申告書全体の計算が不正確になります。
通達99号に基づく請負業者税額計算における為替レートに関するよくある質問への回答。
以下は、通達99号に基づく請負業者税額計算における為替レートの適用に関する回答の要約です。
いいえ、絶対に違います。通達99/2025/TT-BTCは、会計および財務報告を規定する文書です。外国請負業者税(FCT)の計算、申告、納付義務に関しては、企業は税務行政法を遵守する必要があります。したがって、会計担当者は、納税義務が発生した日の実際の取引為替レート(銀行の送金売却レート)を適用しなければならず、平均会計為替レートを適用してはなりません。
この差異は、会計と税務の目的の違いにより、完全に正当な理由から生じます。企業が請負業者への買掛金(勘定科目331)を決済する際、会計帳簿の為替レート(通達99に基づく平均為替レート)と納税に使用された実際の為替レート(実際の振替売価額)との為替レートの差額は、会計担当者によって勘定科目413(為替レートの差額)に反映され、帳簿締め時に対応する財務収益勘定(勘定科目515)または財務費用勘定(勘定科目635)に振り替えられます。
税務行政法によれば、外国請負業者の納税義務は、ベトナム企業が支払いを行った時点で発生します。したがって、外貨建ての前払い金については、会計担当者は、前払い金が実際に送金された日(サービスが受領された日や残金が支払われた日を待たずに)の税額計算のための実際の為替レートを決定しなければなりません。各支払い(前払い金または最終支払い)には、その支払い日に適用される個別の為替レートが適用されます。
外国の請負業者がベトナムの商業銀行に支払口座を保有している場合、課税対象収益の計算に適用される為替レートは、支払日における当該請負業者の口座開設銀行の買入レートとなります。逆に、請負業者がベトナムに口座を保有していない場合、事業者は、ベトナム側が資金送金のために口座を保有する銀行の売入レートを適用してFCT税を計算します。 弊社では、平均為替レートを使用して会計処理を行うために、通達99号を適用しています。この為替レートを請負業者の税金支払いに使用することは認められますか?
会計上の為替レート(平均レート)と実際の税額計算における為替レートの差額はどのように処理されますか?
請負業者への外貨前払いの場合、通達99号に規定されている請負業者税の計算に使用される為替レートは、どの時点で決定されるのでしょうか?
外国人請負業者がベトナムの商業銀行に外貨口座を持っている場合、税金計算にはどの為替レートが適用されますか?
回覧文書99号に基づく請負業者税額計算における為替レートの適用に関する結論。
通達99号に基づき請負業者税を計算する際の為替レートの適用方法を習得することは、2026年の重要な政策移行期間中に企業が財務および税務を適切に管理する上で不可欠です。会計目的で使用される平均為替レートと、外国請負業者税の申告に必要な実際の取引為替レートを明確に区別することで、企業は法令遵守を最大限に確保できるだけでなく、会計システムの運用プロセスも最適化できます。
通達99号に基づく請負業者税額計算における為替レートに関するご質問は、MAN(マスター・アカウンタント・ネットワーク)までお問い合わせください。無料相談と専門家によるサポートをご提供いたします。
連絡先 MAN – マスター会計士ネットワーク
- 住所:ホーチミン市タントゥアン区43番地19A号
- 携帯電話/ザロ: 0903 963 163 – 0903 428 622
- メールアドレス: man@man.net.vn
コンテンツ制作:Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO会計、監査、財務コンサルティングにおいて30年以上の経験を持つ、ベトナム公認会計士(CPA Vietnam)の監査人。






