
В условиях глобальной экономической интеграции трансграничные экономические операции между вьетнамскими предприятиями и иностранными подрядчиками (налог на иностранных подрядчиков) становятся все более распространенными. Одним из наиболее сложных и подверженных ошибкам аспектов учета налога на подрядчиков является определение валютного курса для расчета налога.
В частности, начиная с 1 января 2026 года, Циркуляр 99/2025/TT-BTC Что касается вступившей в силу официальной системы корпоративного учета, она полностью заменяет предыдущую. Циркуляр 200/2014/TT-BTCЭтот сдвиг в политике повлек за собой множество фундаментальных изменений в учете обменных курсов. В статье ниже будет представлено подробное обновление рекомендаций Налогового департамента по определению обменного курса для целей налога на подрядчиков в соответствии с Циркуляром 99 до и после этого исторического события.
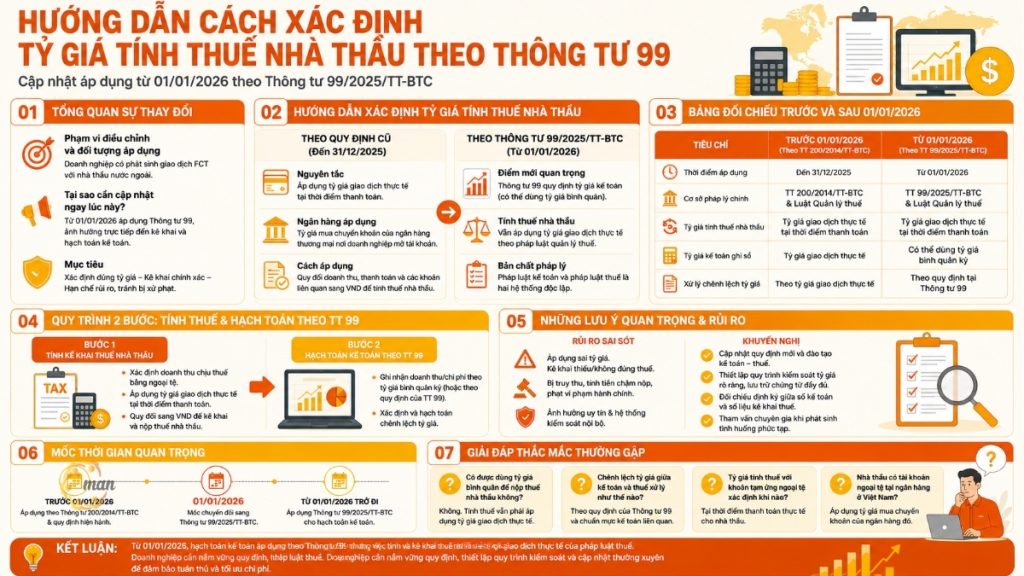
Обзор изменений обменного курса для расчета налога подрядчикам в соответствии с Циркуляром 99.
Любые существенные изменения в системах учетной политики требуют от предприятий всестороннего анализа перед их внедрением на практике. Переход от старой системы к новому Циркуляру с 2026 года — это не просто изменение бухгалтерской отчетности; он также напрямую влияет на обязательства по конвертации иностранной валюты для трансграничных операций. Чтобы помочь финансовым и бухгалтерским отделам заблаговременно управлять рисками, в этом разделе будет изложена общая картина для тех, кого это непосредственно затрагивает, и объяснено, почему обновление обменного курса для расчета налога на подрядчиков в соответствии с Циркуляром 99 стало в настоящее время приоритетной задачей для предприятий.
Сфера действия регулирования и предметы применения
Когда вьетнамская компания приобретает услуги или товары, связанные с этими услугами, у иностранных организаций или физических лиц, не работающих в соответствии с вьетнамским законодательством о предприятиях, компания обязана удерживать, декларировать и уплачивать налог на подрядчика от имени иностранного партнера. Если договор заключается и оплачивается в иностранной валюте, такой как доллары США, евро, японские иены и т. д., бухгалтер должен перевести стоимость сделки во вьетнамские донги (VND).
Правильное применение обменного курса налога на подрядчиков, как это предусмотрено в Циркуляре 99, является обязательным требованием для всех предприятий, осуществляющих операции с иностранными подрядчиками начиная с 2026 финансового года. К числу непосредственно затронутых лиц относятся налоговые бухгалтеры, аудиторы, финансовые директора (CFO), ответственные за утверждение налоговых деклараций, а также юридические представители предприятий с иностранными инвестициями и отечественных предприятий, использующих трансграничные услуги.
Ссылка: Циркуляр 99/2025/TT-BTC устанавливает обменный курс для налога на подрядчиков.
Почему предприятиям необходимо обновлять обменный курс для расчета налога на подрядчиков в соответствии с Циркуляром 99 именно сейчас?
Переход от Циркуляра 200/2014/TT-BTC к Циркуляру 99/2025/TT-BTC, вступающему в силу 1 января 2026 года, носит системный характер для всей вьетнамской системы бухгалтерского учета. Непонимание взаимосвязи между новым законом о бухгалтерском учете и действующим законодательством об управлении налогами приведет к риску расхождений в бухгалтерской отчетности и налоговых декларациях.
При проведении налоговых проверок за 2026 налоговый год Налоговое управление будет уделять особое внимание тому, как предприятия обрабатывают разницу обменных курсов и какие источники информации об обменных курсах используются. Понимание характера обменного курса, используемого для расчета налога на подрядчиков в соответствии с Циркуляром 99, помогает предприятиям оптимизировать затраты на соблюдение требований, защитить свои законные права и исключить риск штрафов за несвоевременную уплату налогов из-за неправильного применения обменных курсов.
Руководство по определению обменного курса для расчета налога подрядчика в соответствии с Циркуляром 99
Для понимания преемственности и основных изменений, начиная с 2026 года, предприятиям необходимо пересмотреть свой подход к расчету налога на подрядчиков с использованием обменных курсов. Это важнейший ориентир, который помогает бухгалтерам сравнивать свою практику с новыми правилами расчета налога на подрядчиков с использованием обменных курсов, изложенными в Циркуляре 99.
Принципы определения фактического обменного курса в соответствии со старыми правилами.
Вся система ведения бизнеса применяет бухгалтерский режим в соответствии с Циркуляром 200/2014/TT-BTC в тесной координации с действующими нормативными актами. Закон об управлении налогами № 38/2019/QH14При осуществлении платежей иностранным подрядчикам в иностранной валюте бухгалтер должен определить фактический обменный курс на момент платежа для пересчета налогооблагаемой выручки подрядчика.
Применяемые принципы следующие:
- Для немедленной оплаты: будет применяться курс покупки через коммерческий банк, в котором предприятие ведет счет для осуществления платежей иностранному подрядчику.
- В случаях, когда кредиторская задолженность возникает до окончательной оплаты: налогооблагаемая выручка и суммы подлежащих вычету налогов конвертируются с использованием трансфертного обменного курса коммерческого банка, в котором предприятие ведет расчетный счет на момент фактической оплаты (для договоров с ценой нетто конвертируется в цену брутто).
В качестве основы для обмена иностранной валюты выбираются коммерческие банки.
Предприятия обязаны использовать точный обменный курс, публикуемый коммерческим банком, в котором они фактически совершают операции и переводят средства со своих счетов. Использование обменного курса другого банка-посредника или центрального обменного курса Государственного банка Вьетнама для целей расчета налога на подрядчиков в этот период считается нарушением и часто влечет за собой корректировку в сторону увеличения налоговыми органами в случае неблагоприятной разницы.
Как применять обменный курс для расчета налога подрядчика в соответствии с Циркуляром № 99.
Циркуляр 99/2025/TT-BTC открыл новую главу в области финансового учета. Однако при сравнении его с положениями о валютных курсах для расчета налога на подрядчиков, содержащимися в Циркуляре 99, бухгалтерам необходимо проявлять крайнюю осмотрительность, чтобы различать валютный курс, отраженный в бухгалтерских книгах, и валютный курс, заявленный для расчета налога.
Новые положения, касающиеся обменных курсов в бухгалтерском учете, согласно Циркуляру 99/2025/TT-BTC.
Одним из новаторских улучшений Циркуляра 99/2025/TT-BTC является то, что он позволяет предприятиям упростить ежедневный мониторинг обменных курсов. В частности:
- Предприятиям разрешается использовать для целей бухгалтерского учета средний обменный курс покупки и продажи коммерческого банка, в котором они регулярно совершают операции.
- Для учета экономических операций в иностранной валюте за отчетный период предприятия могут также использовать приблизительный обменный курс (средний обменный курс за отчетный период или обменный курс с разницей, не превышающей установленный Государственным банком Вьетнама, по сравнению с фактическим обменным курсом операций).
Это изменение значительно снижает трудозатраты на ввод подробных данных об обменных курсах для отдела общей бухгалтерии.
Правовая природа обменного курса для расчета налога подрядчика согласно Циркуляру № 99.
В начале 2026 года возник важный вопрос: могут ли предприятия использовать средний или приблизительный обменный курс, указанный в Циркуляре 99, для декларирования и расчета налога на подрядчиков?
Исходя из профессиональных рекомендаций и принципов согласования налогового и бухгалтерского права, ответ налогового ведомства таков: НЕ ЯВЛЯЮТСЯМинистерство финансов и местные налоговые ведомства разъясняют ситуацию:
«Циркуляр 99/2025/TT-BTC — это документ, регулирующий бухгалтерскую практику и финансовую отчетность. В частности, в отношении выставления счетов-фактур, декларирования и расчета обязательств по налогу на операции с иностранной валютой (включая налог на иностранных подрядчиков) предприятия обязаны соблюдать действующее налоговое законодательство и законодательство о выставлении счетов-фактур».
Поэтому при определении обменного курса для расчета налога на подрядчиков в соответствии с Циркуляром 99 бухгалтерам необходимо учитывать принцип разделения целей:
- Для целей бухгалтерского учета (отражения доходов, расходов или обязательств): Предприятия могут использовать приблизительные обменные курсы или средние обменные курсы, зарегистрированные в их внутренних финансовых правилах в соответствии с Циркуляром 99.
- Для декларирования и расчета налога на подрядчиков (НДП): бухгалтерам категорически запрещается использовать приблизительные или усредненные бухгалтерские обменные курсы. Предприятия должны по-прежнему придерживаться трансфертного обменного курса коммерческого банка, в котором предприятие осуществляет фактические платежные операции на дату возникновения налогового обязательства (в случаях, когда цена контракта переводится в валовую стоимость для расчета налога). Это наиболее точная правовая основа для определения обменного курса для расчета налога на подрядчиков в соответствии с Циркуляром 99.
Такое разделение означает, что компания будет отражать разницу в обменном курсе между бухгалтерскими записями и налоговой декларацией. Эта разница будет отслеживаться и обрабатываться через счет 413 (Разница в обменном курсе) и законным образом переноситься в финансовые доходы/расходы на конец периода.
См. также: Инструкции по учету налога на подрядчиков в соответствии с Циркуляром № 99.
Сравнительная таблица обменных курсов для расчета налога подрядчикам согласно Циркуляру № 99 до и после 1 января 2026 года.
Различия в функционировании систем бухгалтерского учета и налогообложения до и после вступления в силу Циркуляра 99 подробно показаны в приведенной ниже сравнительной таблице:
Сравнительная таблица фактических критериев
Ниже представлена сравнительная таблица, позволяющая компаниям легко отслеживать информацию. В частности:
Сравнительная таблица критериев до и после официального вступления в силу Циркуляра 99.
| Критерии | До 1 января 2026 года | С даты вступления в силу Циркуляра 99 |
| Бухгалтерские юридические документы | Циркуляр 200/2014/TT-BTC | Циркуляр 99/2025/TT-BTC |
| Обменный курс, применяемый в целях бухгалтерского учета. | Фактический обменный курс на торговый день (подробные курсы покупки или продажи для каждого конкретного банка). | Вы можете выбрать средний или приблизительный обменный курс вашего банка, услугами которого вы часто пользуетесь. |
| Обменный курс, используемый для расчета налога на подрядчиков (FCT). | Фактический обменный курс (продажа или покупка посредством банковского перевода из банка-эквайера). | Обязательное соблюдение налогового законодательства: используйте фактический обменный курс банка на дату платежа (не используйте приблизительные обменные курсы). |
| Обработка разницы обменных курсов | Разница между первоначальным расчетным обменным курсом и фактическим платежным обменным курсом отражается непосредственно на счете 515 или счете 635. | Разница между расчетным обменным курсом (средним обменным курсом) и фактическим налоговым обменным курсом научно отражена в счете 413 до обработки. |
В заключение, приведенное выше сравнение четко отражает правовые границы между бухгалтерским правом и административным налоговым правом. Введение новой системы бухгалтерского учета предоставляет предприятиям максимальную гибкость в ведении внутренней документации, но не подрывает существующие принципы налогового декларирования. Поэтому бухгалтеры должны категорически избегать инерции применения единого обменного курса для обеих целей. Чтобы помочь предприятиям легко визуализировать процесс бухгалтерского учета и обработки данных, в следующем разделе будет проанализирован конкретный пример определения обменного курса для расчета налога на подрядчика в соответствии с Циркуляром 99 за фактический период платежей, возникший в течение года.
Вот практический пример, иллюстрирующий расчет налога для подрядчиков.
Для уточнения метода применения обменного курса при расчете налога с подрядчиков в соответствии с Циркуляром 99, проанализируем следующую реальную ситуацию с использованием MAN – Master Accountant Network:
Ситуация: 15 апреля 2026 года Вьетнамская технологическая акционерная компания выплатила иностранному подрядчику X (из Японии) лицензионный сбор за программное обеспечение в размере 20 000 долларов США в соответствии с условиями договора о чистой цене (все применимые налоги подрядчика несет вьетнамская сторона).
Предположим, что ставка налога на авторские права для подрядчиков составляет 101 ТБ3Т (включая НДС, который освобожден от налогообложения или равен 1 ТБ3Т для программного обеспечения, и корпоративный подоходный налог в размере 101 ТБ3Т, рассчитанный в процентах).
По состоянию на 15 апреля 2026 года информация об обменном курсе в коммерческом банке, где компания ведет свой платежный счет, выглядит следующим образом:
- Курс покупки через трансфер: 25 100 VND/USD.
- Курс трансферной продажи: 25 300 VND/USD.
- Средний обменный курс за отчетный период (применяется в соответствии с Циркуляром № 99 по ведению бухгалтерского учета): 25 200 VND/USD.
Шаг 1: Расчеты для целей подачи налоговой декларации подрядчика.
Поскольку это договор с фиксированной ценой, бухгалтер должен перевести чистую выручку в валовую выручку в иностранной валюте, а затем умножить ее на обменный курс к вьетнамским донгам.
|
Налогооблагаемая выручка (валовая) = Чистая выручка / (1 – 10%) = 20 000 / 0,9 = ~22 222 USD |
При расчете налога, подлежащего уплате от имени другой стороны, бухгалтеры обязаны применять обменный курс трансфертной продажи на дату платежа (25 300 VND/USD) и не имеют права применять средний расчетный обменный курс (25 200 VND/USD).
|
Налогооблагаемая выручка (в пересчете на вьетнамские донги) = 22 222 USD x 25 300 VND/USD = 562 222 |
Затем:
|
Налог подрядчика, уплаченный от имени другой стороны (VND) = 562 222 VND x 10% = 56 222 VND |
Шаг 2: Запишите бухгалтерские проводки в соответствии с Циркуляром 99/2025/TT-BTC
При учете затрат на услуги сторонних организаций в бухгалтерской отчетности предприятие применяет зарегистрированный в бухгалтерском учете обменный курс (предполагая, что средний обменный курс за отчетный период составляет 25 200 VND/USD).
Расходы на авторские отчисления:
- Дебетовый счет 642 (Расходы на управление бизнесом): 20 000 USD x 25 200 VND = 504 000 000 VND.
- Счет 331 (Кредиторская задолженность поставщикам): 504 000 000 VND.
Укажите налоговые обязательства подрядчика (рассчитанные по фактическому курсу уплаты налогов в размере 25 300 VND):
- Дебетовый счет 642: 56 222 VND
- Счет 3338 (Прочие налоги к уплате – Налог с подрядчиков): 56 222 VND.
Разница между фактическим курсом платежа и средним бухгалтерским курсом для кредиторской задолженности перед иностранными подрядчиками (25 300 – 25 200 = 100 VND/USD) будет рассматриваться бухгалтером как разница в обменном курсе, возникающая в результате расчетов по счету 331 через счет 413 в соответствии с духом Циркуляра 99.
Важные замечания относительно обменного курса для расчета налога подрядчика в соответствии с Циркуляром 99 во избежание штрафных санкций.
Вступление в новую эру финансов всегда сопряжено с риском системных ошибок из-за применения устаревших правил или путаницы между стандартами бухгалтерского учета и налоговым законодательством. Для защиты бизнеса от основных налоговых рисков в 2026 году бухгалтерам необходимо уделять особое внимание следующим моментам.
Риск ошибок в обменном курсе и административных налоговых штрафов.
Если предприятие произвольно применяет бухгалтерский обменный курс (средний обменный курс, приблизительный обменный курс) для декларирования налога на подрядных работников, и этот курс ниже фактического курса транзакции в банке-плательщике, то будет считаться, что предприятие занизило сумму подлежащего уплате налога. При проведении налоговой проверки будут применены серьезные финансовые штрафы.
- Штрафы за некорректное налоговое декларирование: Штраф в размере 20% будет наложен на сумму недодекларированного налога или сумму возвращенного налога, превышающую установленные в действующем Законе об администрировании налогов нормы.
- Штраф за просрочку платежа: рассчитывается по ставке 0,031 TP3T в день от суммы просроченного налога. Этот штраф накапливается с момента истечения срока подачи налоговой декларации за соответствующий период до фактической даты платежа, создавая значительное финансовое давление на предприятия, если задержка длится несколько финансовых лет.
Чтобы избежать нежелательных рисков, которые могут негативно повлиять на имидж и репутацию компании, целесообразно проконсультироваться... услуги налогового учета Выбор авторитетных и опытных профессиональных организаций, таких как MAN – Master Accountant Network, обеспечит надежную защиту вашего бизнеса.
Рекомендации по решениям в области управления рисками
Для обеспечения бесперебойной работы системы бухгалтерского учета и подачи налоговой отчетности Сеть ведущих бухгалтеров MAN должна внедрить следующие синхронизированные меры:
- Установите четкие правила бухгалтерского учета: Предприятия должны издать внутренние финансовые правила, подробно описывающие метод определения обменных курсов для целей учета (с применением фактических обменных курсов по операциям или средних обменных курсов в соответствии с Циркуляром 99). Эти правила являются обязательными юридическими документами, которые необходимо представить налоговой инспекционной группе при проверке бухгалтерской отчетности за 2026 год.
- Настройка инструмента параллельного поиска и сравнения: налоговому отделу необходимо создать электронную таблицу Excel или обновить модуль бухгалтерского программного обеспечения для автоматической одновременной регистрации двух типов обменных курсов на дату выплаты подрядчику: среднего обменного курса, зафиксированного в бухгалтерских книгах, и фактического обменного курса, используемого банком для расчета налога подрядчика в соответствии с Циркуляром 99, для расчета налога на федеральную строительную декларацию.
- Необходимо вести полный учет подтверждений обменного курса: за каждый отчетный период по налогу на прибыль подрядчика бухгалтер должен распечатать и хранить вместе с платежными документами (договор, счет-фактура, платежное поручение, налоговая декларация ФКТ) ежедневный обменный курс, публикуемый коммерческим банком, осуществляющим платеж. Этот документ служит неопровержимым доказательством законности применяемого обменного курса перед регулирующими органами.
- Обратите внимание на сроки возникновения налоговой ответственности: налоговая ответственность подрядчика возникает в момент оплаты услуг иностранного подрядчика или в момент приемки и завершения работ, в зависимости от типа договора. Неправильное определение сроков уплаты налога приведет к применению неверной даты конвертации валютного курса, что повлечет за собой неточные расчеты по всей налоговой декларации.
Ответы на часто задаваемые вопросы относительно обменного курса для расчета налога подрядчика в соответствии с Циркуляром № 99.
Ниже приведено краткое изложение ответов относительно применения обменных курсов для расчета налога подрядчикам в соответствии с Циркуляром № 99:
Абсолютно нет. Циркуляр 99/2025/TT-BTC — это документ, регулирующий бухгалтерский учет и финансовую отчетность. Что касается обязанности рассчитывать, декларировать и уплачивать налог на иностранных подрядчиков (FCT), предприятия обязаны соблюдать Закон об администрировании налогов. Следовательно, бухгалтеры по-прежнему должны применять фактический обменный курс транзакции (курс трансфертной продажи банка) на дату возникновения обязательства по уплате налога, а не средний бухгалтерский обменный курс.
Это различие возникает совершенно законно из-за разницы в целях бухгалтерского учета и налогообложения. Когда предприятие производит расчеты с подрядчиками (счет 331), разница в обменном курсе между курсом, указанным в бухгалтерских книгах (средний обменный курс согласно Циркуляру 99), и фактическим обменным курсом, используемым для уплаты налогов (фактический курс продажи при передаче), отражается бухгалтером на счете 413 («Разница в обменном курсе»), а затем переносится на соответствующий счет финансовых доходов (счет 515) или счет финансовых расходов (счет 635) при закрытии бухгалтерских книг.
Согласно Закону об управлении налогами, налоговая обязанность иностранных подрядчиков возникает в момент перевода платежа вьетнамским предприятием. Следовательно, для авансов в иностранной валюте бухгалтер должен определить фактический обменный курс для расчета налога на день фактического перевода аванса (не дожидаясь принятия услуги или оплаты остатка). Для каждого платежа (авансового или окончательного) будет применяться отдельный обменный курс, действующий на дату платежа.
Если у иностранного подрядчика есть платежный счет в коммерческом банке во Вьетнаме, то для расчета налогооблагаемой выручки будет применяться обменный курс коммерческого банка, в котором у подрядчика открыт счет на дату платежа. И наоборот, если у подрядчика нет счета во Вьетнаме, то для расчета налога на прибыль предприятий будет применяться курс продажи банка, в котором у вьетнамской стороны открыт счет для перевода средств. Моя компания применяет Циркуляр 99 для отражения бухгалтерских записей с использованием среднего обменного курса. Допустимо ли использовать этот обменный курс для уплаты налогов подрядчикам?
Как будет учитываться разница в обменном курсе, возникающая между расчетным курсом (средним курсом) и фактическим расчетом налога?
В какой момент времени определяется обменный курс, используемый для расчета налога на подрядчиков при предоставлении авансов в иностранной валюте подрядчикам, как это предусмотрено в Циркуляре 99?
Если у иностранного подрядчика есть валютный счет в коммерческом банке во Вьетнаме, какой обменный курс будет применяться для расчета налога?
Вывод относительно применения обменного курса для расчета налога подрядчика в соответствии с Циркуляром 99.
Освоение применения обменного курса для расчета налога на подрядчиков в соответствии с Циркуляром 99 имеет ключевое значение для того, чтобы помочь предприятиям контролировать свои финансовые и налоговые дела в решающий переходный период 2026 года. Четко различая средний обменный курс, используемый для целей бухгалтерского учета, и фактический обменный курс, необходимый для декларирования налоговых обязательств перед иностранными подрядчиками, предприятия не только обеспечивают максимальное соблюдение законодательства, но и оптимизируют операционные процессы своей бухгалтерской системы.
По любым вопросам, касающимся обменного курса для расчета налога на подрядчиков в соответствии с Циркуляром 99, обращайтесь в MAN – Master Accountant Network за бесплатной консультацией и экспертной поддержкой.
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Зало: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
Производство контента: Г-н Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Аудиторы CPA Vietnam с более чем 30-летним опытом работы в области бухгалтерского учета, аудита и финансового консалтинга.






