
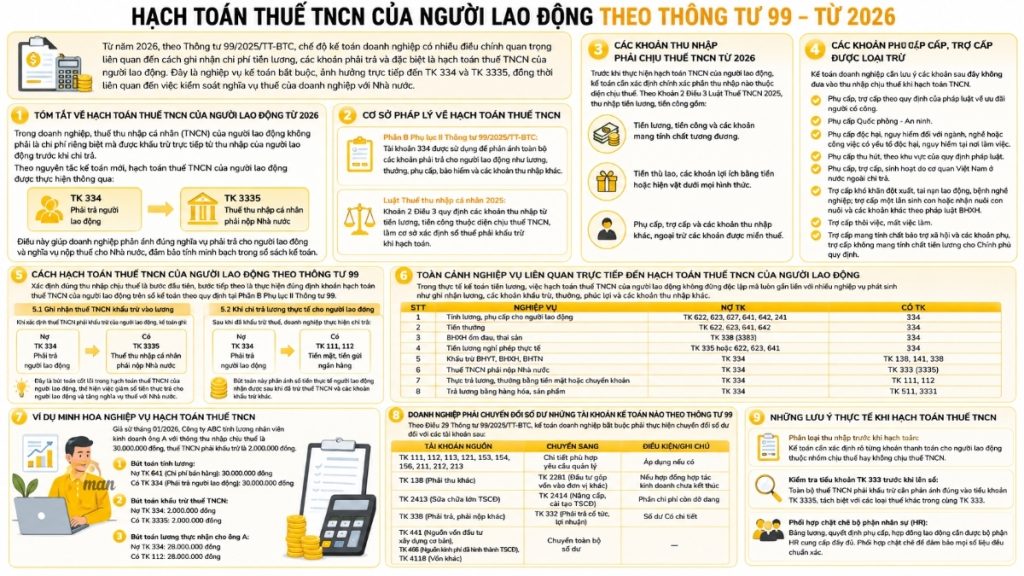
2026年からは、 回覧99/2025/TT-BTC企業会計システムは、給与費用、未払金、そして特に従業員の個人所得税の会計処理に関して、いくつかの重要な調整を行いました。これは必須の会計処理であり、勘定科目334および3335に直接影響を与えるとともに、企業が国に対して負う納税義務の管理にも関連しています。
2026年からの企業従業員の個人所得税会計の概要
企業においては、従業員の個人所得税(PIT)は別途の費用ではなく、従業員の所得から直接差し引かれてから支払われる。
新しい会計原則によれば、従業員の個人所得税は以下のように計上されます。
- 口座番号334 – 従業員への支払
- 口座番号3335 – 国に支払う個人所得税。
これは、企業が従業員への給与支払い義務と国への納税義務を正確に反映するのに役立ち、会計記録の透明性を確保します。
通達99号に基づく従業員の個人所得税の会計処理に関する法的根拠。
従業員の個人所得税の会計処理を適切に行うためには、会計士は以下の2つの主要な法的文書に基づいて業務を行う必要があります。
- 回覧文書99/2025/TT-BTCのパートB、付録II:口座334は、給与、ボーナス、手当、保険、その他の収入など、従業員に支払われるすべての金額を反映するために使用されます。
- 個人所得税法2025第3条第2項は、給与所得は個人所得税の対象となり、所得を計上する際に源泉徴収すべき税額を決定する基礎となることを規定している。
2026年以降、所得税の課税対象とならない所得と、所得税の課税対象外となる所得。
従業員の個人所得税を計算する前に、会計士はどの所得が課税対象となるかを正確に判断しなければなりません。2025年個人所得税法第3条第2項によれば、給与所得には以下のものが含まれます。
- 給与、賃金、およびそれに相当する支払い。
- 報酬、金銭的または現物によるあらゆる形態の利益。
- 手当、補助金、その他の収入(非課税のものを除く)。
手当および補助金は除外されます。
企業の会計担当者は、従業員の個人所得税を計算する際に、以下の項目は課税所得に含まれないことに留意する必要があります。
- 功績のある個人に対する優遇措置に関して法律で定められた手当および補助金。
- 国防・安全保障手当
- 職場に危険または危害を伴う要素がある職業または業務に対する、危険作業手当。
- 地域および法令に基づき、観光手当が支給されます。
- 手当、補助金、生活費は、海外のベトナム機関から支給される。
- 緊急困窮手当、労働災害手当、職業病手当、出産または養子縁組のための一時金、その他社会保険法に規定される給付金。
- 退職金、失業手当。
- 賃金とはみなされない社会福祉給付金や追加給付金は、政府によって規制されている。
通達99号に基づき、従業員の個人所得税をどのように計上するか。
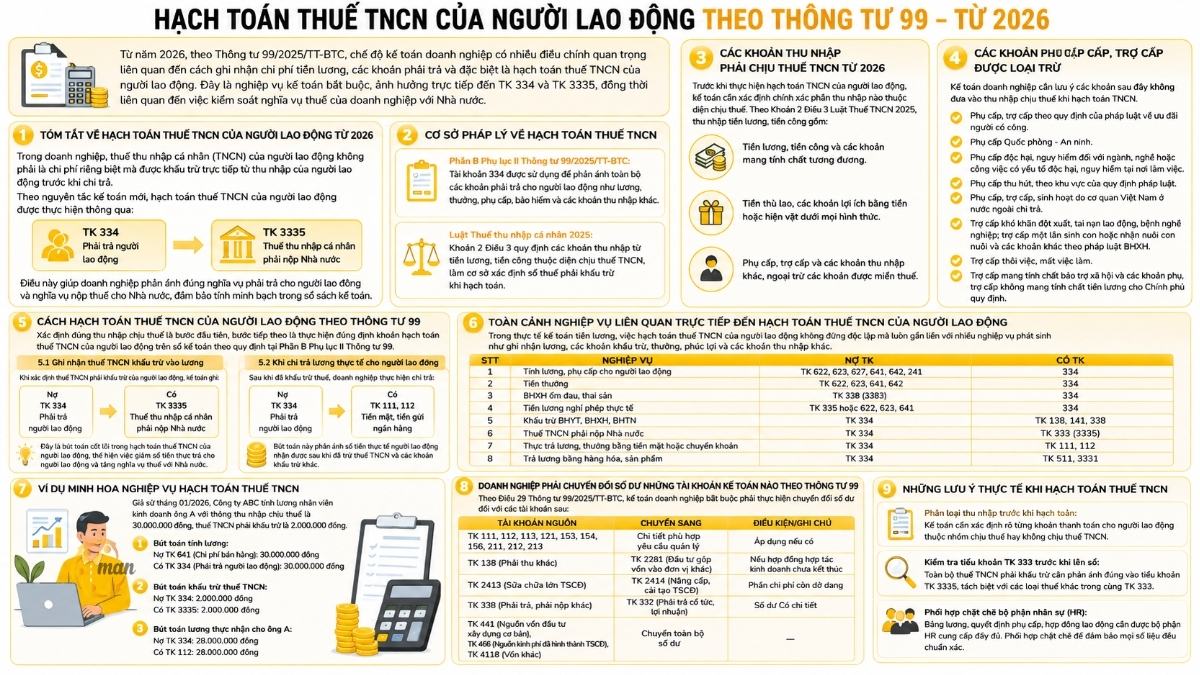
正しい課税所得額を決定することが第一歩であり、次のステップは、通達99号の付録IIパートBに規定されているとおり、従業員の個人所得税を会計帳簿に正しく記録することです。
給与から控除した個人所得税を記録してください。
従業員から源泉徴収する個人所得税額を決定する際、会計士は以下の事項を記録します。
- 借方口座334 – 従業員への支払
- 口座番号3335 – 個人所得税があります。
これは従業員の個人所得税計算における重要な会計項目であり、従業員に実際に支払われる金額の減少と、州に対する納税義務額の増加を反映するものです。
従業員に実際の賃金を支払う場合
税金を差し引いた後、企業は以下の金額を支払います。
- 口座番号334をデビットします。
- アカウント111と112があります。
この会計処理は、従業員が所得税やその他の控除を差し引いた後に実際に受け取る金額を反映しています。
従業員の個人所得税の会計処理に直接関連する手続きの概要。
給与計算の実務において、従業員の個人所得税の会計処理は独立したものではなく、給与、控除、ボーナス、福利厚生、その他の収入の記録など、多くの関連取引と常に結びついています。課税所得と納税義務が正確に反映されるようにするためには、会計担当者は、規定に従って個人所得税を決定し控除する前に、以下の各仕訳項目を理解する必要があります。
| オペレーション | デビット口座 | アカウントを持っています。 |
| 従業員の給与と手当を計算する。 | アカウント番号622、623、627、641、642、241 | 334 |
| ボーナス | アカウント622、623、641、642 | 334 |
| 疾病および出産に関する社会保険 | TK 338 (3383) | 334 |
| 実際の休暇手当 | アカウント番号335または622、623、641 | 334 |
| 健康保険料、社会保険料、失業保険料の控除。 | アカウント334 | アカウント138、141、338 |
| 国に納付する個人所得税。 | アカウント334 | TK 333 (335) |
| 給与とボーナスは現金または銀行振込で支払われます。 | アカウント334 | アカウント111、112 |
| 商品や製品で賃金を支払うこと。 | アカウント334 | アカウント511、3331 |
従業員の個人所得税の会計処理プロセスを示す例。
2026年1月にABC社が営業担当者A氏の給与を計算し、課税所得が30,000,000ベトナムドン、源泉徴収される個人所得税が2,000,000ベトナムドンであると仮定します。
給与計算会計入力:
- 借方勘定641(販売費用):30,000,000 VND。
- 口座番号334(従業員への支払):30,000,000 VND。
個人所得税控除項目:
- 口座番号334の引き落とし:2,000,000ベトナムドン
- 口座番号333の残高は2,000,000ベトナムドンです。
A氏が受け取った食品に関する会計仕訳:
- 口座番号334の引き落とし額:28,000,000ベトナムドン
- 口座番号112の残高は28,000,000ベトナムドンです。
通達99号に従って、企業はどの会計勘定残高を変換しなければならないか?
回覧文書99/2025/TT-BTCの第29条によれば、企業会計担当者は以下の口座の残高を変換する必要がある。
| ソースアカウント | 切り替えて | 条件/注意事項 |
| アカウント番号 111、112、113、121、153、154、156、211、212、213 | 管理要件を満たす詳細情報 | 該当する場合に適用してください。 |
| 勘定科目138(その他の売掛金) | 口座番号2281(他社への投資) | 業務協力協定がまだ終了していない場合 |
| 勘定科目2413(固定資産の大規模修繕) | 勘定科目2414(固定資産のアップグレードおよび改修) | 残りの未払い費用 |
| 勘定科目338(その他の未払金及び負債) | 勘定科目332(配当金および利益の支払) | クレジット残高の詳細 |
| 勘定科目441(基本建設投資のための資本金)
口座番号466(固定資産の資金源) |
口座番号4118(その他の資本金) | 残高全額を送金してください。 |
もっと見る: 回覧文書99号に基づく会計勘定科目表。
従業員の個人所得税を計算する際の実際的な考慮事項。
以下は、通達99号が有効な期間中に従業員の個人所得税を会計処理する際に、会計担当者が特に注意すべき点です。
- 会計前の所得分類:会計担当者は、従業員への各支払口座が個人所得税の対象となるカテゴリーに該当するかどうかを明確に識別する必要があります。
- 記録前にサブアカウント333を確認してください。控除可能な個人所得税はすべて、同じアカウント333内の他の税金とは別に、サブアカウント3335に正しく記録する必要があります。
- 人事部と密接に連携してください。給与、手当の決定、雇用契約に関する情報はすべて人事部から提供されなければなりません。すべてのデータが正確であることを保証するためには、緊密な連携が不可欠です。
会計担当者は、従業員への各支払いが個人所得税の課税対象グループに属するか、非課税グループに属するかを明確に識別する必要があります。この段階での誤りは、従業員の個人所得税の会計データおよび年末の税務申告に直接影響します。
専任の経理部門を持たない企業は、この選択肢を検討すると良いでしょう。 フルサービス会計 所得分類と個人所得税控除が最初から正しく行われるようにするため。
結論する
通達99/2025/TT-BTCに従って従業員の個人所得税を適切に計上することは、企業が2026年以降の給与管理、納税義務、および会計記録の正確性を確保するのに役立ちます。特に、会計担当者は、従業員に支払うべき金額を反映するために勘定科目334を使用する方法と、国に支払うべき個人所得税を記録するために勘定科目3335を使用する方法を理解する必要があります。
会計方法の更新に加え、企業はすべての収入、手当、補助金を精査し、新規則の下で課税対象となるものと非課税となるものを判断する必要があります。給与計算の会計処理を最初から標準化することで、企業は納税申告、納税手続き、そして2026年から適用される規則への会計システムの移行時に発生するミスを最小限に抑えることができます。
MAN – マスターアカウンタントネットワークへのお問い合わせ タイムリーなアドバイスとサポートを!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
従業員の個人所得税会計に関するよくある質問
いいえ。個人所得税は、従業員個人の所得から生じる税金です。企業は従業員に代わって所得税を控除、申告、納付するだけです。したがって、従業員の個人所得税を会計処理する際、会計士はこの税金を管理費、製造費、販売費として計上しません。
口座番号3335は、企業が従業員の所得から税金を控除した後、州に対して個人所得税の納税義務を負う場合に使用されます。このプロセスは通常、課税所得の決定、控除すべき個人所得税額の計算、口座番号334および3335への記録、そして最終的に州の予算への納税という手順で構成されます。
企業会計担当者は、次のことを行う必要があります。課税所得に関する新しい規制について常に最新の情報を把握する。所得、手当、補助金のリストを確認する。給与記録、会計元帳アカウント334、および税務義務アカウント3335間の整合性を確保する。通達99/2025/TT-BTCに従って勘定科目表の変換を確認する。 従業員の個人所得税は、事業経費として計上できますか?
従業員の個人所得税の会計処理において、勘定科目3335はどのような場合に使用すべきでしょうか?
2026年以降、従業員の個人所得税の会計処理を行う際に、会計士はどのような点に留意すべきでしょうか?






