
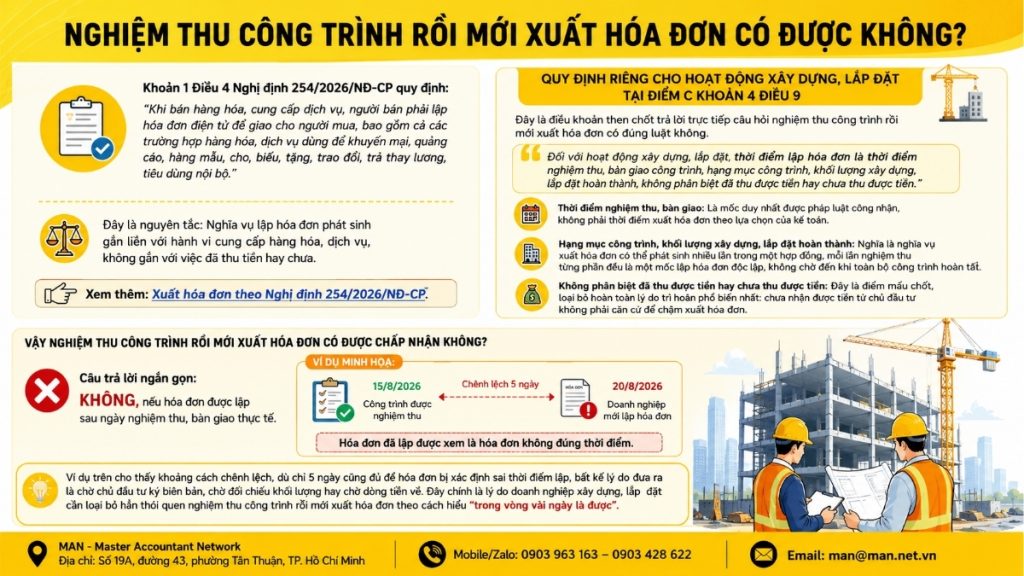
Nghiệm thu công trình rồi mới xuất hóa đơn có được không? Hóa đơn xây dựng, lắp đặt phải lập đúng ngày nghiệm thu, bàn giao công trình, hạng mục hoặc khối lượng hoàn thành, kể cả khi chưa thu được tiền (điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/7/2026). Nghiệm thu nhiều đợt thì lập hóa đơn theo từng đợt. Lập sau ngày nghiệm thu là lập sai thời điểm và có thể bị phạt theo Nghị định 310/2025/NĐ-CP.
Khi nào phải xuất hóa đơn xây dựng, lắp đặt?
Hóa đơn xây dựng, lắp đặt phải lập đúng ngày nghiệm thu, bàn giao công trình, hạng mục hoặc khối lượng hoàn thành, kể cả khi chưa thu được tiền (điểm c khoản 4 Điều 9 Nghị định 254/2026/NĐ-CP, hiệu lực từ 01/7/2026). Nghiệm thu nhiều đợt thì lập hóa đơn theo từng đợt. Lập sau ngày nghiệm thu là lập sai thời điểm và có thể bị phạt theo Nghị định 310/2025/NĐ-CP.
Dưới đây là bảng tóm tắt nhanh:
| 状況 | Ngày lập hóa đơn |
| Nghiệm thu, bàn giao toàn bộ công trình | Ngày ký biên bản nghiệm thu, bàn giao |
| Nghiệm thu theo từng hạng mục hoặc đợt khối lượng | Ngày ký biên bản của từng đợt, mỗi đợt một hóa đơn |
| Chủ đầu tư chưa thanh toán | Vẫn là ngày nghiệm thu, không chờ tiền |
| Nhận tạm ứng hợp đồng thi công | 参照: Thời điểm xuất hóa đơn tạm ứng tiền trong dịch vụ lắp đặt |
| Bất động sản, nhà để bán thu tiền theo tiến độ | Ngày thu tiền hoặc ngày đến hạn thanh toán theo hợp đồng |
政令254/2026/ND-CPは、建設および設置サービスに関する請求書の発行時期についてどのような規定を設けていますか?
プロジェクトが完了し承認された後にのみ請求書を発行することが許容されるかどうかという質問に正確に答えるには、政令254/2026/ND-CPの2つの元の規定を遵守する必要があります。
第4条の一般原則
政令254/2026/ND-CP第4条第1項は次のように規定している。
商品販売またはサービス提供の際には、販売者は購入者に対して電子請求書を発行しなければならない。これには、商品やサービスが販促、広告、サンプル、贈答品、寄付、交換、給与の代わりの支払い、または社内消費に使用される場合も含まれる。
原則はこうだ。請求書を発行する義務は、商品やサービスを提供した行為から直接生じるものであり、支払いが受領されたかどうかとは関係ない。
建設および設置活動に関する具体的な規定は、第9条第4項c号に規定されている。
これは、プロジェクトが完了し承認された後にのみ請求書を発行することが合法かどうかという疑問に直接答える重要な条項です。政令254/2026/ND-CP第9条第4項cには、次のように明確に記載されています。
建設および設置活動の場合、請求書の発行時期は、支払いの受領の有無にかかわらず、プロジェクト、プロジェクト項目、または完了した建設および設置量の受領および引き渡しの時期を指します。
この文中の3つのキーワードが、応募内容全体を決定づける。
- 受領および引き渡しの時期これは法的に認められた唯一の日付であり、会計士が選択した請求書の発行日ではありません。
- プロジェクト項目、完了した建設および設置量: これは、請求書の発行義務が単一の契約内で複数回発生する可能性があり、部分的な承認ごとに個別の請求書発行日が設定され、プロジェクト全体が完了するまで待つ必要がないことを意味します。
- お金が受け取られたかどうかに関わらず: これが、遅延の最も一般的な理由を完全に排除する重要なポイントです。投資家からの支払いを受けていないことは、請求書の発行を遅らせる根拠にはなりません。
言い換えれば、プロジェクトが完了し承認された後にのみ請求書を発行する行為は、たとえ数日遅れたとしても、実際の完了日および引き渡し日を過ぎている場合は、請求書の発行時期が間違っていることになる。
プロジェクトが完了し、承認された後にのみ請求書を発行することは許容されますか?
簡潔に答えると: ない請求書が実際の受領および引き渡し日以降に発行された場合。
例えば: プロジェクトが2026年8月15日に承認されたにもかかわらず、会社が請求書を発行したのが2026年8月20日だった場合、発行された請求書は期限切れとみなされます。
上記の例が示すように、投資家による引き渡し書類への署名待ち、数量確認待ち、資金繰り待ちなど、理由は何であれ、たった5日間のずれでも請求書の日付が誤って記載される可能性があります。まさにこの理由から、建設・設置業者は「数日以内なら許容範囲」という認識に基づき、プロジェクト承認後にのみ請求書を発行するという慣習を完全に捨て去る必要があるのです。
プロジェクトの各納品、受領、および引き渡しに関する請求書の作成手順。
公式文書7189/CTH-QLDN1 2026年には、政令254/2026/ND-CP第9条を各取引の種類にどのように適用するかについての具体的なガイダンスが提供され、会計担当者が、異なるビジネスモデルにおいて請求書を発行する前に建設工事が完了している状況を処理する際の混乱を避けるのに役立つだろう。
- 複数回に分けて納品するか、サービスの各項目/段階ごとに引き渡す: 第9条第3項に規定されているとおり、各納品または引き渡しには、数量および対応する金額を詳細に記載した個別の請求書を添付しなければならない。
- 通常商品の販売: 第9条第1項によれば、請求書の発行時期は、支払いの受領の有無にかかわらず、商品の所有権または使用権の移転の時期である。
- 建設および設置作業: 第9条第4項c号によれば、請求書の発行時期は、支払いの有無にかかわらず、建設プロジェクト、プロジェクト項目、または完成した建設および設置量の受領および引き渡しの時期である。この規定は、請求書発行前にプロジェクトが受領されるすべての状況に直接適用される。
- 不動産事業、インフラ建設、販売用住宅の建設、不動産譲渡: 所有権または使用権がまだ移転されていないが、プロジェクトの進捗状況または契約で指定されたスケジュールに従って支払いが徴収される場合、請求書の日付は、第9条第4項d1に従って、支払いの徴収日または契約の支払い合意に従う日となります。
上記4つのグループに共通する特徴法律は常に、請求書の発行時期を特定時点と結びつけている。 実際の出来事 (所有権の移転、引き渡し、受領、または支払いの回収)を企業が都合の良い時間を選択できるようにするのではなく、
建設会社が請求書発行前にプロジェクトの受入状況を適切に処理しない場合に、リスクが生じる。
請求書が実際の受領日および引き渡し日以降に発行される場合、企業は同時に複数のリスクに直面する。
- 請求書に関する事務手続き上の違反により罰則を受けた。 請求書の発行時期を誤った場合、違反回数と請求書の金額に応じて罰金が増額されます。
- 誤ったVAT申告期間これにより、各期間における納税額に差異が生じ、追徴課税が発生した際に延滞金が課されることになる。
- 収益および費用認識への影響。 これは適切な会計期間中に発生するため、取引の実態を正確に反映しない財務諸表が作成されることになり、特に企業が個々の品目について複数の契約を結んでいる場合には不利となる。
- パートナー、監査人、または税務当局から説明を求められること。 電子請求システム上の請求書日付と受入報告書を比較する場合。
建設業界は、多数の契約、受入検査、プロジェクトが同時に進行するという特殊な性質を持つため、このリスクは単一の請求書にとどまらず、社内プロセスを最初から標準化しておかないと、システム全体に影響を及ぼす可能性があります。
建設会社が請求書の発行を承認日よりも遅れて行うことを回避するためのソリューション。
プロジェクトの受入が完了した後、まだ工事が完了していない段階で請求書を発行するという慣行を完全に排除するために、建設・設置会社は、技術部門(受入報告書の作成)と会計部門(請求書の発行)の間でクローズドループプロセスを確立し、キャッシュフローや債務の調整を待つことなく、受入報告書と引き渡し報告書に署名したその日に請求書が発行されるようにすべきである。
社内の経理部門が限られており、請求書を期日通りに発行するための各承認プロセスを綿密に監視することが難しい企業にとって、実用的な解決策は、... フルサービス会計 MAN(Master Accountant Network)のような専門性と経験を備えた組織からは、受入試験の進捗状況を監視し、政令254/2026/ND-CPに準拠した請求書を迅速に発行してくれる専門家を見つけることができます。企業が現在のプロセスを見直し、建設・設置工事の請求におけるリスク領域を特定する必要がある場合は、こうしたサービスを利用することも可能です。 会計コンサルティングサービス 各契約を専門家がレビューする。複数のプロジェクトやパートナーを抱える企業にとって、このアプローチは… 会計業務のアウトソーシング これにより、建設部門と請求・税務コンプライアンス部門の間で責任が明確になり、承認日よりも遅れて請求書が発行される可能性を最小限に抑えることができます。
建設プロジェクトの請求書発行前に確認すべき事項の簡単なチェックリスト。
請求書発行時に企業がリスクを回避するための簡単なチェックリストを以下に示します。
- 受領書および引き渡し書類は、関係者全員によって完全に署名されていますか?
- 請求書は、受領・引き渡し報告書に記載されているとおり、正しい日付に発行されましたか?
- 引き渡し対象が個別の品目である場合、各品目ごとに個別の請求書が発行されていますか?
- 請求書の発行が遅れているのは、未払い金が原因ですか?もしそうであれば、規定に従って直ちに発行する必要があります。
- 電子請求書の日付と技術文書に記載されている承認日を比較しましたか??
結論する
請求書は、政令254/2026/ND-CP第9条第4項c号に従って、プロジェクトが完了し承認された後にのみ発行され、請求書が適切に作成された場合にのみ有効となります。 同日に 受領および引き渡しの手続きは、それより早くも遅くも完了してはならず、支払いの受領の有無とは全く関係ありません。指示書に示されているように、この時点からわずか数日でも遅れると、請求書は誤った時期に発行されたものとみなされます。
建設・設置業にとって、各承認段階後に発行される請求書のタイミングを厳密に管理することは、法律を遵守するだけでなく、キャッシュフローの維持、取引先や税務当局との良好な関係構築にもつながります。
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
プロジェクト承認後の請求書発行に関するよくある質問
プロジェクトが完了し承認された後にのみ請求書を発行することは、規則違反とみなされますか?
はい、請求書が実際の受領および引き渡し日以降に発行された場合です。政令254/2026/ND-CP第9条第4項c号によれば、建設および設置請求書の発行時期は、支払いの受領の有無にかかわらず、受領および引き渡しの時期となります。
投資家からの支払いがまだ受領されていない場合、請求書の発行を遅らせることは許容されますか?
いいえ。規則では、請求書の発行時期は支払いの受領の有無を区別しないと規定されているため、支払いが受領されていないという事実は、請求書の発行を遅らせる法的根拠にはなりません。
プロジェクトが複数の段階に分けて引き渡される場合、請求書はどのように発行すべきでしょうか?
プロジェクトまたは完了した段階が引き渡されるたびに、政令254/2026/ND-CP第9条第3項に従って、対応する数量と金額の個別の請求書を発行する必要があります。
請求書の発行が承認日より数日遅れた場合、罰則はありますか?
請求書の発行時期を誤ると、請求書に関する違反行為として行政罰の対象となる可能性があり、これは納税申告書の提出期限にも影響を与える可能性があります。
不動産業は、建設業や設置業と同じスケジュールを適用するのでしょうか?
必ずしもそうではありません。不動産事業、インフラ建設、所有権がまだ移転されていないものの進捗状況に応じて支払いが徴収される売買または譲渡住宅の場合、請求書の日付は支払いの徴収日、または契約書の支払合意日となります(第9条第4項d1参照)。






