
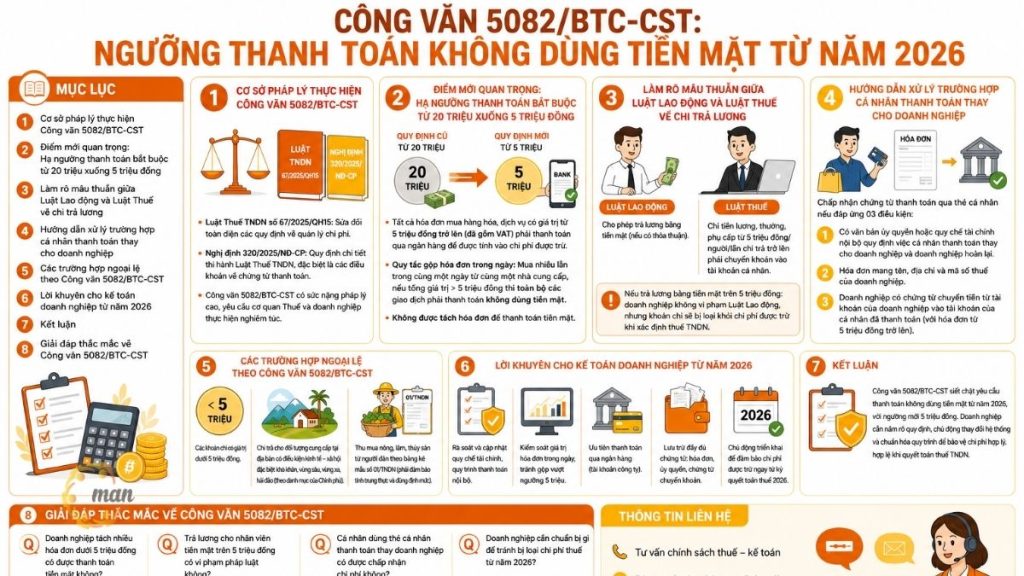
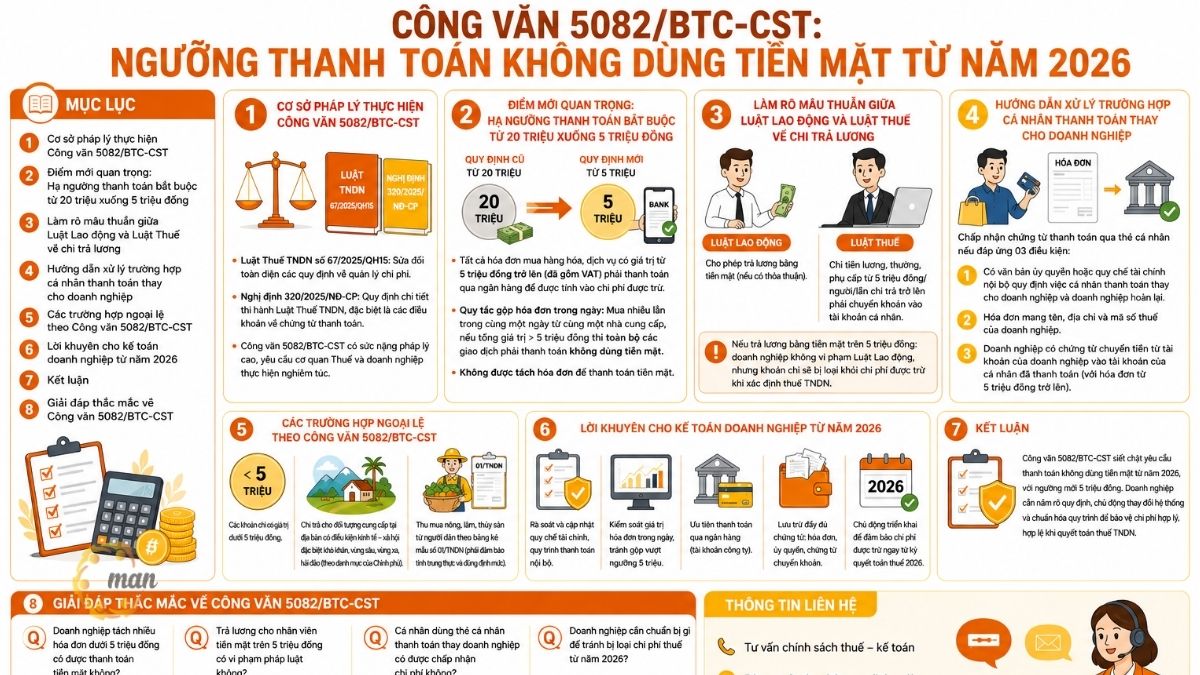
2026年から、法人所得税の算定において、現金以外の支払いが控除対象経費として認められる条件が大幅に変更されます。 公式文書5082/BTC-CST 財務省は通達5082/BTC-CSTを発行しました。最も注目すべき点は、強制送金の基準額が2,000万ベトナムドンから500万ベトナムドンに大幅に引き下げられたことです。企業がこの変更に対応できない場合、税金、給与、経費精算、社内支払いなどに関する一連のリスクが生じる可能性があります。本稿では、通達5082/BTC-CSTの内容、例外事項を詳細に分析し、2026年度から企業がこの規制を正しく実施するための指針を提供します。
公式書簡5082/BTC-CSTを実施するための法的根拠
公式文書5082/BTC-CSTに記載されている指針は、重要な法的文書との整合性に基づいています。
- 法人所得税法第67/2025/QH15号:経費管理に関する規制の包括的な改正。
- 政令320/2025/ND-CP:法人所得税法の施行に関する詳細な規則、特に支払書類に関する規定を定めている。
法律および政令の規定を直接参照しているため、通達5082/BTC-CSTは高い法的効力を持ち、地方税務当局および企業はこれを厳格に遵守する必要がある。
主な新展開:義務的な支払い基準額を2,000万ベトナムドンから500万ベトナムドンに引き下げる。
公式文書5082/BTC-CSTで強調されている画期的な変更点は、現金以外の方法で支払わなければならない請求書金額のしきい値の調整である。
- 新規則:500万ベトナムドン以上(付加価値税込み)の商品およびサービスに関するすべての請求書は、経費として控除されるためには、銀行を通じて支払われなければならない。
- 1日で請求書を統合するためのルール:公式文書のガイドラインによると、企業が同じ日に同じサプライヤーから複数回購入し、これらの購入の合計金額が500万ベトナムドンを超える場合、すべての取引は非現金方法で支払う必要があります。
これは、会計担当者が少額の経費を管理する際に特に注意すべき点であり、請求書を分割して現金で支払うという行為は避けるべきである。なぜなら、税務当局は集中管理された電子請求書データを通じて、このような行為を容易に検出できるからである。
労働法と税法における賃金支払いに関する矛盾点の明確化に関する公式書簡5082/BTC-CST
労働法では現金での給与支払いが認められている一方で、税法では書類提出の要件が厳しいため、多くの企業が混乱しています。通達5082/BTC-CSTはこの点を明確にしました。
- 企業の義務に関して:現金で賃金を支払うことは(合意があれば)労働法に違反しません。
- 控除対象経費の条件について:従業員個人への給与、ボーナス、手当の支払いが1人あたり500万ベトナムドン以上の場合、企業は資金を個人の銀行口座に送金しなければなりません。
500万ベトナムドンを超える支払いを現金で行った場合、企業は従業員に対する義務を履行したことになりますが、この費用は法人所得税の計算において控除対象費用から除外されます。
個人が企業に代わって支払いを行う場合の対処方法に関する指示。
出張中の従業員や緊急の購入を行う従業員の困難を軽減するため、通達5082/BTC-CSTでは、以下の3つの条件を満たせば、個人カードによる支払い書類の受け入れを認めています。
- 個人が会社に代わって支払いを行い、その後会社がその個人に支払いを払い戻すことを規定する書面による承認または社内財務規則が存在する。
- 商品やサービスの請求書には、事業者の名称、住所、納税者番号を記載しなければならない。
- 企業は、500万ベトナムドン以上の請求書の支払いを行った個人の口座へ、自社の事業用口座から資金が送金されたことを示す書類を保管しておかなければならない。
公式書簡5082/BTC-CSTに基づく例外
規制が厳格化されたにもかかわらず、財務省は依然として、非現金支払いの書類提出が義務付けられないケースを規定している。
- 500万ベトナムドン未満の費用。
- 給付金は、特に社会経済状況が困難な地域、遠隔地、および離島の受益者に対して支払われます(政府のリストによる)。
- リスト様式No.01/TNDNに従って農産物、林産物、水産物を人々から購入する場合(誠実さと規定の制限の遵守を確保しなければならない)。
2026年からのビジネス会計士へのアドバイス
公式文書5082/BTC-CSTのガイダンスに基づき、企業会計担当者は緊急に以下の対応を行う必要があります。
- 支払い手続きの見直し:すべての社内規定において、前払いおよび現金決済の限度額を直ちに500万ベトナムドン未満に調整する。
- 要請書100%では、従業員に対し銀行口座の開設を求めています。これは、給与、ボーナス、および出張経費の払い戻しを同期的に行うためです。
- 仕入先の納税者番号を注意深く監視する:知らず知らずのうちに同じ日に複数の請求書をまとめて処理してしまうリスクを回避する。
複雑な文書、請求書、会計記録の正確な取り扱いを確保するため、企業は以下の方法を検討すべきである。 フルサービス会計 その目的は、会計年度の開始時から会計システムを標準化することである。
結論する
通達5082/BTC-CSTは、単なる技術的なガイダンス文書ではなく、税務当局が2026年から資金の流れと電子請求書データに対する管理を強化し、透明性を高めていくという意思表示でもあります。義務的な納税額の基準が500万ベトナムドンに引き下げられたため、企業は財務規則を迅速に更新し、納税プロセスを標準化し、税金費用が否認されるリスクを回避する必要があります。積極的な早期対応は、企業が納税プレッシャーを軽減し、税金の滞納を抑え、新たな段階における正当な納税権の保護を最大限に高めるのに役立ちます。
無料のサポートとアドバイスについては、MAN(マスター・アカウンタント・ネットワーク)にお問い合わせください!
連絡先 MAN – マスター会計士ネットワーク
- 住所:ホーチミン市タントゥアン区43番地19A号
- 携帯電話/ザロ: 0903 963 163 – 0903 428 622
- メールアドレス: man@man.net.vn
コンテンツ制作:Mr. レ・ホアン・トゥエン – MAN – Master Accountant Network の創設者兼 CEO、会計、監査、財務コンサルティングの分野で 30 年以上の経験を持つベトナムの CPA 監査人。
公式書簡5082/BTC-CSTに関するよくある質問への回答
いいえ。企業が同じ日に同じ仕入先から複数回購入し、合計金額が500万ベトナムドンを超える場合、すべての取引は銀行を通じて支払う必要があります。税務当局は電子請求書のデータを照合し、請求書の分割が行われていないかを確認します。
労働法に基づき従業員との間で合意があれば、企業は引き続き給与を現金で支払うことができます。ただし、1人あたり500万ベトナムドン以上の給与、ボーナス、または手当を現金で支払った場合、法人所得税の計算において控除対象経費とはみなされません。
はい、以下の条件を満たしている場合です。社内規定または承認文書が存在すること。請求書に完全な事業情報が記載されていること。事業者が500万ベトナムドン以上の取引について個人への払い戻しのための銀行振込の証明を有していること。
企業は、税務申告時に経費が認められないリスクを回避するために、社内の支払いプロセス全体を見直し、現金支出の上限を引き下げ、従業員に銀行口座の使用を義務付け、電子請求書データを厳密に管理すべきである。 企業は、500万ベトナムドン未満の複数の請求書を分割して現金で支払うことはできますか?
従業員に500万ベトナムドン以上を現金で支払うことは違法ですか?
個人が会社の代理として個人用カードを使用して支払いを行った場合、その支払いは正当な経費として認められますか?
企業は、2026年から税務上の経費が認められなくなる事態を避けるために、どのような準備をする必要があるのでしょうか?






