
Công văn 7824/QNG-QLDN1 do Thuế tỉnh Quảng Ngãi ban hành ngày 23/09/2026 đã làm rõ thời điểm kê khai thuế GTGT, thuế TNDN đối với nhà thầu nước ngoài, đồng thời chỉ rõ căn cứ xác định tỷ lệ % tính thuế. Văn bản trả lời đúng câu hỏi mà kế toán bên Việt Nam gặp mỗi lần chuyển tiền cho đối tác nước ngoài: khai thuế nhà thầu ngay tại lần thanh toán hay được gộp theo tháng?
Bài viết dưới đây hệ thống lại nội dung chính của công văn, trích dẫn nguyên văn các quy định liên quan và đưa ra những lưu ý thực tế giúp doanh nghiệp kê khai đúng ngay từ lần đầu.
Công văn 7824/QNG-QLDN1 là gì?
Công văn 7824/QNG-QLDN1 là văn bản hướng dẫn của Thuế tỉnh Quảng Ngãi về thời điểm kê khai thuế nhà thầu nước ngoài và tỷ lệ % tính thuế GTGT, thuế TNDN. Văn bản tập trung vào trường hợp nộp thuế GTGT tính trực tiếp trên doanh thu và nộp thuế TNDN theo tỷ lệ % trên doanh thu tính thuế.
Dưới đây là bảng tóm tắt nhanh thông tin của văn bản:
| 基準 | コンテンツ |
| 番号 | 7824/QNG-QLDN1 |
| 発行機関 | Thuế tỉnh Quảng Ngãi |
| 発行日 | 23/9/2026 |
| Vấn đề hướng dẫn | Thời điểm khai thuế GTGT, TNDN đối với nhà thầu nước ngoài; tỷ lệ phần trăm tính thuế |
| Căn cứ chính | Khoản 2 Điều 30 Thông tư 89/2026/TT-BTC; khoản 6 Điều 9 Thông tư 69/2025/TT-BTC; Điều 7 Thông tư 20/2026/TT-BTC |
| Đối tượng cần quan tâm | Bên Việt Nam ký hợp đồng, thanh toán cho nhà thầu nước ngoài, nhà thầu phụ nước ngoài |
Nội dung của Công văn 7824/QNG-QLDN1 được xây dựng trực tiếp từ các Thông tư của Bộ Tài chính có hiệu lực trên phạm vi cả nước. Vì vậy, doanh nghiệp ở các tỉnh, thành khác hoàn toàn có thể tham khảo để đối chiếu cách làm của mình. Cần lưu ý, công văn mang tính hướng dẫn; căn cứ pháp lý để áp dụng vẫn là các Thông tư được viện dẫn.
Cách tính và các bước xác định số thuế phải nộp trước khi đi vào phần kê khai, hãy xem thêm bài hướng dẫn 外国人請負業者の税金の計算方法 chi tiết.
Căn cứ pháp lý của Công văn 7824/QNG-QLDN1
Công văn 7824/QNG-QLDN1 dựa trên 03 nhóm quy định. Các đoạn dưới đây được trích nguyên văn để kế toán đối chiếu khi lập hồ sơ.
Khoản 2 Điều 30 Thông tư 89/2026/TT-BTC: Thời điểm khai thuế
Khai thuế giá trị gia tăng, thuế thu nhập doanh nghiệp đối với nhà thầu nước ngoài, nhà thầu phụ nước ngoài.
Khai thuế đối với trường hợp nộp thuế giá trị gia tăng tính trực tiếp trên doanh thu, nộp thuế thu nhập doanh nghiệp theo tỷ lệ % trên doanh thu tính thuế:
a) Khai thuế đối với trường hợp nộp thuế giá trị gia tăng tính trực tiếp trên doanh thu, nộp thuế thu nhập doanh nghiệp theo tỷ lệ % trên doanh thu tính thuế là loại khai theo lần phát sinh thanh toán tiền cho nhà thầu nước ngoài và khai quyết toán khi kết thúc hợp đồng nhà thầu nếu có phát sinh thay đổi số thuế đã khai và nộp. Trường hợp bên Việt Nam thanh toán cho nhà thầu nước ngoài nhiều lần trong tháng thì có thể đăng ký khai thuế theo tháng thay cho việc khai theo từng lần phát sinh thanh toán tiền cho nhà thầu nước ngoài.
Bên Việt Nam ký hợp đồng với nhà thầu nước ngoài khấu trừ và nộp thuế thay cho nhà thầu nước ngoài và nộp hồ sơ khai thuế, hồ sơ khai quyết toán thuế cho cơ quan thuế quản lý trực tiếp bên Việt Nam;
b) Hồ sơ khai thuế đối với hoạt động kinh doanh và các loại thu nhập khác thực hiện theo quy định tại điểm 15 Phụ lục I ban hành kèm theo Thông tư này;
Khoản 6 Điều 9 Thông tư 69/2025/TT-BTC: Tỷ lệ % tính thuế GTGT
Thuế giá trị gia tăng áp dụng đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam:
Tỷ lệ % để tính thuế giá trị gia tăng trên doanh thu:
a) Tỷ lệ % để tính thuế giá trị gia tăng trên doanh thu áp dụng đối với tổ chức, cá nhân nước ngoài kinh doanh tại Việt Nam (trừ dịch vụ cung cấp qua kênh thương mại điện tử và các nền tảng số) thực hiện theo quy định tại điểm b khoản 2 Điều 12 Luật Thuế giá trị gia tăng và Điều 5 Thông tư này.
Điều 7 Thông tư 20/2026/TT-BTC: Thuế TNDN đối với doanh nghiệp nước ngoài
Thuế thu nhập doanh nghiệp đối với doanh nghiệp nước ngoài kinh doanh tại Việt Nam quy định tại Điều 2, khoản 4 Điều 3 và khoản 3 Điều 12 của Nghị định số 320/2025/NĐ-CP.
Quy định tại Điều này áp dụng đối với doanh nghiệp nước ngoài quy định tại các điểm b2, b3 và b4 khoản 1 Điều 2 của Nghị định số 320/2025/NĐ-CP (trừ các trường hợp quy định tại khoản 2 Điều này) thuộc các trường hợp sau đây:
b) Nhà thầu nước ngoài, nhà thầu phụ nước ngoài cung cấp dịch vụ, cung cấp dịch vụ gắn với hàng hóa, cung cấp và phân phối hàng hóa (bao gồm cả trường hợp ủy quyền hoặc thuê một số tổ chức, cá nhân Việt Nam thực hiện một phần dịch vụ phân phối, dịch vụ khác liên quan đến việc bán hàng hóa tại Việt Nam) theo hình thức xuất khẩu, nhập khẩu tại chỗ hoặc theo các điều khoản thương mại quốc tế (Incoterms), trừ trường hợp gia công và xuất trả hàng hóa cho doanh nghiệp nước ngoài thuê gia công; cung cấp hàng hóa, dịch vụ tại Việt Nam theo các hình thức kinh doanh thương mại điện tử, kinh doanh trên nền tảng số.
Đối với trường hợp cung cấp và phân phối hàng hóa tại Việt Nam quy định tại điểm này được áp dụng khi nhà thầu nước ngoài, nhà thầu phụ nước ngoài vẫn là chủ sở hữu đối với hàng hóa giao cho tổ chức, cá nhân Việt Nam hoặc chịu trách nhiệm về chi phí phân phối, quảng cáo, tiếp thị, chất lượng dịch vụ, chất lượng hàng hóa giao cho tổ chức, cá nhân Việt Nam hoặc ấn định giá bán hàng hóa hoặc giá cung ứng dịch vụ;
c) Nhà thầu nước ngoài, nhà thầu phụ nước ngoài cung cấp hàng hóa dưới hình thức điểm giao nhận hàng hóa nằm trong lãnh thổ Việt Nam (trừ trường hợp quy định tại khoản 2 Điều này) hoặc việc cung cấp hàng hóa có kèm theo một số dịch vụ tiến hành tại Việt Nam như dịch vụ quảng cáo, tiếp thị/marketing, hoạt động xúc tiến thương mại, dịch vụ sau bán hàng, dịch vụ lắp đặt, chạy thử, bảo hành, bảo dưỡng, thay thế và các dịch vụ khác đi kèm với việc cung cấp hàng hóa (bao gồm cả trường hợp dịch vụ kèm theo miễn phí), kể cả trường hợp việc cung cấp các dịch vụ nêu trên có hoặc không nằm trong giá trị của hợp đồng cung cấp hàng hóa;
d) Nhà thầu nước ngoài, nhà thầu phụ nước ngoài thông qua tổ chức, cá nhân Việt Nam để thực hiện việc đàm phán, ký kết các hợp đồng đứng tên doanh nghiệp nước ngoài;đ) Nhà thầu nước ngoài, nhà thầu phụ nước ngoài thực hiện quyền xuất khẩu, quyền nhập khẩu, phân phối tại thị trường Việt Nam, mua hàng hóa để xuất khẩu, bán hàng hóa cho thương nhân Việt Nam theo pháp luật về thương mại và pháp luật về quản lý ngoại thương.
Tỷ lệ phần trăm trên doanh thu tính thuế thu nhập doanh nghiệp:
Tỷ lệ % trên doanh thu tính thuế thu nhập doanh nghiệp áp dụng đối với doanh nghiệp nước ngoài kinh doanh tại Việt Nam thực hiện theo quy định tại khoản 3 Điều 12 của Nghị định số 320/2025/NĐ-CP;
Thời điểm kê khai thuế nhà thầu nước ngoài theo Công văn 7824/QNG-QLDN1
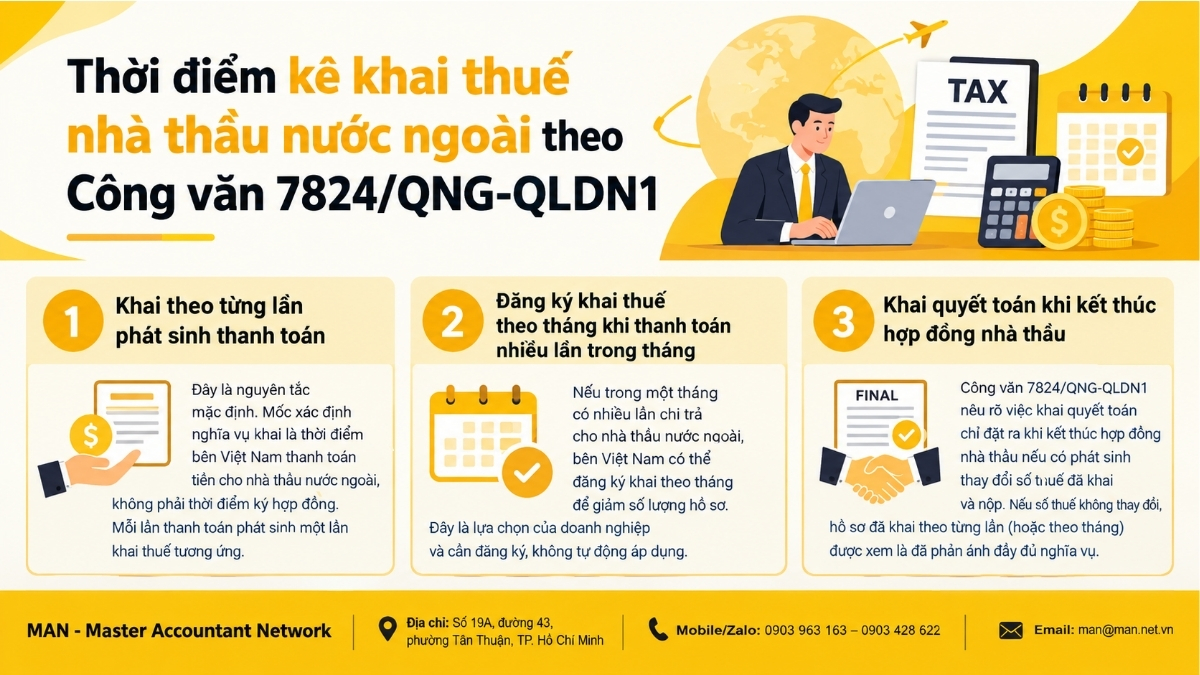
Theo Công văn 7824/QNG-QLDN1, kỳ khai thuế GTGT, TNDN của nhà thầu nước ngoài nộp thuế theo phương pháp trực tiếp là khai theo lần phát sinh thanh toán, kèm theo khai quyết toán khi kết thúc hợp đồng nếu số thuế có thay đổi. Nguyên văn kết luận của cơ quan thuế:
Kỳ khai thuế đối với trường hợp nộp thuế GTGT tính trực tiếp trên doanh thu, nộp thuế TNDN theo tỷ lệ % trên doanh thu tính thuế là loại khai theo lần phát sinh thanh toán tiền cho nhà thầu nước ngoài và khai quyết toán khi kết thúc hợp đồng nhà thầu nếu có phát sinh thay đổi số thuế đã khai và nộp.
Trường hợp bên Việt Nam thanh toán cho nhà thầu nước ngoài nhiều lần trong tháng thì có thể đăng ký khai thuế theo tháng thay cho việc khai theo từng lần phát sinh thanh toán tiền cho nhà thầu nước ngoài.
Từ góc độ thực hành kế toán, nội dung trên có thể tách thành ba nghĩa vụ cụ thể.
Khai thuế theo từng lần phát sinh thanh toán
Đây là nguyên tắc mặc định. Mốc xác định nghĩa vụ khai là thời điểm bên Việt Nam thanh toán tiền cho nhà thầu nước ngoài, không phải thời điểm ký hợp đồng. Mỗi lần thanh toán phát sinh một lần khai thuế tương ứng.
Đăng ký khai thuế theo tháng khi thanh toán nhiều lần trong tháng
Nếu trong một tháng có nhiều lần chi trả cho nhà thầu nước ngoài, bên Việt Nam có thể đăng ký khai theo tháng để giảm số lượng hồ sơ. Đây là lựa chọn của doanh nghiệp và cần đăng ký, không tự động áp dụng.
Khai quyết toán khi kết thúc hợp đồng nhà thầu
Công văn 7824/QNG-QLDN1 nêu rõ việc khai quyết toán chỉ đặt ra khi kết thúc hợp đồng nhà thầu nếu có phát sinh thay đổi số thuế đã khai và nộp. Nếu số thuế không thay đổi, hồ sơ đã khai theo từng lần (hoặc theo tháng) được xem là đã phản ánh đầy đủ nghĩa vụ.
Trách nhiệm của bên Việt Nam khi kê khai
Theo khoản 2 Điều 30 Thông tư 89/2026/TT-BTC mà Công văn 7824/QNG-QLDN1 viện dẫn, bên Việt Nam ký hợp đồng với nhà thầu nước ngoài có trách nhiệm:
- Khấu trừ và nộp thuế thay cho nhà thầu nước ngoài;
- Nộp hồ sơ khai thuế, hồ sơ khai quyết toán thuế cho cơ quan thuế quản lý trực tiếp bên Việt Nam;
- Lập hồ sơ khai thuế theo quy định tại điểm 15 Phụ lục I ban hành kèm theo Thông tư 89/2026/TT-BTC.
Tỷ lệ phần trăm tính thuế GTGT, TNDN theo Công văn 7824/QNG-QLDN1
Về tỷ lệ tính thuế, Công văn 7824/QNG-QLDN1 không nêu con số cụ thể mà dẫn chiếu đến hai căn cứ:
- Tỷ lệ phần trăm tính thuế GTGT trên doanh thu thực hiện theo khoản 6 Điều 9 回覧文書69/2025/TT-BTC;
- Tỷ lệ phần trăm trên doanh thu tính thuế TNDN thực hiện theo khoản 5 Điều 7 回覧文書20/2026/TT-BTC.
Với thuế TNDN, trước khi tra tỷ lệ, kế toán cần xác định nhà thầu có thuộc phạm vi khoản 1 Điều 7 Thông tư 20/2026/TT-BTC hay không. Các trường hợp được liệt kê tại điểm b đến điểm đ gồm:
- Cung cấp dịch vụ, dịch vụ gắn với hàng hóa, cung cấp và phân phối hàng hóa theo hình thức xuất khẩu, nhập khẩu tại chỗ hoặc theo Incoterms (trừ gia công và xuất trả hàng hóa cho doanh nghiệp nước ngoài thuê gia công); cung cấp hàng hóa, dịch vụ qua thương mại điện tử, nền tảng số;
- Cung cấp hàng hóa có điểm giao nhận trong lãnh thổ Việt Nam, hoặc kèm dịch vụ tiến hành tại Việt Nam như quảng cáo, lắp đặt, chạy thử, bảo hành, bảo dưỡng (kể cả dịch vụ kèm theo miễn phí);
- Thông qua tổ chức, cá nhân Việt Nam để đàm phán, ký kết hợp đồng đứng tên doanh nghiệp nước ngoài;
- Thực hiện quyền xuất khẩu, quyền nhập khẩu, phân phối tại thị trường Việt Nam, mua hàng hóa để xuất khẩu, bán hàng hóa cho thương nhân Việt Nam.
Lưu ý thực tiễn khi áp dụng
Từ kinh nghiệm xử lý hồ sơ thuế nhà thầu, dưới đây là các điểm kế toán nên kiểm tra trước mỗi kỳ kê khai:
- Xác định đúng phương pháp nộp thuế: Hướng dẫn trong Công văn 7824/QNG-QLDN1 áp dụng cho trường hợp nộp thuế GTGT tính trực tiếp trên doanh thu và nộp thuế TNDN theo tỷ lệ % trên doanh thu tính thuế.
- Bám sát lịch thanh toán thực tế: Nghĩa vụ khai phát sinh theo lần thanh toán tiền cho nhà thầu, nên bộ phận kế toán cần nắm lịch chi trả từ phòng mua hàng, tài chính.
- Theo dõi số thuế đến khi kết thúc hợp đồng: Nếu có phụ lục điều chỉnh giá trị hoặc thay đổi làm số thuế đã khai, đã nộp thay đổi, cần lập hồ sơ khai quyết toán.
- Quy đổi ngoại tệ đúng tỷ giá: Phần lớn hợp đồng nhà thầu thanh toán bằng ngoại tệ; nguyên tắc xác định tỷ giá có thể xem thêm tại bài viết Thông tư 99 quy định tỷ giá tính thuế nhà thầu.
- Lưu trữ hồ sơ đầy đủ: Hợp đồng, phụ lục, chứng từ thanh toán, hồ sơ khai thuế theo điểm 15 Phụ lục I Thông tư 89/2026/TT-BTC và chứng từ nộp thuế thay.
Với doanh nghiệp có nhiều hợp đồng nhà thầu song song, việc theo dõi từng lần thanh toán dễ phát sinh sai sót về thời điểm khai. Khi bộ máy kế toán nội bộ còn mỏng, phương án 会計サービスを雇う giúp đảm bảo hồ sơ được lập đúng kỳ.
Trường hợp chỉ cần giải đáp các tình huống phức tạp như xác định đối tượng chịu thuế hay phương pháp nộp thuế, doanh nghiệp cân nhắc 会計コンサルティングサービス để được hỗ trợ theo từng vụ việc.
結論する
Công văn 7824/QNG-QLDN1 đã làm rõ ba điểm cốt lõi:
- Khai thuế nhà thầu nước ngoài theo từng lần phát sinh thanh toán;
- Được đăng ký khai theo tháng khi thanh toán nhiều lần trong tháng;
- Khai quyết toán khi kết thúc hợp đồng nếu số thuế thay đổi. Tỷ lệ phần trăm tính thuế GTGT, TNDN tiếp tục áp dụng theo Thông tư 69/2025/TT-BTC và Thông tư 20/2026/TT-BTC.
Nắm chắc thời điểm kê khai giúp doanh nghiệp tránh rủi ro khai sai kỳ và giữ hồ sơ thuế nhà thầu luôn minh bạch. Nếu bạn muốn toàn bộ nghiệp vụ, từ hạch toán, kê khai thuế nhà thầu đến báo cáo tài chính, được xử lý bởi đội ngũ chuyên môn, hãy tham khảo フルサービス会計 để được tư vấn giải pháp phù hợp.
Lưu ý: Bài viết mang tính tham khảo, dựa trên các văn bản pháp luật hiện hành tại thời điểm đăng. Doanh nghiệp nên đối chiếu văn bản gốc hoặc liên hệ chuyên gia khi áp dụng cho trường hợp cụ thể.
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
Câu hỏi thường gặp về Công văn 7824/QNG-QLDN1
Thanh toán cho nhà thầu nước ngoài nhiều lần trong tháng có phải khai từng lần không?
Không bắt buộc. Bên Việt Nam có thể đăng ký khai thuế theo tháng thay cho việc khai theo từng lần phát sinh thanh toán.
Khi nào phải khai quyết toán thuế nhà thầu nước ngoài?
Khi kết thúc hợp đồng nhà thầu nếu có phát sinh thay đổi số thuế đã khai và nộp.
Ai nộp hồ sơ khai thuế nhà thầu và nộp ở đâu?
Bên Việt Nam ký hợp đồng với nhà thầu nước ngoài khấu trừ, nộp thuế thay và nộp hồ sơ cho cơ quan thuế quản lý trực tiếp bên Việt Nam.
Tỷ lệ phần trăm tính thuế nhà thầu lấy theo văn bản nào?
Thuế GTGT theo khoản 6 Điều 9 Thông tư 69/2025/TT-BTC; thuế TNDN theo khoản 5 Điều 7 Thông tư 20/2026/TT-BTC, dẫn chiếu khoản 3 Điều 12 Nghị định 320/2025/NĐ-CP.






