
Vừa bàn giao hàng cho shipper đã xuất hóa đơn, hay phải đợi khách nhận hàng, thanh toán xong mới lập? Đây là câu hỏi mà kế toán của rất nhiều shop online, hộ kinh doanh và doanh nghiệp thương mại điện tử gặp hằng ngày. Xác định sai thời điểm lập hóa đơn bán hàng online không chỉ làm doanh thu bị ghi nhận lệch kỳ, mà còn tiềm ẩn rủi ro bị xử phạt về hóa đơn và kê khai thuế khi cơ quan thuế đối chiếu dữ liệu.
Từ góc độ của người làm kế toán, bài viết dưới đây hệ thống lại quy định về thời điểm lập hóa đơn bán hàng online căn cứ trực tiếp 政令254/2026/ND-CP, đồng thời phân tích các tình huống thường gặp như đơn COD, khách chuyển khoản trước, hoàn hàng và bán qua sàn thương mại điện tử.
Thời điểm lập hóa đơn bán hàng online là gì?
Thời điểm lập hóa đơn là ngày, tháng, năm mà người bán phải lập hóa đơn để ghi nhận giao dịch bán hàng hóa, cung cấp dịch vụ. Đây là mốc pháp lý quan trọng vì nó quyết định:
- Kỳ kê khai thuế giá trị gia tăng, thuế thu nhập của người bán;
- Thời hạn ký số và chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế;
- Tính khớp đúng giữa sổ sách kế toán, dữ liệu bán hàng và dữ liệu hóa đơn.
Với mô hình kinh doanh trên mạng, hàng hóa phải qua một khâu trung gian là đơn vị vận chuyển, còn tiền có thể thu trước, thu khi giao (COD) hoặc thu sau qua sàn. Chính vì vậy, thời điểm lập hóa đơn bán hàng online dễ bị nhầm lẫn hơn so với bán hàng trực tiếp tại cửa hàng.
Căn cứ pháp lý xác định thời điểm lập hóa đơn bán hàng online
Quy định về thời điểm lập hóa đơn hiện được quy định tại Điều 9 Nghị định 254/2026/NĐ-CP. Kế toán cần nắm hai nhóm nội dung:
- Nguyên tắc chung đối với bán hàng hóa;
- Và các trường hợp cụ thể.
Nguyên tắc chung đối với bán hàng hóa
Nguyên tắc chung đối với bán hàng hóa theo khoản 1 Điều 9:
Thời điểm lập hóa đơn đối với bán hàng hóa (bao gồm cả bán, chuyển nhượng tài sản công và bán hàng dự trữ quốc gia) là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
Từ quy định này, có 02 điểm then chốt:
- Mốc lập hóa đơn gắn với việc chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua.
- Việc đã thu tiền hay chưa thu tiền không phải là căn cứ để xác định thời điểm lập hóa đơn.
Các trường hợp cụ thể
Đối với một số loại hàng hóa, dịch vụ có số lượng lớn, phát sinh thường xuyên và cần thời gian đối soát, Nghị định quy định thời điểm lập hóa đơn riêng.Thời điểm lập hóa đơn đối với một số trường hợp cụ thể như sau:
Đối với các trường hợp bán hàng hóa, cung cấp dịch vụ với số lượng lớn, phát sinh thường xuyên, cần có thời gian đối soát số liệu giữa doanh nghiệp bán hàng hóa, cung cấp dịch vụ và khách hàng, đối tác gồm: trường hợp cung cấp dịch vụ hỗ trợ trực tiếp cho vận tải hàng không, cung ứng nhiên liệu hàng không cho các hãng hàng không, hoạt động cung cấp điện (trừ đối tượng quy định tại điểm g khoản này), cung cấp dịch vụ hỗ trợ vận tải đường sắt, nước, dịch vụ truyền hình, dịch vụ quảng cáo truyền hình, dịch vụ thương mại điện tử, dịch vụ bưu chính và chuyển phát (bao gồm cả dịch vụ đại lý, dịch vụ thu hộ, chi hộ), dịch vụ viễn thông (bao gồm cả dịch vụ viễn thông giá trị gia tăng), dịch vụ logistic, dịch vụ hoa tiêu hàng hải, dịch vụ quảng cáo trên các trang báo điện tử, dịch vụ công nghệ số, nền tảng số, dịch vụ công nghệ thông tin (bao gồm dịch vụ trung gian thanh toán sử dụng trên nền tảng viễn thông, công nghệ thông tin, trừ trường hợp quy định tại điểm b khoản này) được bán theo kỳ nhất định, dịch vụ ngân hàng (trừ hoạt động cho vay), chuyển tiền quốc tế, dịch vụ chứng khoán, dịch vụ tài sản mã hóa, dịch vụ hỗ trợ giao dịch trên sàn giao dịch các-bon, xổ số điện toán, thu phí sử dụng đường bộ giữa nhà đầu tư và nhà cung cấp dịch vụ thu phí, dịch vụ bảo hiểm; dịch vụ bảo vệ, dịch vụ cung cấp suất ăn công nghiệp, dịch vụ của sở giao dịch hàng hóa, dịch vụ thông tin tín dụng, dịch vụ kinh doanh vận tải hành khách (bằng xe taxi, xe hợp đồng, xe mô tô hai bánh sử dụng phần mềm hỗ trợ kết nối vận tải theo pháp luật về đường bộ) cung cấp dịch vụ cho khách hàng là các doanh nghiệp, tổ chức và các trường hợp khác theo hướng dẫn của Bộ trưởng Bộ Tài chính, thời điểm lập hóa đơn là thời điểm hoàn thành việc đối soát dữ liệu giữa các bên nhưng chậm nhất không quá ngày 07 của tháng sau tháng phát sinh việc cung cấp dịch vụ hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước. Kỳ quy ước để làm căn cứ tính lượng hàng hóa, dịch vụ cung cấp căn cứ thỏa thuận giữa đơn vị bán hàng hóa, cung cấp dịch vụ với người mua;
Lưu ý của kế toán: Danh mục tại điểm a chủ yếu là dịch vụ (dịch vụ thương mại điện tử, bưu chính, chuyển phát, thu hộ, logistic, trung gian thanh toán…). Đây là căn cứ để sàn thương mại điện tử, đơn vị vận chuyển, cổng thanh toán lập hóa đơn phí dịch vụ cho người bán. Hoạt động bán hàng hóa của shop online vẫn áp dụng nguyên tắc chung tại khoản 1 Điều 9.
Thời điểm lập hóa đơn bán hàng online: Khi gửi hàng hay khi khách thanh toán?
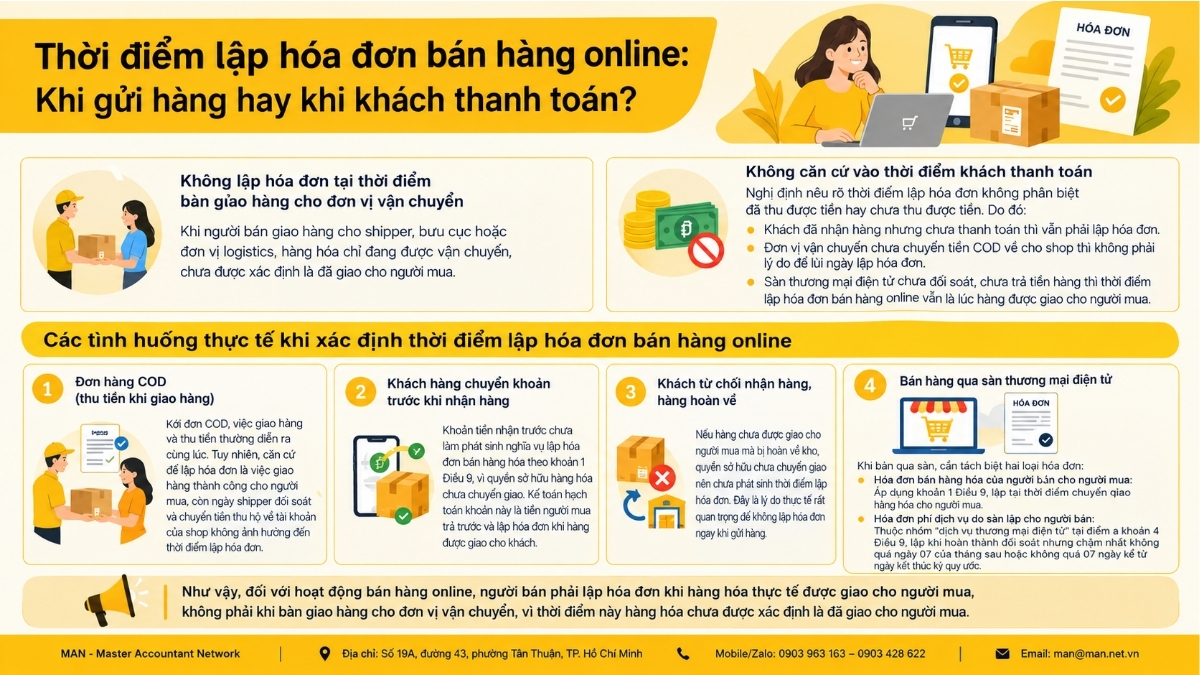
Đây là vướng mắc phổ biến nhất. Căn cứ khoản 1 Điều 9 nêu trên, thời điểm lập hóa đơn bán hàng online là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phụ thuộc vào việc người bán đã thu được tiền hay chưa.
Không lập hóa đơn tại thời điểm bàn giao hàng cho đơn vị vận chuyển
Khi người bán giao hàng cho shipper, bưu cục hoặc đơn vị logistics, hàng hóa chỉ đang được vận chuyển, chưa được xác định là đã giao cho người mua. Vì vậy, theo cách hiểu phổ biến hiện nay, người bán hàng online phải lập hóa đơn khi hàng hóa thực tế được giao cho người mua, không phải khi bàn giao hàng cho đơn vị vận chuyển.
Trường hợp hợp đồng mua bán có thỏa thuận riêng về thời điểm chuyển giao quyền sở hữu (ví dụ: người mua tự chỉ định đơn vị vận chuyển và nhận hàng tại kho người bán), kế toán cần căn cứ thỏa thuận đó cùng chứng từ giao nhận để xác định thời điểm chuyển giao cho phù hợp.
Không căn cứ vào thời điểm khách thanh toán
Nghị định nêu rõ thời điểm lập hóa đơn không phân biệt đã thu được tiền hay chưa thu được tiền. Do đó:
- Khách đã nhận hàng nhưng chưa thanh toán thì vẫn phải lập hóa đơn.
- Đơn vị vận chuyển chưa chuyển tiền COD về cho shop thì không phải lý do để lùi ngày lập hóa đơn.
- Sàn thương mại điện tử chưa đối soát, chưa trả tiền hàng thì thời điểm lập hóa đơn bán hàng online vẫn là lúc hàng được giao cho người mua.
Dưới đây là bảng tóm tắt các mốc thường gặp:
| Mốc trong quy trình bán hàng online | Có phải thời điểm lập hóa đơn? |
| Khách đặt hàng, xác nhận đơn | ない |
| Khách chuyển khoản trước | ない |
| Bàn giao hàng cho đơn vị vận chuyển | ない |
| Hàng giao thành công cho người mua | 持っている |
| Đơn vị vận chuyển hoặc sàn chuyển tiền về người bán | ない |
Các tình huống thực tế khi xác định thời điểm lập hóa đơn bán hàng online
Dưới đây là các tình huống thực tế khi xác định thời điểm lập hóa đơn bán hàng online:
Đơn hàng COD (thu tiền khi giao hàng)
Với đơn COD, việc giao hàng và thu tiền thường diễn ra cùng lúc. Tuy nhiên, căn cứ để lập hóa đơn là việc giao hàng thành công cho người mua, còn ngày shipper đối soát và chuyển tiền thu hộ về tài khoản của shop không ảnh hưởng đến thời điểm lập hóa đơn.
Khách hàng chuyển khoản trước khi nhận hàng
Khoản tiền nhận trước chưa làm phát sinh nghĩa vụ lập hóa đơn bán hàng hóa theo khoản 1 Điều 9, vì quyền sở hữu hàng hóa chưa chuyển giao. Kế toán hạch toán khoản này là tiền người mua trả trước và lập hóa đơn khi hàng được giao cho khách.
Khách từ chối nhận hàng, hàng hoàn về
Nếu hàng chưa được giao cho người mua mà bị hoàn về kho, quyền sở hữu chưa chuyển giao nên chưa phát sinh thời điểm lập hóa đơn. Đây là lý do thực tế rất quan trọng để không lập hóa đơn ngay khi gửi hàng: nếu đã lập sớm, doanh nghiệp sẽ phải xử lý hóa đơn đã lập theo quy định, làm phát sinh thêm thủ tục và sai lệch số liệu kê khai.
Bán hàng qua sàn thương mại điện tử
Khi bán qua sàn, cần tách biệt hai loại hóa đơn:
- Hóa đơn bán hàng hóa của người bán cho người mua: Áp dụng khoản 1 Điều 9, lập tại thời điểm chuyển giao hàng hóa cho người mua.
- Hóa đơn phí dịch vụ do sàn lập cho người bán: Thuộc nhóm “dịch vụ thương mại điện tử” tại điểm a khoản 4 Điều 9, lập khi hoàn thành đối soát nhưng chậm nhất không quá ngày 07 của tháng sau hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước.
Bên cạnh nghĩa vụ hóa đơn, người kinh doanh trên sàn cũng cần chú ý các quy định quản lý mới, trong đó có yêu cầu xác thực danh tính người bán hàng online để đảm bảo hoạt động kinh doanh không bị gián đoạn.
Ký số khác thời điểm lập hóa đơn bán hàng online: Người bán, người mua kê khai khi nào?
Trên thực tế, hóa đơn có thể được lập vào một ngày nhưng ký số vào ngày khác. Mục 7 Phụ lục ban hành kèm Nghị định 254/2026/NĐ-CP quy định:
Thời điểm ký số trên hóa đơn điện tử là thời điểm người bán, người mua sử dụng chữ ký số để ký trên hóa đơn điện tử được hiển thị theo định dạng ngày, tháng, năm của năm dương lịch. Trường hợp hóa đơn điện tử đã lập có thời điểm ký số trên hóa đơn khác thời điểm lập hóa đơn thì thời điểm ký số và thời điểm gửi cơ quan thuế cấp mã đối với hóa đơn có mã của cơ quan thuế hoặc thời điểm chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế đối với hóa đơn điện tử không có mã của cơ quan thuế chậm nhất là ngày làm việc tiếp theo kể từ thời điểm lập hóa đơn (trừ trường hợp gửi dữ liệu theo Bảng tổng hợp, Bảng thông tin chi tiết giao dịch quy định tại Điều 16 Nghị định này). Người bán khai thuế theo thời điểm lập hóa đơn; thời điểm khai thuế đối với người mua là thời điểm nhận hóa đơn đảm bảo đúng, đầy đủ về hình thức và nội dung theo quy định tại Điều 10 Nghị định này.
Tóm lại, kế toán cần ghi nhớ:
- Thời hạn ký số, gửi cơ quan thuế cấp mã hoặc chuyển dữ liệu: Chậm nhất là ngày làm việc tiếp theo kể từ thời điểm lập hóa đơn (trừ trường hợp gửi dữ liệu theo Bảng tổng hợp, Bảng thông tin chi tiết giao dịch tại Điều 16).
- Người bán: Khai thuế theo thời điểm lập hóa đơn.
- Người mua: Khai thuế tại thời điểm nhận hóa đơn đảm bảo đúng, đầy đủ về hình thức và nội dung theo Điều 10 Nghị định 254/2026/NĐ-CP.
Như vậy, khi đã xác định đúng thời điểm lập hóa đơn bán hàng online, người bán vẫn phải kiểm soát chặt ngày ký số. Chi tiết về trường hợp này, bạn có thể tham khảo thêm bài viết ký số hóa đơn chậm hơn ngày lập hóa đơn.
Rủi ro khi xác định sai thời điểm lập hóa đơn bán hàng online
Lập hóa đơn quá sớm (ngay khi gửi hàng hoặc khi nhận tiền trước):
- Doanh thu và thuế phải nộp bị ghi nhận trước khi giao dịch thực sự hoàn thành;
- Phát sinh nhiều hóa đơn phải xử lý khi khách hủy đơn, hoàn hàng;
- Số liệu hóa đơn không khớp với trạng thái giao hàng thực tế.
Lập hóa đơn quá muộn (đợi tiền COD hoặc đợi sàn đối soát mới lập):
- Vi phạm quy định về thời điểm lập hóa đơn, có thể bị xử phạt vi phạm hành chính về hóa đơn;
- Doanh thu bị kê khai lệch kỳ, ảnh hưởng nghĩa vụ thuế giá trị gia tăng và thuế thu nhập;
- Dữ liệu doanh thu trên sàn, đơn vị vận chuyển và trên hóa đơn điện tử không khớp, dễ bị cơ quan thuế yêu cầu giải trình khi đối chiếu.
Với các shop, doanh nghiệp chưa có bộ phận kế toán chuyên trách, việc 会計サービスを雇う là phương án tiết kiệm để đảm bảo hóa đơn được lập đúng thời điểm, kê khai đúng kỳ. Nếu muốn giao toàn bộ khâu sổ sách, hóa đơn, báo cáo thuế cho đơn vị chuyên nghiệp, bạn có thể cân nhắc フルサービス会計.
結論する
Theo Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn bán hàng online là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phụ thuộc việc đã thu tiền hay chưa. Vì vậy, người bán không lập hóa đơn khi mới gửi hàng cho đơn vị vận chuyển, cũng không chờ đến khi nhận được tiền, mà lập khi hàng hóa thực tế được giao cho người mua; sau đó ký số và gửi dữ liệu chậm nhất trong ngày làm việc tiếp theo.
Nắm vững quy định về thời điểm lập hóa đơn bán hàng online giúp doanh nghiệp kê khai đúng kỳ, hạn chế sai sót và rủi ro bị xử phạt. Nếu bạn còn vướng mắc với các tình huống đặc thù như bán đa kênh, bán qua nhiều sàn hay xử lý hóa đơn hoàn hàng, hãy liên hệ 会計コンサルティングサービス để được chuyên gia hỗ trợ cụ thể cho mô hình kinh doanh của bạn.
Lưu ý: Bài viết mang tính tham khảo, dựa trên các văn bản pháp luật hiện hành tại thời điểm đăng. Doanh nghiệp nên đối chiếu văn bản gốc hoặc liên hệ chuyên gia khi áp dụng cho trường hợp cụ thể.
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
Câu hỏi thường gặp về thời điểm lập hóa đơn bán hàng online
Thời điểm lập hóa đơn bán hàng online có phụ thuộc vào ngày khách thanh toán không?
Không. Theo khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa.
Gửi hàng cho shipper rồi có phải lập hóa đơn ngay không?
Không. Tại thời điểm bàn giao cho đơn vị vận chuyển, hàng hóa chưa được xác định là đã giao cho người mua, nên chưa phải thời điểm lập hóa đơn.
Hóa đơn được ký số chậm hơn ngày lập tối đa bao lâu?
Chậm nhất là ngày làm việc tiếp theo kể từ thời điểm lập hóa đơn, trừ trường hợp gửi dữ liệu theo Bảng tổng hợp, Bảng thông tin chi tiết giao dịch quy định tại Điều 16 Nghị định 254/2026/NĐ-CP.
Sàn thương mại điện tử lập hóa đơn phí dịch vụ cho người bán khi nào?
Dịch vụ thương mại điện tử thuộc điểm a khoản 4 Điều 9, thời điểm lập hóa đơn là khi hoàn thành đối soát dữ liệu giữa các bên nhưng chậm nhất không quá ngày 07 của tháng sau tháng phát sinh hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước.






