法規制遵守と運営コスト最適化のバランスを取る上で、多くの中小企業(SME)にとって、社内会計サービスが好ましい選択肢になりつつある。 会計法2015 (法律第56/2024/QH15号により改正および補足)会計システムが規定に従って組織されていない場合、企業は以下の行政罰を受ける可能性があります。 政令41/2018/ND-CP (政令132/2026/ND-CPにより改正)とともに、税務申告時の会計記録に関連する多くのリスクも存在します。本稿は、実務的なコンサルティング経験と最新の法令に基づき作成されたもので、社内会計サービスの性質、役割、メリット、そして信頼できるパートナーを選ぶための基準を理解するのに役立ちます。
社内会計サービスとは何ですか?

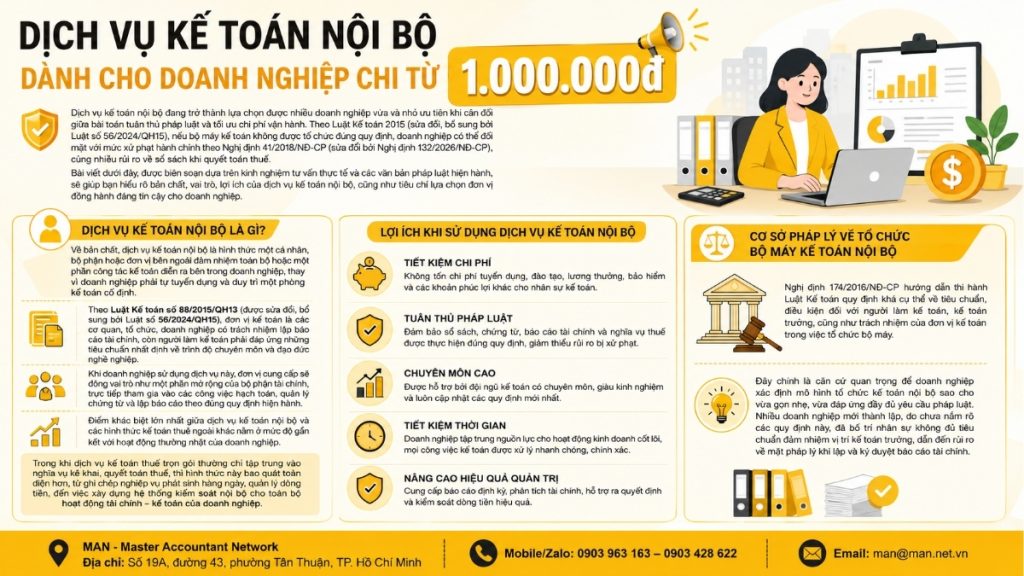
基本的に、社内会計サービスとは、企業が常設の会計部門を雇用・維持する代わりに、外部の個人、部門、または部署が企業内の会計業務の全部または一部を処理することを指します。
会計法第88/2015/QH13号(第56/2024/QH15号により改正・補足)によれば、会計部門とは財務諸表の作成責任を負う機関、組織、および企業を指し、会計士は専門資格および倫理に関する一定の基準を満たさなければなりません。企業がこのサービスを利用する場合、サービス提供者は財務部門の延長として機能し、現行の規制に従って会計、文書管理、および報告書作成に直接参加します。
社内会計サービスとその他のアウトソーシング会計サービスとの最大の違いは、事業の日常業務との統合レベルにある。 フルサービスの税務会計 このアプローチは通常、納税申告と納税義務のみに焦点を当てていますが、より包括的であり、日々の取引の記録やキャッシュフローの管理から、会社のすべての財務および会計活動のための内部統制システムの構築まで、あらゆることを網羅しています。
内部会計システムの組織化に関する法的根拠。
会計法の施行を規定する政令174/2016/ND-CPは、会計士および主任会計士の基準と条件、ならびに会計部門が組織構造を組織する際の責任を非常に明確に規定している。
これは、企業が効率的かつ法的要件を完全に遵守した内部会計組織モデルを確立するための重要な基盤となります。多くの新興企業は、これらの規制に対する理解不足から、資格のない人材を最高会計責任者に任命しており、財務諸表の作成および承認時に法的リスクを負う事態を招いています。
企業が創業当初から社内会計サービスを検討すべき理由とは?
企業は設立当初から、会計記録の維持、書類の保管、定期的な税務申告を行う義務を負います。設立当初から適切な準備を怠ると、書類の不備や会計処理の誤りといった事態に陥りやすく、後々の税務処理に支障をきたす可能性があります。初期段階からこのソリューションを採用することで、企業は強固な会計記録の基盤を構築し、税務当局との間で問題が発生した場合のリスクを回避することができます。
企業における社内会計サービスの役割。
このサービスは単なる簿記業務にとどまらず、企業が法的枠組みの中で事業を運営し、経営を支援する上で重要な役割を果たします。具体的には、この役割は主に以下の4つの側面で表れます。
- 2015年会計法(法律第56/2024/QH15号により改正)を遵守すること。
- 資金の流れ、請求書、および関連書類を厳密に管理する。
- 経営陣が経営上の意思決定を行うのを支援する。
- 現行規制に基づく行政罰のリスクを最小限に抑える。
現行の会計規則に従って、文書および記録を管理する。
社内会計サービスの主要な業務の一つは、企業の会計制度を規定する通達99/2025/TT-BTCに従って、企業のすべての文書および記録が正しく作成および保管されていることを確認することです。
適切な会計慣行は、企業が財務報告の誤りを回避するのに役立つだけでなく、財務能力評価を必要とする監査人、銀行、またはパートナーとの協力も促進します。さらに、この作業を担当するチームは管理責任も負い、 政令254/2026/ND-CPに基づく電子請求書の発行 発生するすべての取引の有効性を確認してください。
税務コンプライアンスおよび財務報告に関する支援。
会計サービスと並行して、MAN(マスター・アカウンタント・ネットワーク)の社内会計サービスは、企業が定められた期限内に納税申告および納税義務を履行できるよう支援します。特に、2026年7月1日からは、納税申告および納税手続きに関する多くの改正を含む2025年税務行政法が正式に施行されます。専門サービスを利用する企業は、これらの変更について速やかに最新情報を入手できるため、不必要なミスにつながる可能性のある古い規制の適用を回避できます。
内部会計サービスの主要構成要素
社内会計サービスの業務範囲は、企業の規模や業種によって大きく異なります。しかし、一般的に、包括的なサービスパッケージには通常、以下の項目が含まれます。
- 日々の会計処理と簿記: すべての経済取引は、会計原則に従って、完全かつ速やかに記録すること。
- 入力・出力文書および請求書の管理: 書類を会計処理する前に、その有効性と合法性を確認し、電子請求書に関する規制を遵守してください。
- 定期的な財務諸表および税務報告書を作成する。 月次、四半期、年次報告書を作成し、管理機関に期日までに提出するようにしてください。
- 内部統制手続きの確立に関するコンサルティングサービス: 業務中のエラーや不正を最小限に抑えるため、検証および照合の手順を確立する。
- 企業における会計担当者向けの研修および手順の標準化: 社内チームに対し、簿記システムを首尾一貫して体系的に運用する方法を指導する。
上記のように業務項目が明確に区分されているため、企業は限られた社内リソースで全ての会計業務を処理する必要がなく、実際のニーズに合ったパッケージを容易に選択できます。
社内会計サービスとその他の会計モデルを区別する。

今日の市場では、企業は自社で会計部門を構築するか、 会計サービスを雇う あるいは、企業は外部の会計サービスや税務会計サービスのみを利用することもできます。2015年会計サービス法によれば、これらのサービスを提供する組織は、企業にサービスを提供する前に、人材や専門資格に関する一定の要件を満たさなければなりません。
企業が自社で経理部門を設置する場合、高いレベルの管理が可能になるという利点がありますが、人員や設備の維持に比較的高いコストがかかるため、特に設立間もない企業や小規模企業にとっては困難です。一方、専門の会計事務所のサービスを利用することで、企業は経理業務に対する管理レベルを比較的高く維持しながら、社内組織に比べて運営コストを大幅に削減できます。税務会計サービスと比較すると、このモデルはより包括的で、納税義務だけでなく、社内の財務管理全般を網羅しています。
企業がプロの会計サービスを利用するメリット。

信頼できるサービスプロバイダーを選ぶことは、法令遵守の面だけでなく、企業の財務管理効率の向上という点においても、多くの実質的なメリットをもたらします。
運用コストの最適化
フルタイムのスタッフ、設備、研修費用を伴う大規模な経理部門を維持する場合と比較して、MANのサービスを利用することで、企業の月々の固定費を大幅に削減できます。企業は、社内経理チーム全体の給与、保険、福利厚生費を負担する代わりに、実際の業務量に応じたサービスパッケージの料金のみを支払えばよいのです。
法的リスクと会計上の誤りを最小限に抑える。
MANでこの業務を担当するチームは、通常、多様な業種の企業との取引経験が豊富であり、経験の浅い社内スタッフに比べて、会計上の誤りを迅速に発見し対処する能力が高い。これは、政令132/2026/ND-CPに基づき、会計および独立監査の分野における違反に対する行政罰の規制が強化されている状況において、特に重要である。
企業が会計システムを適切に整備しない場合に生じるリスク。
内部会計システムが適切に整備されていない場合、企業はいくつかの重大なリスクに直面する可能性があります。中でも最も重要なのは、管理上のリスクです。
- 政令41/2018/ND-CP(政令132/2026/ND-CPにより改正および補足され、2026年5月21日から施行)によれば、現行の会計規則に従って書類を不適切に作成したり、取引を誤って記録したりするなど、会計分野における違反は、具体的な違反内容に応じて、相応の罰金を伴う行政罰の対象となる可能性がある。
- さらに、2015年会計法第13条は、会計活動における禁止行為を明確に規定しており、これには会計書類の偽造、虚偽表示、改ざん、および故意に虚偽の会計データを提供または確認することなどが含まれる。
これらのリスクは、企業の財務状況に影響を与えるだけでなく、パートナー企業、銀行、投資家との取引における企業の評判にも直接的な影響を及ぼします。また、不適切な会計記録や書類は、特に税務当局による定期検査や抜き打ち検査の際に、納税手続きにおいて企業にとって大きな困難をもたらします。
2026年における社内会計サービスの参考価格表
当社は企業との長期的なパートナーシップを重視しており、各サービスパッケージごとに競争力があり透明性の高い料金体系を策定しました。これにより、協業期間中に隠れた費用が発生しないことを保証しています。
| サービスパッケージ | 適用対象 | 月間の文書数 | 紹介料(ベトナムドン/月) |
| ベーシックパッケージ | 設立間もない企業で、まだ取引件数は多くない。 | 30件未満の文書 | 1.500.000 – 2.500.000 |
| 標準パッケージ | 中小企業は安定的に事業を運営している。 | 30~100件の文書 | 2.500.000 – 5.000.000 |
| アドバンスドパッケージ | 複数の支店を持つ、あるいは複雑な事業運営を行う中規模企業。 | 100~300文書 | 5.000.000 – 10.000.000 |
| ビジネスパッケージ | 大企業は、組織内にパートタイムまたはフルタイムの会計担当者を配置する必要がある。 | 300以上の文書 | お見積もりはご要望に応じてご提供いたします。 |
注記: 上記の価格表は参考価格であり、一般的な市場価格に基づいています。各企業の予算に合わせて柔軟に調整いたしますので、競争力のある価格設定が可能です。実際の費用は、業務量、業界特性、人員配置要件などを調査した上で決定いたします。詳細な見積もりや、お客様のビジネスに合わせた特別オファーをご希望の場合は、直接お問い合わせください。
信頼できるサービスプロバイダーを選定するための基準。
サービスの有効性を確保するためには、企業はパートナーを選ぶ前にいくつかの重要な基準を考慮する必要があります。
- プロフェッショナルチーム: 公認会計士の資格を有し、2015年会計法およびその最新の改正事項とガイドラインを十分に理解している。
- 透明な作業プロセス: 明確な業務引き継ぎシステムと定期的な報告体制があれば、企業は進捗状況を容易に把握できる。
- データセキュリティへの取り組み: 協業プロセス全体を通して、会社の財務情報のセキュリティを確保する。
- 長期的なパートナーシップの可能性: 私たちは、事業の発展と拡大の各段階に合わせて、アドバイスを提供し、柔軟な調整を行うことができます。
- 法的文書は常に最新の状態に保つこと。 正確な助言を提供し、既に効力を失った規制を適用しないためにも、新しい法律、政令、通達を定期的に監視し、最新情報を入手してください。
上記の基準を完全に満たす部門があれば、企業は会計記録の正確性や合法性を心配することなく、中核業務に集中できるようになる。
ビジネスをサポートするチーム
MAN(マスター・アカウンタント・ネットワーク)は、30年以上にわたり500社以上の企業を税務・会計面でサポートしてきた実績を持ち、書類処理や各種税務当局との連携において豊富な経験を蓄積しています。そのため、MANの会計士は、あらゆる社内会計業務を迅速かつ効率的に、そして法令を完全に遵守して処理することができます。
さらに、企業は候補者の研修、会計士への業務理解の促進、政府機関や規制との連携に関する実務経験の習得に過剰な時間を費やす必要がなくなります。また、まだ経験の浅い新卒の会計士にとって、会計業務の処理におけるミスは避けられません。しかし、アウトソーシングサービスを利用することでミスを最小限に抑えることができ、場合によっては、MAN(Master Accountant Network)チームが担当する業務について、MANが常に責任を負います。
結論する
しかし、外部の会計士を利用するよりも、社内会計士を雇う方が良い選択肢です。 フルサービス会計 また、事業規模、長期目標、各企業の財務状況によっても異なります。最適な選択をするために、企業はMANの会計サービスを参考にすることができます。 MAN(マスター・アカウンタント・ネットワーク)にお問い合わせください 包括的なコンサルティングと料金プランを受けることで、企業はコストのバランスを取り、情報に基づいた意思決定を行うことができる。
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
社内会計サービスに関するよくある質問
社内会計サービスはどのような業種に適していますか?
社内会計サービスは、ほとんどの種類の企業に適していますが、特に中小企業、自社で会計部門を設置するのに十分なリソースを持たない新設企業、または法令遵守を確保しながら運営コストを最適化したい企業に適しています。
社内会計と税務会計サービスの違いは何ですか?
税務会計サービスは通常、2025年税務行政法に基づく納税申告および納税義務のみに焦点を当てています。一方、社内会計サービスはより包括的で、日々の会計処理、キャッシュフロー管理、内部統制プロセスの開発、経営報告支援などを網羅しており、企業が本格的な社内会計部門を擁しているかのように業務を遂行することを可能にします。
社内会計サービスを雇用する際の費用はどのように計算されるのですか?
費用は通常、業務量、月間作成文書数、および企業が必要とする業務範囲に基づいて算出されます。企業は、価格だけを比較して品質や法的責任のレベルを軽視するのではなく、サービス提供者と直接連絡を取り、実際のニーズに合った見積もりを入手する必要があります。
中小企業にとって、最高会計責任者を置くことは義務ですか?
政令174/2016/ND-CPによれば、会計部門の規模や種類によっては、企業は特定のケースにおいて、主任会計士の代わりに会計マネージャーを任命することができる。企業は、自社の部門に適用される要件を具体的に確認する必要がある。
企業が社内の会計業務を外部機関に委託する前に、どのような準備が必要でしょうか?
企業は、法的文書、過去の会計記録(該当する場合)、未処理の請求書や書類に関する情報、および現在の人員構成の概要を準備する必要があります。最初から明確かつ包括的な引き継ぎを行うことで、サービス提供者は現状を迅速に把握し、移行期間中のミスを最小限に抑えることができます。
社内会計サービスを利用すれば、財務情報の機密性は保証されるのでしょうか?
専門的な社内会計サービス提供業者は通常、企業の財務情報が漏洩しないように、秘密保持契約(NDA)や安全なデータ保管システムなど、明確なデータセキュリティ手順を設けています。