
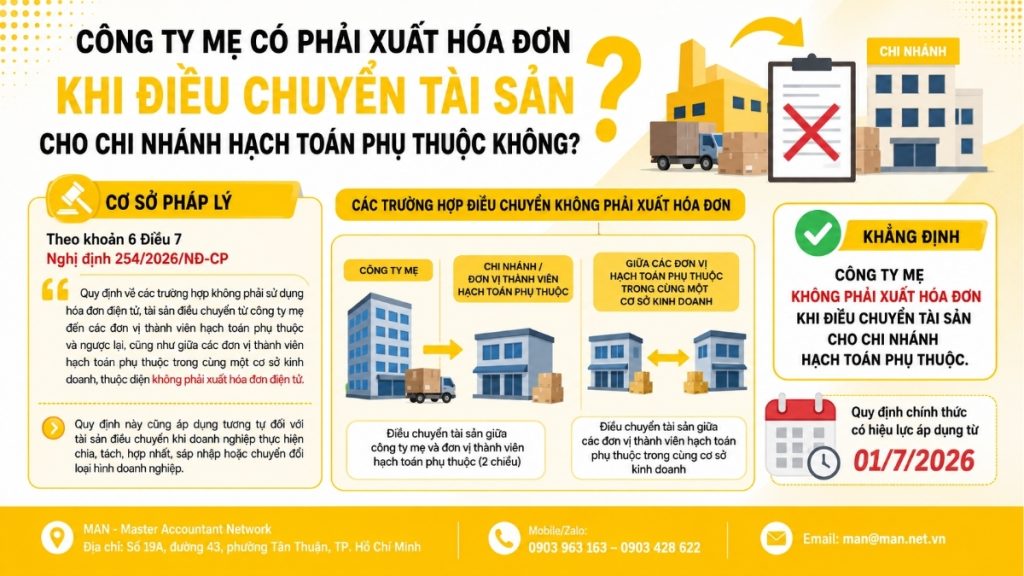
親会社が子会社に資産を移転する際に、請求書を発行することは、多くの会計担当者を悩ませる問題です。 政令254/2026/ND-CP第7条2026年7月1日以降、親会社と子会社間(または子会社の会計単位間)に移転される資産は、電子請求書の発行義務の対象外となります。本稿では、免除対象となるケース、請求書が必要なケース、政令254/2026/ND-CP第10条に基づく必要な請求書の内容、および取引の性質を誤って処理した場合に2025年税務行政法に基づく課税リスクについて、明確に区別して解説します。
資産移転の際に、請求書はどのように発行すべきでしょうか?

親会社が資産を従属的な会計部門に移転する際に請求書を発行する必要があるかどうかという質問に答える前に、会計担当者は企業組織内における「資産移転」活動の真の性質を理解する必要がある。
内部資産移転とは、同一事業体内の各部門間で固定資産、商品、工具、設備などを移転することを指します。例えば、親会社と子会社間、あるいは子会社同士の支店間での移転などがこれに該当します。この種の移転の重要な特徴は、資産が同一の法人によって所有され続けることです。売買取引は発生せず、経済的な意味での独立した買い手や売り手は存在しません。
これは、独立した二つの法人間で行われる資産移転や売却取引とは全く異なります。資産移転や売却取引では、所有権の実際の移転と収益の発生が伴うため、一般法規に従って請求書を発行する必要があります。これら二つのケースを明確に区別することが、企業の資産移転時に請求書を発行する義務を正確に判断するための前提条件となります。
資産を従属的な会計部門に移管する際に、請求書を発行する必要はありますか?

これは、親会社と支店からなる事業形態を持つ企業の会計担当者が直面する最も一般的な実務上の問題です。政令254/2026/ND-CP第7条第6項では、電子請求書が不要となる場合を規定しており、親会社から従属会計部門へ、またはその逆方向へ移転される資産、および同一事業所内の従属会計部門間で移転される資産は、電子請求書の発行義務から免除されます。この規定は、事業の分割、分離、合併、買収、または事業形態の変更に伴う資産移転にも同様に適用されます。
したがって、以下のことが断言できる。 親会社は、資産を従属的な会計部門に移管する際に、請求書を発行する義務はない。この規則は2026年7月1日から正式に施行されます。これにより明確な法的根拠が確立され、会計担当者は電子請求書を発行することなく、自信を持って社内資産移転を処理できるようになります。代わりに、引き渡し記録や資産移転決定書などの社内文書を会計処理の根拠として使用できます。
資産の譲渡または処分において、電子請求書が不要なその他のケース。
親会社と子会社間の資産移転のケースに加え、政令254/2026/ND-CPでは、電子請求書が不要なケースが他にもいくつか挙げられており、会計担当者は誤った処理を避けるためにこれらのケースを認識しておく必要がある。
- 事業活動に従事する組織や個人は、資産を資本として経済組織に提供する。
- 企業が分割、分離、合併、買収、または事業形態の変更を行う際に、資産が移転される。
- 機械設備とは、物品の加工に使用される固定資産、工具、および器具であり、貸し手から無償で、かつ所有権の移転なしに貸し出されるものである。
- 家内企業および個人事業主は、電子請求書の利用登録をしている場合を除き、法人所得税法に従って購入した商品およびサービスのリストを作成する必要がある。
これらの事例をすべて理解することで、企業は親会社と支店間で資産を移転する際の請求書処理を正しく行えるだけでなく、実際に発生する事業再編や資本拠出の状況にも正確に適用できるようになります。
資産移転の際に、請求書が必要な場合と不要な場合を明確に区別する必要があるのはなぜですか?

資産移転時に請求書を発行するかどうかを決定する前に、取引の性質を正確に判断することは、企業の会計および税務実務にとって、主に2つの理由から非常に重要です。
- 最初企業が不必要に請求書を発行する場合(例えば、親会社と子会社の間で資産を内部的に移転する場合など)、不必要な付加価値税の納税義務が発生し、財務諸表における収益と費用の記録に不一致が生じ、システム全体の会計データの正確性に影響を与える可能性があります。
- 月曜日企業が、独立した法人間の資産の移転または売却である取引において、請求書の発行義務を怠り、それを内部移転と誤って判断した場合、税務当局から不完全または不正な申告を行ったとみなされるリスクに直面する可能性があります。2025年税務行政法第24条によれば、これは税務当局が納税者の納税義務を評価する根拠の一つです。
したがって、会計士が各資産移転取引の経済的性質を精査し、正確に判断した上で請求書を発行するかどうかを決定することは、企業が税法を遵守し、将来の監査や検査におけるリスクを最小限に抑える上で極めて重要である。
資産移転の際に、電子請求書の発行が依然として必要なのはどのような場合ですか?
政令254/2026/ND-CPは、資産を内部的に移転する際に請求書が不要となる場合を明確に規定しているが、企業は混乱を避けるために適用範囲に特に注意を払う必要がある。
具体的には、請求書の発行を免除する規制は、同一の事業体内で移転される資産、すなわち親会社とその子会社間、または子会社の会計単位間で移転される資産にのみ適用される。
資産が2つの独立した法人格間(例えば、独立した会計を持つ親会社と子会社間、または同一グループ内であっても会計上の依存関係のない企業間)で移転される場合、あるいは支払いを伴う所有権移転を伴う取引の場合、一般規則に従って電子請求書が引き続き必要となります。
したがって、企業は資産移転取引を処理する前に、資産受領者の会計モデル(従属会計システムか独立会計システムか)を慎重に検討し、適切な規制を適用し、法的性質が全く異なる2つのケース間の混乱を避ける必要があります。
請求書発行義務が発生した際に、電子請求書に記載が義務付けられる内容。
資産移転取引が免除対象とならず、事業者が資産移転時に請求書を発行する必要がある場合、電子請求書には、政令254/2026/ND-CP第10条第1項に規定されているすべての情報(以下を含む)を記載しなければならない。
- 請求書名、請求書記号、請求書様式番号記号、および請求書番号。
- 販売者の氏名、住所、納税者番号。
- 購入者の氏名、住所、納税者番号または予算関連の部署コード、もしくは個人識別番号。
- 商品およびサービスの名称、測定単位、数量、単価。付加価値税を除く合計金額、付加価値税率、各税率における付加価値税の合計金額、付加価値税の合計金額、および付加価値税を含む支払総額。
- 売主の署名と買主の署名が必要ですが、電子請求書の場合は、両当事者が別途合意しない限り、買主のデジタル署名は必ずしも必要ではありません。
- 請求書の日付は、グレゴリオ暦の日、月、年の形式で表示されます。
- 電子請求書への電子署名が行われた時刻。
- 税務当局コード(税務当局コードが付与されている電子請求書の場合)。
- その他の関連項目には、州予算に属する手数料や料金、取引割引、およびプロモーション(該当する場合)が含まれます。
これらの必須要件をしっかりと理解しておくことで、会計担当者は、必要になった場合でも、正確かつ完全な請求書を事前に作成できるようになります。 資産移転時には請求書を発行する。これにより、無効な請求書につながる可能性のあるエラーを防ぐことができます。
資産移転の処理を誤ると、税務調査を受けるリスクが生じる。
企業が特に注意すべき点の1つは、資産移転取引の処理を誤ると、不必要な請求書を発行したり、請求書発行義務を怠ったりすることで、税務当局から課税対象となるリスクが生じる可能性があるということです。
によると 2025年税務行政法第24条:
税務当局は、多くの場合、納税額を決定する権利、または税額を計算するための各要素と基準を決定する権利を有します。これには、企業が納税義務を決定するために会計記録に不完全、虚偽、または不正確なデータを反映させていない場合、納税義務を減らすために取引の性質や価値を正確に反映しない文書を使用している場合、または納税義務を減らすために真の経済的性質を反映しない取引を行っている場合などが含まれます。
だからこそ、多くの企業がこれを検討すべきなのです。 最高会計責任者の雇用サービス これにより、書類を税務当局に提出する前に、各取引の性質を直接評価し、税務リスクを管理することが可能になります。
実務経験は、会計士が資産移転を適切に処理する上で役立つ。
資産移転時のリスクを最小限に抑え、請求に関する規制を遵守するために、企業会計担当者は以下の事例を参考にすることができます。
- 明確な内部手順を確立する。資産移転を行う前に、移転先の事業体が税務当局に登録されている事業登録情報および会計システムに基づいて、当該事業体が従属会計単位であるかどうかを正確に判断する必要があります。複数の支店を持つ企業の場合、最初から専門部署が関与することで、このプロセスを確立するのがはるかに容易になります。 フルサービス会計 MAN(Master Accountant Network)のような専門的で経験豊富な組織の支援により、システム全体の会計および文書化プロセスが標準化されます。
- 交換書類の記録はすべて保管してください。請求書を発行しない場合でも、企業は、必要に応じて会計処理や説明を行う際の基礎として、関係者全員の署名と捺印が入った完全な資産引渡し記録と内部資産移転決定書を作成し、保管する必要があります。
- 法令を定期的に更新する。請求書および関連書類に関する法的文書は、頻繁に改正・補足されます。会計担当者は、既に効力を失った規則を適用しないよう、政令254/2026/ND-CPおよび関連するガイダンス文書の内容を積極的に更新する必要があります。
- 内部取引について定期的にレビューを実施する。特に複数の支店を持つ企業においては、システム全体における請求書や書類の取り扱いの一貫性を確保するため、資産移転取引を定期的に見直すことが必要である。
結論:企業は資産移転に関する請求書を発行する際に、どのような点に留意すべきでしょうか?
上記の分析に基づき、資産移転時の請求書発行に関して会計担当者や企業が留意すべき3つの重要なポイントを以下のようにまとめることができます。
- 2026年7月1日から施行される政令254/2026/ND-CPに規定されているように、親会社と子会社の間、または同一事業体内の子会社会計単位間で移転される資産は、電子請求書の発行義務の対象とはなりません。
- 取引に請求書が必要な場合(独立した法人格間の資産移転、所有権の移転および取引価値の発生を伴う場合)、発行される電子請求書には、政令254/2026/ND-CP第10条第1項に規定されているすべての情報が含まれていることを保証しなければなりません。
- 過剰請求または過少請求などにより取引の性質を誤って識別することは、2025年税務行政法第24条に基づき、税務当局による税務調査の対象となるリスクを伴います。
貴社は、資産移転時の請求書発行に関する最新の規制に従って、社内資産移転プロセスを見直しましたか?請求書が必要な場合と不要な場合の区別、および電子請求書の適切な作成方法についてご不明な点がある場合は、当社までお問い合わせください。 MAN(マスター・アカウンタント・ネットワーク)にお問い合わせください 貴社の事業状況に合わせた具体的なアドバイスとサポートを受けることができます。
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
資産移転時の請求書発行に関するよくある質問
同一企業内の2つの独立した会計部門間で資産を移転する場合、請求書を発行する必要はありますか?
いいえ。政令254/2026/ND-CP第7条の規定は、親会社と支店の関係だけでなく、同一事業体内の従属会計単位間の資産移転にも適用されます。
独立した会計システムを持つ子会社に資産を移転する場合、請求書を発行する必要はありますか?
はい。請求書の送付を免除する規則は、単一の事業体内で資産が移転される場合にのみ適用されます。受取人が独立した法人であり、取引に所有権の移転が含まれる場合は、一般規則に従って電子請求書を発行する必要があります。
請求書が発行されない場合、資産の移転を社内で記録するためにどのような書類を使用できますか?
企業は、電子請求書の代わりに、関係者全員の署名と確認が付された資産引渡し記録や社内資産移転決定書を会計処理の基礎として使用します。
合併、統合、または事業形態の変更に伴う資産移転の際に、請求書を発行する必要はありますか?
いいえ。政令254/2026/ND-CP第7条第6項によれば、事業の分割、分離、合併、買収、または業種変更の際に移転される資産も、電子請求書が不要なケースに該当します。
他社に資産を資本として拠出する場合、請求書を発行する必要はありますか?
いいえ。これは政令254/2026/ND-CP第7条に列挙されているケースの1つです。すなわち、電子請求書の発行が義務付けられていない経済組織に、事業組織および個人が資産を拠出する場合です。






