
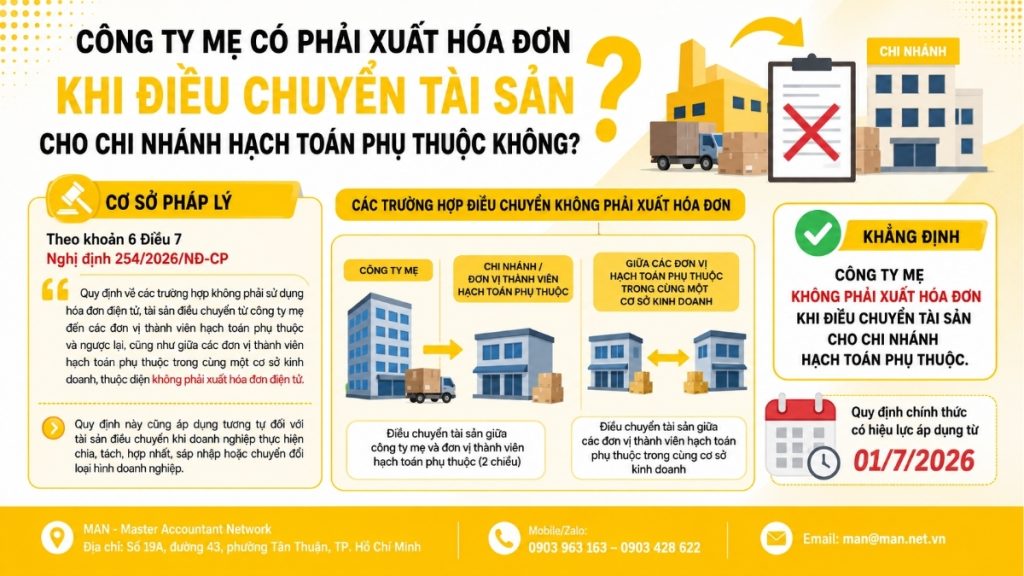
Выставление счетов-фактур при передаче активов — проблема, которая ставит в тупик многих бухгалтеров, когда материнская компания передает активы зависимому филиалу. Статья 7 Указа 254/2026/ND-CPС 1 июля 2026 года на активы, передаваемые между материнской компанией и ее дочерней компанией (или между дочерними учетными единицами), не распространяется требование о выставлении электронных счетов-фактур. В этой статье вы сможете четко определить, какие случаи освобождены от этого требования, в каких случаях счета-фактуры по-прежнему необходимы, каково должное содержание счета-фактуры согласно статье 10 Указа 254/2026/ND-CP, а также оценить риск налоговой оценки в соответствии с Законом об администрировании налогов 2025 года в случае неправильного оформления сделки.
Как следует оформлять счет-фактуру при передаче активов?

Прежде чем ответить на вопрос о том, обязана ли головная компания выставлять счет-фактуру при передаче активов зависимому бухгалтерскому подразделению, бухгалтерам необходимо понять истинную природу деятельности по «передаче активов» внутри бизнес-организации.
Внутренние переводы активов подразумевают передачу основных средств, товаров, инструментов и оборудования между подразделениями одной и той же бизнес-структуры. Например, это может быть передача между материнской компанией и дочерней компанией, или между самими филиалами дочерних компаний. Ключевой характеристикой такого типа передачи является то, что активы остаются в собственности того же юридического лица; сделки купли-продажи не происходит, и в истинном экономическом смысле нет независимых покупателей или продавцов.
Это существенно отличается от сделок по передаче или продаже активов между двумя независимыми юридическими лицами, где происходит реальная передача права собственности и генерируется доход, что требует выставления счетов-фактур в соответствии с общими правилами. Четкое разграничение этих двух случаев является необходимым условием для точного определения обязанности выставлять счета-фактуры при передаче активов предприятия.
Необходимо ли выставлять счет-фактуру при передаче активов в зависимый бухгалтерский филиал?

Это наиболее распространенный практический вопрос, с которым сталкиваются бухгалтеры в компаниях, работающих по модели «материнская компания — филиал». Согласно пункту 6 статьи 7 Декрета 254/2026/ND-CP, который устанавливает случаи, когда электронные счета-фактуры не требуются, активы, передаваемые от материнской компании зависимым учетным единицам и наоборот, а также между зависимыми учетными единицами в рамках одного и того же предприятия, освобождаются от требования выставлять электронные счета-фактуры. Это положение также аналогичным образом применяется к активам, передаваемым при разделении, отделении, слиянии, приобретении или изменении вида деятельности предприятия.
Следовательно, можно утверждать, что: Головная компания не обязана выставлять счет-фактуру при передаче активов зависимому бухгалтерскому филиалу.Данное положение официально вступает в силу с 1 июля 2026 года. Оно обеспечивает четкую правовую основу, позволяя бухгалтерам уверенно осуществлять внутренние переводы активов без необходимости выставления электронных счетов-фактур. Вместо этого они могут использовать внутренние документы, такие как акты передачи имущества и решения о передаче активов, в качестве основы для бухгалтерского учета.
Другие случаи, когда электронные счета-фактуры не требуются при передаче или отчуждении активов.
Помимо случая передачи активов между материнской компанией и ее дочерней компанией, в Постановлении 254/2026/ND-CP также перечислен ряд других случаев, когда электронные счета-фактуры не требуются, о которых бухгалтерам необходимо знать, чтобы избежать некорректной обработки:
- Организации и частные лица, занимающиеся предпринимательской деятельностью, вносят активы в качестве капитала в экономические организации.
- Передача активов происходит при разделении, отделении, слиянии, приобретении или изменении вида деятельности предприятия.
- Машины и оборудование — это основные средства, инструменты и приспособления, используемые для обработки товаров, которые предоставляются кредитором в безвозмездное пользование без передачи права собственности.
- Домашние предприятия и индивидуальные предприниматели обязаны составлять перечень приобретенных товаров и услуг в соответствии с законом о налоге на прибыль предприятий, за исключением случаев, когда они зарегистрированы для использования электронных счетов-фактур.
Понимание всех этих случаев помогает предприятиям не только правильно оформлять счета-фактуры при передаче активов между головными компаниями и филиалами, но и точно применять эти знания в ситуациях реструктуризации бизнеса или внесения капитала, возникающих на практике.
Почему необходимо четко различать случаи, когда счет-фактура требуется, и случаи, когда она не требуется при передаче активов?

Точное определение характера транзакции до принятия решения о выставлении счета-фактуры при передаче активов имеет решающее значение для бухгалтерского учета и налоговой практики компании по двум основным причинам:
- ПервыйЕсли компания выставляет счета-фактуры без необходимости (например, при внутренней передаче активов между головной компанией и зависимым филиалом), это может привести к ненужным обязательствам по налогу на добавленную стоимость и вызвать расхождения в учете доходов и расходов в финансовой отчетности, что повлияет на точность бухгалтерских данных во всей системе.
- ПонедельникЕсли предприятие уклоняется от обязанности выставлять счета-фактуры при совершении сделки, по сути являющейся передачей или продажей активов между независимыми юридическими лицами, но ошибочно рассматривает ее как внутреннюю передачу, оно может столкнуться с риском того, что налоговые органы сочтут его предоставившим неполные или недобросовестные декларации. Согласно статье 24 Закона об управлении налогами 2025 года, это является одним из оснований для оценки налоговой ответственности налогоплательщика.
Таким образом, роль бухгалтеров в проверке и точном определении экономической природы каждой операции по передаче активов до принятия решения о выставлении счета-фактуры имеет решающее значение для обеспечения соблюдения предприятиями налогового законодательства и минимизации рисков при будущих проверках и аудитах.
В каких случаях по-прежнему необходимо выставлять электронный счет-фактуру при передаче активов?
Хотя Постановление 254/2026/ND-CP четко определяет случаи, когда счета-фактуры не требуются при передаче активов внутри компании, предприятиям необходимо уделять особое внимание границам их применения, чтобы избежать путаницы.
В частности, положение, освобождающее от обязанности выставлять счета-фактуры, применяется только к активам, передаваемым внутри одной и той же бизнес-структуры, то есть между материнской компанией и ее дочерней компанией, или между самими учетными подразделениями дочерней компании.
В случаях передачи активов между двумя независимыми юридическими лицами (например, между материнской компанией и дочерней компанией с независимым бухгалтерским учетом, или между компаниями в рамках одной группы, но без зависимых бухгалтерских отношений), а также при совершении сделок, связанных с передачей права собственности и сопровождающихся оплатой, в соответствии с общими правилами по-прежнему требуются электронные счета-фактуры.
Поэтому, прежде чем приступать к обработке любых операций по передаче активов, предприятиям необходимо тщательно изучить бухгалтерскую модель получателя активов, является ли она зависимой или независимой системой учета, чтобы применить правильные правила и избежать путаницы между двумя случаями с совершенно разной правовой природой.
Информация, необходимая для электронной накладной при возникновении обязанности по ее выставлению.
В случаях, когда операции по передаче активов не освобождаются от действия положений о налоговом вычете и предприятие обязано выставить счет-фактуру при передаче активов, электронный счет-фактура должен содержать всю информацию, указанную в пункте 1 статьи 10 Указа 254/2026/ND-CP, включая:
- Название счета-фактуры, условный знак счета-фактуры, символ номера бланка счета-фактуры и номер счета-фактуры;
- Наименование, адрес и налоговый идентификационный номер продавца;
- Имя, адрес, налоговый идентификационный номер или код организации, связанной с бюджетом, или персональный идентификационный номер покупателя;
- Наименование, единица измерения, количество, цена за единицу товаров и услуг; общая сумма без учета налога на добавленную стоимость, ставка налога на добавленную стоимость, общая сумма налога на добавленную стоимость по каждой ставке, общая сумма налога на добавленную стоимость и общая сумма платежа, включая налог на добавленную стоимость;
- Требуется подпись продавца и подпись покупателя; следует отметить, что электронные счета-фактуры не обязательно требуют цифровой подписи покупателя, если иное не согласовано обеими сторонами.
- Дата выставления счета отображается в формате григорианского календаря: день, месяц и год;
- Время цифровой подписи на электронном счете-фактуре;
- Код налогового органа, для электронных счетов-фактур, имеющих код налогового органа;
- К другим сопутствующим статьям относятся сборы и платежи, относящиеся к государственному бюджету, торговые скидки и рекламные акции (если таковые имеются).
Твердое понимание этих обязательных требований помогает бухгалтерам заблаговременно составлять точные и полные счета-фактуры даже в случае необходимости. Выставлять счета-фактуры при передаче активов.Это позволит предотвратить ошибки, которые могут привести к выставлению недействительных счетов-фактур.
См. также: Счета-фактуры должны выставляться в соответствии с Постановлением 254/2026/ND-CP.
Последствия неправильного оформления передачи активов включают риск начисления налогов.
Предприятиям следует обратить особое внимание на то, что неправильное оформление сделок по передаче активов, будь то выставление ненужных счетов-фактур или невыполнение обязанности по их выставлению, может привести к риску налоговых начислений со стороны налоговых органов.
В соответствии с Статья 24 Закона об администрировании налогов 2025 года:
Налоговые органы имеют право определять сумму подлежащего уплате налога или определять каждый элемент и основание для расчета налога во многих случаях, включая: несоблюдение или неполное, неправдивое или неточное отражение данных в бухгалтерской отчетности предприятиями для определения налоговых обязательств; использование документов, неточно отражающих характер или стоимость сделки, с целью уменьшения налоговых обязательств; или проведение сделок, не отражающих истинный экономический характер сделки, с целью уменьшения налоговых обязательств.
Именно поэтому многим компаниям стоит это рассмотреть. услуги главного бухгалтера Это позволяет напрямую оценить характер каждой транзакции и контролировать налоговые риски до подачи документов в налоговые органы.
Практический опыт помогает бухгалтерам правильно оформлять переводы активов.
Для минимизации рисков и обеспечения соответствия правилам выставления счетов при передаче активов корпоративные бухгалтеры могут опираться на следующий опыт работы с активами:
- Разработайте четкие внутренние процедуры.Перед передачей активов необходимо точно определить, является ли принимающая организация зависимой учетной единицей, исходя из ее регистрации в налоговых органах и системы бухгалтерского учета. Для предприятий с несколькими филиалами налаживание этого процесса будет намного проще, если с самого начала будет задействовано специализированное подразделение. полное бухгалтерское обслуживание Благодаря помощи специализированных и опытных подразделений, таких как MAN – Master Accountant Network, весь процесс бухгалтерского учета и документооборота в рамках всей системы будет стандартизирован.
- Сохраняйте полный учет всех замененных документов.Даже без выставления счетов-фактур предприятиям все равно необходимо составлять и хранить полные документы о передаче активов и внутренние решения о передаче активов с подписями и печатями всех заинтересованных сторон в качестве основы для бухгалтерского учета и пояснений при необходимости.
- Регулярно обновляйте правовые нормы.Правовые документы, касающиеся счетов-фактур и сопроводительных документов, часто изменяются и дополняются. Бухгалтерам необходимо заблаговременно обновлять содержание Постановления 254/2026/ND-CP и связанных с ним руководящих документов, чтобы избежать применения положений, которые больше не действуют.
- Проводите периодические проверки внутренних транзакций.Особенно для предприятий с несколькими филиалами необходимо периодически проверять операции по передаче активов, чтобы обеспечить единообразие в обработке счетов-фактур и документов по всей системе.
Заключение: Что следует учитывать предприятиям при выставлении счетов за передачу активов?
На основе проведенного анализа можно выделить три ключевых момента, которые бухгалтерам и предприятиям следует помнить при выставлении счетов-фактур при передаче активов:
- Активы, передаваемые между материнской компанией и ее дочерней компанией, или между дочерними учетными подразделениями в рамках одной и той же бизнес-структуры, не подлежат требованию выставления электронных счетов-фактур, как это предусмотрено Постановлением 254/2026/ND-CP, вступившим в силу с 1 июля 2026 года.
- В случаях, когда сделки требуют выставления счетов (передача активов между независимыми юридическими лицами, включающая передачу права собственности и создание стоимости сделки), выставляемый электронный счет должен содержать всю информацию, указанную в пункте 1 статьи 10 Указа 254/2026/ND-CP.
- Неправильное определение характера сделки, будь то завышение или занижение суммы счета, влечет за собой риск налоговой проверки со стороны налоговых органов в соответствии со статьей 24 Закона об администрировании налогов 2025 года.
Проверила ли ваша компания внутренний процесс передачи активов в соответствии с последними правилами выставления счетов при передаче активов? Если у вас остались вопросы о том, в каких случаях счета-фактуры необходимы, а в каких нет, а также как правильно создавать электронные счета-фактуры, пожалуйста, свяжитесь с нами. Свяжитесь с MAN – сетью ведущих бухгалтеров. Чтобы получить конкретные рекомендации и поддержку, адаптированные к особенностям вашего бизнеса.
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о выставлении счетов при передаче активов
Необходимо ли выставлять счет-фактуру при переводе активов между двумя зависимыми бухгалтерскими филиалами одной и той же компании?
Нет. Положения статьи 7 Указа 254/2026/ND-CP применяются к передаче активов между зависимыми учетными единицами в рамках одного и того же хозяйствующего субъекта, а не только к отношениям между материнской компанией и филиалом.
При передаче активов дочерней компании с независимым бухгалтерским учетом необходимо ли выставлять счет-фактуру?
Да. Положение, освобождающее от обязанности выставлять электронные счета-фактуры, применяется только к активам, передаваемым в рамках одного юридического лица. Если получателем является независимое юридическое лицо и сделка предполагает передачу права собственности, электронный счет-фактура все равно должен быть выставлен в соответствии с общими правилами.
Если счет-фактура не выставлен, какие документы можно использовать для внутренней регистрации передачи активов?
Вместо электронных счетов-фактур предприятия используют в качестве основы для бухгалтерских записей документы о передаче активов и внутренние решения о передаче активов, содержащие подписи и подтверждения всех заинтересованных сторон.
Необходимо ли выставлять счета-фактуры при передаче активов в ходе слияний, консолидаций или изменений в структуре бизнеса?
Нет. Согласно пункту 6 статьи 7 Декрета 254/2026/ND-CP, активы, передаваемые при разделении, отделении, слиянии, приобретении или изменении типа бизнеса, также подпадают под категорию случаев, когда электронные счета-фактуры не требуются.
Необходимо ли выставлять счет-фактуру при внесении активов в качестве уставного капитала в другую компанию?
Нет. Это один из случаев, перечисленных в статье 7 Указа 254/2026/ND-CP: передача активов коммерческих организаций и физических лиц экономическим организациям, которые не обязаны выставлять электронные счета-фактуры.






