
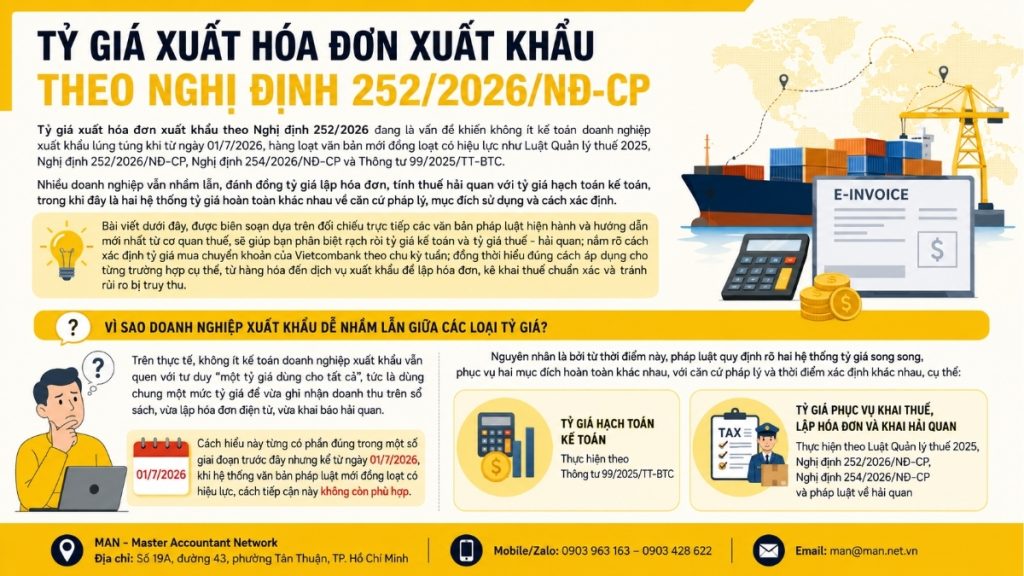
Обменный курс для экспортных счетов-фактур в соответствии с Указом 252/2026 вызывает значительную путаницу у многих бухгалтеров, работающих в экспортном бизнесе, особенно с учетом того, что 1 июля 2026 года вступит в силу ряд новых нормативных актов, таких как Закон об администрировании налогов 2025 года. Указ 252/2026/ND-CP, Постановление 254/2026/ND-CP и Циркуляр 99/2025/TT-BTCМногие предприятия до сих пор ошибочно приравнивают обменный курс, используемый для выставления счетов и расчета таможенных пошлин, к обменному курсу, используемому в бухгалтерском учете, хотя это две совершенно разные системы обменных курсов с точки зрения правовой основы, цели использования и метода определения. Эта статья, составленная на основе прямого сравнения действующих правовых документов и последних рекомендаций налоговых органов, поможет вам четко различать обменные курсы для бухгалтерского учета и курсы для налогообложения/таможенного оформления; понять, как определять еженедельный обменный курс для перевода средств в Vietcombank; и правильно применять его в конкретных случаях, от экспортируемых товаров до услуг, чтобы обеспечить точное выставление счетов, налоговую декларацию и избежать риска ретроактивного взыскания налогов.
Почему экспортные компании часто путают разные валютные курсы?
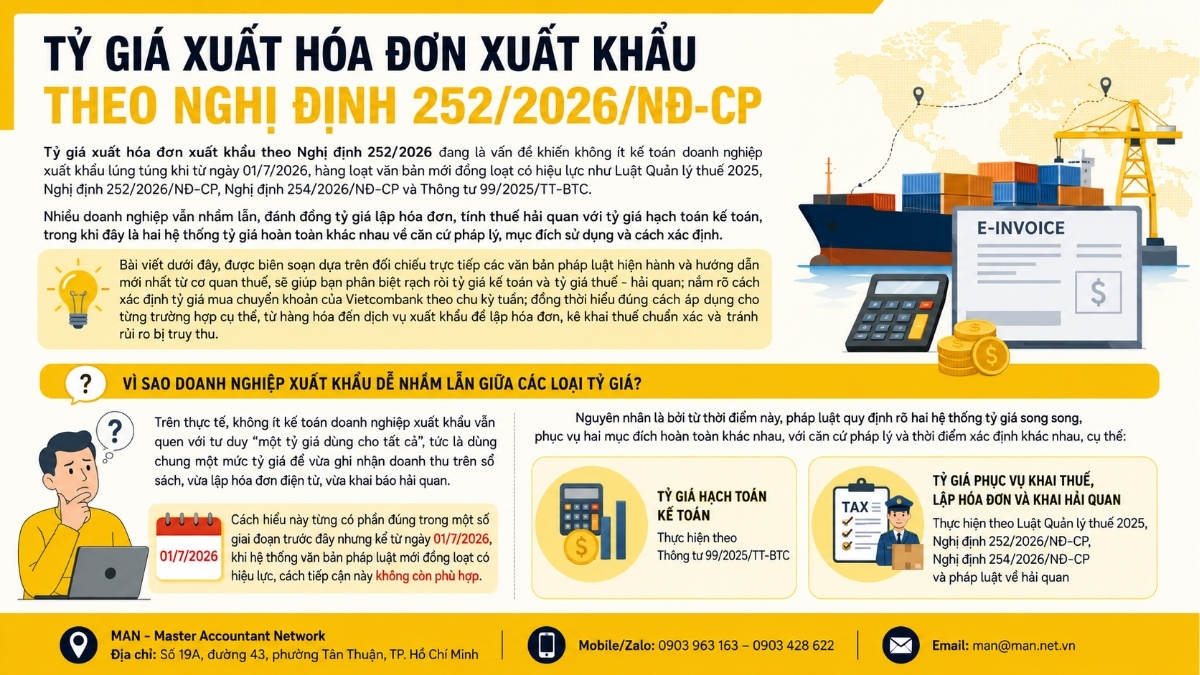
В действительности многие бухгалтеры в экспортном бизнесе по-прежнему придерживаются подхода «единый обменный курс для всех», то есть используют единый курс для учета выручки в бухгалтерских книгах, создания электронных счетов-фактур и таможенного декларирования. В некоторые предыдущие периоды это понимание было отчасти верным, но с 1 июля 2026 года, когда вступит в силу новая правовая база, такой подход больше не актуален.
Причина в том, что с этого момента закон четко предусматривает две параллельные системы обменных курсов, служащие двум совершенно разным целям, имеющие разные правовые основания и сроки определения, а именно:
- Учетный обменный курсРеализовано в соответствии с Циркуляром 99/2025/TT-BTC.
- Обменные курсы, используемые для декларирования налогов, выставления счетов и таможенного оформления.Внедряется в соответствии с Законом об администрировании налогов 2025 года, Постановлением 252/2026/ND-CP, Постановлением 254/2026/ND-CP и таможенным законодательством.
В чём разница между обменным курсом, используемым в бухгалтерском учёте, и обменным курсом, используемым в налоговых и таможенных целях?
Для упрощения понимания различия между этими двумя типами обменных курсов можно суммировать в следующей таблице:
| Критерии | Учетный обменный курс | Обменные курсы для целей налогового декларирования, выставления счетов и таможенного оформления. |
| Правовая основа | Циркуляр 99/2025/TT-BTC | Закон об управлении налогами 2025 года; Указ 252/2026/ND-CP; Указ 254/2026/ND-CP; таможенное законодательство |
| Цель использования | Учет доходов, расходов и обязательств в целях бухгалтерского учета. | Электронное выставление счетов, определение обменных курсов для расчета налогов, налоговая декларация, таможенная декларация. |
| Область применения | Бухгалтерский учет | Налоги и таможенные пошлины |
Ввиду этого четкого различия, предприятиям-экспортерам необходимо уделять особое внимание следующим аспектам: Курс обмена валют, используемый в бухгалтерском учете, не обязательно совпадает с курсом обмена валют, используемым для экспортных счетов-фактур или таможенных деклараций. В следующем разделе этой статьи будут рассмотрены правовые основы и конкретные методы определения курса обмена валют для экспортных счетов-фактур в соответствии с Указом 252.
Правовой основой для определения обменного курса для экспортных счетов-фактур является Указ 252/2026.
В отношении экспортируемых товаров пункт 6 статьи 12 Закона об администрировании налогов от 2025 года четко устанавливает:
Обменный курс, используемый для расчета налогов на экспортируемые и импортируемые товары, определяется в соответствии с положениями таможенного законодательства.
Данное положение дополнительно подтверждается в статье 1 Указа 252/2026/НД-КП, согласно которой обменный курс для расчета налогов на экспортируемые и импортируемые товары продолжает применяться в соответствии с положениями таможенного законодательства. Таким образом, видно, что Указ 252/2026/НД-КП не устанавливает совершенно новый механизм определения обменного курса, а напрямую ссылается на действующую таможенную правовую систему.
Параллельно с этим, Постановление 254/2026/ND-CP предусматривает:
При выставлении электронных счетов-фактур в иностранной валюте предприятия обязаны указывать обменный курс между иностранной валютой и вьетнамским донгом в соответствии с Законом об управлении налогами и его нормативными актами.
Это прямое правовое основание для определения обменного курса для экспортных счетов-фактур в соответствии с Указом № 252 об электронных счетах-фактурах.
Важно подчеркнуть: Этот обменный курс используется для целей налогообложения и таможенного декларирования и указывается в счетах-фактурах; он совершенно отличается от бухгалтерского обменного курса, который предприятия используют для отражения доходов и расходов в своей бухгалтерской отчетности.
См. также: Выставление счетов-фактур в соответствии с Постановлением 254/2026/ND-CP
Как на практике определяется обменный курс для экспортных счетов-фактур в соответствии с Указом 252.
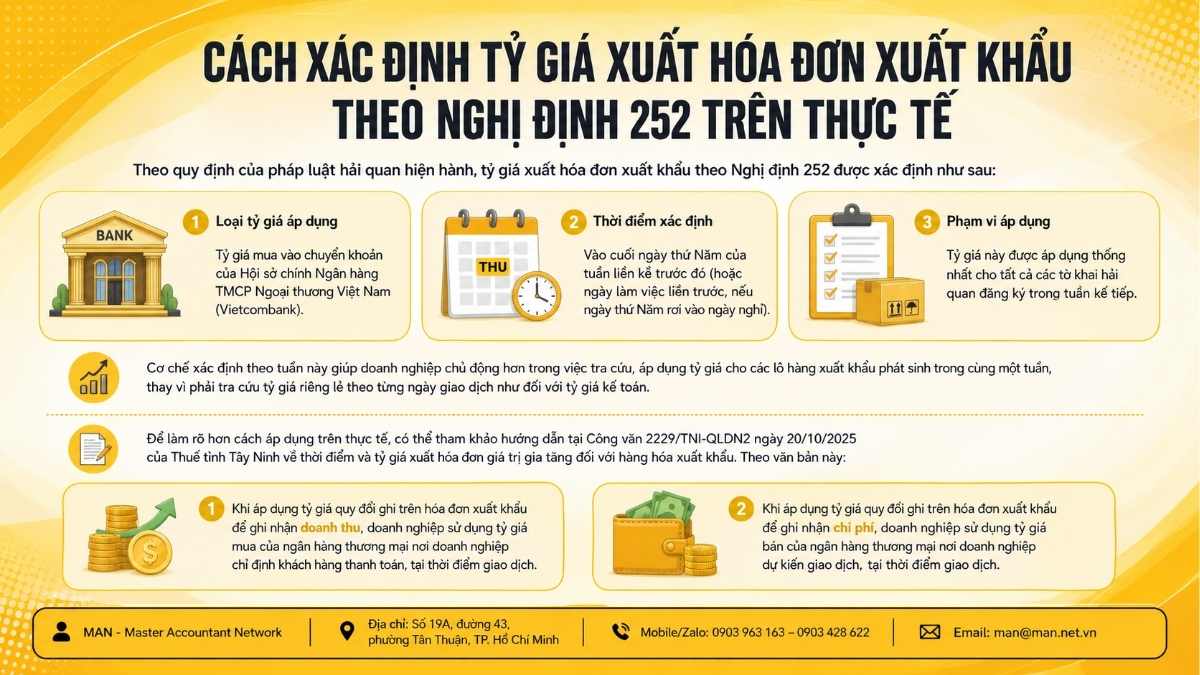
Согласно действующим таможенным правилам, обменный курс для экспортных накладных в соответствии с Указом № 252 определяется следующим образом:
- Применимый обменный курс: курс покупки для банковских переводов головного офиса Вьетнамского внешнеторгового коммерческого банка (Vietcombank).
- Время определения: в конце четверга непосредственно предшествующей недели (или предшествующего рабочего дня, если четверг выпадает на праздничный день).
- Сфера применения: Данный обменный курс будет применяться единообразно ко всем таможенным декларациям, зарегистрированным в течение следующей недели.
Этот механизм еженедельного определения обменного курса позволяет предприятиям более оперативно искать и применять обменные курсы для экспортных поставок, осуществляемых в течение той же недели, вместо того, чтобы искать отдельные курсы для каждого торгового дня, как это происходит с бухгалтерскими курсами.
Для дальнейшего уточнения практического применения, пожалуйста, обратитесь к указаниям в Официальном письме 2229/TNI-QLDN2 от 20 октября 2025 года от Налогового управления провинции Тайнинь относительно сроков и обменных курсов для выставления счетов-фактур по налогу на добавленную стоимость на экспортируемые товары. Согласно этому документу:
- При применении обменного курса, указанного в экспортной накладной, для учета выручки предприятия используют курс покупки коммерческого банка, в котором предприятие назначает клиента для осуществления платежа, на момент совершения сделки.
- При использовании обменного курса, указанного в экспортной накладной, для учета расходов предприятия применяют курс продажи коммерческого банка, в котором они намереваются совершить сделку, на момент совершения сделки.
Ссылка: Обменные курсы для счетов-фактур на товары и услуги.
Пример, иллюстрирующий применение обменного курса для экспортных счетов-фактур.
Для иллюстрации предположим, что компания-экспортер формирует экспортную партию и регистрирует таможенную декларацию во вторник любой недели месяца. В этом случае компании необходимо узнать курс обмена валюты для банковских переводов, опубликованный головным офисом Vietcombank в конце четверга предыдущей недели. Это курс обмена, используемый для экспортных счетов-фактур в соответствии с Указом 252, применяемый единообразно ко всем декларациям, зарегистрированным в течение недели, включающей этот вторник, включая его отображение в электронных счетах-фактурах и экспортных налоговых декларациях.
Этот метод помогает избежать необходимости ежедневно проверять разные обменные курсы при таможенном декларировании, а также обеспечивает согласованность данных в электронных счетах-фактурах и таможенных декларациях за один и тот же период.
Примечание относительно экспортных услуг
Для предприятий важно понимать, что положения Декрета 252/2026/ND-CP, касающиеся ссылок на таможенное законодательство, применяются только к экспортируемым товарам. В отношении экспортируемых услуг Декрет 252/2026/ND-CP в настоящее время не содержит аналогичных положений, касающихся ссылок на таможенное законодательство.
Согласно правилам налоговых органов, при экспорте услуг предприятия определяют обменный курс в соответствии с налоговым законодательством (таможенные обменные курсы, применяемые к товарам, не применяются). Поэтому перед выставлением электронных счетов-фактур предприятиям необходимо четко определить, является ли их операция экспортом товаров или экспортом услуг, а затем сравнить ее с соответствующими правилами выставления счетов-фактур, налогообложения и таможенного оформления, чтобы избежать путаницы между двумя типами операций.
Разграничение обменного курса, используемого для экспортных счетов-фактур в соответствии с Указом 252, и обменного курса, используемого для бухгалтерского учета в соответствии с Циркуляром 99.
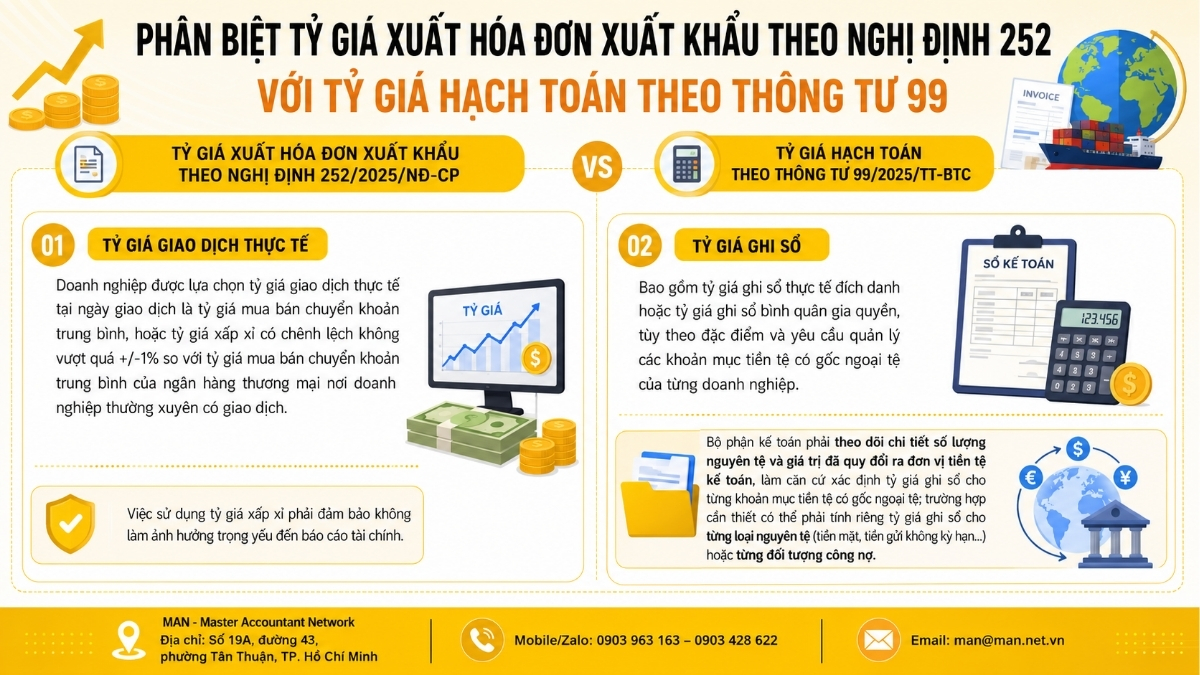
Параллельно с обменным курсом, используемым для целей налогообложения и таможенного оформления, как это предусмотрено в Указе 252, предприятия также должны определять учетный обменный курс в соответствии с Циркуляром 99/2025/TT-BTC, официальным документом, заменяющим Циркуляр 200/2014/TT-BTC и регулирующим режим бухгалтерского учета для предприятий.
Согласно Циркуляру 99/2025/TT-BTC, конвертация иностранной валюты в бухгалтерском учете должна основываться на фактическом обменном курсе операции или на балансовом обменном курсе, в зависимости от каждой экономической операции, включая, в частности, два типа:
- Во-первых, фактический обменный курс. Предприятия могут выбрать фактический обменный курс на дату совершения сделки в качестве среднего курса купли-продажи или приблизительный курс с разницей, не превышающей +/- 11 TP3T по сравнению со средним курсом купли-продажи коммерческого банка, в котором предприятие регулярно осуществляет операции. Использование приблизительного обменного курса должно гарантировать, что оно не окажет существенного влияния на финансовую отчетность.
- Во-вторых, курс обмена книг.Это включает либо фактический конкретный курс обмена валют, либо средневзвешенный курс обмена валют, в зависимости от характеристик и требований к управлению валютными операциями каждого предприятия. Бухгалтерский отдел должен тщательно отслеживать количество исходной валюты и ее конвертированную стоимость в валютную единицу учета, что служит основой для определения курса обмена валют для каждой валютной операции; при необходимости курс обмена валют может рассчитываться отдельно для каждого вида исходной валюты (наличные, депозиты до востребования и т. д.) или каждого вида обязательств.
В отличие от старых положений Циркуляра 200/2014/TT-BTC, которые предусматривали определение обменного курса для экспортных счетов-фактур на основе фактического курса транзакции на момент совершения сделки, а именно курса покупки коммерческого банка, в котором предприятие указало клиента в качестве получателя платежа, Циркуляр 99/2025/TT-BTC расширил эту возможность, включив в нее приблизительный обменный курс, что делает бухгалтерский учет более удобным для предприятий, обеспечивая при этом точность.
Различия можно суммировать в следующей таблице:
| Содержание | Учетный обменный курс | Обменные курсы для целей налогового декларирования, выставления счетов и таможенного оформления. |
| Правовая основа | Циркуляр 99/2025/TT-BTC | Закон об управлении налогами 2025 года; Указ 252/2026/ND-CP; Указ 254/2026/ND-CP; таможенное законодательство |
| Цель использования | Учет доходов, расходов, обязательств и бухгалтерских записей. | Электронное выставление счетов, определение обменных курсов для целей налогообложения, налоговая декларация и таможенная декларация. |
| Как определить | Средний обменный курс покупки и продажи для денежных переводов, или приблизительный обменный курс +/- 1% коммерческого банка, в котором предприятие регулярно проводит операции. | Курс обмена валюты для банковских переводов в головном офисе Vietcombank соответствует таможенным правилам. |
| Область применения | Бухгалтерский учет | Налоги и таможенные пошлины |
Глядя на приведенную выше сравнительную таблицу, можно увидеть, что обменный курс для экспортных счетов-фактур согласно Указу 252 и обменный курс для целей бухгалтерского учета согласно Циркуляру 99/2025/TT-BTC, хотя и оба связаны с экспортной деятельностью, служат двум независимым целям и не могут быть заменены друг другом. Если предприятие по ошибке использует бухгалтерский обменный курс для подготовки счетов-фактур или таможенных деклараций (или наоборот), данные в электронных счетах-фактурах, таможенных декларациях и бухгалтерских записях не будут совпадать, что потенциально может привести к необходимости разъяснений, корректировок или взыскания задолженности по налогам с налоговых и таможенных органов. Поэтому четкое разграничение этих двух типов обменных курсов на начальном этапе создания внутренних процедур является обязательным условием для соблюдения экспортными предприятиями действующих правовых норм.
Что следует учитывать предприятиям при применении обменного курса экспортной накладной в соответствии с Указом № 252?
Для обеспечения соответствия нормативным требованиям и минимизации налоговых и бухгалтерских рисков при применении обменного курса экспортной накладной в соответствии с Указом 252 предприятиям следует учитывать следующие моменты:
- Курс обмена валют, используемый для целей бухгалтерского учета, не совпадает с курсом обмена валют, используемым для целей таможенного налогообложения. Это два типа обменных курсов с совершенно разными целями и правовыми основаниями; неправильное их использование может привести к расхождениям между цифрами в счетах-фактурах, таможенных декларациях и бухгалтерских документах.
- Следите за обменными курсами, публикуемыми еженедельно банком Vietcombank. Поскольку курс таможенного налога определяется еженедельно (на основе курса закрытия предыдущего четверга), предприятиям необходимо заблаговременно обновлять его, чтобы применять правильный курс к таможенным декларациям, зарегистрированным в течение соответствующей недели.
- Проанализируйте внутренние процессы и бухгалтерское программное обеспечение, включая электронное выставление счетов. Предприятиям следует проверить, поддерживает ли их программная система разделение двух параллельных систем обменных курсов (бухгалтерский обменный курс и курс для налогов/таможенных пошлин), чтобы избежать ситуации, когда программа по умолчанию использует единый обменный курс для всех целей. Для предприятий, не имеющих персонала с достаточной квалификацией для постоянного обновления информации о новых правилах, могут быть рассмотрены альтернативные решения. услуги главного бухгалтера Мы полагаемся на авторитетные и опытные организации, такие как MAN – Master Accountant Network, чтобы гарантировать, что обменные курсы, выставление счетов и налоговые декларации всегда соответствуют действующим нормам.
- Четко разграничивайте экспортные операции с товарами и услугами. Прежде чем определять обменный курс для выставления счетов, важно отметить, что действующие правила, касающиеся обменных курсов для этих двух типов операций, различаются.
- Обратитесь к указаниям налоговых и таможенных органов, непосредственно ответственных за данный вопрос. Руководящие документы местных налоговых органов (такие как Официальное письмо 2229/TNI-QLDN2, Официальное письмо 349/VLO-QLDN3, Официальное письмо 1064/CTQNG-TTHT) носят исключительно справочный характер и не заменяют собой правовые нормы; предприятиям следует заблаговременно обращаться в соответствующее регулирующее ведомство в случае возникновения неясных ситуаций.
Заключить
С 1 июля 2026 года предприятиям, занимающимся экспортом, необходимо помнить о существовании одновременно двух валютных систем, выполняющих две разные функции:
- Обменные курсы для целей бухгалтерского учета в соответствии с Циркуляром 99/2025/TT-BTC
- Экспортный обменный курс, установленный в соответствии с Указом № 252 и применяемый для выставления счетов, налоговых деклараций и таможенного оформления, основан на трансфертном курсе покупки головного офиса Vietcombank, как это предусмотрено таможенным законодательством.
Точное определение и четкое разграничение каждого типа обменного курса не только помогает предприятиям создавать электронные счета-фактуры, подавать налоговые декларации и корректно декларировать таможенные документы, но и значительно снижает риск налоговых корректировок и ретроактивного взыскания налогов при последующих проверках и аудитах.
Свяжитесь с MAN – Master Accountant Network Для своевременной консультации и поддержки!
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о валютных курсах экспортных счетов-фактур в соответствии с Указом № 252
С 1 июля 2026 года какой обменный курс будут применять предприятия при выставлении электронных счетов-фактур на экспортируемые товары?
Для банковских переводов предприятия применяют курс покупки, установленный головным офисом Vietcombank, определяемый в соответствии с таможенными правилами и обновляемый еженедельно.
Распространяются ли на экспортные услуги те же обменные курсы, что и на товары, в соответствии с таможенным законодательством?
В настоящее время Постановление № 252/2026/ND-CP не содержит положений о валютных курсах для экспортных услуг в таможенном законодательстве; предприятия соблюдают налоговое законодательство.
Когда обновляется обменный курс, используемый для расчета таможенных пошлин?
Обменный курс определяется в конце четверга предыдущей недели (или в предыдущий рабочий день, если четверг является праздничным днем) и применяется единообразно ко всем таможенным декларациям, зарегистрированным на следующей неделе.
Применяется ли обменный курс для экспортных счетов-фактур согласно Указу № 252 также к импортным товарам?
Да. В отличие от расчетного обменного курса (который зависит от коммерческого банка, в котором предприятие регулярно совершает операции), обменный курс для таможенных пошлин — это курс покупки для переводов в головном офисе Vietcombank, применяемый единообразно ко всем таможенным декларациям в течение недели, независимо от того, имеет ли предприятие прямые операции с Vietcombank или нет.
Какие последствия влечет за собой использование неверного обменного курса в экспортных счетах-фактурах?
Неправильное применение обменного курса, например, использование бухгалтерского обменного курса при подготовке счетов-фактур или таможенных деклараций вместо налогового обменного курса, установленного таможенным законодательством, может привести к несоответствиям в данных электронных счетов-фактур, таможенных деклараций и бухгалтерской отчетности. Это может повлечь за собой необходимость разъяснений, корректировки заявленных налогов или предъявления претензий по налогам со стороны налоговых и таможенных органов.






