
Từ năm tài chính 2026, doanh nghiệp xuất khẩu bước vào giai đoạn áp dụng chế độ kế toán doanh nghiệp mới ban hành kèm 回覧99/2025/TT-BTC. Chỉ một bút toán ghi sai thuế xuất khẩu cũng đủ làm lệch doanh thu, kéo theo sai lệch trên báo cáo tài chính, quyết toán thuế TNDN và hồ sơ đối chiếu với cơ quan hải quan.
Bài viết này tổng hợp đầy đủ cách hạch toán thuế xuất khẩu theo Thông tư 99, bám sát nguyên văn Phần B Phụ lục II Thông tư 99/2025/TT-BTC về nguyên tắc kế toán Tài khoản 333. Nội dung đi thẳng vào từng nghiệp vụ: ghi nhận thuế phải nộp, nộp thuế, thuế được hoàn hoặc được giảm và xuất khẩu ủy thác, kèm ví dụ minh họa để kế toán áp dụng ngay.
Thuế xuất khẩu và TK 3333: Nền tảng để hạch toán thuế xuất khẩu theo Thông tư 99
Thuế xuất khẩu được theo dõi trên tài khoản cấp 2 là TK 3333. Theo Phần B Phụ lục II Thông tư 99/2025/TT-BTC:
Tài khoản 3333 – Thuế xuất, nhập khẩu: Phản ánh số thuế xuất khẩu, thuế nhập khẩu phải nộp, đã nộp và còn phải nộp vào Ngân sách Nhà nước.
Vì TK 3333 dùng chung cho cả thuế xuất khẩu và thuế nhập khẩu, khi hạch toán thuế xuất khẩu theo Thông tư 99 kế toán cần mở chi tiết “thuế XK” ngay từ đầu. Đây cũng là cách chính văn bản ghi chú trong các bút toán: TK 3333 – Thuế xuất, nhập khẩu (chi tiết thuế XK).
Điểm cốt lõi cần nắm: Thuế xuất khẩu không phải chi phí của doanh nghiệp. Theo hướng dẫn của Thông tư 99, doanh thu bán hàng và cung cấp dịch vụ được phản ánh không bao gồm thuế xuất khẩu; nếu chưa tách được ngay thì định kỳ phải ghi giảm doanh thu. Hiểu đúng bản chất này giúp tránh lỗi phổ biến là đưa thuế xuất khẩu vào TK 641 hoặc TK 811.
Ngoài ra, giá trị hàng xuất khẩu thường được thể hiện bằng ngoại tệ. Trước khi ghi sổ, kế toán nên rà soát quy định về tỷ giá xuất hóa đơn xuất khẩu theo Thông tư 99 để quy đổi doanh thu và số thuế phải nộp một cách nhất quán.
Các bút toán hạch toán thuế xuất khẩu theo Thông tư 99/2025/TT-BTC
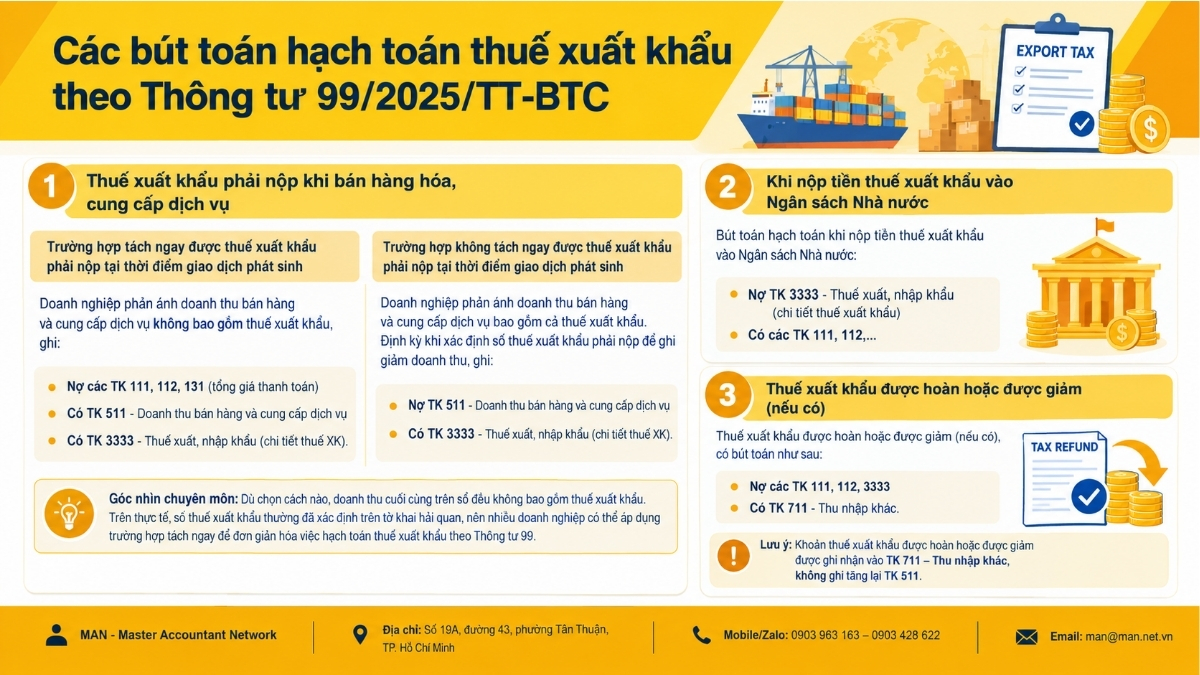
Phần B Phụ lục II Thông tư 99/2025/TT-BTC hướng dẫn 4 nhóm nghiệp vụ liên quan đến thuế xuất khẩu. Nội dung trích dẫn dưới đây giữ nguyên văn bản pháp luật.
Kế toán thuế xuất khẩu phải nộp khi bán hàng hóa, cung cấp dịch vụ
Trường hợp tách ngay được thuế xuất khẩu phải nộp tại thời điểm giao dịch phát sinh, doanh nghiệp phản ánh doanh thu bán hàng và cung cấp dịch vụ không bao gồm thuế xuất khẩu, ghi:
- Nợ các TK 111, 112, 131 (tổng giá thanh toán)
- 勘定科目511 – 販売およびサービスによる収益
- Có TK 3333 – Thuế xuất, nhập khẩu (chi tiết thuế XK).
Trường hợp không tách ngay được thuế xuất khẩu phải nộp tại thời điểm giao dịch phát sinh, doanh nghiệp phản ánh doanh thu bán hàng và cung cấp dịch vụ bao gồm cả thuế xuất khẩu. Định kỳ khi xác định số thuế xuất khẩu phải nộp để ghi giảm doanh thu, ghi:
- Nợ TK 511 – Doanh thu bán hàng và cung cấp dịch vụ
- Có TK 3333 – Thuế xuất, nhập khẩu (chi tiết thuế XK).
Góc nhìn chuyên môn: Dù chọn cách nào, doanh thu cuối cùng trên sổ đều không bao gồm thuế xuất khẩu. Trên thực tế, số thuế xuất khẩu thường đã xác định trên tờ khai hải quan, nên nhiều doanh nghiệp có thể áp dụng trường hợp tách ngay để đơn giản hóa việc hạch toán thuế xuất khẩu theo Thông tư 99.
Khi nộp tiền thuế xuất khẩu vào Ngân sách Nhà nước
Bút toán hạch toán khi nộp tiền thuế xuất khẩu vào Ngân sách Nhà nước:
- Nợ TK 3333 – Thuế xuất, nhập khẩu (chi tiết thuế xuất khẩu)
- Có các TK 111, 112,…
Thuế xuất khẩu được hoàn hoặc được giảm (nếu có)
Thuế xuất khẩu được hoàn hoặc được giảm (nếu có), có bút toán như sau:
- Nợ các TK 111, 112, 3333
- Có TK 711 – Thu nhập khác.
注記: Khoản thuế xuất khẩu được hoàn hoặc được giảm được ghi nhận vào TK 711 – Thu nhập khác, không ghi tăng lại TK 511.
Bảng tóm tắt bút toán hạch toán thuế xuất khẩu theo Thông tư 99
Dưới đây là bảng tóm tắt để doanh nghiệp, kế toán dễ dàng tra cứu và theo dõi:
| オペレーション | Ghi Nợ | Ghi Có |
| Bán hàng, tách ngay được thuế xuất khẩu | TK 111, 112, 131 (tổng giá thanh toán) | TK 511; TK 3333 (chi tiết thuế xuất khẩu) |
| Không tách ngay, định kỳ ghi giảm doanh thu | TK 511 | TK 3333 |
| Nộp thuế xuất khẩu vào Ngân sách Nhà nước | TK 3333 | アカウント111、112 |
| Thuế xuất được hoàn hoặc được giảm | TK 111, 112, 3333 | TK 711 |
Hạch toán thuế xuất khẩu theo Thông tư 99 trong trường hợp xuất khẩu ủy thác
Xuất khẩu ủy thác là nghiệp vụ dễ ghi trùng hoặc ghi sai bên nhất. Thông tư 99 tách bạch rõ trách nhiệm ghi sổ của bên giao ủy thác và bên nhận ủy thác.
Trường hợp xuất khẩu ủy thác (áp dụng tại bên giao ủy thác)
Khi bán hàng hóa, dịch vụ chịu thuế xuất khẩu, doanh nghiệp phản ánh doanh thu bán hàng và cung cấp dịch vụ và số thuế xuất khẩu phải nộp như trường hợp xuất khẩu thông thường quy định tại điểm a mục này.
Khi nhận được chứng từ nộp thuế vào NSNN của bên nhận ủy thác, bên giao ủy thác phản ánh giảm nghĩa vụ với NSNN về thuế xuất khẩu, ghi:
- Nợ TK 3333 – Thuế xuất, nhập khẩu (chi tiết thuế xuất khẩu)
- Có các TK 111, 112 (nếu trả tiền ngay cho bên nhận ủy thác)
- Có TK 338 – Phải trả, phải nộp khác (nếu chưa thanh toán ngay tiền thuế xuất khẩu cho bên nhận ủy thác)
- Có TK 138 – Phải thu khác (ghi giảm số tiền đã ứng cho bên nhận ủy thác để nộp thuế xuất khẩu).
Bên nhận ủy thác không phản ánh số thuế xuất khẩu phải nộp như bên giao ủy thác mà chỉ ghi nhận số tiền đã nộp thuế hộ bên giao ủy thác là khoản phải thu khác hay phải trả khác, ghi:
- Nợ TK 138 – Phải thu khác (phải thu lại số tiền đã nộp hộ)
- Nợ TK 338 – Phải trả, phải nộp khác (trừ vào số tiền đã nhận của bên giao ủy thác)
- Có các TK 111, 112.
So sánh cách ghi sổ giữa hai bên
Dưới đây là bảng so sánh cách ghi sổ giữa bên giao ủy thác và bên nhận ủy thác:
Bảng so sánh cách ghi sổ giữa bên giao ủy thác và bên nhận ủy thác.
| 基準 | Bên giao ủy thác | Bên nhận ủy thác |
| Ghi nhận thuế xuất khẩu phải nộp trên TK 3333 | Có, như xuất khẩu thông thường | ない |
| Căn cứ ghi giảm nghĩa vụ thuế | Chứng từ nộp thuế vào Ngân sách Nhà nước của bên nhận ủy thác | 適用できない |
| Tài khoản đối ứng khi nộp thuế | TK 111, 112, 338 hoặc 138 | TK 138 hoặc 338 đối ứng TK 111, 112 |
Tóm lại, nghĩa vụ thuế xuất khẩu thuộc về bên giao ủy thác. Bên nhận ủy thác chỉ nộp hộ, nên khoản tiền này là công nợ chứ không phải nghĩa vụ thuế của mình. Nắm chắc nguyên tắc này, việc hạch toán thuế xuất khẩu theo Thông tư 99 ở cả hai phía sẽ khớp nhau khi đối chiếu công nợ cuối kỳ.
TK 333 có mấy tài khoản cấp 2? Phạm vi cần biết khi hạch toán thuế xuất khẩu theo Thông tư 99
Theo Phần B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC, Tài khoản 333 Thuế và các khoản phải nộp nhà nước có 9 tài khoản cấp 2:
- Tài khoản 3331 – Thuế giá trị gia tăng phải nộp: Phản ánh số thuế GTGT đầu ra, số thuế GTGT của hàng nhập khẩu phải nộp, số thuế GTGT đã được khấu trừ, số thuế GTGT đã nộp và còn phải nộp vào Ngân sách Nhà nước.
- Tài khoản 3332 – Thuế tiêu thụ đặc biệt: Phản ánh số thuế tiêu thụ đặc biệt phải nộp, đã nộp và còn phải nộp vào Ngân sách Nhà nước.
- Tài khoản 3333 – Thuế xuất, nhập khẩu: Phản ánh số thuế xuất khẩu, thuế nhập khẩu phải nộp, đã nộp và còn phải nộp vào Ngân sách Nhà nước.
- Tài khoản 3334 – Thuế thu nhập doanh nghiệp: Phản ánh số thuế thu nhập doanh nghiệp phải nộp, đã nộp và còn phải nộp, bao gồm cả chi phí thuế thu nhập doanh nghiệp bổ sung theo quy định về thuế tối thiểu toàn cầu phải nộp, đã nộp và còn phải nộp vào NSNN.
- Tài khoản 3335 – Thuế thu nhập cá nhân: Phản ánh số thuế thu nhập cá nhân phải nộp, đã nộp và còn phải nộp vào Ngân sách Nhà nước.
- Tài khoản 3336 – Thuế tài nguyên: Phản ánh số thuế tài nguyên phải nộp, đã nộp và còn phải nộp vào Ngân sách Nhà nước.
- Tài khoản 3337 – Thuế nhà đất, tiền thuê đất: Phản ánh số thuế nhà đất, tiền thuê đất phải nộp, đã nộp và còn phải nộp vào Ngân sách Nhà nước.
- Tài khoản 3338 – Thuế bảo vệ môi trường và các loại thuế khác: Phản ánh số phải nộp, đã nộp và còn phải nộp về thuế bảo vệ môi trường và các loại thuế khác, như: Thuế nộp thay cho các tổ chức, cá nhân nước ngoài có hoạt động kinh doanh tại Việt Nam,…
- Tài khoản 3339 – Phí, lệ phí và các khoản phải nộp khác: Phản ánh số phải nộp, đã nộp và còn phải nộp về các khoản phí, lệ phí, các khoản phải nộp khác cho Nhà nước ngoài các khoản đã ghi vào các tài khoản từ 3331 đến 3338. Tài khoản này còn phản ánh các khoản Nhà nước trợ cấp cho doanh nghiệp (nếu có) như các khoản trợ cấp, trợ giá.
Trong phạm vi hạch toán thuế xuất khẩu theo Thông tư 99, kế toán chỉ sử dụng TK 3333. Tuy vậy, doanh nghiệp xuất khẩu thường đồng thời phát sinh thuế GTGT (TK 3331) hoặc thuế nộp thay nhà thầu nước ngoài (TK 3338) khi thuê dịch vụ vận tải, logistics quốc tế. Với nghiệp vụ nhà thầu, bạn có thể tham khảo thêm quy định về tỷ giá tính thuế nhà thầu theo Thông tư 99 để quy đổi đúng.
Ví dụ minh họa hạch toán thuế xuất khẩu theo Thông tư 99
Số liệu dưới đây là giả định, dùng để minh họa cách ghi sổ. Số thuế thực tế căn cứ trị giá tính thuế và thuế suất trên tờ khai hải quan.
Công ty A xuất khẩu một lô hàng, tổng giá thanh toán đã quy đổi là 2.000.000.000 đồng, chưa thu tiền. Số thuế xuất khẩu phải nộp xác định trên tờ khai là 40.000.000 đồng.
Cách 1: Tách ngay được thuế xuất khẩu:
- Nợ TK 131: 2.000.000.000
- Có TK 511: 1.960.000.000
- Có TK 3333 (chi tiết thuế XK): 40.000.000
Cách 2: Chưa tách ngay được: Khi bán hàng ghi Nợ TK 131 / Có TK 511: 2.000.000.000. Định kỳ khi xác định số thuế phải nộp, ghi Nợ TK 511 / Có TK 3333 (chi tiết thuế XK): 40.000.000.
Cả hai cách đều cho doanh thu thuần 1.960.000.000 đồng.
Khi nộp thuế bằng chuyển khoản: Nợ TK 3333 (chi tiết thuế xuất khẩu) / Có TK 112: 40.000.000.
Giả sử sau đó được hoàn 10.000.000 đồng thuế xuất khẩu: Nợ TK 112 / Có TK 711: 10.000.000.
Lưu ý quan trọng khi hạch toán thuế xuất khẩu theo Thông tư 99
Những lưu ý quan trọng khi hạch toán xuất khẩu theo Thông tư 99, cụ thể:
- Mở chi tiết TK 3333 theo thuế xuất khẩu và thuế nhập khẩu để số dư không bị lẫn khi đối chiếu với cơ quan hải quan.
- Không ghi thuế xuất khẩu vào chi phí: Thuế xuất khẩu được tách khỏi doanh thu hoặc ghi giảm doanh thu theo đúng hướng dẫn.
- Thuế được hoàn, được giảm ghi vào TK 711, không ghi tăng lại TK 511.
- Xuất khẩu ủy thác: Bên giao ủy thác chỉ ghi giảm nghĩa vụ trên TK 3333 khi nhận được chứng từ nộp thuế vào Ngân sách Nhà nước của bên nhận ủy thác.
- Đối chiếu định kỳ số dư TK 3333 với tờ khai hải quan và chứng từ nộp thuế; thống nhất tỷ giá quy đổi giữa doanh thu và số thuế.
Nghiệp vụ xuất nhập khẩu kéo theo nhiều loại thuế cùng lúc. Nếu bộ phận kế toán của doanh nghiệp còn mỏng, việc thuê kế toán thuế ngoài để giúp chuẩn hóa quy trình ghi sổ, giảm đáng kể rủi ro bị điều chỉnh khi quyết toán.
結論する
Hạch toán thuế xuất khẩu theo Thông tư 99 xoay quanh một nguyên tắc: thuế xuất khẩu là nghĩa vụ với Ngân sách Nhà nước, được tách khỏi doanh thu và theo dõi chi tiết trên TK 3333.
04 nhóm bút toán gồm ghi nhận thuế phải nộp, nộp thuế, thuế được hoàn hoặc giảm và xuất khẩu ủy thác đã được Thông tư 99/2025/TT-BTC quy định rõ ràng. Kế toán chỉ cần áp dụng đúng và đối chiếu chứng từ đầy đủ.
Nếu doanh nghiệp muốn giao toàn bộ khâu ghi sổ, khai thuế và đối chiếu hải quan cho đội ngũ chuyên môn, フルサービス会計 của MAN – Master Accountant Network là lựa chọn giúp tiết kiệm thời gian và hạn chế sai sót ngay từ đầu. Bạn có thể xem chi tiết chi phí tại 会計サービス料金表 và liên hệ để được tư vấn theo quy mô hoạt động xuất khẩu của doanh nghiệp.
MAN – マスターアカウンタントネットワークへのお問い合わせ để được hỗ trợ, tư vấn và rà soát miễn phí!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
Câu hỏi thường gặp về hạch toán thuế xuất khẩu theo Thông tư 99
Doanh thu xuất khẩu có bao gồm thuế xuất khẩu không?
Không. Trường hợp tách ngay được thuế, doanh thu phản ánh không bao gồm thuế xuất khẩu. Trường hợp chưa tách ngay, doanh thu ghi nhận bao gồm thuế và định kỳ ghi giảm qua bút toán Nợ TK 511 / Có TK 3333.
Thuế xuất khẩu được hoàn hạch toán vào tài khoản nào?
Ghi Nợ các TK 111, 112, 3333 / Có TK 711 – Thu nhập khác.
Bên nhận ủy thác xuất khẩu có ghi nhận TK 3333 không?
Không. Bên nhận ủy thác chỉ ghi nhận số tiền đã nộp thuế hộ là khoản phải thu khác (TK 138) hoặc phải trả khác (TK 338), đối ứng TK 111, 112.
TK 333 theo Thông tư 99 có bao nhiêu tài khoản cấp 2?
Có 9 tài khoản cấp 2, từ TK 3331 đến TK 3339; thuế xuất khẩu theo dõi trên TK 3333.






