
2025年12月31日に公布された通達152/2025/TT-BTCは、家計事業者および個人事業主向けの会計ガイドラインを定めており、これらのセクターにおける財務管理の標準化における大きな転換点となります。通達152/2025/TT-BTCは、通達88/2021/TT-BTCに代わり、2026年1月1日に正式に発効します。
事業主、自営業者、または会計サービスプロバイダーの場合、法令遵守を確保し、税務管理を最適化するには、Circular 152/2025/TT-BTC を理解することが必須です。
適用対象および規制の範囲
通達152/2025/TT-BTCは、以下の会計記録の保管および会計文書のアーカイブを規定しています。
- 家内工業:現在営業している、または規制に従って新たに設立されたすべての家内工業が含まれます。
- 自営業者: 製造業やサービスの提供から収益を生み出す個人。
それで、 2026 年 1 月 1 日より、すべての事業世帯および個人事業主は、Circular 152/2025/TT-BTC の規制に従って会計記録を保持する必要があります。
会計業務の組織化に関する新たなポイント。
回覧 152/2025/TT-BTC は、事業主に最大限の柔軟性を提供します。
- 経理の直接責任者:家計簿や個人事業主の代表者が自ら経理帳簿をつけることができます。
- 家族会員:両親、配偶者、子供、兄弟姉妹が家内企業や個人事業の会計士として働くことが可能(以前は独立性に関してより制限が多かった)。
- 追加職務: 倉庫管理者、レジ係、または資産の購入者/販売者が会計業務を行う場合もあります。
- サービスの雇用: 住宅所有者には、タスクを実行するために専門の会計サービスプロバイダーを雇う権利があります。
会計帳簿と会計記録の保管
この法律は、会計記録の保存および管理の形式に関する規制に基づいて、透明性を確保し、必要に応じて照合および比較できるようにするため、家計事業者および個人事業者の会計帳簿および会計書類の保管に関する具体的な要件も定めています。
- 家計事業者や個人事業主は、会計記録の保存形態を自主的に選択する権利を有しています。請求書、会計伝票、会計帳簿などの文書は、各事業体の状況や管理方法に応じて、電子形式または紙形式で保存することができます。
- 個人事業主および家計簿保存事業者の会計書類の最低保存期間は5年です。特に請求書については、現行の税法で定められた期限を遵守して保管する必要があります。
- 家内事業者および個人事業者は、本通達で規定されている会計帳簿様式に加え、追加の会計帳簿を作成したり、実際の業務に合わせて帳簿様式を調整したりすることができます。これらの補足または修正された会計帳簿には、帳簿名称、作成日、家内事業者または個人事業者の代表者の氏名と署名、印鑑(ある場合)など、必要な情報がすべて記載されている必要があります。
- 家内企業および個人企業が電子インボイスを使用し、税務当局の税務管理システムの支援を受けて納税義務(VAT、個人所得税、および該当する場合はその他の税金を含む)を確定し、納税額の通知を受ける場合、納税者は、税務当局の通知に従って納税額の検証および管理を容易にするために、通達の指示に従って会計元帳にこの情報を記録し、追跡するものとします。
家計事業主および個人事業主は付加価値税 (VAT) および個人所得税 (PIT) が免除されます。
以下、会計及び納税義務に関する一般規定に基づき、家内営業者及び個人営業者が増値税及び個人所得税を免除される場合について明らかにする。
付加価値税が課税されない家内営業者や個人営業者の場合は、個人所得税を納める必要はありません。
付加価値税(VAT)および個人所得税(PIT)が免除される家事事業または個人事業の場合、具体的には次のようになります。
- 対象: 年間収益が5億VND未満の家庭経営企業および個人事業主。
- 使用される会計記録: 商品およびサービスの売上収益台帳 (フォーム S1a-HKD)。
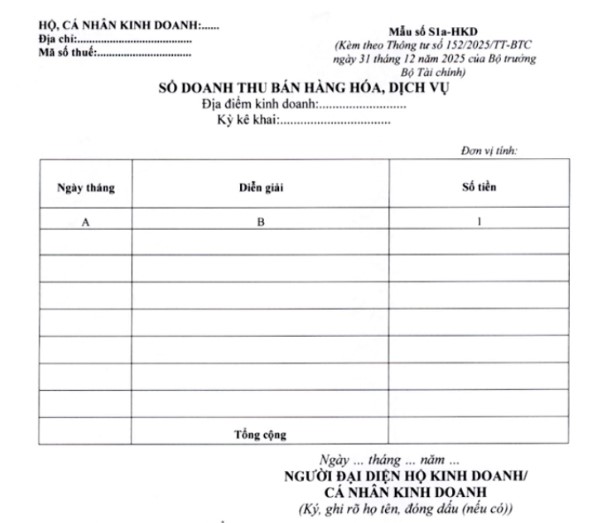
この登録簿は、商品の販売およびサービスの提供から生じた収益を追跡し、完全に反映するために作成されています。登録簿に記録されたデータは、管轄当局が、税法に基づき事業所または個人事業主が付加価値税(VAT)および個人所得税(PIT)の納税義務を負うかどうかを判断するための基礎となります。
また、規定に従って収益を申告する家計簿や個人事業主の場合、この台帳は、申告された収益額と税務当局が管理する情報を追跡・比較・照合するための内部管理ツールとしても機能し、納税義務の履行における透明性と正確性を確保します。
記帳方法:
- 列A:入国日を明記してください。
- B欄:商品の販売及びサービスの提供から生じた収益を記録し、記載します。家内工業及び個人事業の場合、収益管理方法及び追跡方法に従い、個々の取引ごとに記録するか、定期的に集計して記録することができます。
- 「金額」列: 商品やサービスの販売で得た合計金額を記録します。
家計事業主および個人事業主は、付加価値税 (VAT) と個人所得税 (PIT) の対象となります。
付加価値税および個人所得税の課税対象となる家内企業および個人事業主は、事業規模に応じて、収益に対する割合に基づく税額計算方法(%)を適用します。
家計事業者や個人事業主の場合、VAT と個人所得税は収益の一定割合 (%) として支払われます。
売上高に対する割合税率(VAT1%、個人所得税3%)でVATおよび個人所得税を納税する家内事業者および個人事業者については、適用範囲およびそれに従って実施する必要がある会計記録および書類が法律で明確に規定されています。具体的には、以下のとおりです。
- 対象グループ: 年間収益が5億~30億VNDの家内企業および個人事業主。
- 会計書類: 収益を特定する請求書およびその他の書類。
- 使用した会計帳簿: 商品およびサービスの売上収益帳簿 (フォーム S2a-HKD)。
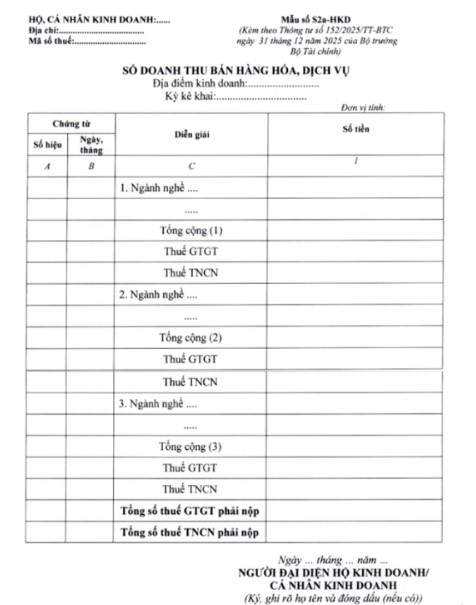
この元帳は、同じ VAT 税率 (%) または同じ個人所得税率を持つ事業部門別に分類された、商品の販売およびサービスの提供による収益を追跡および記録するために使用されます。
家内企業や個人事業主が複数の分野で事業を営んでいる場合、各分野ごとに個別の会計記録を保持することで、同じVAT率(%)または個人所得税率を確保し、収益と納税義務の正確で透明な管理を保証します。
税務当局がVATおよび個人所得税の納付額に関するデータを提供すると、企業世帯および個人事業主は、この台帳を基に、実際の納付税額を監視、確認し、税務当局から提供された情報と比較します。
記帳方法:
- 列 A および B: 文書番号と日付を明記します。
- 列 C: この列には、規則に従って正確で一貫した税金の申告と計算を確保するために、同じ VAT 率 (%) または個人所得税を決定するときに適用される同じ税率で、各事業部門の商品の販売とサービスの提供から発生した収益の詳細が記載されます。
- 列1:業種別の物品およびサービスの販売収入を記録します。これは、VAT計算に同一の%税率または同一の個人所得税率を適用するための基礎となります。算出された収入に基づき、事業所および個人事業者は、各業種別グループごとにVATおよび個人所得税の納税額を計算します。最終行には、納税額の合計であるVATおよび個人所得税が表示されます。
家事事業者や個人事業主の場合、総収入の1%の割合で付加価値税が支払われ、課税所得に対して個人所得税が支払われます。
収入に対してVAT1%と個人所得税3%の割合でVAT納付方法を適用する家内企業および個人事業主の場合、対象となる事業体を正しく特定し、有効な会計書類を準備することが、税務調査時の課税査定や遡及徴収のリスクを最小限に抑える重要な要素となります。
- 対象: 年間収益が5億~30億VNDの家内企業および個人事業主。収益が30億VNDを超える事業世帯は、課税所得に対する個人所得税の納付方法を選択します。
- 会計書類: 請求書、購入リスト(販売者が VAT 請求書または売上請求書を持っていない場合)、および収益と課税所得を決定するための基礎として使用されるその他の書類。
会計システム
家計簿や個人事業主は、以下のmẫu(テンプレート)に従って会計帳簿を使用します。
| 会計元帳名 | サンプルシンボル | 目的 |
| 商品およびサービスの売上収益台帳 | フォームS2b-HKD | 収益を追跡して、VAT と個人所得税を計算します。 |
| 収益元帳 | フォームS2c-HKD | 個人所得税の課税所得を決定します。 |
| 材料、工具、製品、商品の詳細な登録。 | フォームS2d-HKD | 入庫、出庫、在庫レベルなどの在庫を管理します。 |
| レジ | フォームS2e-HKD | キャッシュフローと銀行預金を追跡します。 |
記入事項や計算式の記録方法の詳しい説明。
回覧 152/2025/TT-BTC では、商品と税金の価値を決定する際の一貫性を確保するための特定の計算式が規定されています。
価格設定方法
家庭経営の企業や個人事業主は、在庫の流入、流出、在庫レベルを完全に管理するために、材料、ツール、製品、商品の詳細な記録を確立し、維持する責任があります。
売上原価を計算する式:
|
売上原価 = (期首在庫の価値 + 期間中に購入した商品の価値) / (期首在庫の数量 + 期間中に購入した商品の数量) |
金銭的価値を決定するための式:
- 在庫受領: 受領合計金額 = 受領数量 x 単位あたりの購入価格。
- 在庫引落:引落金額 = 引落数量 x 引落単価。
- 在庫: 期末在庫価値 = 期首在庫価値 + 期間中の購入価値 - 期間中の販売価値。
その他の税金の対象となる活動(事業登録証明書S3-HKD)
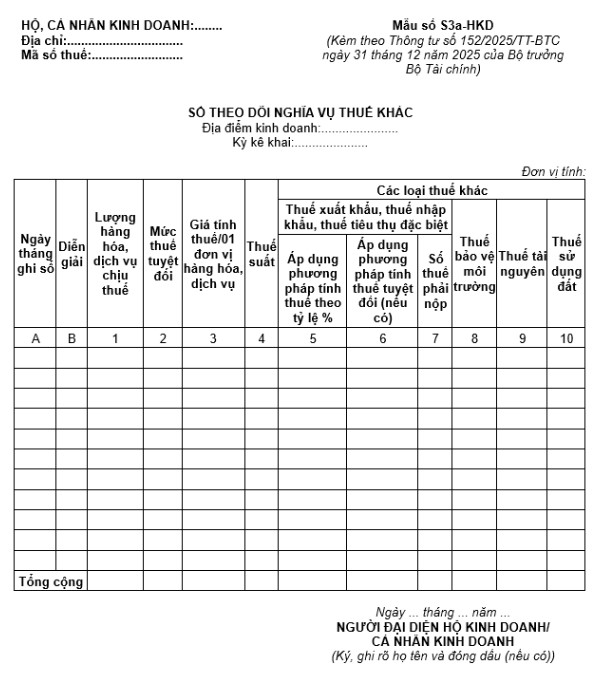
輸出税、輸入税、特別消費税、資源税、環境保護税、土地使用税など、VATおよび個人所得税以外の税金の課税対象となる活動を行う家内商人および個人商人は、規定に従って対応する納税義務追跡台帳を開設し、保管しなければなりません。
記帳方法:
- 列A:入場日を記録します。
- 列 B: 発生した取引の説明を記録します。
- 列 1: 課税対象となる商品およびサービスの数量を記録します。
- 欄2:輸出税、輸入税、特別消費税、環境保護税について、法律で定められた絶対税率を記入します。
- 列 3: 税法に従った商品またはサービスの 1 単位あたりの課税価格。
- 欄4:輸出税、輸入税、特別消費税、資源税、土地使用税について、法律で定められた税率を記載します。
- 列 5: 輸出税、輸入税、特別消費税は、% 比率 (列 5 = 列 1 x 列 3 x 列 4) を使用して計算されます。
- 6列目:輸出税、輸入税、特別消費税を絶対税額計算方式(6列目=1列目×2列目)で計算します。
- 7列目:輸出税、輸入税、特別消費税を計算します(7列目=5列目+6列目)。
- 列 8: 支払うべき環境保護税を計算します (列 8 = 列 1 x 列 2)。
- 列 9: 支払うべき資源税を計算します (列 9 = 列 1 x 列 3 x 列 4)。
- 列 10: 支払うべき土地使用税を計算します (列 10 = 列 1 x 列 3 x 列 4)。
結論と提言
通達152/2025/TT-BTCが定める会計システムは非常に詳細であり、導入者は収益と費用の分類を厳密に管理し、売上原価を正確に算定する必要があります。自主管理は初期費用の削減に役立つ可能性がありますが、経験と深い知識の不足はデータの不一致のリスクを大幅に高め、誤った申告や納税遅延により税務当局から課税査定や罰金を科される可能性があります。
家計簿や個人事業主が新しい会計手続きに十分慣れていない場合や、電子会計台帳の適用に困難を感じる場合には、専門機関のサポートを求めることが安全かつ効果的な解決策となります。
MAN – Master Accountant Networkは現在、次のような包括的なサポートサービスを提供しています。
- 最新の規制に準拠した会計システムの構築と標準化に関するコンサルティングサービスを提供します。
- 定期的な税金の準備と支払いを支援し、実際の事業運営を反映した正確なデータを確保します。
- 請求書、書類、監査後の税務業務に関連する問題に回答し、解決します。
経験豊富な会計、監査、税務サービスプロバイダーである MAN のサポートにより、事業主は会計および税務記録が常に完全かつ透明であり、必要に応じて規制当局と連携できる状態を確保しながら、自信を持ってコアビジネス活動の発展に集中することができます。
連絡先 MAN – マスター会計士ネットワーク
- 住所:ホーチミン市タントゥアン区43番地19A号
- 携帯電話/ザロ: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
コンテンツ制作:Mr. レ・ホアン・トゥエン – MAN – Master Accountant Network の創設者兼 CEO、会計、監査、財務コンサルティングの分野で 30 年以上の経験を持つベトナムの CPA 監査人。
MAN – マスターアカウンタントネットワーク編集委員会






