
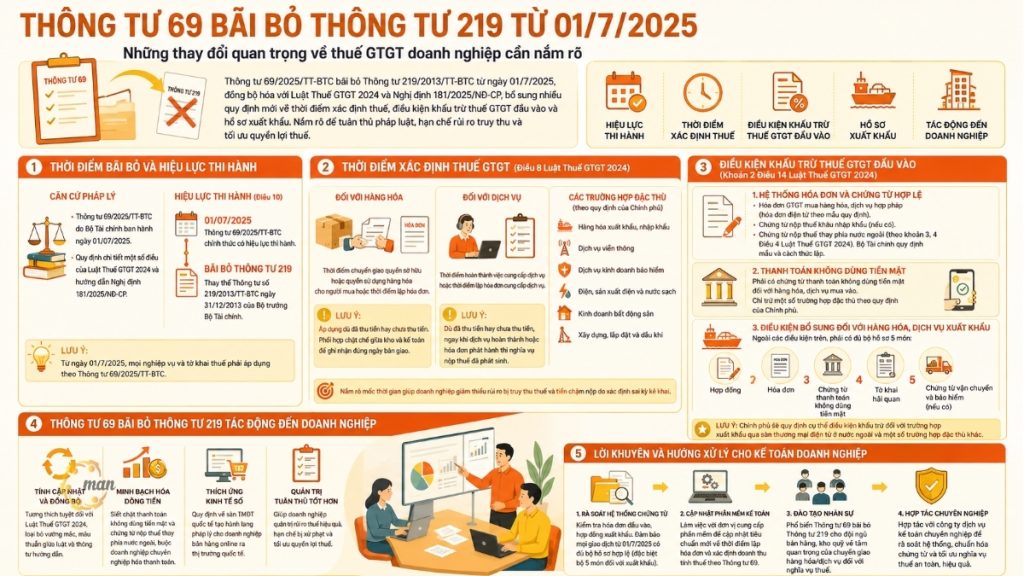
2025年7月1日発効の通達69/2025は、通達219/2013を廃止するもので、ベトナムの付加価値税(VAT)法制度に大きな変化をもたらし、企業の納税申告、控除、還付活動に直接影響を与える。これは、10年以上有効であった指針文書を置き換えるだけでなく、 回覧文書69/2025/TT-BTC そして同期する 付加価値税法2024 そして 政令181/2025/ND-CP通達69/2025は、通達219/2013を廃止し、課税決定の時期、仕入付加価値税控除の条件、輸出書類に関する多くの新たな規定を追加しています。通達69/2025を理解することで、企業の会計担当者は積極的に法令を遵守し、税金滞納のリスクを最小限に抑え、今後の税制上のメリットを最大限に活用できるようになります。
本稿では、通達219/2013を廃止する通達69/2025に関する法的規制について、包括的かつ詳細に、そして綿密に検討し、その核心となる点に焦点を当てる。
- 発効日
- 税額決定時期
- 新規則に基づく仕入付加価値税控除の条件。
回覧文書69/2025が回覧文書219/2013を廃止し、発効する正式な日付。
通達219/2013/TT-BTCは、付加価値税(VAT)関連の業務を行うすべての税理士にとって、長らく非常に馴染み深い文書とされてきました。しかし、2024年付加価値税法および政令181/2025/ND-CPに関する詳細なガイダンスを提供するためには、新たな法的枠組みが必要となります。
回覧文書69/2025/TT-BTCの発行に関する法的根拠
2025年7月1日、財務省は通達69/2025/TT-BTCを正式に発布しました。この文書は、2024年付加価値税法の複数の条項に関する詳細な規定を定め、政令181/2025/ND-CPの実施に関する指針となるものです。通達69の発布は、デジタル経済時代の現代的なビジネス慣行に合致した、統一的かつ透明性の高い指針体系を構築することを目的としています。
通達69/2025による通達219/2013の廃止について議論する際には、これが制度的な移行であることを理解することが重要です。2024年付加価値税法と互換性がなくなったすべての旧式の規制は完全に廃止され、現在の税務管理プロセスにより密接に適合した、より実用的なガイドラインが導入されることになります。
旧文書の有効日および置き換えスケジュール。
回覧文書69/2025/TT-BTCの第10条によれば、発効日は以下の2つの主要な点によって明確に定義されています。
- 発効日:通達69/2025/TT-BTCは、2025年7月1日に正式に発効します。
- 廃止された文書の一覧:この通達は、2013年12月31日付の財務大臣通達第219/2013/TT-BTC号を正式に置き換えるものです。
したがって、2025年7月1日以降、通達219/2013が通達69/2025によって廃止されることは、企業会計担当者が留意すべき最も重要な法的事実となります。この日以降のすべての取引および税務申告は、通達69の新たな基準、方法、およびガイドラインに準拠しなければなりません。これは、企業内における請求書記録から会計実務への同期的な移行を必要とします。
通達69/2025が通達219/2013を廃止する場合のVAT決定のタイミングに関する規則。
通達69/2025が通達219/2013を廃止する際に、企業が理解しておくべき最も重要なことの一つは、税額決定のタイミングです。この規制は、法令遵守、適時な請求書発行、およびキャッシュフロー管理に直接影響を与えます。これらの期限を確実に適用するために、多くの企業がこの問題に対処するための対策を積極的に講じています。 主任会計士を雇用する 新法に基づき、収益および請求プロセス全体を精査した経験があります。
2024年付加価値税法第8条によれば、課税時期は、活動の種類ごとに以下のように詳細に規定されている。
商品の取引事業
付加価値税の課税対象となる時期は、商品の所有権または使用権が買主に移転した時点です。加えて、請求書の発行時点も、付加価値税の課税対象となる時期を決定する際の基準として考慮されます。
注記: この規則は、事業者が顧客から支払いを受けているか否かにかかわらず適用されます。通達69/2025は通達219/2013を廃止していますが、この原則は引き続き維持され、税務当局が所有権移転後すぐに商品の流れを管理できるようにするために、さらに強調されています。事業者は、倉庫部門と経理部門が緊密に連携して、引き渡し日を正確に記録し、誤ったタイミングでの請求書発行を回避する必要があります。誤ったタイミングでの請求書発行は、行政罰につながる可能性があります。
サービス提供活動に関して
通達69/2025が通達219/2013を廃止する場合、サービスに対する税金を決定する時期は、サービスが完了した時、またはサービスの請求書が発行された時と規定される。
商品と同様に、事業者が代金を受け取ったかどうかに関わらず、前述の時点での納税義務は変わりません。つまり、サービスが完了した時点、または請求書が発行された時点で、VAT(付加価値税)の納付義務が発生します。事業者は、顧客が支払いを滞納している場合でも、税金を支払うための資金を事前に確保しておく必要があります。
参照: 税務会計サービス。
政府が定める特別な場合。
一般規定に加え、通達219/2013を廃止する通達69/2025は、複雑な特性を持つ特定の商品およびサービスに関する個別のガイダンス枠組みも設けています。具体的には、以下の対象物に対する付加価値税の算定時期が政府によって詳細に規定されます。
- 輸出入品(関税法の遵守を徹底)。
- 電気通信サービス:複雑な請求処理プロセスを持つ分野。
- 保険事業サービス:保険料の支払い時期に関する具体的な特徴。
- 電力供給、発電、および浄水サービス:これらの必要不可欠なサービスには、それぞれ独自のメーター検針サイクルがあります。
- 不動産事業活動:マンション/土地の支払いスケジュールおよび引き渡しに関する業務。
- 建設、設置、石油・ガス事業:長期プロジェクトであり、多くの場合、段階的な完了または完了した作業量に基づいて課税される。
通達69/2025が通達219/2013を廃止するにあたり、これらのタイムラインを理解することは、企業が納税申告期間の誤った判断による税金滞納や延滞金の対象となるリスクを最小限に抑えるのに役立ちます。
仕入VAT控除の条件:変更点
通達69/2025が通達219/2013を廃止すると、仕入VAT控除の条件は2024年付加価値税法第14条第2項に基づいて標準化されます。仕入請求書と書類の管理プロセスを専門的かつ費用対効果の高い方法で最適化するために、 オンライン会計サービス これは、2026年のデジタル時代において、中小企業にとって効果的なソリューションになりつつある。
仕入税額控除を全額適用するための厳格な基準は以下のとおりです。
有効な請求書発行および文書化システム
企業は、購入取引の合法性を証明するために必要なすべての書類を揃えていなければなりません。
- VATインボイス:商品およびサービスの購入には、有効なVATインボイス(所定の形式の電子インボイス)が必要です。
- 輸入税納付領収書:企業が海外から直接商品を輸入する場合に適用されます。
- 外国補助金納付証明書:これは、2024年付加価値税法第4条第3項および第4項に規定される外国請負業者との取引に適用されます。なお、この納付証明書の様式および作成方法については、財務大臣が具体的な規則を定める予定です。
キャッシュレス決済に関する条件
これは、経済取引の透明性を高めるための重要な規制の一つです。通達69/2025が通達219/2013を廃止すると、税額控除の必須条件として、企業は購入した商品やサービスについて、現金以外の支払いに関する書類を保管しなければなりません。
- 政府が定める特定の例外を除き、現金での支払いは受け付けておりません。企業は、高額請求書の現金支払いを最小限に抑えるべきです。
このような状況下では、 公式文書5082/BTC-CST キャッシュレス決済の最低利用限度額に関する直接的なガイダンス。
輸出商品およびサービスに関する追加条件
輸出は、税金還付詐欺を防止するため、常に税務当局によって最も厳しく監視されてきた分野です。通達69/2025により通達219/2013が廃止されたため、輸出商品(税率0%)の仕入税額控除を受けるには、上記の請求書および支払書類に加えて、企業は以下の書類を用意する必要があります。
- 契約:外国の当事者と締結する、物品の販売、加工、またはサービスの提供に関する契約であり、数量、単価、および支払方法を明確に規定する。
- 請求書:契約に基づき、商品の販売またはサービスの提供に対して発行される請求書。
- 支払書類:銀行システムを通じて処理される、現金以外の支払書類。
- 税関申告書:輸出貨物用(これは、貨物が実際に輸出されたことを証明する最も重要な書類です)。
- 輸送および保険関連書類:梱包明細書、船荷証券、貨物保険証書(契約に基づき該当する場合)。
2024年付加価値税法に関する重要な注意事項: 政府は、海外の電子商取引プラットフォームを通じた商品輸出の場合やその他の特定のケースにおける税額控除の条件を定める予定です。これは、通達69/2025が通達219/2013を廃止し、国際市場へのオンライン販売を行う企業のための法的枠組みを構築するという、非常に進歩的な新たな展開です。
通達69/2025(通達219/2013を廃止する)は、企業にどのような影響を与えるでしょうか?
通達219/2013の通達69/2025による廃止は、単に法的文書の名称を変更する行政手続きにとどまりません。これは、企業の事業運営およびコンプライアンス戦略に広範な影響をもたらします。具体的には以下のとおりです。
- 適時性と一貫性:通達69は、2024年付加価値税法と完全に互換性を持つように設計されており、同法と以前の関連通達との間に存在していた矛盾や不整合を解消しています。
- キャッシュフローの透明性:通達69/2025が通達219/2013を廃止したことで、外国企業に代わって行われるキャッシュレス決済の条件や納税書類の種類が厳格化され、企業は決済システムを専門化せざるを得なくなっている。
- デジタル経済への適応:国際的な電子商取引プラットフォームに関する規制の出現は、税務管理の考え方が現代のビジネス動向に追いついたことを示しており、企業が海外市場に進出する際に、より自信を持てるようになっている。
通達69/2025により通達219/2013が廃止されたため、経理部門は、2025年7月1日の期限を超える長期契約を積極的に見直し、請求書および支払いに関する条件が新たな法的枠組みと整合していることを確認する必要がある。
これらの変化に迅速に適応するためには、 会計サービス会社 評判が良く経験豊富な専門家が、企業のシステム見直し、文書の標準化、そして可能な限り安全な方法での納税義務の最適化を支援します。
企業会計担当者向けのアドバイスとソリューション。
通達69/2025によって通達219/2013が廃止される移行期間に備えるため、企業は直ちに以下の措置を講じるべきです。
- 文書管理システムを見直してください。入力請求書と輸出契約書を確認してください。2025年7月1日以降のすべての取引において、2024年付加価値税法第14条に規定されている5種類の文書(輸出の場合)がすべて揃っていることを確認してください。
- 会計ソフトウェアの更新:通達69/2025/TT-BTCで定められた請求書の発行時期と課税対象収益の決定に関する新しい基準に合わせて、ソフトウェアプロバイダーと協力して更新します。
- 従業員研修:通達219/2013を廃止する通達69/2025に関する情報を営業および財務担当者に広く周知し、商品/サービスの提供が会社の納税義務に及ぼす影響の重要性を理解させる。
回覧69/2025による回覧219/2013の廃止に関する疑問点の明確化。
はい。会計担当者は、適切な法的根拠を適用するために、2025年7月1日以前と以降の取引を明確に区別する必要があります。請求書、長期契約、および移行取引については、請求時期、税務申告、および仕入税額控除の条件に関する誤りを避けるため、慎重に確認する必要があります。
キャッシュレス決済の原則は、仕入付加価値税の控除を受けるための重要な条件であり続けています。企業は、特に高額請求書や輸出取引において、取引の合法性を証明するために、銀行振込、口座照合、支払書類などの記録を完全に保管する必要があります。
付加価値税請求書や銀行振込書類に加え、企業は海外パートナーとの契約書、税関申告書、船積書類、商品の配送および受領に関する記録を保管しておく必要があります。これらは、商品が輸出され、0%税率が適用されることを証明する上で重要な証拠となります。 2025年7月1日より前に発行された請求書および関連書類は、審査を受ける必要がありますか?
通達69号が発効すると、キャッシュレス決済の条件は変更されますか?
輸出商品がVAT控除の対象となるためには、他にどのような書類が必要ですか?
結論する
通達69/2025は、通達219/2013を廃止するものであり、ベトナムの税法制度の近代化において不可欠なステップです。通達69/2025/TT-BTCおよび2024年付加価値税法の規定を遵守することは、企業が法令を遵守するのに役立つだけでなく、税額控除や還付に関する権利を最大限に活用する上でも重要です。
無料のサポートとアドバイスについては、MAN(マスター・アカウンタント・ネットワーク)にお問い合わせください!
連絡先 MAN – マスター会計士ネットワーク
- 住所:ホーチミン市タントゥアン区43番地19A号
- 携帯電話/ザロ: 0903 963 163 – 0903 428 622
- メールアドレス: man@man.net.vn
コンテンツ制作:Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO会計、監査、財務コンサルティングにおいて30年以上の経験を持つ、ベトナム公認会計士(CPA Vietnam)の監査人。






