Những việc kế toán cần làm trong tháng 10/2026 gồm những gì? Hạn thực hiện cụ thể ra sao? Khoản thuế nào có thể được gia hạn theo Nghị định 245/2026/NĐ-CP?
Tháng 10/2026 là thời điểm kế toán doanh nghiệp cần tập trung xử lý nhiều nghĩa vụ thuế, bảo hiểm, kinh phí công đoàn và báo cáo liên quan đến hoạt động sản xuất kinh doanh. Đặc biệt, tháng 10 có các công việc liên quan đến kỳ thuế tháng 9/2026 và quý 3/2026, đồng thời phát sinh nghĩa vụ đóng BHXH và kinh phí công đoàn của tháng 9.
Bài viết dưới đây tổng hợp những việc kế toán cần làm trong tháng 10/2026 theo từng mốc thời gian để doanh nghiệp dễ theo dõi, chủ động chuẩn bị hồ sơ và hạn chế tình trạng quá hạn.
Tổng hợp những việc kế toán cần làm trong tháng 10/2026
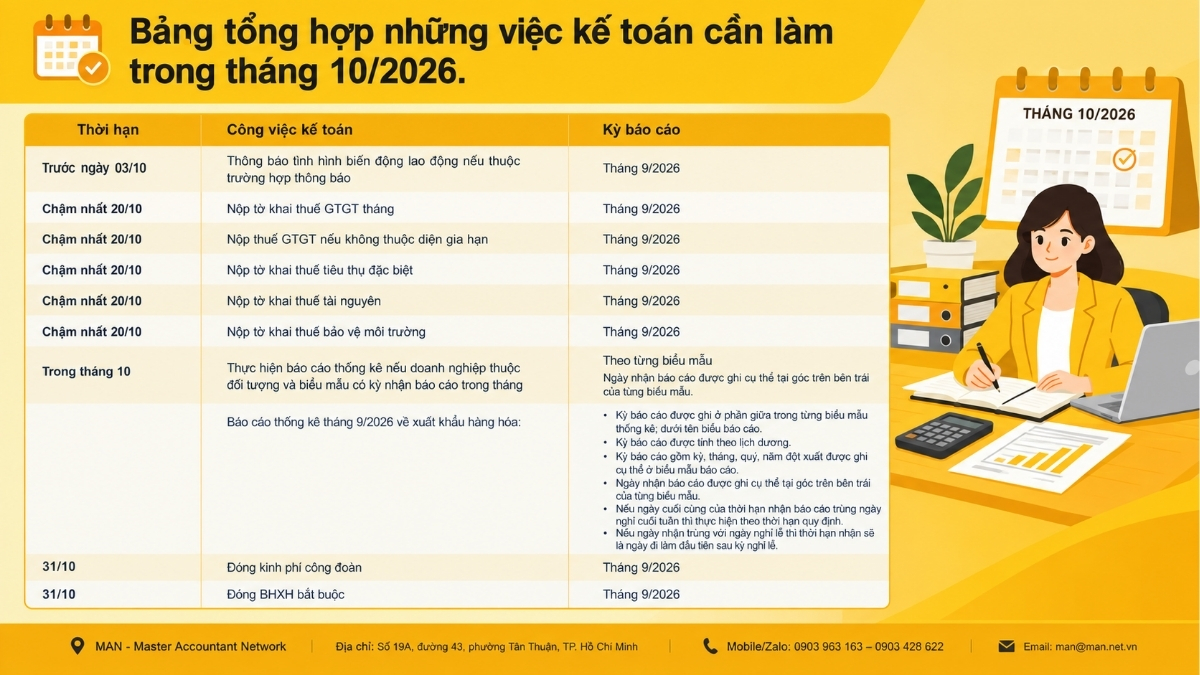
Dưới đây là bảng tổng hợp những việc kế toán cần làm trong tháng 10/2026:
| Thời hạn | Công việc kế toán | Kỳ báo cáo |
| Trước ngày 03/10 | Thông báo tình hình biến động lao động nếu thuộc trường hợp thông báo | Tháng 9/2026 |
| Chậm nhất 20/10 | Nộp tờ khai thuế GTGT tháng | Tháng 9/2026 |
| Chậm nhất 20/10 | Nộp thuế GTGT nếu không thuộc diện gia hạn | Tháng 9/2026 |
| Chậm nhất 20/10 | Nộp tờ khai thuế tiêu thụ đặc biệt | Tháng 9/2026 |
| Chậm nhất 20/10 | Nộp tờ khai thuế tài nguyên | Tháng 9/2026 |
| Chậm nhất 20/10 | Nộp tờ khai thuế bảo vệ môi trường | Tháng 9/2026 |
| Trong tháng 10 | Thực hiện báo cáo thống kê nếu doanh nghiệp thuộc đối tượng và biểu mẫu có kỳ nhận báo cáo trong tháng | Theo từng biểu mẫu |
| Ngày nhận báo cáo được ghi cụ thể tại góc trên bên trái của tùng biểu mẫu | Báo cáo thống kê tháng 9/2026 về xuất khẩu hàng hóa:
Kỳ báo cáo được ghi ở phần giữa trong từng biểu mẫu thống kê; dưới tên biểu báo cáo. Kỳ báo cáo được tính theo lịch dương Kỳ báo cáo gồm kỳ, tháng, quý, năm đột xuất được ghi cụ thể ở biểu mẫu báo cáo Ngày nhận báo cáo được ghi cụ thể tại góc trên bên trái của từng biểu mẫu. Nếu ngày cuối cùng của thời hạn nhận báo cáo trùng ngày nghỉ cuối tuần thì thực hiện theo thời hạn quy định. Nếu ngày nhận trùng với ngày nghỉ lễ thì thời hạn nhận sẽ là ngày đi làm đầu tiên sau kỳ nghỉ lễ. |
|
| 31/10 | Đóng kinh phí công đoàn | Tháng 9/2026 |
| 31/10 | Đóng BHXH bắt buộc | Tháng 9/2026 |
Lưu ý:
- Trường hợp ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, thời hạn nộp thuế, thời hạn cơ quan quản lý thuế giải quyết hồ sơ thuế trùng với ngày nghỉ theo quy định thì ngày cuối cùng của thời hạn được tính là ngày làm việc liền kề sau ngày nghỉ đó (khoản 7 Điều 3 Nghị định 252/2026/NĐ-CP)
- Nếu doanh nghiệp thuộc đối tượng được gia hạn nộp thuế theo Nghị định 245/2026/NĐ-CP thì thời hạn nộp thuế GTGT kỳ tháng 9/2026 chậm nhất là ngày 21/12/2026.
Trước ngày 03/10/2026: Kiểm tra biến động lao động tháng 9
Một trong những việc kế toán cần làm trong tháng 10/2026 là phối hợp với bộ phận nhân sự kiểm tra tình hình biến động lao động trong tháng 9/2026.
Theo Nghị định 374/2025/NĐ-CP, trường hợp người sử dụng lao động tăng hoặc giảm từ 50 lao động trở lên thì phải thông báo tình hình biến động lao động theo Mẫu số 33 ban hành kèm theo Nghị định này với tổ chức dịch vụ việc làm công nơi đặt trụ sở.
Điểm cần lưu ý là quy định mới từ năm 2026 đã thay đổi phạm vi đối tượng phải thông báo so với quy định trước đây. Không phải mọi trường hợp có biến động lao động đều mặc nhiên thuộc diện phải thực hiện thông báo theo quy định mới.
Do đó, kế toán và nhân sự nên kiểm tra đúng đối tượng, biểu mẫu và hướng dẫn hiện hành của cơ quan có thẩm quyền trước khi thực hiện.
Chậm nhất ngày 20/10: Nộp tờ khai thuế GTGT tháng 9/2026
Đây là một trong những việc kế toán cần làm trong tháng 10/2026 quan trọng nhất đối với doanh nghiệp khai thuế GTGT theo tháng.
Theo khoản 2 Điều 10 Nghị định 252/2026/NĐ-CP, thời hạn nộp hồ sơ khai thuế đối với loại thuế khai theo tháng là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế.
Như vậy, doanh nghiệp thực hiện khai thuế GTGT theo tháng cần hoàn thành:
- Tổng hợp hóa đơn đầu vào, đầu ra tháng 9/2026.
- Kiểm tra tính hợp lệ của hóa đơn, chứng từ.
- Đối chiếu doanh thu trên phần mềm kế toán với dữ liệu hóa đơn điện tử.
- Xác định thuế GTGT đầu ra.
- Kiểm tra điều kiện khấu trừ thuế GTGT đầu vào.
- Lập và nộp tờ khai thuế GTGT tháng 9/2026 đúng hạn.
Kế toán không nên chờ đến ngày 20/10 mới kiểm tra dữ liệu. Việc đối chiếu sớm giúp phát hiện hóa đơn sai thông tin, hóa đơn điều chỉnh, hóa đơn thay thế hoặc chênh lệch doanh thu trước khi lập tờ khai.
Kiểm tra và nộp thuế GTGT tháng 9/2026
Bên cạnh tờ khai, những việc kế toán cần làm trong tháng 10/2026 còn bao gồm xác định số thuế GTGT tháng 9/2026 phải nộp.
Trường hợp doanh nghiệp phát sinh số thuế GTGT phải nộp và không thuộc đối tượng được gia hạn theo Nghị định 245/2026/NĐ-CP, thời hạn nộp theo quy định thông thường là ngày 20/10/2026.
Tuy nhiên, Nghị định 245/2026/NĐ-CP quy định kỳ tính thuế GTGT tháng 9/2026 thuộc nhóm kỳ được gia hạn đối với đối tượng đáp ứng điều kiện. Theo đó, thời hạn nộp số thuế GTGT của kỳ tháng 9/2026 được gia hạn đến ngày 21/12/2026. Quy định này không áp dụng đối với thuế GTGT khâu nhập khẩu.
Vì vậy, kế toán cần phân biệt rõ giữa nộp tờ khai và nộp tiền thuế là hai công việc cần kiểm tra riêng.
Doanh nghiệp được gia hạn vẫn phải thực hiện khai thuế đúng thời hạn. Việc được gia hạn thời gian nộp tiền thuế không đồng nghĩa với việc được gia hạn thời gian nộp hồ sơ khai thuế.
Nộp tờ khai thuế tiêu thụ đặc biệt tháng 9/2026
Đối với doanh nghiệp thuộc đối tượng chịu thuế tiêu thụ đặc biệt, những việc kế toán cần làm trong tháng 10/2026 cần bao gồm việc kiểm tra và lập tờ khai thuế tiêu thụ đặc biệt của tháng 9.
Theo Thông tư 89/2026/TT-BTC, thuế tiêu thụ đặc biệt là loại thuế khai theo kỳ tính thuế tháng, ngoại trừ một số trường hợp thực hiện khai theo từng lần phát sinh.
Theo nguyên tắc về thời hạn khai thuế tháng tại Nghị định 252/2026/NĐ-CP, hồ sơ khai thuế tháng 9/2026 có thời hạn thông thường là ngày 20/10/2026.
Doanh nghiệp cần rà soát doanh thu và hàng hóa, dịch vụ thuộc diện chịu thuế tiêu thụ đặc biệt để xác định chính xác nghĩa vụ phát sinh.
Nộp tờ khai thuế tài nguyên tháng 9/2026
Nếu doanh nghiệp có hoạt động thuộc diện chịu thuế tài nguyên, đây cũng là một đầu việc cần đưa vào checklist những việc kế toán cần làm trong tháng 10/2026.
Thuế tài nguyên được khai theo tháng và quyết toán theo năm theo quy định được tổng hợp trong nguồn tài liệu. Thời hạn khai đối với loại thuế khai theo tháng thực hiện theo nguyên tắc ngày thứ 20 của tháng tiếp theo.
Do đó, kế toán cần:
- Tổng hợp sản lượng tài nguyên khai thác trong tháng 9.
- Kiểm tra căn cứ tính thuế.
- Xác định mức thuế và số thuế phải nộp.
- Lập hồ sơ khai thuế.
- Đối chiếu số liệu với sổ kế toán và chứng từ liên quan.
Thời hạn thông thường của hồ sơ khai thuế tài nguyên tháng 9/2026 là 20/10/2026.
Nộp tờ khai thuế bảo vệ môi trường tháng 9/2026
Doanh nghiệp có hoạt động thuộc đối tượng chịu thuế bảo vệ môi trường cũng cần đưa công việc này vào danh sách những việc kế toán cần làm trong tháng 10/2026.
Theo Thông tư 89/2026/TT-BTC, thuế bảo vệ môi trường là loại thuế khai theo tháng, trong khi hàng hóa nhập khẩu thực hiện theo từng lần phát sinh theo pháp luật hải quan.
Với kỳ khai tháng 9/2026, thời hạn nộp hồ sơ khai thuế theo nguyên tắc chung là 20/10/2026. Kế toán cần đối chiếu sản lượng, hàng hóa chịu thuế, mức thuế áp dụng và số liệu trên chứng từ trước khi nộp hồ sơ.
Hoàn thành hồ sơ khai thuế Quý III/2026
Đây là nhóm công việc chiếm nhiều thời gian nhất trong những việc kế toán cần làm trong tháng 10/2026.
Quý III kết thúc vào ngày 30/9/2026. Sang tháng 10, kế toán cần hoàn thiện dữ liệu để thực hiện các nghĩa vụ thuế theo quý, trong đó đáng chú ý là:
Thuế GTGT Quý III/2026
Đối với doanh nghiệp khai thuế GTGT theo quý, thời hạn nộp hồ sơ khai thuế là ngày cuối cùng của tháng đầu tiên của quý tiếp theo.
Theo đó, kỳ khai thuế GTGT Quý III/2026 có thời hạn theo mốc ngày là 31/10/2026.
Tuy nhiên, ngày 31/10/2026 rơi vào thứ Bảy. Khi xác định hạn thực tế, kế toán cần áp dụng quy định về ngày nghỉ đối với thời hạn thủ tục thuế để thực hiện vào ngày làm việc tiếp theo theo quy định hiện hành.
Nghị định 245/2026/NĐ-CP cũng quy định kỳ thuế GTGT Quý III/2026 thuộc trường hợp được gia hạn đối với đối tượng đủ điều kiện, với thời hạn nộp số thuế được gia hạn đến 30/12/2026.
Thuế TNCN Quý III/2026
Nếu doanh nghiệp thuộc trường hợp khai thuế TNCN theo quý, kế toán cần tổng hợp tiền lương, tiền công và số thuế TNCN đã khấu trừ trong quý 3/2026 để lập hồ sơ khai thuế.
Thời hạn khai thuế quý thực hiện theo nguyên tắc ngày cuối cùng của tháng đầu quý tiếp theo.
Thuế TNDN tạm nộp Quý III/2026
Kế toán cần hoàn thành việc xác định số thuế TNDN tạm nộp Quý III/2026 dựa trên kết quả sản xuất kinh doanh và số thuế tạm nộp của doanh nghiệp.
Nghị định 245/2026/NĐ-CP quy định số thuế TNDN tạm nộp của Quý III/2026 thuộc trường hợp được gia hạn đối với đối tượng đáp ứng điều kiện, với thời hạn nộp sau gia hạn là 30/12/2026.
Lưu ý: Gia hạn thời hạn nộp tiền thuế không đồng nghĩa với gia hạn việc hoàn thiện dữ liệu kế toán. Doanh nghiệp vẫn nên xác định sớm số thuế tạm nộp để chủ động quản trị dòng tiền.
Đóng kinh phí công đoàn tháng 9/2026
Một trong những việc kế toán cần làm trong tháng 10/2026 liên quan đến lao động là kiểm tra và thực hiện nghĩa vụ đóng kinh phí công đoàn tháng 9/2026.
Theo khoản 2 Điều 4 Nghị định 105/2026/NĐ-CP, thời hạn đóng kinh phí công đoàn chậm nhất là ngày cuối cùng của tháng tiếp theo đối với doanh nghiệp đóng kinh phí công đoàn theo tháng.
Do đó, kinh phí công đoàn của tháng 9/2026 có mốc thời hạn là 31/10/2026.
Kế toán cần đối chiếu số lao động, tiền lương làm căn cứ và số kinh phí phải đóng theo quy định, đồng thời lưu chứng từ nộp tiền để phục vụ đối chiếu sau này.
Đóng BHXH bắt buộc tháng 9/2026
Theo khoản 4 Điều 34 Luật Bảo hiểm xã hội 2024, đối với phương thức đóng hằng tháng, thời hạn đóng BHXH bắt buộc chậm nhất đối với người sử dụng lao động là ngày cuối cùng của tháng tiếp theo.
Như vậy, khoản BHXH bắt buộc của tháng 9/2026 có mốc thời hạn là 31/10/2026.
Trước khi thực hiện, kế toán nên kiểm tra:
- Danh sách người lao động tham gia BHXH.
- Mức tiền lương làm căn cứ đóng.
- Người lao động tăng, giảm trong tháng.
- Các trường hợp điều chỉnh mức đóng.
- Số phải đóng của người lao động và doanh nghiệp.
- Chứng từ và dữ liệu trên hệ thống BHXH.
Việc đối chiếu này giúp hạn chế sai lệch giữa bảng lương, dữ liệu nhân sự, sổ kế toán và dữ liệu bảo hiểm.
Nếu khối lượng công việc lớn hoặc doanh nghiệp có nhiều nghiệp vụ thuế, việc tham khảo dịch vụ kế toán trọn gói có thể giúp doanh nghiệp phân bổ nguồn lực và kiểm soát lịch nghĩa vụ định kỳ.
Danh mục các ngành kinh tế, lĩnh vực được gia hạn nộp thuế
Dưới đây là danh mục các ngành kinh tế, lĩnh vực được gia hạn nộp thuế:
| STT | Ngành/Lĩnh vực |
| 1 | Nông nghiệp, lâm nghiệp và thủy sản |
| 2 | Sản xuất, chế biến thực phẩm |
| 3 | Dệt |
| 4 | Sản xuất trang phục |
| 5 | Sản xuất da và các sản phẩm có liên quan |
| 6 | Chế biến gỗ và sản xuất sản phẩm từ gỗ, tre, nứa (trừ giường, tủ, bàn, ghế); sản xuất sản phẩm từ rơm, rạ và vật liệu tết bện |
| 7 | Sản xuất giấy và sản phẩm từ giấy |
| 8 | Sản xuất sản phẩm từ cao su, plastic |
| 9 | Sản xuất sản phẩm từ khoáng phi kim loại khác |
| 10 | Sản xuất kim loại |
| 11 | Gia công cơ khí; xử lý và tráng phủ kim loại |
| 12 | Sản xuất sản phẩm điện tử, máy tính và sản phẩm quang học |
| 13 | Sản xuất ô tô và xe có động cơ khác |
| 14 | Sản xuất giường, tủ, bàn, ghế |
| 15 | Xây dựng |
| 16 | Vận tải, kho bãi |
| 17 | Dịch vụ lưu trú và ăn uống |
| 18 | Giáo dục và đào tạo |
| 19 | Y tế và hoạt động trợ giúp xã hội |
| 20 | Hoạt động kinh doanh bất động sản |
| 21 | Hoạt động dịch vụ lao động và việc làm |
| 22 | Hoạt động của các đại lý lữ hành, kinh doanh tour du lịch và hoạt động liên quan đến du lịch khác |
| 23 | Hoạt động sáng tạo nghệ thuật và biểu diễn nghệ thuật |
| 24 | Hoạt động của thư viện, lưu trữ, bảo tàng và các hoạt động văn hóa khác |
| 25 | Hoạt động thể thao, vui chơi và giải trí |
| 26 | Hoạt động chiếu phim |
| 27 | Sản xuất sản phẩm công nghiệp hỗ trợ ưu tiên phát triển |
| 28 | Sản xuất sản phẩm cơ khí trọng điểm |
| 29 | Hoạt động xuất bản |
| 30 | Hoạt động sản xuất phim điện ảnh, video, chương trình truyền hình, ghi âm và xuất bản âm nhạc |
| 31 | Hoạt động xây dựng chương trình, phát sóng, thông tấn và phân phối nội dung khác |
| 32 | Lập trình máy tính, dịch vụ tư vấn và các hoạt động liên quan khác |
| 33 | Cơ sở hạ tầng công nghệ thông tin, xử lý dữ liệu, lưu trữ và các dịch vụ thông tin liên quan khác |
| 34 | Khai thác dầu thô, khí đốt tự nhiên (không gia hạn đối với thuế TNDN của dầu thô, condensate, khí thiên nhiên theo hiệp định, hợp đồng) |
| 35 | Hoạt động dịch vụ hỗ trợ khai khoáng |
| 36 | Sản xuất đồ uống |
| 37 | In, sao chép bản ghi các loại |
| 38 | Sản xuất than cốc, sản phẩm dầu mỏ tinh chế |
| 39 | Sản xuất hóa chất và sản phẩm hóa chất |
| 40 | Sản xuất sản phẩm từ kim loại đúc sẵn (trừ máy móc, thiết bị) |
| 41 | Sản xuất mô tô, xe máy |
| 42 | Sửa chữa, bảo dưỡng và lắp đặt máy móc và thiết bị |
| 43 | Thoát nước và xử lý nước thải |
Checklist những việc kế toán cần làm trong tháng 10/2026
Có thể sử dụng checklist dưới đây để kiểm soát công việc cuối tháng:
Đầu tháng:
- Kiểm tra biến động lao động tháng 9/2026.
- Rà soát hóa đơn đầu vào, đầu ra tháng 9.
- Đối chiếu doanh thu với dữ liệu hóa đơn điện tử.
- Đối chiếu bảng lương và BHXH.
Trước ngày 20/10:
- Hoàn thành tờ khai GTGT tháng 9 nếu doanh nghiệp khai tháng.
- Hoàn thành tờ khai TTĐB tháng 9 nếu có.
- Hoàn thành tờ khai thuế tài nguyên tháng 9 nếu có.
- Hoàn thành tờ khai thuế BVMT tháng 9 nếu có.
- Kiểm tra số thuế phải nộp.
Cuối tháng:
- Hoàn thiện số liệu quý 3/2026.
- Lập tờ khai GTGT quý 3 nếu thuộc phương pháp khai quý
- Lập tờ khai TNCN quý 3 nếu thuộc trường hợp khai quý.
- Xác định số TNDN tạm nộp Quý III.
- Đóng BHXH tháng 9/2026.
- Đóng kinh phí công đoàn tháng 9/2026.
Nếu doanh nghiệp chưa chắc chắn về cách xử lý một nghĩa vụ hoặc cần rà soát số liệu trước khi nộp, cân nhắc tham khảo dịch vụ tư vấn kế toán để được đội ngũ chuyên gia hỗ trợ kiểm tra các vấn đề phát sinh theo từng trường hợp.
Kết luận
Việc chủ động lập lịch những việc kế toán cần làm trong tháng 10/2026 giúp doanh nghiệp kiểm soát tốt các nghĩa vụ về thuế, bảo hiểm, công đoàn và báo cáo thống kê. Trong đó, các mốc cần đặc biệt lưu ý là 20/10 đối với các hồ sơ khai thuế tháng 9, các nghĩa vụ khai thuế Quý III/2026 và 31/10 đối với BHXH, kinh phí công đoàn tháng 9/2026.
Đối với thuế GTGT tháng 9 và thuế TNDN tạm nộp Quý III, doanh nghiệp thuộc đối tượng được gia hạn cần kiểm tra kỹ điều kiện áp dụng và thời hạn gia hạn theo Nghị định 245/2026/NĐ-CP.
Trong thực tế, những việc kế toán cần làm trong tháng 10/2026 không chỉ dừng ở việc nộp đúng hạn mà còn bao gồm kiểm tra tính chính xác của số liệu, chứng từ và sự thống nhất giữa kế toán, nhân sự, hóa đơn điện tử, BHXH và các hệ thống quản lý liên quan.
Với doanh nghiệp có khối lượng chứng từ lớn hoặc cần kiểm soát toàn bộ nghĩa vụ định kỳ, có thể tham khảo dịch vụ kế toán thuế để hỗ trợ rà soát hồ sơ, kê khai và theo dõi nghĩa vụ thuế theo từng kỳ.
Liên hệ MAN – Master Accountant Network để được hỗ trợ và tư vấn miễn phí!
Thông tin liên hệ MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network. Ông là Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm sâu sắc trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Pháp lý doanh nghiệp.