Cuối năm là thời điểm nhiều doanh nghiệp tái ký hợp đồng lao động, kèm theo đó là tăng lương, bổ sung phụ cấp hoặc thay đổi chức danh cho người lao động. Tuy nhiên, không ít kế toán chỉ cập nhật lương trên bảng lương nội bộ mà quên thực hiện thủ tục điều chỉnh mức lương đóng BHXH với cơ quan bảo hiểm xã hội. Hệ quả là mức đóng không khớp với hợp đồng, phát sinh số tiền đóng thiếu phải truy đóng bổ sung, thậm chí ảnh hưởng đến quyền lợi hưởng chế độ của người lao động sau này.
Bài viết dưới đây tổng hợp đầy đủ căn cứ pháp lý, hồ sơ và các lưu ý quan trọng về thủ tục điều chỉnh mức lương đóng BHXH năm 2026, bám sát Luật Bảo hiểm xã hội 2024, Nghị định 293/2025/NĐ-CP và Quyết định 366/QĐ-BHXH năm 2026.
Khi nào doanh nghiệp phải thực hiện thủ tục điều chỉnh mức lương đóng BHXH?
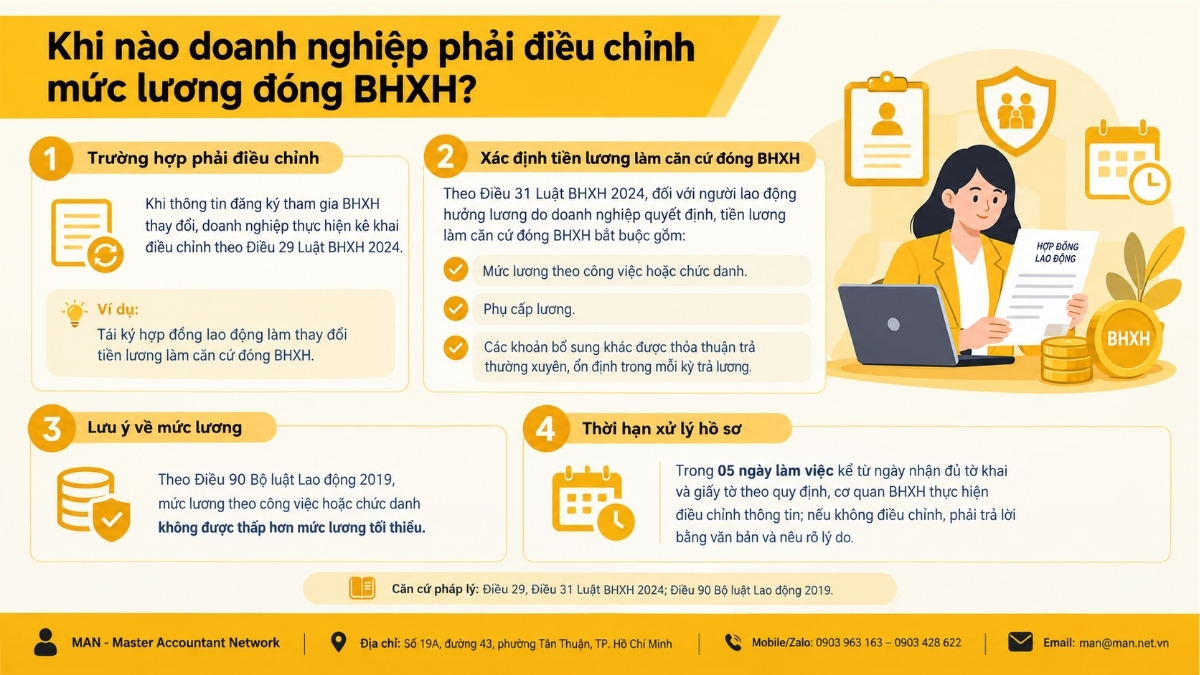
Căn cứ theo Điều 29 Luật Bảo hiểm xã hội 2024 quy định về việc điều chỉnh thông tin đăng ký kê khai tham gia bảo hiểm xã hội như sau:
Khi thông tin đăng ký kê khai tham gia bảo hiểm xã hội thay đổi thì người đăng ký kê khai theo quy định tại Điều 28 của Luật này nộp tờ khai điều chỉnh thông tin kèm theo bản sao giấy tờ có liên quan đến việc điều chỉnh thông tin cho cơ quan bảo hiểm xã hội.
Trong thời hạn 05 ngày làm việc kể từ ngày nhận đủ tờ khai và giấy tờ theo quy định, cơ quan bảo hiểm xã hội có trách nhiệm điều chỉnh thông tin tham gia bảo hiểm xã hội của người tham gia; trường hợp không thực hiện điều chỉnh thì phải trả lời bằng văn bản và nêu rõ lý do.
Như vậy, khi thông tin đăng ký kê khai tham gia BHXH thay đổi, người đăng ký kê khai phải thực hiện thủ tục điều chỉnh với cơ quan BHXH. Tiền lương làm căn cứ đóng BHXH là một trong những thông tin kê khai quan trọng nhất, vì vậy mọi thay đổi về tiền lương đều kéo theo nghĩa vụ thực hiện thủ tục điều chỉnh mức lương đóng BHXH.
Trường hợp tái ký hợp đồng lao động có thay đổi tiền lương
Trên thực tế, việc tái ký hợp đồng lao động thường đi kèm thay đổi về mức lương theo công việc hoặc chức danh, phụ cấp lương hay các khoản bổ sung khác. Trường hợp tái ký hợp đồng lao động có thay đổi về tiền lương làm căn cứ đóng BHXH, công ty cần thực hiện thủ tục điều chỉnh mức lương đóng BHXH cho người lao động.
Ngược lại, nếu hợp đồng mới giữ nguyên các khoản thuộc diện tính đóng, kế toán cần rà soát kỹ để xác định có phát sinh thông tin nào khác cần điều chỉnh hay không, tránh nộp hồ sơ không cần thiết.
Hồ sơ và các bước thực hiện thủ tục điều chỉnh mức lương đóng BHXH năm 2026
Thành phần hồ sơ theo Quyết định 366/QĐ-BHXH
Hồ sơ điều chỉnh mức lương đóng BHXH được thực hiện chi tiết tại Điều 4 Quy trình thu bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp; cấp sổ bảo hiểm xã hội, thẻ bảo hiểm y tế ban hành kèm theo Quyết định 366/QĐ-BHXH năm 2026. Theo đó, đơn vị sử dụng lao động thực hiện:
- Kê khai Tờ khai đơn vị đăng ký, điều chỉnh thông tin tham gia BHXH, BHYT, BHTN (Mẫu TK3-TS).
- Lập Danh sách tham gia, điều chỉnh đóng BHXH, BHYT, BHTN (Mẫu D02-LT), kèm theo hồ sơ của đơn vị, người tham gia (nếu có).
- Nộp hồ sơ cho cơ quan BHXH theo quy định.
Tải Mẫu TK3-TS theo Quyết định 366/QĐ-BHXH năm 2026:
Tải Mẫu D02-LT theo Quyết định 366:
Bên cạnh đó, theo khoản 1 Điều 29 Luật BHXH 2024, tờ khai điều chỉnh phải kèm theo bản sao giấy tờ có liên quan đến việc điều chỉnh thông tin. Với trường hợp tái ký, giấy tờ liên quan thường là hợp đồng lao động mới hoặc văn bản thỏa thuận thay đổi tiền lương.
Quy trình thực hiện thủ tục điều chỉnh mức lương đóng BHXH
Từ quy định trên, kế toán có thể triển khai thủ tục điều chỉnh mức lương đóng BHXH theo trình tự sau:
- Bước 1 – Rà soát hợp đồng lao động mới: Xác định chính xác mức lương, phụ cấp lương, các khoản bổ sung khác thuộc diện tính đóng và ngày hợp đồng có hiệu lực.
- Bước 2 – Lập hồ sơ: Kê khai Mẫu TK3-TS (nếu thông tin đơn vị có thay đổi), lập Danh sách Mẫu D02-LT với mức lương mới và thời điểm điều chỉnh tương ứng.
- Bước 3 – Nộp hồ sơ cho cơ quan BHXH theo phương thức đơn vị đang áp dụng.
- Bước 4 – Theo dõi kết quả: Trong thời hạn 05 ngày làm việc kể từ ngày nhận đủ hồ sơ, cơ quan BHXH có trách nhiệm điều chỉnh thông tin; trường hợp không điều chỉnh phải trả lời bằng văn bản và nêu rõ lý do.
- Bước 5 – Đối chiếu và nộp tiền: Kiểm tra thông báo kết quả đóng, nếu phát sinh số tiền còn thiếu theo mức lương mới thì thực hiện đóng bổ sung.
Song song với việc điều chỉnh lương, kế toán cũng nên rà soát đối với trường hợp người lao đồng đồng thời làm việc và tham gia BHXH bắt buộc ở nơi khác thì công ty thứ 2 phải trả 21% hay 21,5% khi lao động đã đóng BHXH ở công ty đầu tiên.
Ví dụ thực tế: Hợp đồng tái ký có hiệu lực từ 15/9/2026
Giả sử hợp đồng lao động được tái ký và có hiệu lực từ ngày 15/9/2026, đồng thời mức tiền lương làm căn cứ đóng BHXH thay đổi từ thời điểm này. Công ty cần thực hiện kê khai điều chỉnh mức lương đóng BHXH theo mức lương mới và thời điểm áp dụng tương ứng.
Trường hợp công ty lập hồ sơ điều chỉnh trong tháng 9/2026, việc xác định mức lương và thời điểm điều chỉnh cần căn cứ vào thời điểm có hiệu lực của hợp đồng lao động và quy định áp dụng đối với kỳ đóng BHXH. Nếu phát sinh phần tiền đóng còn thiếu theo mức lương mới, công ty thực hiện đóng bổ sung theo quy định.
Lưu ý từ góc độ kế toán: Nhiều đơn vị thực hiện thủ tục điều chỉnh mức lương đóng BHXH chậm so với thời điểm hợp đồng có hiệu lực, dẫn đến phải truy đóng phần chênh lệch. Do đó, nên lập hồ sơ ngay trong kỳ phát sinh thay đổi để số liệu bảng lương, sổ sách và dữ liệu BHXH luôn khớp nhau.
Xác định tiền lương làm căn cứ khi thực hiện thủ tục điều chỉnh mức lương đóng BHXH
Để thủ tục điều chỉnh mức lương đóng BHXH chính xác, kế toán cần xác định đúng các khoản thuộc diện tính đóng. Tại Điều 31 Luật Bảo hiểm xã hội 2024 quy định:
Người lao động thuộc đối tượng thực hiện chế độ tiền lương do Nhà nước quy định thì tiền lương làm căn cứ đóng bảo hiểm xã hội là tiền lương tháng theo chức vụ, chức danh, ngạch, bậc, cấp bậc quân hàm và các khoản phụ cấp chức vụ, phụ cấp thâm niên vượt khung, phụ cấp thâm niên nghề, hệ số chênh lệch bảo lưu lương (nếu có);
Người lao động thuộc đối tượng thực hiện chế độ tiền lương do người sử dụng lao động quyết định thì tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc là tiền lương tháng, bao gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác được thỏa thuận trả thường xuyên, ổn định trong mỗi kỳ trả lương.
Trường hợp người lao động ngừng việc vẫn hưởng tiền lương tháng bằng hoặc cao hơn tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc thấp nhất thì đóng theo tiền lương được hưởng trong thời gian ngừng việc.
Đồng thời, Điều 90 Bộ luật Lao động 2019 quy định:
- Tiền lương là số tiền mà người sử dụng lao động trả cho người lao động theo thỏa thuận để thực hiện công việc, bao gồm mức lương theo công việc hoặc chức danh, phụ cấp lương và các khoản bổ sung khác.
- Mức lương theo công việc hoặc chức danh không được thấp hơn mức lương tối thiểu.
- Người sử dụng lao động phải bảo đảm trả lương bình đẳng, không phân biệt giới tính đối với người lao động làm công việc có giá trị như nhau.
Theo đó, với doanh nghiệp tự quyết định chế độ tiền lương, mức lương theo công việc hoặc chức danh không được thấp hơn mức lương tối thiểu. Tiền lương làm căn cứ đóng BHXH được xác định trên cơ sở mức lương, phụ cấp lương và các khoản bổ sung khác thuộc diện tính đóng theo quy định.
Có bắt buộc cao hơn mức lương tối thiểu 7% không?
Đây là câu hỏi kế toán thường gặp khi thực hiện thủ tục điều chỉnh mức lương đóng BHXH năm 2026. Căn cứ khoản 4 Điều 5 Nghị định 293/2025/NĐ-CP:
Người sử dụng lao động có trách nhiệm tổ chức rà soát lại các thỏa thuận trong hợp đồng lao động, thoả ước lao động tập thể và các quy chế, quy định của người sử dụng lao động để điều chỉnh, bổ sung cho phù hợp; không được xoá bỏ hoặc cắt giảm các chế độ tiền lương khi người lao động làm thêm giờ, làm việc vào ban đêm, chế độ bồi dưỡng bằng hiện vật và các chế độ khác theo quy định của pháp luật lao động. Đối với các nội dung đã thỏa thuận, cam kết trong hợp đồng lao động, thoả ước lao động tập thể hoặc các thỏa thuận hợp pháp khác có lợi hơn cho người lao động (như chế độ trả lương cho người lao động làm công việc hoặc chức danh đòi hỏi qua học tập, đào tạo nghề cao hơn ít nhất 7% so với mức lương tối thiểu và chế độ trả lương cho người lao động làm công việc hoặc chức danh có điều kiện lao động nặng nhọc, độc hại, nguy hiểm cao hơn ít nhất 5%; công việc hoặc chức danh có điều kiện lao động đặc biệt nặng nhọc, độc hại, nguy hiểm cao hơn ít nhất 7% so với mức lương của công việc hoặc chức danh có độ phức tạp tương đương, làm việc trong điều kiện lao động bình thường) so với quy định tại Nghị định này, thì tiếp tục được thực hiện, trừ trường hợp các bên có thỏa thuận khác.
Có thể thấy, từ ngày 01/01/2026, Nghị định 293/2025/NĐ-CP không còn đặt ra quy định bắt buộc chung về việc phải trả cao hơn ít nhất 7% mức lương tối thiểu đối với công việc hoặc chức danh đòi hỏi qua học tập, đào tạo nghề. Mức này chỉ tiếp tục được áp dụng khi doanh nghiệp và người lao động đã có thỏa thuận, cam kết hợp pháp về chế độ này, trừ trường hợp các bên có thỏa thuận khác.
Vì vậy, khi tái ký hợp đồng, kế toán cần đối chiếu hợp đồng cũ, thỏa ước lao động tập thể và quy chế lương trước khi thực hiện thủ tục điều chỉnh mức lương đóng BHXH. Phân tích chi tiết về vấn đề này, bạn có thể tham khảo bài viết tiền lương đóng BHXH cao hơn mức lương tối thiểu.
Mức lương đóng BHXH tối thiểu theo vùng năm 2026
Theo Điều 5 Luật BHXH 2024, mức đóng bảo hiểm xã hội bắt buộc được tính trên cơ sở tiền lương làm căn cứ đóng bảo hiểm xã hội bắt buộc. Khoản 1 Điều 7 Luật này quy định mức tham chiếu là mức tiền do Chính phủ quyết định dùng để tính mức đóng, mức hưởng một số chế độ bảo hiểm xã hội; khoản 13 Điều 141 quy định khi chưa bãi bỏ mức lương cơ sở thì mức tham chiếu bằng mức lương cơ sở.
Tuy nhiên, với người lao động làm việc theo hợp đồng lao động, Điều 91 Bộ luật Lao động 2019 quy định mức lương tối thiểu là mức lương thấp nhất được trả cho người lao động làm công việc giản đơn nhất trong điều kiện lao động bình thường. Do đó, mức lương đóng BHXH bắt buộc tối thiểu của nhóm đối tượng này không thấp hơn mức lương tối thiểu vùng theo Điều 3 Nghị định 293/2025/NĐ-CP:
| Vùng | Mức lương tối thiểu tháng (đồng/tháng) | Mức lương tối thiểu giờ (đồng/giờ) |
| Vùng I | 5.310.000 | 25.500 |
| Vùng II | 4.730.000 | 22.700 |
| Vùng III | 4.140.000 | 20.000 |
| Vùng IV | 3.700.000 | 17.800 |
Khi kê khai Mẫu D02-LT trong thủ tục điều chỉnh mức lương đóng BHXH, kế toán cần kiểm tra mức lương mới không thấp hơn mức tối thiểu của vùng nơi doanh nghiệp hoạt động. Ngoài nhóm bắt buộc, nếu doanh nghiệp có tư vấn cho người lao động về hình thức tự nguyện, hãy lưu ý thêm quy định về mức trần đóng BHXH tự nguyện để hướng dẫn chính xác.
Những sai sót thường gặp khi làm thủ tục điều chỉnh mức lương đóng BHXH
Qua thực tế xử lý hồ sơ cho doanh nghiệp, một số lỗi phổ biến gồm:
- Chỉ tăng lương trên bảng lương, không nộp hồ sơ điều chỉnh, dẫn đến đóng thiếu và phải truy đóng.
- Xác định sai thời điểm điều chỉnh, không căn cứ ngày hiệu lực của hợp đồng tái ký.
- Bỏ sót phụ cấp hoặc khoản bổ sung trả thường xuyên, ổn định thuộc diện tính đóng theo điểm b khoản 1 Điều 31 Luật BHXH 2024.
- Kê khai mức lương thấp hơn mức lương tối thiểu vùng hoặc cắt bỏ chế độ có lợi hơn đã thỏa thuận trước đó.
- Thiếu bản sao giấy tờ liên quan (hợp đồng, phụ lục) khiến hồ sơ bị yêu cầu bổ sung.
Bên cạnh đó, Luật BHXH 2024 mang lại nhiều điểm mới mà kế toán cần cập nhật. Bạn có thể xem thêm những thay đổi nổi bật về chính sách BHXH để chủ động trong công tác kê khai.
Giải pháp giúp doanh nghiệp thực hiện thủ tục điều chỉnh mức lương đóng BHXH đúng và kịp thời
Thủ tục điều chỉnh mức lương đóng BHXH tuy không phức tạp về mặt hồ sơ nhưng đòi hỏi kế toán phải nắm chắc quy định về tiền lương làm căn cứ đóng, mức lương tối thiểu vùng, thời điểm áp dụng và nghĩa vụ đóng bổ sung. Với doanh nghiệp có nhiều lao động tái ký hợp đồng cùng thời điểm, khối lượng rà soát và kê khai là không nhỏ.
Nếu bộ phận kế toán nội bộ chưa đủ nhân sự hoặc muốn hạn chế rủi ro truy thu, doanh nghiệp có thể cân nhắc sử dụng dịch vụ kế toán trọn gói để được hỗ trợ từ rà soát hợp đồng, lập hồ sơ TK3-TS, D02-LT đến theo dõi kết quả và đối chiếu số liệu với cơ quan BHXH.
Kết luận
Thủ tục điều chỉnh mức lương đóng BHXH khi tái ký hợp đồng lao động năm 2026 cần thực hiện ngay khi tiền lương làm căn cứ đóng thay đổi, căn cứ vào thời điểm hiệu lực của hợp đồng mới. Kế toán nên chuẩn bị đầy đủ Mẫu TK3-TS, D02-LT, bản sao giấy tờ liên quan, đồng thời đảm bảo mức lương không thấp hơn lương tối thiểu vùng và không cắt giảm chế độ có lợi hơn đã thỏa thuận.
Liên hệ MAN – Master Accountant Network để được hỗ trợ và tư vấn miễn phí!
Thông tin liên hệ MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network. Ông là Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm sâu sắc trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Pháp lý doanh nghiệp.
Câu hỏi thường gặp về thủ tục điều chỉnh mức lương đóng BHXH khi tái ký hợp đồng lao động
Cơ quan BHXH xử lý hồ sơ điều chỉnh trong bao lâu?
Trong thời hạn 05 ngày làm việc kể từ ngày nhận đủ tờ khai và giấy tờ theo quy định (khoản 2 Điều 29 Luật BHXH 2024).
Hồ sơ điều chỉnh mức lương đóng BHXH năm 2026 gồm những gì?
Mẫu TK3-TS, Danh sách Mẫu D02-LT kèm hồ sơ của đơn vị, người tham gia (nếu có), theo Điều 4 Quy trình ban hành kèm Quyết định 366/QĐ-BHXH năm 2026.
Năm 2026 lương đóng BHXH có bắt buộc cao hơn tối thiểu vùng 7% không?
Không bắt buộc chung. Chỉ tiếp tục áp dụng nếu doanh nghiệp và người lao động đã có thỏa thuận, cam kết hợp pháp về chế độ này, trừ trường hợp các bên có thỏa thuận khác.
Bài viết mang tính tham khảo, được biên soạn dựa trên Luật Bảo hiểm xã hội 2024, Bộ luật Lao động 2019, Nghị định 293/2025/NĐ-CP và Quyết định 366/QĐ-BHXH năm 2026. Doanh nghiệp nên đối chiếu văn bản gốc hoặc liên hệ cơ quan BHXH quản lý để được hướng dẫn cụ thể cho từng trường hợp.