
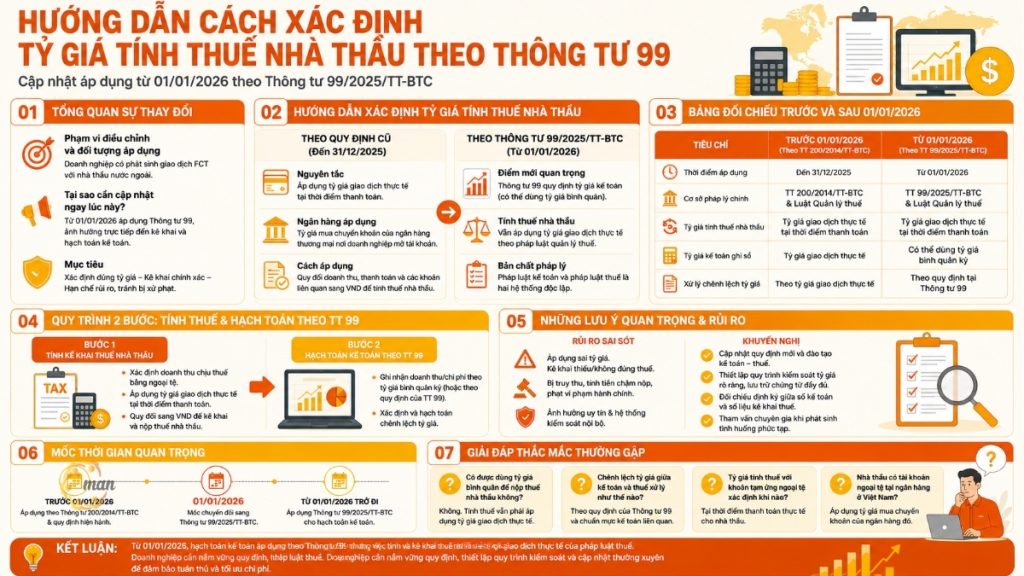
在全球经济一体化的背景下,越南企业与外国承包商之间的跨境经济交易(外国承包商税)日益普遍。承包商税核算中最复杂且最容易出错的环节之一是确定用于税款计算的外汇汇率。
具体而言,自2026年1月1日起, 通函 99/2025/TT-BTC 新实施的官方公司会计制度完全取代了之前的制度。 200/2014/TT-BTC 通函这项政策转变给汇率记录带来了诸多根本性变化。下文将详细介绍税务部门根据第99号通知,在这一历史性里程碑事件前后,如何确定承包商税项汇率的指导意见。
根据第99号通知,承包商税计算汇率变化概述
任何会计政策体系的重大变革都需要企业在实际实施前进行全面考量。从旧体系过渡到2026年起实施的新通知,并非仅仅是会计科目变更的问题,它还会直接影响跨境交易的外汇兑换义务。为了帮助财务和会计部门主动管理风险,本节将概述受影响的各方情况,并解释为何根据99号通知更新承包商税计算汇率已成为企业当前的首要任务。
监管范围和适用对象
当越南企业从不受越南企业法管辖的外国组织或个人购买服务或与该服务相关的商品时,该企业有义务代表外国合作伙伴扣缴、申报和缴纳承包商税。如果合同以美元、欧元、日元等外币签订和支付,会计人员必须将交易金额转换为越南盾(VND)。
自2026财年起,所有进行跨境贸易交易的企业都必须按照第99号通知规定的承包商税汇率进行正确应用。直接受影响的人员包括税务会计师、审计师、负责审批纳税申报表的首席财务官(CFO)、外商直接投资企业以及使用跨境服务的国内企业的法定代表人。
为什么企业现在需要根据第99号通知更新承包商税计算的汇率?
自2026年1月1日起,越南会计系统将由第200/2014/TT-BTC号通知过渡到第99/2025/TT-BTC号通知,这一过渡对整个越南会计系统具有系统性意义。对新会计法与现行税法衔接之处缺乏了解,将导致会计和税务申报出现差异的风险。
在对2026纳税年度进行税务审计时,税务机关将特别关注企业如何处理汇率差异以及所使用的汇率信息来源。了解根据第99号通知计算承包商税时所使用的汇率的性质,有助于企业优化合规成本,保护其合法权益,并避免因汇率使用不当而导致税款逾期缴纳的罚款风险。
根据第99号通知确定承包商税计算汇率的指南
为了解2026年及以后的延续性和核心变化,企业需要重新审视其在计算承包商税时如何处理汇率。这是一个至关重要的参考框架,有助于会计师将自身实践与第99号通知中关于承包商税计算汇率的新规定进行比较。
根据旧规定确定实际汇率的原则。
整个业务系统按照第200/2014/TT-BTC号通函的规定,并结合相关法规,采用会计制度。 税务管理法第38/2019/QH14号当向外国承包商支付款项时,如果款项以外币支付,会计师必须确定付款时的实际汇率,以换算承包商的应税收入。
具体适用的原则如下:
- 对于即时付款:将采用企业开户向外国承包商付款的商业银行的转账买入价。
- 如果应付账款在最终付款之前产生:应税收入和可抵扣税款金额将使用企业在实际付款时开设交易账户的商业银行的转让销售汇率进行转换(对于净价转换为毛价的合同)。
查看更多: 承包商税的计算方法说明。
选择商业银行作为外汇兑换的基础。
企业必须使用其实际进行交易和资金转账的商业银行公布的准确汇率。在此期间,使用其他中介银行的汇率或越南国家银行的中央汇率计算承包商税款将被视为违规行为,如果出现不利差异,税务机关通常会对其进行上调。
如何根据第99号通知应用汇率计算承包商税?
第99/2025/TT-BTC号通知开启了财务会计的新篇章。然而,在将其与第99号通知中关于承包商税计算汇率的规定进行比较时,会计人员必须格外谨慎,以区分会计账簿中记录的汇率和用于税款计算的申报汇率。
关于根据第99/2025/TT-BTC号通函制定的会计汇率的新要点
第 99/2025/TT-BTC 号通函的一项突破性改进在于,它简化了企业对汇率的日常监控。具体而言:
- 企业可以选择使用其经常进行交易的商业银行的平均买卖汇率进行会计核算。
- 企业也可以采用近似汇率(会计期间的平均汇率,或与实际交易汇率之间不超过越南国家银行规定的差额的汇率)来记录期间内发生的以外币计价的经济交易。
这一变化大大减少了总会计部门录入详细汇率数据的工作量。
根据第99号通知,承包商税计算中汇率的法律性质。
2026 年初出现了一个重要问题:企业能否使用 99 号通知规定的平均或近似汇率来申报和计算承包商税?
根据专业指南以及税法与会计法协调原则,税务部门的答复是: 并非财政部和地方税务部门澄清:
“第99/2025/TT-BTC号通知是一份规范会计实务和财务报告的文件。具体而言,关于发票的开具、申报以及外币交易税义务(包括外国承包商税)的计算,企业必须遵守现行的税法和发票法。”
因此,根据99号通知确定承包商税计算汇率时,会计人员需要注意目的分离原则:
- 为会计目的(记录收入、支出或负债):企业可根据第 99 号通知,采用其内部财务条例中登记的近似汇率或平均汇率。
- 关于申报和计算承包商税(FCT):会计师绝对禁止使用近似或平均会计汇率。企业仍须遵守其在纳税义务产生当日(合同价格已转换为总额用于税款计算的情况下)进行实际支付交易的商业银行的转让销售汇率。根据第99号通知,这是确定承包商税计算汇率的最准确法律依据。
这种分离意味着企业将在会计记录和纳税申报表之间记录汇率差异。该差异将通过账户 413(汇率差异)进行跟踪和处理,并以合法的方式转入期末财务收入/支出。
查看更多: 根据第99号通告对承包商税进行会计处理的说明。
根据第99号通知,2026年1月1日前后承包商税计算汇率对比表
下表详细列出了99号通知生效前后会计和税务系统运行方面的差异:
实际指标对比表
以下是便于企业进行跟踪的对比表格。具体来说:
99号通知正式生效前后各项标准的对比表。
| 标准 | 2026年1月1日之前 | 自第99号通告生效之日起 |
| 会计法律文件 | 200/2014/TT-BTC 通函 | 通函 99/2025/TT-BTC |
| 会计核算中使用的汇率。 | 交易日的实际汇率(每家相关银行的详细买入价或卖出价)。 | 您可以选择您常用银行的平均汇率或近似汇率。 |
| 用于计算承包商税(FCT)的汇率 | 实际汇率(通过收单银行进行银行转账买卖)。 | 必须遵守税法:使用付款当日银行的实际汇率(不要使用近似汇率)。 |
| 处理汇率差异 | 初始会计汇率与实际支付汇率之间的差额直接记录在账户 515 或账户 635 中。 | 会计汇率(平均汇率)与实际税收汇率之间的差异在处理前已在账户 413 中科学地反映出来。 |
综上所述,上述比较清晰地反映了会计法和行政税法之间的法律界限。虽然新会计制度的引入赋予企业内部记账的最大灵活性,但并未削弱现有的纳税申报原则。因此,会计人员必须避免惯性地对会计和行政税法采用单一汇率。为了帮助企业更直观地理解会计和数据处理流程,以下部分将分析一个具体案例,探讨如何根据99号通知确定本年度实际付款期间承包商税的计算汇率。
以下是一个实际例子,说明承包商税是如何计算的。
为了阐明根据第99号通知计算承包商税时汇率的应用方法,让我们通过MAN(Master Accountant Network)分析以下实际案例:
情况: 2026 年 4 月 15 日,越南技术股份公司根据净价合同条款向外国承包商 X(在日本)支付了 20,000 美元的软件许可费(越南方承担所有适用的承包商税款)。
假设版权的承包商税率为 10%(包括增值税,软件增值税免税或等于 0%,以及按百分比计算的企业所得税 10%)。
截至2026年4月15日,本公司开立支付账户的商业银行的汇率信息如下:
- 转账买入价:25,100 越南盾/美元。
- 转账卖出汇率:25,300 越南盾/美元。
- 会计期间平均汇率(根据第99号通知记账规定):25,200越南盾/美元。
步骤 1:承包商税务申报计算。
由于这是一份净价合同,会计师必须先将净收入换算成以外币计价的总收入,然后再乘以汇率换算成越南盾。
|
应税收入(总额)= 净收入 / (1 – 10%) = 20,000 / 0.9 ≈ 22,222 美元 |
会计师在代表另一方计算应缴税款时,必须采用付款日的转让销售汇率(25,300 越南盾/美元),而不能采用平均会计汇率(25,200 越南盾/美元)。
|
应税收入(换算成越南盾)= 22,222 美元 x 25,300 越南盾/美元 = 562,222 |
然后:
|
代他人缴纳的承包商税(越南盾)= 562,222 越南盾 x 10% = 56,222 越南盾 |
步骤二:根据第99/2025/TT-BTC号通函记录会计分录。
在会计账簿中核算外包服务成本时,企业采用注册会计汇率(假设会计期间的平均汇率为 25,200 越南盾/美元)。
记录版税支出:
- 借记账户 642(业务管理费用):20,000 美元 x 25,200 越南盾 = 504,000,000 越南盾。
- 账户 331(应付供应商款项):504,000,000 越南盾。
记录承包商的纳税义务(按实际纳税汇率 25,300 越南盾计算):
- 借记账户 642:56,222 越南盾
- 账户 3338(其他应缴税款 - 承包商税):56,222 越南盾。
实际支付汇率与应付外国承包商款项的平均会计汇率之间的差额(25,300 – 25,200 = 100 越南盾/美元)将由会计师按照第 99 号通知的精神,作为结算账户 331 至账户 413 产生的汇率差额进行处理。
根据第99号通知,关于承包商税计算汇率的重要说明,以避免罚款。
进入金融新时代始终存在因应用过时法规或会计准则与税法混淆而导致系统性错误的风险。为保护企业免受2026年重大税务风险的影响,会计师需要特别关注以下几点。
汇率误差和行政税收处罚的风险。
如果企业随意采用会计汇率(平均汇率、近似汇率)申报承包商税,而该汇率低于支付银行的实际交易汇率,则该企业将被认定为少报应纳税额。税务机关进行审计时,将处以严厉的罚款。
- 对错误申报纳税的处罚:少报税款或退税金额超过现行《税收管理法》规定数额的,将处以 20% 的罚款。
- 逾期缴税罚款:按每日0.031 TP3T的税率计算,罚款金额为逾期税款的0.031 TP3T。该罚款从相关期间的纳税申报截止日期开始累积,直至实际缴款日。如果逾期时间跨越多个财政年度,将给企业造成巨大的财务压力。
为避免可能影响企业形象和声誉的不幸风险,建议咨询…… 税务会计服务 选择像 MAN – Master Accountant Network 这样信誉良好、经验丰富的专业机构,将为保护您的业务提供安全可靠的解决方案。
风险管理解决方案建议
为确保会计和税务申报系统的顺利运行,MAN – 主会计师网络应实施以下同步措施:
- 制定明确的会计准则:企业必须制定内部财务准则,详细说明会计汇率的确定方法(采用实际交易汇率或根据第99号通知规定的平均汇率)。这些准则是强制性法律文件,在税务稽查部门审计2026年会计记录时必须提交。
- 建立并行查找和比较工具:税务会计部门需要建立一个 Excel 电子表格或更新会计软件模块,以便在向承包商付款的日期自动同时记录两种类型的汇率:会计账簿中记录的平均汇率和银行根据第 99 号通告计算承包商税时使用的实际汇率,以便计算 FCT 税。
- 妥善保存汇率证据记录:对于每个承包商纳税申报期,会计人员必须打印并保存付款银行当日公布的汇率,以及付款凭证(合同、发票、付款单、联邦税务申报表)。该文件可作为无可辩驳的证据,向监管机构证明所用汇率的合法性。
- 注意纳税义务发生的时间:承包商纳税义务的产生时间取决于合同类型,可能是企业向外国承包商支付款项之时,也可能是企业验收并完成服务之时。纳税义务发生时间的判断错误会导致汇率换算日期错误,进而造成整个纳税申报表计算不准确。
根据第99号通知,对承包商税计算汇率的常见问题进行解答。
以下是关于根据第99号通知计算承包商税时汇率应用的相关解答摘要:
绝对不是。第99/2025/TT-BTC号通知是一份规范会计和财务报告的文件。关于计算、申报和缴纳外国承包商税(FCT)的义务,企业必须遵守《税务管理法》。因此,会计人员仍然必须采用纳税义务产生当日的实际交易汇率(银行转账销售汇率),而不是平均会计汇率。
这种差异完全是由于会计和税务目标的不同而产生的,这是合情合理的。当企业结算应付给承包商的款项(账户331)时,会计账面汇率(根据99号通知采用的平均汇率)与实际用于纳税的汇率(实际转让销售汇率)之间的汇率差额,会计人员会通过账户413(汇率差额)反映出来,然后在结账时转入相应的财务收入账户(账户515)或财务费用账户(账户635)。
根据《税收管理法》,外国承包商的纳税义务在越南企业支付款项时产生。因此,对于以外币支付的预付款,会计人员必须在预付款实际支付当日(无需等到服务验收或尾款付清)确定用于计算税款的实际汇率。每笔付款(预付款或尾款)均适用当日的单独汇率。
如果外国承包商在越南的商业银行设有付款账户,则计算应税收入时适用的汇率为付款当日该承包商开户银行的买入价。反之,如果承包商在越南没有账户,则适用越南方资金转账银行的卖出价来计算外国资本利得税 (FCT)。 我公司按照99号通告的规定,采用平均汇率记录会计分录。请问是否可以将此汇率用于承包商税款的缴纳?
如何处理会计汇率(平均汇率)与实际税额计算之间产生的汇率差额?
对于以外汇形式预付给承包商的款项,根据第99号通知的规定,用于计算承包商税的汇率是在何时确定的?
如果外国承包商在越南的商业银行拥有外币账户,那么计算税款时将采用什么汇率?
关于根据第99号通知计算承包商税时采用汇率的结论。
掌握根据99号通知计算承包商税时汇率的应用,对于帮助企业在2026年这一关键政策过渡时期掌控其财务和税务事务至关重要。通过明确区分会计核算中使用的平均汇率和申报外国承包商纳税义务所需的实际交易汇率,企业不仅可以确保最大程度地遵守法律法规,还可以优化其会计系统的运行流程。
对于有关第 99 号通知中承包商税计算汇率的任何疑问,请联系 MAN – Master Accountant Network,获取免费咨询和专家支持。
联系信息 MAN – 会计师大师网络
- 地址:胡志明市新顺坊43街19A号
- 手机/扎洛:0903 963 163 – 0903 428 622
- 电子邮件:man@man.net.vn
内容制作:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官越南注册会计师事务所,拥有超过 30 年的会计、审计和财务咨询经验。






