
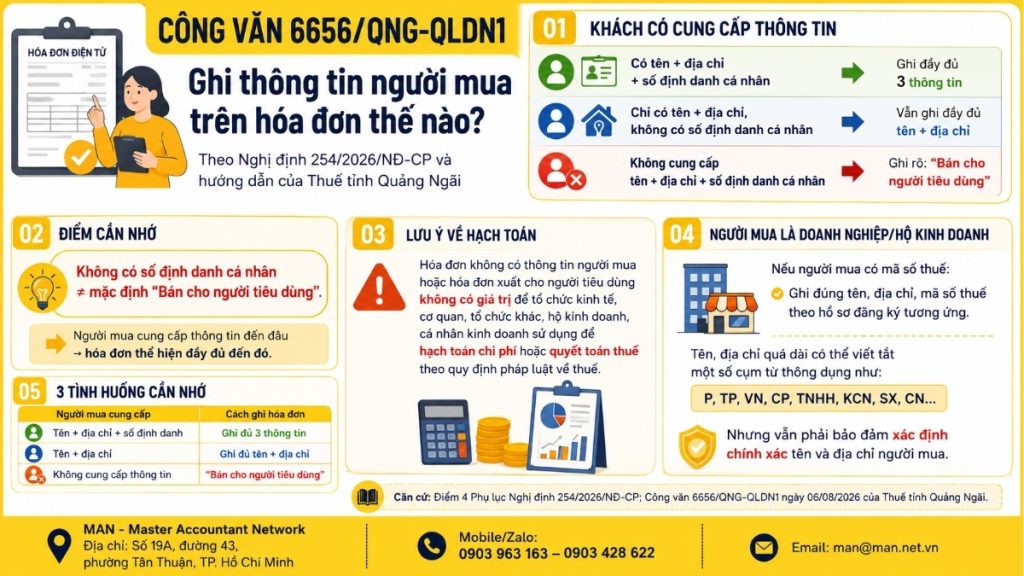
广义省税务局2026年第6656/QNG-QLDN1号官方文件就几乎所有零售会计人员都面临的一个常见问题提供了直接指导:如果买方仅提供姓名和地址,而没有个人身份号码,应如何正确填写发票?这个看似微不足道的细节对于发票的法律效力以及买方核算费用的权利至关重要。以下文章概述了附录第4节中的原始规定。 第254/2026/ND-CP号法令该文件包含指导内容、三个真实案例和常见错误。
官方文件6656/QNG-QLDN1应如何实施?
官方文件 6656/QNG-QLDN1 是广义省税务局出具的文件,根据第 254/2026/ND-CP 号法令附录第 4 节的规定,就如何在买方没有个人身份号码的情况下在发票上记录买方信息提供了指导。
- 首先,发生频率极高: 零售企业、餐厅、酒店、运输公司和数字服务公司每月都会向个人客户开具数千份发票。对某项规则的误解可能导致大范围的错误,而不仅仅是一份错误的单据。
- 其次,发票软件要求您选择以下选项之一: “个人识别码”字段是发票数据结构中的新增字段。如果客户未提供此字段,工作人员必须在柜台立即做出决定:留空、填写姓名和地址,或填写“售予消费者”。第 6656/QNG-QLDN1 号通告是规范此选择的依据。
- 第三,后果将由买方承担: 缺少买方信息的发票并非只是形式上的,它可能导致相关费用无法用于会计核算或税务结算。因此,这种风险也会波及到您的企业客户。
法律依据:第254/2026/ND-CP号法令附件第4节及第6656/QNG-QLDN1号公函内容
根据第 254/2026/ND-CP 号法令附件第 4 条的规定,发票上买方的信息记录如下:
如果买方是具有税务识别号的商业实体(经济组织、家庭企业、个体经营),则发票上显示的买方名称、地址和税务识别号必须与营业执照、分支机构登记证、家庭企业登记证、税务登记证、税务识别号通知书、投资登记证或合作社登记证上所载的名称、地址和税务识别号完全一致;如果买方提供预算单位代码,则发票上显示的名称、地址和预算单位代码必须是分配的预算单位代码。
原规定在第 4 条 b 款中:买方即消费者。
如果买方是消费者,并提供了姓名、地址和身份证号码,则发票上必须显示其姓名、地址和身份证号码(对于提供发票信息的外国买方,地址和身份证号码可以用护照号码或出入境证件号码以及国籍代替);如果买方未提供姓名、地址和身份证号码,则发票上必须明确注明“售予消费者”。在本附录第9点规定的某些特定情况下,向个人消费者销售商品或提供服务时,发票无需显示买方的姓名、地址和身份证号码。
重要提示: 未提供买方信息的发票或向消费者开具的发票,对于经济组织、机构、其他组织、企业家庭和个体企业而言,根据税法规定,用于核算费用或结算税款均无效。
相关说明载于公函 6656/QNG-QLDN1 中。
如果买方是消费者,并提供了姓名、地址和个人身份号码,或者只提供了姓名和地址但没有提供个人身份信息,则发票必须反映买方提供的全部信息;如果买方没有提供姓名、地址和个人身份号码,则发票必须清楚地注明“售予消费者”。
发票仅反映买方提供的信息。缺少个人识别号码并不剥夺卖方记录客户姓名和地址的权利,也不允许卖方自动将记录方式更改为“售予消费者”。
根据公函6656/QNG-QLDN1,记录买方信息的三种方案
第 6656/QNG-QLDN1 号官方函件中的所有指导意见可归纳为三种情况:
| 情况 | 买家信息 | 发票上的呈现方式 |
| 1 | 姓名、地址和个人识别号码 | 展示所有三条信息 |
| 2 | 仅需姓名和地址,无需提供个人身份信息。 | 买方提供的信息(姓名、地址)必须完整、准确地反映出来。 |
| 3 | 请勿提供姓名、地址或个人身份号码。 | 请具体说明。 “卖给消费者” |
对于外国买家,相关规定允许用客户的护照号码或出入境文件和国籍来代替地址和个人身份号码。
此外,根据附录第9点的规定,在向个人消费者销售商品或提供特定服务的特定情况下,发票无需显示买方的姓名、地址或个人身份号码。这种情况属于特殊情况,需要单独核实,不应作广义解释。
对于拥有多个销售网点和频繁员工流动的企业来说,将上述三种情况标准化为内部流程通常会交给会计部门或供应商负责。 全方位会计服务 确保所有柜台处理所有事情的方式都相同。
买方姓名和地址缩写规则。
这是在阅读官方函件 6656/QNG-QLDN1 和原始法规时经常被忽略的补充信息。如果买方的姓名和地址过长,卖方可以使用一些常用名词的缩写形式:
| 全套 | 允许使用缩写。 |
| 沃德 | P |
| 城市 | 城市 |
| 越南 | 越南 |
| 分享 | CP |
| 有限责任 | 有限公司 |
| 工业区 | 工业园区 |
| 生产 | SX |
| 分支 | 中国 |
具有约束力的条件要求信息包括完整的门牌号、街道名称、区、乡、特区、省、市,准确识别企业名称和地址,并与企业登记和税务登记信息相匹配。
换句话说,缩写是缩短常用名词的权利,而不是省略地名的权利。即使地址简洁明了,省略区/乡/镇名称或门牌号仍然是不可接受的。
最严重的后果是:没有买方信息的发票不能用于记录费用。
未包含买方信息的发票或向消费者开具的发票,对于经济组织、机构、其他组织、企业家庭和个体企业而言,用于核算费用或结算税款均无效。
该法规引发的三种实际应用场景:
- 如果员工出差采购商品,忘记开具带有公司税务识别号的发票:标有“售予消费者”的发票带回会计部门后将无法用于费用核算。
- 企业客户提供的是名片而不是注册文件:商业缩写与营业执照上的缩写不符,导致买方费用不予报销的风险。
- 在线销售时,系统默认会自动填写“售予消费者”:如果客户是企业,但发票中没有买方信息,则必须进行调整和更换,这既耗时,又会在发票数据中造成异常。
总结
官方信函 6656/QNG-QLDN1 和第 254/2026/ND-CP 号法令附件第 4 节中最值得注意的三点:
- 发票必须完整反映买方提供的信息。
- “售予消费者”一词仅用于顾客未提供姓名、地址或个人身份号码的情况;
- 发票上缺少买方信息,在会计核算或税务结算方面无效。
如果贵公司的发票流程存在任何疑问,MAN – Master Accountant Network 的税务和发票专家团队随时准备在批量开票前与贵公司进行审核。独立审核始终比大规模调整或更换发票更省事。
联系 MAN – 会计师大师网络 免费提供支持和建议!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。
关于官方文件 6656/QNG-QLDN1 的常见问题
如果客户只提供姓名和地址,没有提供个人识别号码,应该如何填写发票?
根据第 6656/QNG-QLDN1 号官方函,发票必须完整反映买方提供的信息,即客户的姓名和地址,不得更改为“售予消费者”。
什么时候会贴上“面向消费者销售”的标签?
当买方未提供姓名、地址或个人身份号码时,发票上将明确注明“售予消费者”。
标有“售予消费者”的发票可以用于会计核算吗?
不。没有买方信息的发票或向消费者开具的发票,根据税法规定,经济组织、机构、其他组织、企业或个体经营者不得将其用于核算费用或结算税款。
如果买家是外国人,应该如何记录买家的信息?
地址信息和个人身份号码可以替换为客户的护照号码或移民文件号码和国籍。
如果买方是企业,他们从哪里获取开具发票的信息?
根据营业执照、分支机构登记证、家庭企业登记证、税务登记证、税号通知书、投资登记证或合作社登记证进行记录;如果买方提供预算相关单位代码,则显示已签发的预算相关单位代码。






