Quy định về thông báo khuyến mại năm 2026 đã có thay đổi đáng kể kể từ khi Nghị định 239/2026/NĐ-CP sửa đổi, bổ sung Nghị định 81/2018/NĐ-CP. Phạm vi chương trình phải thông báo, nơi nộp hồ sơ và cách thức nộp đều được điều chỉnh lại. Bài viết dưới đây tổng hợp ngắn gọn, bám sát văn bản pháp luật về đối tượng, hồ sơ, nơi nộp, thời hạn và những sai sót kế toán, doanh nghiệp cần tránh trước khi triển khai chương trình.
Vì sao doanh nghiệp cần cập nhật quy định về thông báo khuyến mại năm 2026?
Chính phủ ban hành Nghị định 239/2026/NĐ-CP ngày 26/6/2026, sửa đổi, bổ sung một số điều của Nghị định 81/2018/NĐ-CP hướng dẫn Luật Thương mại về hoạt động xúc tiến thương mại (đã được sửa đổi bởi Nghị định 128/2024/NĐ-CP).
Nghị định 239 có hiệu lực từ ngày ban hành, tức từ ngày 26/6/2026. Điều đó có nghĩa là mọi chương trình khuyến mại triển khai từ thời điểm này đều phải áp dụng quy định về thông báo khuyến mại mới.
Một chương trình khuyến mại thiếu thủ tục thông báo kéo theo rủi ro bị xử phạt vi phạm hành chính trong lĩnh vực thương mại, đồng thời làm yếu bộ chứng từ chứng minh chi phí hàng hóa, giải thưởng dùng để khuyến mại khi quyết toán. Để nắm tổng thể các thay đổi, doanh nghiệp có thể tham khảo thêm bài viết về điểm mới Nghị định 239/2026/NĐ-CP.
Đối tượng phải thực hiện theo quy định về thông báo khuyến mại
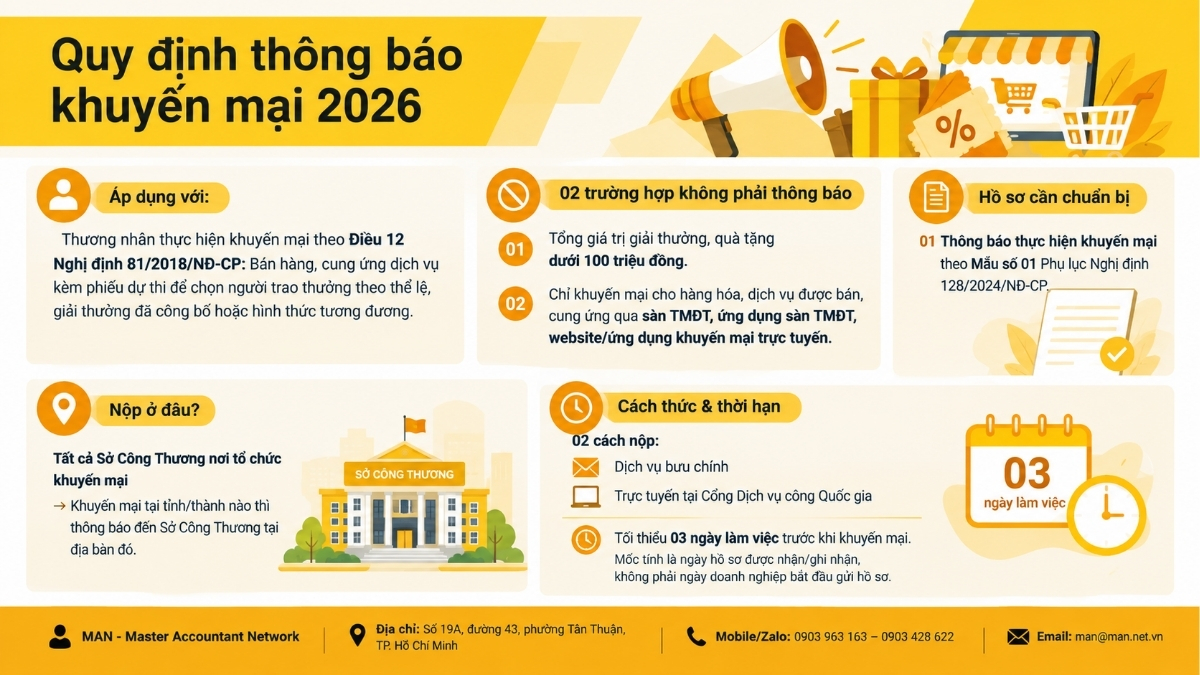
Theo quy định về thông báo khuyến mại hiện hành, đối tượng phải thông báo là thương nhân thực hiện chương trình khuyến mại dưới hình thức “Bán hàng, cung ứng dịch vụ có kèm theo phiếu dự thi cho khách hàng để chọn người trao thưởng theo thể lệ và giải thưởng đã công bố (hoặc các hình thức tổ chức thi và trao thưởng khác tương đương)”.
(Căn cứ khoản 1, khoản 2 Điều 17 Nghị định 81/2018/NĐ-CP, được sửa đổi, bổ sung bởi khoản 1 Điều 4 Nghị định 239/2026/NĐ-CP)
Lưu ý nghiệp vụ: Trước khi xác định chương trình có thuộc diện thông báo hay không, doanh nghiệp cần kiểm tra hàng hóa, dịch vụ trong chương trình có đủ điều kiện hay không. Nội dung này được phân tích chi tiết tại bài hàng hóa và dịch vụ được khuyến mại.
02 trường hợp không phải thông báo khuyến mại
Quy định về thông báo khuyến mại loại trừ hai trường hợp sau, dù chương trình thuộc hình thức phiếu dự thi nêu trên:
| STT | Trường hợp không phải thông báo |
| 1 | Có tổng giá trị giải thưởng, quà tặng dưới 100 triệu đồng |
| 2 | Chỉ thực hiện chương trình khuyến mại này cho hàng hóa, dịch vụ được bán, cung ứng thông qua sàn giao dịch thương mại điện tử, ứng dụng sàn giao dịch thương mại điện tử, website khuyến mại trực tuyến và ứng dụng khuyến mại trực tuyến |
Hai chi tiết kế toán cần đọc kỹ:
- Ngưỡng quy định dưới 100 triệu đồng: Chương trình có tổng giá trị giải thưởng, quà tặng đúng bằng 100 triệu đồng vẫn phải thông báo.
- Trường hợp 2 dùng từ “chỉ”: Nếu chương trình vừa chạy trên sàn thương mại điện tử vừa áp dụng tại cửa hàng truyền thống, doanh nghiệp không còn thuộc trường hợp miễn này.
Hồ sơ thông báo khuyến mại theo quy định về thông báo khuyến mại hiện hành
Hồ sơ thông báo khuyến mại là Thông báo thực hiện khuyến mại theo Mẫu số 01 Phụ lục Nghị định 128/2024/NĐ-CP. Như vậy, quy định về thông báo khuyến mại chỉ yêu cầu một văn bản thông báo theo mẫu, không đòi hỏi bộ hồ sơ nhiều thành phần như thủ tục đăng ký.
Nội dung bắt buộc của Thông báo thực hiện khuyến mại
Nội dung thông báo thực hiện khuyến mại 2026 gồm:
- Tên thương nhân thực hiện khuyến mại;
- Tên chương trình khuyến mại;
- Địa bàn thực hiện khuyến mại (các tỉnh, thành phố nơi thương nhân thực hiện khuyến mại);
- Hình thức khuyến mại;
- Hàng hóa, dịch vụ được khuyến mại;
- Hàng hóa, dịch vụ dùng để khuyến mại (giải thưởng, quà tặng);
- Thời gian thực hiện khuyến mại;
- Khách hàng của chương trình khuyến mại (đối tượng hưởng khuyến mại);
- Cơ cấu giải thưởng và tổng giá trị giải thưởng của chương trình khuyến mại;
- Nội dung chi tiết chương trình khuyến mại.
Trường hợp nhiều thương nhân cùng phối hợp thực hiện chương trình khuyến mại thì phải nêu rõ tên của các thương nhân cùng thực hiện, nội dung tham gia cụ thể và trách nhiệm cụ thể của từng thương nhân tham gia thực hiện trong chương trình.
Góc nhìn kế toán: Chỉ tiêu số 9 (cơ cấu và tổng giá trị giải thưởng) cần khớp với số liệu mà kế toán sẽ ghi nhận sau này. Nên lập bảng tính giá trị giải thưởng có đính kèm báo giá, hóa đơn mua vào ngay từ khâu soạn thông báo, tránh tình trạng số trên thông báo và số trên sổ sách lệch nhau.
Nơi nộp hồ sơ theo quy định về thông báo khuyến mại mới
Căn cứ khoản 1 Điều 4 Nghị định 239/2026/NĐ-CP quy định về thông báo khuyến mại sau sửa đổi, nơi nộp hồ sơ là tất cả các Sở Công Thương nơi tổ chức khuyến mại (tại địa bàn thực hiện khuyến mại).
Hệ quả thực tế: Chương trình triển khai tại bao nhiêu tỉnh, thành phố thì doanh nghiệp phải gửi thông báo đến bấy nhiêu Sở Công Thương. Chỉ tiêu “Địa bàn thực hiện khuyến mại” trên Mẫu số 01 vì thế cũng chính là danh sách nơi nộp, cần kê đủ và thống nhất.
Cách thức và thời hạn nộp theo quy định về thông báo khuyến mại
Cụ thể cách thức và thời hạn thông báo:
Cách thức thông báo
Thương nhân được lựa chọn một trong các cách thức sau:
- Thông qua dịch vụ bưu chính công ích theo quy định của Thủ tướng Chính phủ, qua thuê dịch vụ của doanh nghiệp, cá nhân hoặc qua ủy quyền theo quy định của pháp luật;
- Trực tuyến tại Cổng Dịch vụ công quốc gia.
Thời hạn thông báo
Quy định về thông báo khuyến mại yêu cầu hồ sơ phải được gửi đến Sở Công Thương tối thiểu trước 03 ngày làm việc trước khi thực hiện khuyến mại. Mốc xác định ngày Sở nhận hồ sơ:
| Cách thức nộp | Căn cứ xác định ngày nhận |
| Qua dịch vụ bưu chính | Ngày nhận ghi trên vận đơn hoặc các hình thức có giá trị tương đương |
| Trực tuyến tại Cổng Dịch vụ công quốc gia | Ngày ghi nhận trên hệ thống |
Điểm cần nhấn mạnh: Mốc tính là ngày Sở Công Thương nhận, không phải ngày doanh nghiệp gửi đi. Hồ sơ gửi bưu chính cần cộng thêm thời gian vận chuyển; ngày nghỉ, ngày lễ không được tính là ngày làm việc.
Công khai thông tin chương trình khuyến mại sau khi thông báo
Thông tin về chương trình khuyến mại mà thương nhân đã thông báo phải được cơ quan quản lý nhà nước công khai bằng các hình thức phù hợp (văn bản, trang tin điện tử hoặc các hình thức khác có tác dụng tương đương) và không sớm hơn thời gian bắt đầu của chương trình khuyến mại. Nội dung công khai gồm:
- Tên thương nhân thực hiện;
- Nội dung chi tiết chương trình;
- Thời gian thực hiện khuyến mại;
- Địa bàn thực hiện khuyến mại.
Vì các thông tin này sẽ được công khai, doanh nghiệp nên soát kỹ tên chương trình, thời gian, địa bàn trên thông báo trước khi nộp, bảo đảm khớp với thể lệ và nội dung quảng bá đến khách hàng.
Tình huống thực tế khi áp dụng quy định về thông báo khuyến mại
Tình huống: Công ty B kinh doanh đồ gia dụng dự kiến chạy chương trình “Mua hàng nhận phiếu dự thi, trả lời đúng trúng thưởng” từ thứ Hai, ngày 12/10/2026, tại cửa hàng ở Hà Nội và TP. Hồ Chí Minh, đồng thời trên sàn thương mại điện tử. Tổng giá trị giải thưởng 150 triệu đồng.
Áp dụng quy định về thông báo khuyến mại:
- Chương trình thuộc hình thức phiếu dự thi, nên thuộc đối tượng phải thông báo.
- Tổng giá trị giải thưởng 150 triệu đồng, không dưới 100 triệu đồng, nên không được miễn theo trường hợp 1.
- Chương trình có bán tại cửa hàng, không chỉ qua sàn thương mại điện tử, nên không được miễn theo trường hợp 2.
- Công ty B phải gửi Thông báo theo Mẫu số 01 đến cả Sở Công Thương Hà Nội và Sở Công Thương TP. Hồ Chí Minh.
- Để an toàn về thời hạn, công ty nên bảo đảm cả hai Sở nhận hồ sơ sao cho có đủ 03 ngày làm việc trọn vẹn trước ngày 12/10/2026. Cách làm thận trọng là nộp trực tuyến trên Cổng Dịch vụ công quốc gia từ đầu tuần trước đó.
Checklist trước khi triển khai chương trình khuyến mại
Dưới đây là checklist khi triển khai chương trình khuyến mại:
- Xác định hình thức khuyến mại có thuộc diện phiếu dự thi (hoặc hình thức thi và trao thưởng tương đương) hay không.
- Tính tổng giá trị giải thưởng, quà tặng và đối chiếu ngưỡng dưới 100 triệu đồng.
- Xác định kênh bán: Chỉ qua sàn thương mại điện tử, website, ứng dụng khuyến mại trực tuyến hay có cả kênh truyền thống.
- Lập danh sách tỉnh, thành phố thực hiện, tương ứng với danh sách Sở Công Thương phải nộp.
- Hoàn thiện Mẫu số 01 với đủ 10 nội dung bắt buộc; bổ sung thông tin phối hợp nếu có nhiều thương nhân.
- Chọn cách thức nộp và chốt ngày nộp bảo đảm đủ 03 ngày làm việc trước ngày bắt đầu.
- Lưu vận đơn hoặc bản ghi nhận hệ thống cùng bảng tính giá trị giải thưởng vào hồ sơ kế toán.
Kết luận
Quy định về thông báo khuyến mại xoay quanh ba điểm cốt lõi:
- Đối tượng là chương trình bán hàng kèm phiếu dự thi (hoặc hình thức thi và trao thưởng tương đương), trừ 02 trường hợp miễn;
- Hồ sơ là Thông báo thực hiện khuyến mại theo Mẫu số 01 Phụ lục Nghị định 128/2024/NĐ-CP;
- Và nơi nộp, thời hạn là tất cả Sở Công Thương tại địa bàn thực hiện, tối thiểu trước 03 ngày làm việc.
Tuân thủ đúng quy định về thông báo khuyến mại không chỉ giúp doanh nghiệp tránh rủi ro xử phạt mà còn tạo nền chứng từ vững chắc cho việc hạch toán chi phí khuyến mại. Nếu doanh nghiệp chưa có bộ phận chuyên trách theo dõi thủ tục khuyến mại, hóa đơn, chứng từ giải thưởng và quyết toán liên quan, dịch vụ kế toán tổng hợp của MAN – Master Accountant Network có thể đồng hành từ khâu rà soát chương trình đến khâu ghi nhận sổ sách, để mỗi chương trình khuyến mại vừa hiệu quả kinh doanh vừa an toàn pháp lý.
Liên hệ MAN – Master Accountant Network để được hỗ trợ và tư vấn miễn phí!
Thông tin liên hệ MAN – Master Accountant Network
- Địa chỉ: Số 19A, Đường 43, Phường Tân Thuận, TP. Hồ Chí Minh
- Mobile/Zalo: 0903 963 163 – 0903 428 622
- Email: man@man.net.vn
- Google Business Profile: Xem Google Business Profile của MAN – Master Accountant Network
- LinkedIn Founder: Xem hồ sơ LinkedIn của chuyên gia Lê Hoàng Tuyên
Phụ trách sản xuất và kiểm duyệt nội dung chuyên môn bởi: Ông Lê Hoàng Tuyên – Sáng lập viên (Founder) & CEO MAN – Master Accountant Network. Ông là Kiểm toán viên CPA Việt Nam với hơn 30 năm kinh nghiệm sâu sắc trong lĩnh vực Kế toán, Kiểm toán, Thuế và Tư vấn Pháp lý doanh nghiệp.
Câu hỏi thường gặp về quy định về thông báo khuyến mại
Quy định về thông báo khuyến mại 2026 áp dụng cho hình thức nào?
Áp dụng cho thương nhân thực hiện khuyến mại dưới hình thức bán hàng, cung ứng dịch vụ có kèm theo phiếu dự thi cho khách hàng để chọn người trao thưởng theo thể lệ và giải thưởng đã công bố (hoặc các hình thức tổ chức thi và trao thưởng khác tương đương), theo khoản 1, khoản 2 Điều 17 Nghị định 81/2018/NĐ-CP được sửa đổi bởi Nghị định 239/2026/NĐ-CP.
Chương trình có tổng giải thưởng dưới 100 triệu đồng có phải thông báo không?
Không. Chương trình có tổng giá trị giải thưởng, quà tặng dưới 100 triệu đồng thuộc trường hợp không phải thông báo khuyến mại.
Chạy khuyến mại chỉ trên sàn thương mại điện tử có phải thông báo không?
Không, nếu chỉ thực hiện cho hàng hóa, dịch vụ được bán, cung ứng thông qua sàn giao dịch thương mại điện tử, ứng dụng sàn giao dịch thương mại điện tử, website khuyến mại trực tuyến và ứng dụng khuyến mại trực tuyến.
Hồ sơ thông báo khuyến mại 2026 gồm những gì?
Hồ sơ là Thông báo thực hiện khuyến mại theo Mẫu số 01 Phụ lục Nghị định 128/2024/NĐ-CP, thể hiện đủ các nội dung theo khoản 4, khoản 5 Điều 17 Nghị định 81/2018/NĐ-CP.
Nộp thông báo khuyến mại ở đâu?
Theo quy định về thông báo khuyến mại mới, doanh nghiệp nộp tại tất cả các Sở Công Thương nơi tổ chức khuyến mại (tại địa bàn thực hiện khuyến mại).
Thời hạn thông báo khuyến mại là bao lâu?
Tối thiểu trước 03 ngày làm việc trước khi thực hiện khuyến mại, căn cứ ngày nhận trên vận đơn (nộp qua bưu chính) hoặc ngày ghi nhận trên hệ thống (nộp trực tuyến tại Cổng Dịch vụ công quốc gia).