
国際経済統合が進む中で、ベトナム企業は外国企業との商品・サービスの売買取引をますます積極的に行うようになっています。これに伴い、外国請負業者税(FCT)の申告、控除、納付義務が生じます。法的義務を履行し、事業コストを最適化するためには、通達99号に基づく請負業者税の会計処理手順を十分に理解することが、すべての会計担当者にとって不可欠です。
この記事では、請負業者の税務会計プロセスに関する包括的かつ詳細なガイドを提供します。 回覧99/2025/TT-BTC 2026会計年度から適用されるこの制度は、企業がデータを円滑に処理し、あらゆる税務調査に備えるのに役立ちます。
事業運営の性質と、通達99号に基づく請負業者税の会計処理の重要性。
外国請負業者税とは、ベトナム法に基づいて事業を行っていないものの、ベトナム国内でサービスまたはサービスを伴う物品の提供によって収入を得ている外国の組織および個人に課される税金です。このような取引が発生した場合、ベトナム側は外国のパートナーに代わって税金を控除、申告、納付する義務を負います。
2026年以降、代替支払いの会計および税務登録管理に関する法的枠組みの変更と改善に伴い、通達99号に従って請負業者税をどのように会計処理するかを理解することは、企業にとって特に重要になります。通達99号は、税務管理プロセスと、予算支払いを円滑にするための10桁の税コード(子会社税コード)の登録に関する詳細なガイダンスを提供します。会計担当者が通達99号に従った請負業者税の会計処理の原則を十分に理解していない場合、企業は、誤った会計入力、誤った為替レートの使用など、法人所得税の精算時に経費が否認されたり、納税遅延による罰金が科されたりするリスクに陥る可能性が非常に高くなります。
代替支払いの流れを管理し、デジタル化された文書を体系化するために、企業は以下を参照することができます。 オンライン会計サービス 信頼できる組織による専門サービスを利用することで、税務上の義務の完全な遵守状況を確認し、企業の利益とイメージを守ることができます。
契約の種類ごとに、通達99号に基づく請負業者税の会計処理方法。
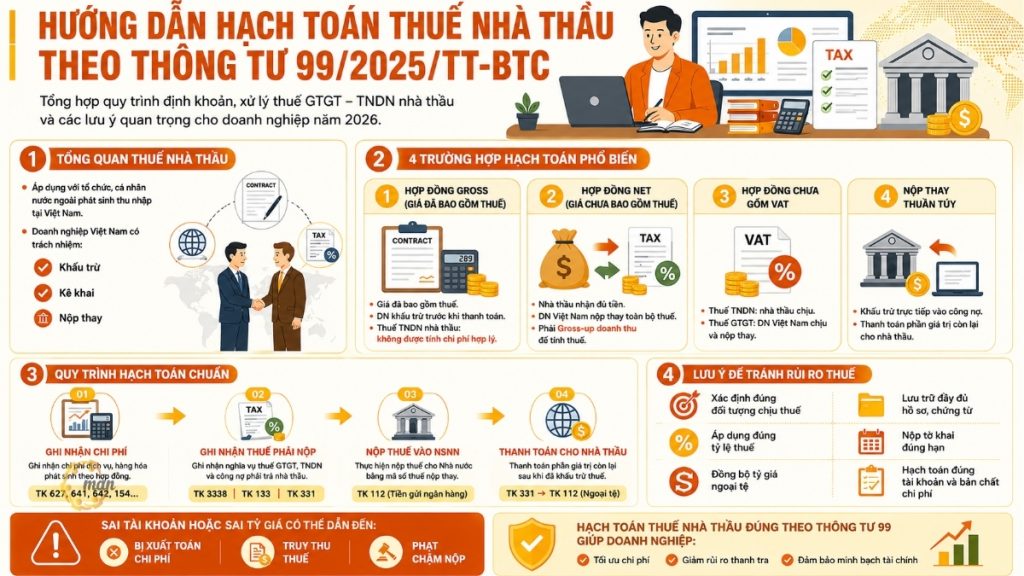
ベトナム企業と外国請負業者間の経済契約に規定された納税義務協定の条件に応じて、会計担当者は適切な会計処理方法を選択します。以下に、通達99号に基づいて請負業者税を会計処理する際の、最も一般的な実務上の4つのシナリオを示します。
総額価格(税込み価格)の契約における、通達99号に基づく請負業者税の会計処理
総額契約とは、契約で合意された金額に、請負業者に対するすべての付加価値税と法人所得税が含まれる契約形態です。ベトナム企業は、請負業者に海外送金する前に、この税額を支払額から直接差し引く責任があります。
この場合、請負業者の法人所得税は外国企業が負担する(収益から控除される)ため、ベトナム企業は単に外国企業に代わって納税しているに過ぎません。したがって、この法人所得税の部分は、ベトナム企業にとって控除対象費用とはみなされません。
詳細な会計入力手順
源泉徴収税の取引を会計システムに正確に反映させるため、会計担当者は仕訳を以下の特定の順序で記録します。
ステップ1:買掛金と納税額を記録する。
外国の請負業者からサービス請求書または受領証明書を受け取ると、会計担当者は経費と納税義務を記録する手続きに進みます。
- 借方勘定627、642…:生産および事業コスト(対応するサービス価値)を反映します。
- 借方勘定811:請負業者が負担した法人所得税額を反映します(この金額は控除対象経費とはみなされないため、法人所得税の精算時には除外されます)。
- 借方勘定133:控除可能な仕入VATを反映します(他者に代わって行われた税金の支払いの書類がある場合)。
- 勘定科目331は、外国の請負業者に対する買掛金の金額(請負業者の納税義務を差し引いた後)を反映しています。
- 勘定科目3338は、請負業者が州予算に支払わなければならない税金(付加価値税および法人所得税を含む)の詳細な金額を反映しています。
ステップ2:企業が州予算に税金を納める時。
銀行からの支払い確認に基づき、会計担当者は以下の仕訳を行うことで、請負業者の納税義務を軽減します。
- 借方口座3338:請負業者の納税義務額を減額する。
- 口座番号112:銀行預金(銀行預金による支払い)。
正味価格契約(税抜き価格)における、通達99号に基づく請負業者税の会計処理
正味価格契約の場合、両当事者は、外国の請負業者が契約書に記載された全額(実際に受領した金額)を受け取ることに同意するものとします。ベトナムで発生するすべての付加価値税および法人所得税の義務は、ベトナム企業が負担します。
法的拘束力のある契約に基づき、納税義務はベトナム企業にあるため、請負業者に代わって支払われた法人所得税のこの部分は、ベトナム企業の法人所得税を計算する際に控除対象費用とみなされます。この場合、通達99号に従って請負業者税を計上するには、会計担当者は納税額を計算する前に、純価格から総額(グロスアップ)に収益を変換する必要があります。
詳細な会計入力手順
以下は、売上をグロスアップした後の実際のサービス費用と納税義務を正確に記録するために企業が役立つ、詳細な会計処理手順です。
ステップ1:契約金額に基づいて、外国の請負業者への支払額を記録する。
海外パートナーから完了受領証明書またはサービス請求書を受け取った後、会計担当者は実際の費用と負債を以下のように記録します。
- 借方勘定627、642…:契約書に記載されている正味金額で費用を記録します。
- 勘定科目331は、海外パートナーへの支払債務の金額を反映しています。
ステップ2:変換後の請負業者のVATおよび法人所得税の義務を計上する。
会計士は、請負業者が顧客に代わって支払う付加価値税と法人所得税を計算するために換算式を適用した後、以下の事項を記録します。
- 借方勘定133:控除可能なVATの金額(換算収益に基づいて計算)。
- 借方勘定627、642…:請負業者が負担する法人所得税額(控除対象経費とみなされる)。
- 口座番号3338は、請負業者が支払うべき税金の総額を示しています。
ステップ3:州予算に税金を納める時
- 借方口座3338:請負業者の納税義務の履行。
- 口座番号111と112は、会社の現金または銀行預金を表します。
もっと見る: 外国人請負業者に対する税金の計算方法に関する説明。
契約に付加価値税が含まれていない場合、通達99号に従って請負業者税を計上する。
支払額に法人所得税は含まれるが付加価値税(VAT)は含まれないという契約は、一般的な混合契約の一種です。この場合、法人所得税は外国の請負業者の責任(ベトナム企業は支払額から直接控除する)であり、VATはベトナム企業の責任となります。したがって、この種の契約について通達99号に従って請負業者税を計上するには、会計担当者による極めて慎重なコスト分離が必要となります。
詳細な会計入力手順
このようなハイブリッド契約が発生した場合、会計担当者は以下の特定の手順に従ってコストを配分し、仕訳を記録します。
ステップ1:買掛金および関連する税務上の義務を記録する。
会計担当者は、買掛金および関連する納税義務を具体的に記録します。
- 借方勘定627、642…:請負業者のVATを差し引いた後のサービス費用を反映します。
- 借方勘定811:請負業者が支払った法人所得税額を反映します(請負業者が負担する法人所得税の部分であり、事業者が控除するため、ベトナム側にとっては控除対象費用とはみなされません)。
- 借方勘定133:請負業者がベトナムで控除する権利のある付加価値税の金額を反映します。
- 勘定科目331は、請負業者に対する買掛金から契約における請負業者のVAT分を差し引いた金額を反映しています。
- 勘定科目3338は、請負業者が支払うべき税額(付加価値税および法人所得税を含む)を反映しています。
ステップ2:他者に代わって国庫に税金を支払う場合。
他人の代理で国庫に税金を支払う場合、会計処理は次のようになります。
- 借方口座3338:請負業者の納税義務の減額。
- 口座番号111と112は、会社の現金または銀行預金を表します。
純粋に代替的な支払いの場合における、通達99号に基づく請負業者税の会計処理。
ベトナム企業が外国の請負業者と契約を締結し、請負業者の税金を代理で支払うことに同意した場合、税務会計処理は税務および会計規則を遵守するために正確かつ透明性をもって実施する必要があります。上記のケースとは異なり、この処理では、資金を海外に送金する前に、支払額から税金が直接控除されることが明確に反映されます。
他者に代わって支払いを行うための詳細な会計手続き。
外国パートナーに代わって直接支払われた経費の記録および納税義務の控除のプロセスは、以下の4つの標準的な手順で順次実行されます。
ステップ1:発生した初期請負業者費用を記録する。
会計担当者は、完了したサービス記録と引き渡し書類に基づいて、税引き前のサービス総額を記録します。
- 口座番号627、641、642…(経費の種類とサービスを利用する部署によって異なります)。
- 勘定科目331:海外サプライヤーへの支払額(税引前金額)。
ステップ2:請負業者が支払うべき税額を記録し、未払い債務から差し引きます。
外国パートナーの支払い義務に対して直接相殺されるべき付加価値税および法人所得税額を正確に算定する。
- 借方勘定331:仕入先への買掛金(外国請負業者への買掛金から、彼らに代わって支払われた税金の正確な金額を差し引く)。
- 勘定科目3338は、請負業者の州予算に対する納税義務を反映している。
ステップ3:外国の請負業者に代わって、請負業者税を州の予算に納付する。
- 借方口座3338:請負業者税の支払い完了。
- 口座111および112:税金を支払うために現金または銀行預金を控除します。
ステップ4:残りの契約金額を外国の請負業者に支払う。
会計士は、請負業者の納税額を差し引いた後、残りの残高をパートナーに送金する。
- 借方勘定331:海外請負業者へのすべての買掛金を減額する。
- 口座111および112には、銀行預金(外貨または相当額のベトナムドン)が含まれます。
通達99号に従って請負業者税を計上する際は、為替レートを同期させてください。
2026年度以降の最も重要な変更点の1つは、取引の会計処理および税務申告における為替レートの標準化と同期化です。通達99号に基づき請負業者税を会計処理する際に為替レートを同期化することで、企業の会計記録と税務当局の最終精算額との間の不必要な差異を最小限に抑えることができます。
- 実際の為替レートの決定:外国の請負業者との間で外貨取引が発生する場合、企業は、支払日または債務が記録された日に、企業が定期的に取引を行っている商業銀行の実際の買値/売値為替レートを適用する必要があります。
- 正味価格契約の場合:課税対象収益および請負業者に代わって支払われた税額は、正確なグロスアップ換算を行うため、請負業者への支払日における商業銀行の正しい送金売却為替レートに従ってVNDに換算する必要があります。
- 総額契約の場合:計算に使用される為替レートは、源泉徴収義務が発生する時点(外国の取引先への支払日)の為替レートです。
この為替レートデータを新しいガイドラインに従って同期させることは、会計士が通達99号に従って請負業者の税金を一貫して記録するのに役立ち、その後の税務監査中に発生する為替レートの不一致のリスクを軽減する上で重要なステップです。
税務リスクを回避するために、通達99号に従って請負業者税を会計処理する際の重要な考慮事項。
最新の情報技術システムの普及に伴い、税務調査および監査手続きはますます厳格化している。国際的な経験が豊富な専門部署を持たない企業にとって、代替策を慎重に検討することは極めて重要である。 外部の会計士を雇う これは、文書作成プロセスを厳密に管理し、意図しないエラーを最小限に抑えるのに役立つ最適な決定です。
会社の税務申告記録の安全性を確保するため、通達99号に従って請負業者の税金を会計処理する際には、会計担当者は以下の重要な点を理解しておく必要があります。
課税対象となるものおよび適用される税率を正しく特定してください。
外国の請負業者が提供するすべてのサービスに同じ税率が適用されるわけではありません。会計担当者は、契約書に記載されている取引の性質(機械設備の供給、経営コンサルティングサービス、ソフトウェアライセンス、国際輸送サービスなど)を慎重に検討し、規定どおりに付加価値税および法人所得税を計算するための適切な%税率を適用する必要があります。 回覧 103/2014/TT-BTC外国の請負業者と取引の種類を初期段階から正確に分類することは、通達99号に基づく請負業者の税務会計処理を円滑かつ正確に行うための重要な基盤となります。
完全かつ有効な記録および文書を保管する。
税務当局が企業で現地監査を実施する際に、経費の正当性を証明する唯一の証拠となるのが、文書化システムです。通達99号に従って請負業者税を計上する場合、企業は以下の書類一式を準備し、保管する必要があります。
- ベトナム側と外国の請負業者との間で締結されたサービス契約書(詳細な付録がある場合はそれを含む)。
- 外国請負業者税務申告書(様式番号01/NTNN)
- 州予算への納付領収書(外国請負業者に代わって請負業者税を納付したことを証明する書類)。
- 外国側から提供される商業送り状または支払請求書。
- サービス完了受領報告書には、両当事者の代表者の署名が記載されている。
- 現金以外の支払い用バウチャー。
税務申告と納税の期限を厳守してください。
取引ごとに納税申告を行う場合、納税申告書の提出期限および請負業者税の納付期限は、通常、納税義務が発生した日(ベトナム企業が外国の請負業者に支払いを行った日)から10日以内です。企業が請負業者税の申告を毎月行うように登録している場合は、翌月の20日までが期限となります。納税申告書の提出または請負業者に代わって納税を怠ると、税務行政法に規定されている行政罰および延滞利息が課され、企業にとって予期せぬコスト増につながります。
会計処理と支出内容の正確な記録を確保する。
前述のセクションで分析したように、費用の性質を反映した適切な会計処理は極めて重要です。控除可能な付加価値税(VAT)については、会計担当者は勘定科目133に正確に記録する必要があります。他者に代わって支払われる法人所得税については、会計担当者は明確に分類する必要があります。契約が総額価格の場合は、勘定科目811(控除対象外費用)に記録し、契約が正味価格の場合は、法人所得税の精算時に妥当な費用とみなされるよう、627または642などの該当する部門別費用勘定に記録する必要があります。これにより、事業結果を歪め、税金滞納のリスクにつながる可能性のある混乱を回避できます。
通達99号に基づく請負業者の税務会計に関するよくある質問
実際には、海外の請負業者からの請求書、為替レート、書類の処理は、しばしば多くの複雑な状況を引き起こします。MAN(Master Accountant Network)は、請負業者の税金を会計処理する際に遭遇する疑問点や困難点をリストアップしました。
はい。通達99号の会計原則および法人所得税法によれば、経済契約において外国請負業者への支払額が税抜き価格(正味価格)であり、ベトナムにおける納税義務がベトナム側に帰属することが明確に規定されている場合、請負業者に代わって支払われた法人所得税は控除可能です。会計担当者はグロスアップを行い、納税額を正しく計算し、この法人所得税費用を勘定科目811ではなく、該当する部門別費用勘定(勘定科目627、642など)に記録する必要があります。
2026年1月1日より、通達99/2025/TT-BTCにより、口座112の名称が「銀行預金」から「要求払い預金」に変更されます。この変更は、商業銀行の預金口座の流動性を正確に反映することを目的としています。ただし、請負業者への税金の支払い、または海外パートナーへの支払いを行う際のこの口座の会計構造は変更されません。支払い義務の履行または国家予算への納税のために現金が流出する場合、口座112は貸方として計上されます。
ベトナム企業は、外国パートナーに代わって納税する場合、代替納税専用の10桁の納税者番号を登録し、使用する必要があります。いかなる場合も、主要事業で使用している納税者番号と同じ番号で請負業者の納税を行うことは認められません。会計処理においては、代替納税額の全額が、該当する勘定科目TK 3338(請負業者ごと、および対応する代替納税者番号ごとに詳細に記録されます)を通じて、会社の会計システムに記録されます。
通達99/2025/TT-BTCは意思決定権限を大幅に分散化しており、従属支店ごとに個別の財務諸表を作成することを義務付けていません。したがって、支店が外国の請負業者と直接取引を行っている場合でも、内部会計ソフトウェアを使用して、買掛金(勘定科目331)および他者に代わって支払われた納税義務(勘定科目3338)を記録することができます。期末には、これらのデータはすべて同期され、統合および一元的な納税申告と納税(または、企業の税務管理分散化方法に応じて、支店の所在地での納税)のために、本社に自動的に送信されます。 正味価格契約に基づき、請負業者が請負業者に代わって支払う法人所得税は、法人所得税の納付時に控除対象費用とみなされますか?
回覧文書99/2025/TT-BTCにおける口座番号112の名称変更は、請負業者税の会計処理にどのような影響を与えますか?
企業が他者の代理として納税のために納税者番号(10桁)を使用する場合、税収の申告および会計処理はどのように行われるのでしょうか?
通達99号によると、支店が個別の財務諸表を作成していない場合、請負業者税はどのように計上すべきでしょうか?
回覧文書99号に基づく請負業者税の会計処理方法に関する結論
国際取引の会計処理は、為替レート、国際税制、国内税制との密接な関係から、会計士にとって決して簡単な作業ではありませんでした。しかし、契約の種類ごとに基本原則と会計処理方法を習得すれば、通達99号に基づく請負業者税の会計処理ははるかに容易かつ正確になります。
複雑な国際問題においては、専門的なサービスやソリューションを提供するコンサルタントを選ぶことが極めて重要です。 主任会計士を雇用する 経験豊富な専門家こそが最適な解決策であり、税務当局とのデータ比較において、最大限の正確性と一貫性を確保します。
通達99号に基づき請負業者の税務会計プロセスを標準化することで、企業は透明性の高い会計システムを構築し、現行法を遵守し、2026年の税務申告期間中に発生するリスクを最小限に抑えることができます。常に文書管理を積極的に行い、契約内容を正しく識別し、会計処理を正確に適用することで、企業にとって正当な利益を最大限に高めましょう。
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所:ホーチミン市タントゥアン区43番地19A号
- 携帯電話/ザロ: 0903 963 163 – 0903 428 622
- メールアドレス: man@man.net.vn
コンテンツ制作:Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO会計、監査、財務コンサルティングにおいて30年以上の経験を持つ、ベトナム公認会計士(CPA Vietnam)の監査人。






