
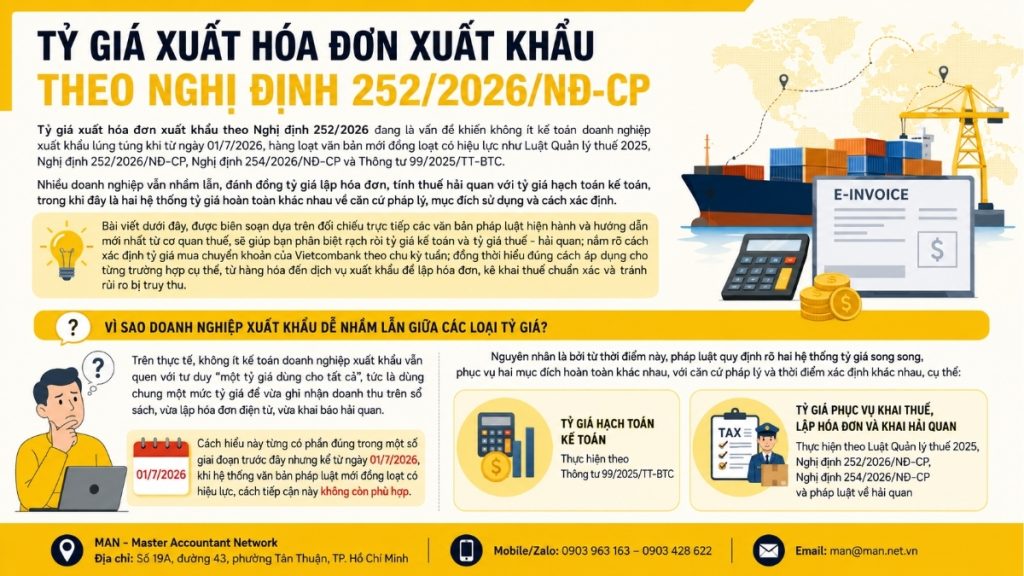
政令252/2026に基づく輸出請求書の交換レートは、輸出企業の多くの会計担当者にとって大きな混乱を引き起こしており、特に2025年税務行政法などの一連の新しい規制が2026年7月1日に施行されるため、その混乱は深刻化している。 政令252/2026/ND-CP, 政令254/2026/ND-CP そして 回覧99/2025/TT-BTC多くの企業は、請求書発行や関税計算に使用する為替レートと会計に使用する為替レートを誤って同一視していますが、これらは法的根拠、使用目的、決定方法において全く異なる為替レートシステムです。この記事は、現行の法的文書と税務当局の最新のガイダンスを直接比較して作成されており、会計為替レートと税額/関税為替レートを明確に区別し、Vietcombankの週次送金購入為替レートの決定方法を理解し、輸出商品からサービスまで具体的なケースに正しく適用することで、正確な請求書発行、納税申告、および遡及課税のリスク回避を確実にします。
輸出企業はなぜ、さまざまな為替レートを混同してしまうことが多いのでしょうか?
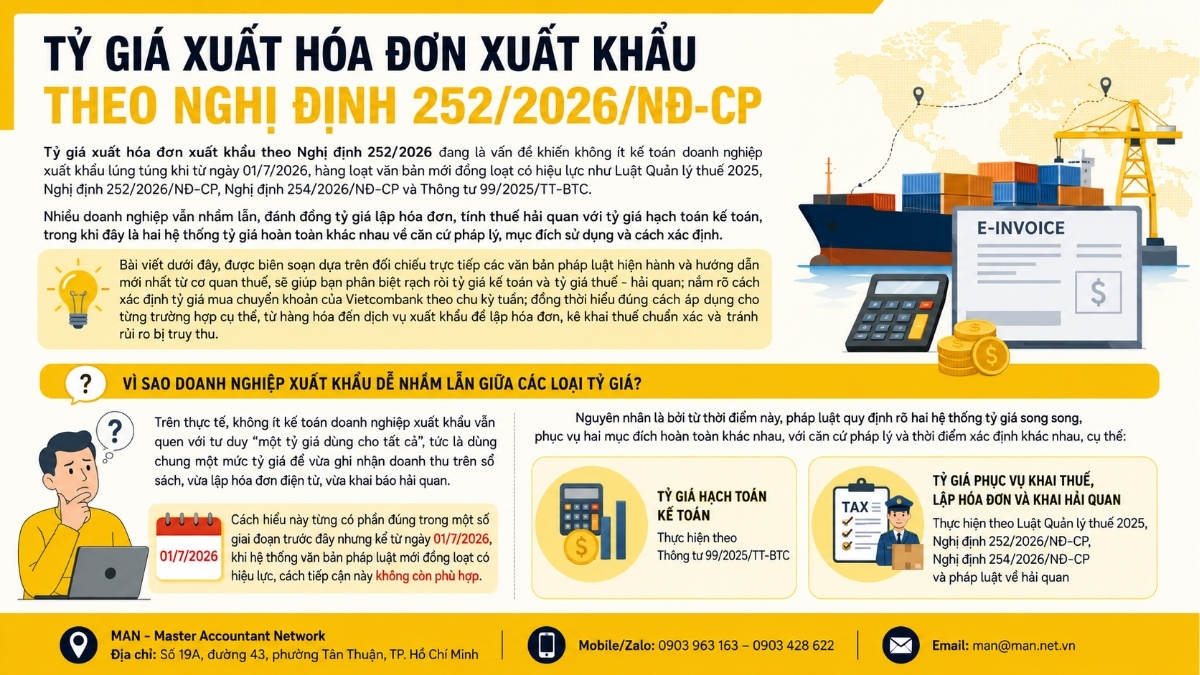
実際には、輸出企業の会計担当者の多くは依然として「すべての取引に単一の為替レートを使用する」という考え方に慣れ親しんでおり、帳簿への収益記録、電子請求書の作成、通関申告に単一の為替レートを使用するという認識が根強く残っています。この考え方は過去の期間においては部分的に正しかったものの、2026年7月1日に新たな法的枠組みが施行されてからは、もはや適切ではなくなります。
その理由は、この時点から、法律は明確に2つの並行為替レート制度を規定しており、それぞれ全く異なる目的、異なる法的根拠、異なる決定時期を有しているためである。具体的には以下のとおりである。
- 会計為替レート回覧文書99/2025/TT-BTCに従って実施される。
- 税務申告、請求書発行、通関手続きに使用される為替レート。2025年税務行政法、政令252/2026/ND-CP、政令254/2026/ND-CPおよび関税法に従って実施される。
会計処理に使用される為替レートと、税金や関税の目的で使用される為替レートの違いは何ですか?
理解を容易にするために、これら2種類の為替レートの違いを以下の表にまとめます。
| 基準 | 会計為替レート | 税務申告、請求書発行、通関手続きのための為替レート。 |
| 法的根拠 | 回覧99/2025/TT-BTC | 2025年税務行政法、政令252/2026/ND-CP、政令254/2026/ND-CP、関税法 |
| 利用目的 | 会計目的で収益、費用、負債を記録すること。 | 電子請求書の発行、税額計算のための為替レートの決定、納税申告、税関申告。 |
| 適用範囲 | ビジネス会計 | 税金と関税 |
このような明確な区別があるため、輸出企業は以下の点に特に注意を払う必要があります。 会計処理に使用される為替レートは、輸出請求書や税関申告書に使用される為替レートと必ずしも同じではありません。本稿の次のセクションでは、政令第252号に基づき、輸出請求書の為替レートを決定するための法的根拠と具体的な方法について詳しく解説します。
輸出請求書の交換レートを決定するための法的根拠は、政令252/2026です。
輸出商品については、2025年税務行政法第12条第6項に明確に規定されている。
輸出入商品に対する税金の計算に使用される為替レートは、関税法の規定に従って決定されます。
この規定は、政令252/2026/ND-CP第1条においてさらに確認されており、同条によれば、輸出入商品に対する税額計算のための為替レートは、引き続き関税法の規定に従って適用される。したがって、政令252/2026/ND-CPは、為替レートを決定するための全く新しい仕組みを確立するものではなく、現行の関税法制度を直接参照していることがわかる。
同時に、政令254/2026/ND-CPは次のように規定している。
外貨建ての電子請求書を発行する場合、企業は税務行政法およびその施行規則に従って、外貨とベトナムドンとの為替レートを表示しなければならない。
これは、電子請求書に関する政令第252号に基づき、輸出請求書の交換レートを決定するための直接的な法的根拠である。
強調すべき重要な点は以下のとおりです。 この為替レートは、税金や関税の申告に使用され、請求書に記載されます。これは、企業が帳簿に収益や費用を記録するために使用する会計上の為替レートとは全く異なります。
もっと見る: 政令254/2026/ND-CPに基づく請求書の発行
政令252号に基づき、輸出請求書の交換レートを実際にどのように決定するか。
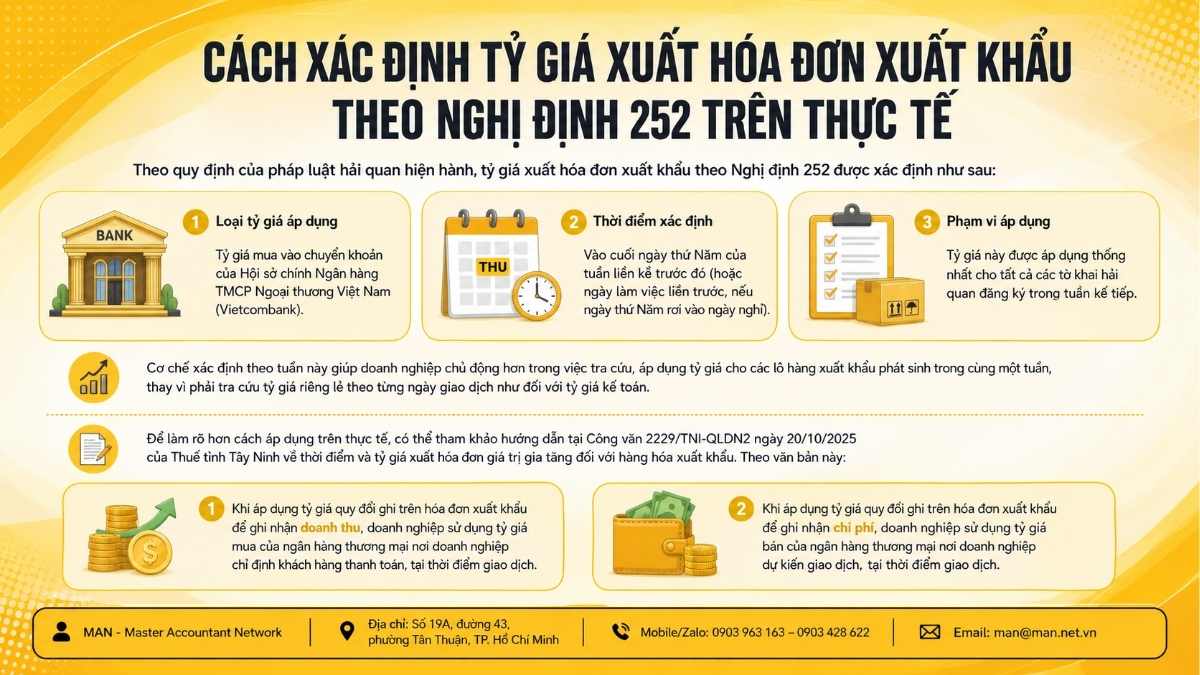
現行の税関規則によれば、政令252号に基づく輸出請求書の交換レートは、以下のように決定されます。
- 適用される為替レート:ベトナム外国貿易商業銀行(Vietcombank)本店の銀行振込における買入レート。
- 判定時期:直前の週の木曜日の終わり(木曜日が祝日の場合は、直前の営業日)。
- 適用範囲:この為替レートは、翌週に登録されるすべての税関申告に一律に適用されます。
この週次為替レート決定メカニズムにより、企業は会計レートのように取引日ごとに個別のレートを調べる必要がなくなり、同じ週内に発生する輸出貨物の為替レートをより積極的に調べて適用できるようになります。
実務上の適用についてさらに明確にするために、輸出商品に対する付加価値税請求書の発行時期と為替レートに関する、タイニン省税務局による2025年10月20日付公式文書2229/TNI-QLDN2のガイダンスを参照してください。この文書によると、次のようになります。
- 輸出請求書に記載された為替レートを収益計上に適用する場合、企業は取引時に、顧客が支払いを行うよう指定した商業銀行の買入レートを使用します。
- 輸出請求書に記載された為替レートを経費計上に適用する場合、企業は取引を行う予定の商業銀行の、取引時点における売却レートを使用します。
輸出請求書の為替レートを適用する方法を示す例。
例えば、輸出会社が輸出貨物を出荷し、その月の任意の週の火曜日に税関申告書を登録したとします。この場合、同社は前週の木曜日末にベトコムバンク本店が公表する銀行振込用の買入為替レートを確認する必要があります。これは政令252号に基づき輸出請求書に使用される為替レートであり、その火曜日を含む週に登録されたすべての申告書に一律に適用されます。これには電子請求書や輸出税申告書への表示も含まれます。
この方法は、税関申告時に毎日異なる為替レートを確認する必要が生じる状況を回避できるだけでなく、同一期間内の電子請求書と税関申告書のデータ間の整合性を確保するのにも役立ちます。
輸出サービスに関する注意事項
企業が留意すべき重要な点は、関税法への言及に関する政令252/2026/ND-CPの規定は輸出商品にのみ適用されるということです。輸出サービスに関しては、政令252/2026/ND-CPには現在、関税法への言及に関する同様の規定は含まれていません。
税務当局のガイドラインによると、輸出サービスの場合、企業は税法に基づいて為替レートを決定します(物品に適用される関税為替レートは適用されません)。したがって、企業は電子請求書を発行する前に、取引が物品の輸出なのかサービスの輸出なのかを明確に判断し、請求書、税金、関税に関する関連規制と照らし合わせて、両タイプの取引の混同を避ける必要があります。
政令252号に基づく輸出請求書に使用される為替レートと、通達99号に基づく会計に使用される為替レートを区別する。
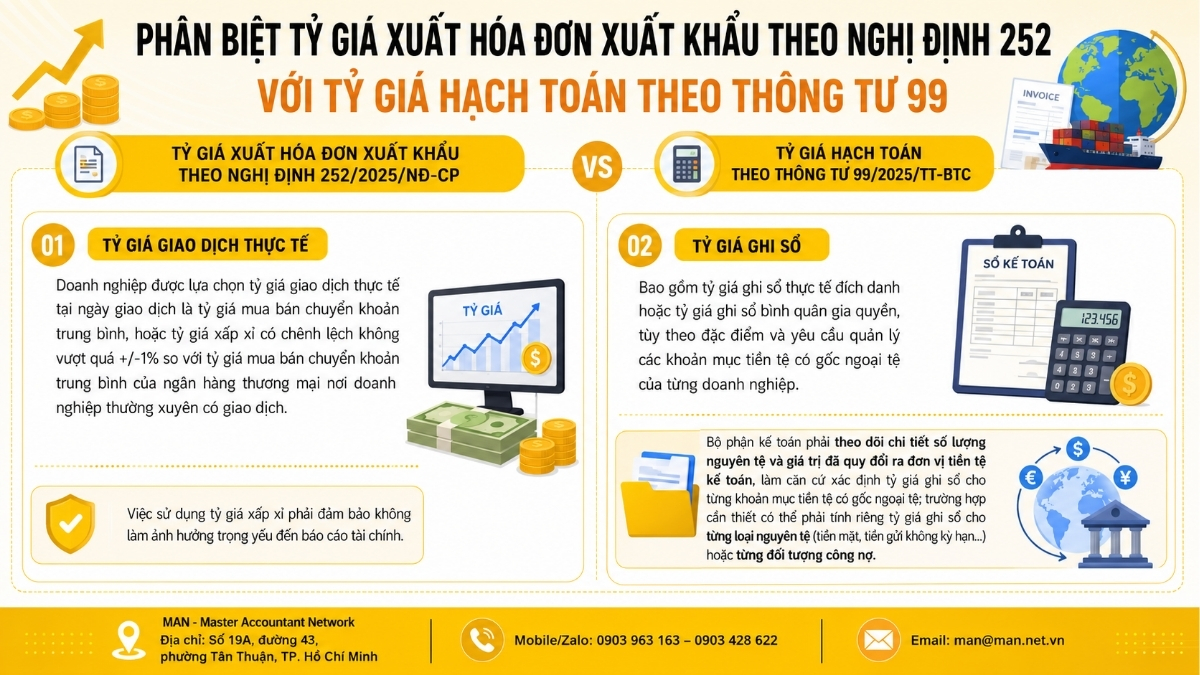
政令252号に規定されている税金および関税目的で使用される為替レートと並行して、企業は、企業の会計制度を規定する公式文書である通達99/2025/TT-BTCに従って、会計為替レートも決定しなければなりません。この通達は、通達200/2014/TT-BTCに代わるものです。
通達99/2025/TT-BTCによれば、会計における外貨換算は、各経済取引に応じて、実際の取引為替レートまたは帳簿為替レートに基づいて行われなければならず、具体的には以下の2種類が含まれる。
- まず、実際の為替レートから。 企業は、取引日における実際の為替レートを平均振替売買レートとして選択するか、または、企業が定期的に取引を行う商業銀行の平均振替売買レートとの差が±1%を超えない近似レートを選択することができます。近似為替レートを使用する場合は、財務諸表に重大な影響を与えないことを確保する必要があります。
- 第二に、書籍の為替レート。これには、各企業の外貨建て金融商品の特性と管理要件に応じて、実際の個別帳簿為替レートまたは加重平均帳簿為替レートのいずれかが含まれます。会計部門は、各外貨建て金融商品の帳簿為替レートを決定するための基礎として、原通貨の数量とその会計通貨単位への換算額を綿密に追跡する必要があります。必要に応じて、帳簿為替レートは、原通貨の種類(現金、要求払い預金など)ごと、または負債の種類ごとに個別に計算する必要がある場合があります。
旧通達200/2014/TT-BTCでは、輸出請求書の為替レートは取引時の実際の取引レート、具体的には企業が顧客に支払いを依頼した商業銀行の買入レートと規定されていましたが、通達99/2025/TT-BTCでは概算為替レートを含める選択肢が拡大され、正確性を確保しつつ企業の会計処理がより便利になりました。
両者の違いは以下の表にまとめられます。
| コンテンツ | 会計為替レート | 税務申告、請求書発行、通関手続きのための為替レート。 |
| 法的根拠 | 回覧99/2025/TT-BTC | 2025年税務行政法、政令252/2026/ND-CP、政令254/2026/ND-CP、関税法 |
| 利用目的 | 収益、費用、負債、および会計仕訳を記録する。 | 電子請求書の発行、税額為替レートの決定、納税申告、および税関申告。 |
| どのように判断するか | 送金における平均売買為替レート、または事業者が定期的に取引を行う商業銀行の概算為替レート(±1%)。 | ベトコムバンク本店における銀行振込の買入為替レートは、税関規則に準拠しています。 |
| 適用範囲 | ビジネス会計 | 税金と関税 |
上記の比較表を見ると、政令252号に基づく輸出請求書の為替レートと通達99/2025/TT-BTCに基づく会計目的の為替レートは、どちらも輸出活動に関連するものの、それぞれ独立した目的を持ち、互いに代替することはできないことがわかります。企業が誤って会計用為替レートを使用して請求書や税関申告書を作成した場合(またはその逆の場合)、電子請求書、税関申告書、会計記録のデータが一致せず、税務当局や税関当局から説明、調整、または追徴課税を求められるリスクが生じる可能性があります。したがって、輸出企業が現行の法令を遵守するためには、社内手続きを確立する初期段階から、これら2種類の為替レートを明確に区別することが不可欠です。
企業は、政令252号に従って輸出請求書の為替レートを適用する際に、どのような点に留意すべきでしょうか?
政令252号に従って輸出請求書の為替レートを適用する際に、規制を遵守し、税務および会計上のリスクを最小限に抑えるために、企業は以下の点に留意する必要があります。
- 会計目的で使用される為替レートは、関税目的で使用される為替レートと一致していません。 これらは目的も法的根拠も全く異なる2種類の為替レートであり、これらを誤って使用すると、請求書、税関申告書、会計記録上の数値に食い違いが生じる可能性があります。
- ベトコムバンクが毎週発表する為替レートを参考にしてください。 関税の為替レートは毎週(前週木曜日の終値に基づいて)決定されるため、企業は該当週に登録された税関申告に正しいレートを適用するために、積極的に為替レートを更新する必要があります。
- 電子請求書発行を含む、社内プロセスと会計ソフトウェアを見直す。 企業は、ソフトウェアシステムが2つの並行為替レートシステム(会計為替レートと税関為替レート)を分離できるかどうかを確認し、ソフトウェアがすべての用途で単一の為替レートをデフォルトで使用することを避けるべきです。新しい規制を継続的に更新できる十分な専門知識を持つ人材が不足している企業は、代替ソリューションを検討する必要があるかもしれません。 最高会計責任者の雇用サービス 私たちは、為替レート、請求書発行、税務申告が常に最新の規制に準拠していることを保証するために、MAN(Master Accountant Network)のような評判が高く経験豊富な組織に頼っています。
- 商品とサービスの輸出取引を明確に区別する。 請求書発行のための為替レートを決定する前に、これら2種類の取引における為替レートに関する規制は現在異なっていることに留意することが重要です。
- 税務当局および関税当局のガイドラインを直接参照してください。 地方税務当局からのガイダンス文書(公式文書2229/TNI-QLDN2、公式文書349/VLO-QLDN3、公式文書1064/CTQNG-TTHTなど)は参考資料であり、法的規制に代わるものではありません。不明な点が生じた場合は、企業は関係する管理機関に積極的に問い合わせる必要があります。
参照: 完全な会計サービス
結論する
2026年7月1日以降、輸出企業は、2つの異なる目的を果たす2つの為替レート制度が同時に存在することを認識しておく必要があります。
- 通達99/2025/TT-BTCに基づく会計目的の為替レート
- 政令252号に基づく輸出為替レートは、請求書発行、納税申告、通関手続きに適用されるもので、関税法で定められたベトコムバンク本店の振替買入レートに基づいています。
各為替レートの種類を正確に識別し、明確に区別することは、企業が電子請求書を作成したり、税金を申告したり、通関手続きを正確に行ったりするのに役立つだけでなく、その後の検査や監査の際に発生する税額調整や遡及徴収のリスクを大幅に軽減することにもつながります。
MAN – マスターアカウンタントネットワークへのお問い合わせ タイムリーなアドバイスとサポートを!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
政令252号に基づく輸出請求書の為替レートに関するよくある質問
2026年7月1日以降、企業は輸出商品の電子請求書を発行する際に、どの為替レートを適用するのでしょうか?
企業は、ベトコムバンク本店が税関規則に基づいて決定し、毎週更新される銀行振込の買入レートを適用する。
輸出サービスは、関税法で定められた商品と同様の為替レートの適用対象となりますか?
いいえ。政令252/2026/ND-CPは現在、関税法における輸出サービスの為替レートに関する規定には言及していません。企業は税法を遵守する必要があります。
関税計算に使用される為替レートはいつ更新されますか?
為替レートは前週の木曜日(木曜日が祝日の場合は前営業日)の終わりに決定され、翌週に登録される税関申告に一律に適用されます。
政令252号に基づく輸出請求書の交換レートは、輸入商品にも適用されますか?
はい。会計上の為替レート(これは企業が定期的に取引を行う商業銀行によって異なります)とは異なり、関税の為替レートは、ベトコムバンク本店における送金の買値であり、企業がベトコムバンクと直接取引を行っているかどうかに関わらず、週を通してすべての税関申告に一律に適用されます。
輸出請求書に誤った為替レートを使用した場合、どのような影響がありますか?
例えば、税関法で定められた税率ではなく、会計上の為替レートを使用して請求書や税関申告書を作成するなど、為替レートの適用を誤ると、電子請求書、税関申告書、会計記録のデータに矛盾が生じる可能性があります。その結果、税務当局や税関当局から説明を求められたり、申告税額を修正したり、追徴課税を受けたりするリスクが生じる可能性があります。






