政令254号に基づく電子請求書の保管方法は、会計士や事業主にとって最重要課題となっています。この政令は、電子請求書および電子文書の保存・保管に関する要件を正式に再定義するものです。単にコンピュータにファイルを保存するだけでなく、新たな規制では、電子請求書をデータメッセージとして保存し、保管プロセス全体を通してセキュリティと完全性を確保するとともに、税務当局からの要請があればいつでも印刷や検索ができるようにすることが求められています。この記事は、政令254号の法的根拠に基づいて作成されています。 政令254/2026/ND-CP そして 会計法2015これにより、アーカイブに関する4つの必須要件、重要なアーカイブ期限、および正しい実施プロセスを完全に理解することができ、企業は積極的にコンプライアンスを遵守し、検査や監査中のリスクを回避できるようになります。
政令254/2026/ND-CPに基づく電子請求書の保管方法に関する規則
政令254/2026/ND-CP第5条第1項によれば、請求書および書類の保存と保管は、主に2つの要件グループに分類される。
- データセキュリティおよびデータ整合性に関する要件。
- そして、データはメッセージ形式で保存される必要がある。
これは、電子請求書を発行または使用するすべての組織および個人が、内部保管システムを構築する前に理解しておくべき法的枠組みです。言い換えれば、政令254号に基づく電子請求書の保管方法は、単に請求書ファイルを保持するだけでなく、管轄当局からの要請があった場合に、セキュリティ、データの完全性、およびアクセス可能性に関する基準を同時に満たす必要があります。
データセキュリティとデータ整合性に関する要件。
政令254/2026/ND-CP第5条第1項a号には、以下のことが明確に規定されている。
請求書や書類は、保管期間中、安全性、セキュリティ、完全性、正確性を確保し、改ざんや破損を防ぐ方法で保管されなければならない。
電子請求書はデジタルデータとして存在するため、従来の紙の書類に比べて改ざん、偽造、技術的なエラーによる紛失のリスクが著しく高くなります。そのため、これは非常に重要な要件です。請求書データが保管中に意図的か否かにかかわらず変更された場合、税務当局が検証や検査を行う際に、企業は文書の正当性を証明することが非常に困難になります。したがって、堅牢なセキュリティメカニズム(アクセス制御、データ暗号化、操作履歴の記録)を確立することは、単なる技術的な推奨事項ではなく、法的に義務付けられた要件です。
電子請求書の保存方法は、データメッセージの形式である。
データセキュリティ要件に加えて、政令254/2026/ND-CP第5条第2項では、電子請求書および電子文書はデータメッセージの形式で保存および保管されなければならないと規定されている。
注意すべき重要なポイント: 組織、機関、および個人は、それぞれの業務内容および技術的能力に適した保存および保管方法を選択し、適用する権利を有する。
しかし、この柔軟性には条件が伴います。選択したデータ保存方法は、電子取引法第13条に規定された要件を完全に満たさなければなりません。つまり、企業は電子取引に関する法的枠組みを無視するような方法でデータを保存できるわけではありません。
さらに、この規則では以下の2つの必須条件も強調している。
- 電子請求書および電子文書は、紙に印刷できるものでなければならない。
- または、ご要望に応じて調べることも可能です。
これらは、政令254号に従って電子請求書保管方法を適用するすべての事業体が満たさなければならない2つの基準です。なぜなら、実際には、税務当局や検査機関は、企業に対し、いつでも印刷された請求書の提示を要求したり、システム上で直接検索したりすることができるからです。
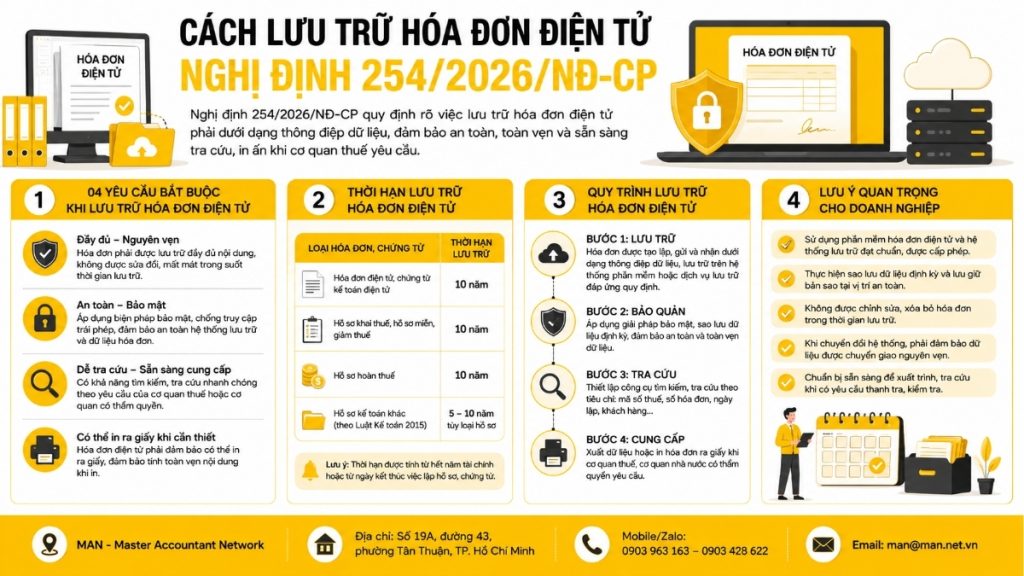
政令254号に基づく電子請求書の保管に関する4つの必須要件の概要:
- 保管期間全体を通して、安全性、セキュリティ、完全性、およびデータの完全性を確保し、データの改ざんや破損を防ぐ。
- データメッセージとして適切な形式で保存されるが、電子取引法第13条を遵守しなければならない。
- ご要望に応じて紙に印刷可能です。
- ご要望に応じて即時入手可能です。
もっと見る: 政令254号に従って請求書を発行する。
電子請求書の保存期間は、会計法によって規定されています。
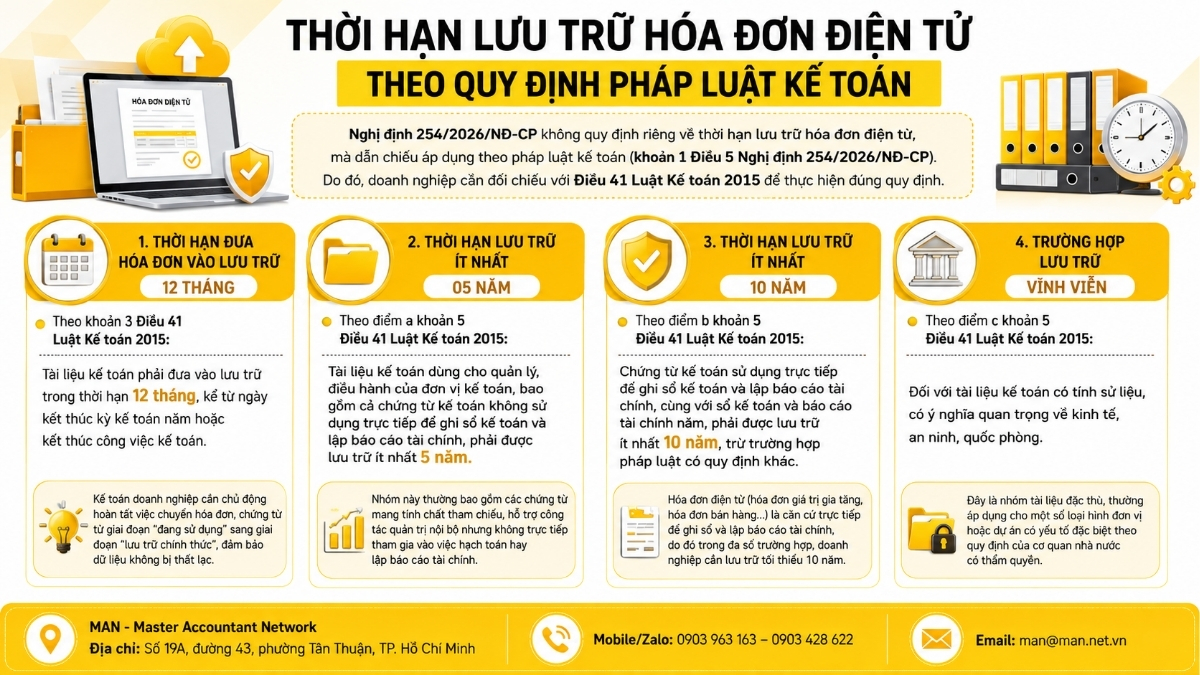
重要な点として、政令254/2026/ND-CPは電子請求書の保存期間を具体的に規定しているのではなく、会計法の適用について言及しています。具体的には、政令254/2026/ND-CP第5条第1項では、請求書および関連書類は会計法で定められた期間、正しく保管しなければならないと規定されています。したがって、政令254に従って電子請求書をどのように保管すべきかを完全に理解するには、企業は2015年会計法第41条も参照する必要があります。
請求書の保管期限は12ヶ月です。
2015年会計法第41条第3項によれば、
会計書類は、会計年度末または会計業務完了日から12ヶ月間保管しなければならない。
これは、企業会計担当者が認識しておくべき重要な期間であり、請求書や文書を「現在使用中」の段階から「正式にアーカイブ済み」の段階へ移行する作業を積極的に完了させ、移行中にデータが失われないようにする必要があります。
最低保管期間は5年間です。
2015年会計法第41条第5項aによれば、
会計部門の管理および運営に使用される会計書類(会計仕訳の記録や財務諸表の作成に直接使用されない会計伝票を含む)は、少なくとも5年間保管しなければならない。
このグループには通常、内部管理を支援する参考資料が含まれますが、会計や財務報告に直接関与するものではありません。
保管期間は最低10年です。
これは、ほとんどの企業が入力および出力電子請求書の両方に関して遵守しなければならない期限です。2015年会計法第41条第5項bによると、次のようになります。
会計仕訳の記録および財務諸表の作成に直接使用される会計書類は、会計帳簿および年次財務諸表とともに、法律で別途定められている場合を除き、少なくとも10年間保管しなければならない。
電子請求書(付加価値税請求書、売上請求書など)は、取引の記録や財務諸表の作成の直接的な根拠となるため、ほとんどの場合、企業はこれらの文書群について最低10年間の保存期間を設ける必要がある。
永久保管ケース
2015年会計法第41条c項5号では、永久保存の対象となる以下のケースについても規定している。
歴史的価値があり、経済、安全保障、防衛に重大な影響を及ぼす会計文書について。
これは専門的な文書群であり、通常は管轄の国家機関によって規定された、特定の種類の組織やプロジェクトなど、独自の特性を持つ組織に適用されるものです。
政令254号および2015年会計法に基づく請求書の保管期間の概要
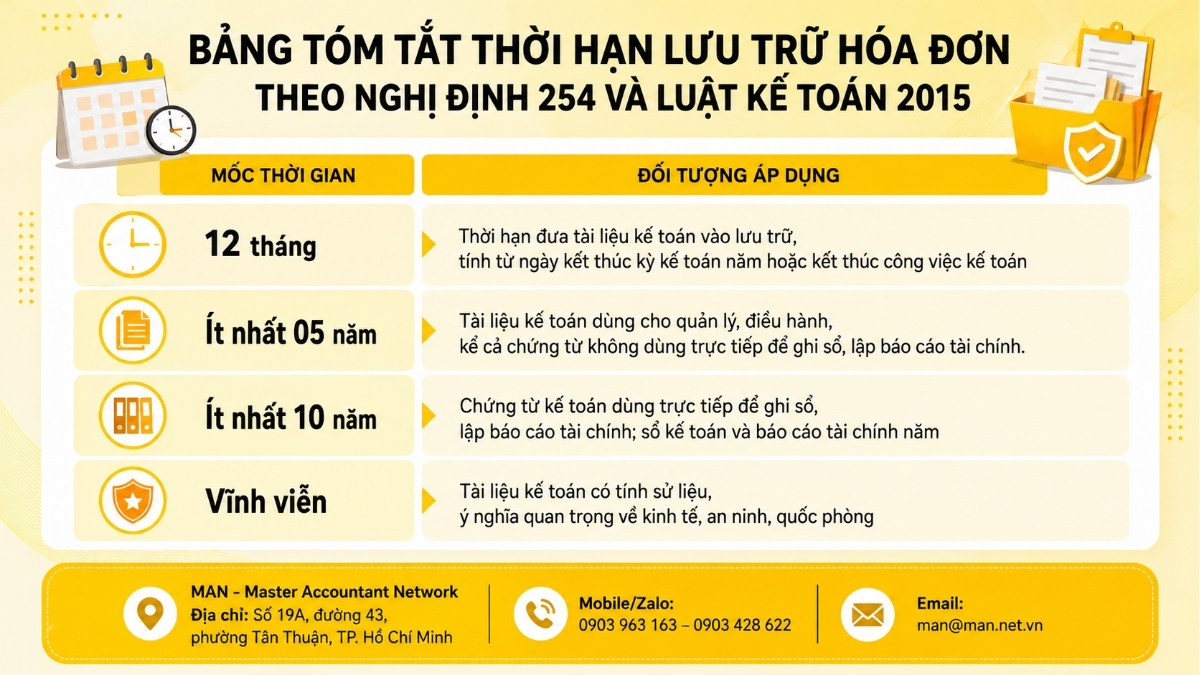
会計担当者は、請求書や各種文書の種類ごとに簡単に追跡し、正確に適用できるように、政令254/2026/ND-CP第5条第1項および2015年会計法第41条第3項および第5項の規定に基づいて体系化された、以下の保存期限の概要表を参照することができます。
| タイムライン | 適用対象 |
| 12ヶ月 | 会計書類の保管期限は、会計年度末または会計業務の完了日から起算されます。 |
| 最低5年 | 経営および運営に使用される会計書類。これには、仕訳の記録や財務諸表の作成に直接使用されない伝票も含まれる。 |
| 少なくとも10年 | 仕訳の記録や財務諸表の作成に直接使用される会計書類。会計帳簿および年次財務諸表。 |
| 永遠に | 会計文書は、経済、安全保障、防衛において重要な意味を持つ歴史的文書である。 |
ご覧のとおり、政令254号に基づく電子請求書の保管方法は、前述の期限と密接に関係しています。これは、企業が請求書や文書を最初から科学的に分類、整理、管理するための重要な基盤となります。これにより、データの早期破棄や保管期間の不足といった事態を回避し、税務当局による調査時に違反となる事態を防ぐことができます。これらの期限を明確に理解することで、企業は文書の種類ごとに適切な社内保管ポリシーをより容易に策定できるようになります。
企業が政令254号に従って電子請求書を保管する方法を理解する必要があるのはなぜですか?
電子請求書の保管に関する政令254号を理解し、適切に遵守することは、法的義務であるだけでなく、企業の権利と財務上の安全に直接関係する。
まず、企業が請求書を不適切に保管したり、必要な期間よりも短い期間しか保管しなかった場合、会計および税務違反として行政罰を受ける可能性があります。税務申告、検査、監査の際に、当局から要求された有効な請求書を提示できない場合、関連費用が正当かつ妥当な費用として認められず、法人所得税の納税義務に直接的な影響を与える可能性があります。
第二に、技術的な障害や定期的なバックアップメカニズムの欠如によるデータ損失のリスクは、実際には珍しくありません。電子請求書が紛失したり、復元できない場合、企業は内部会計に支障をきたすだけでなく、政令254/2026/ND-CP第5条第2項に規定されている「要求に応じて容易に印刷または検索できる」という要件に直接違反する可能性もあります。
逆に、企業が規制に完全に準拠した電子請求書保管システムを構築すれば、税務処理や定期監査においてより積極的な姿勢を取り、証拠書類の不足による取引先との紛争リスクを最小限に抑えることができます。これはまた、透明性のある専門的な財務管理システムを構築するための基盤となります。
これが、多くの中小企業がこのソリューションを選択する理由です。 フルサービス会計 MAN – Master Accountant Network を選べば、専門家チームが政令 254/2026/ND-CP および 2015 年会計法に準拠した電子請求書および文書の保管プロセスを直接設定および監督します。自分で試行錯誤してエラーのリスクに直面する必要はありません。
政令254号に基づく電子請求書の適切な保管方法に関する説明。
上記の法的根拠に基づき、企業および会計担当者が電子請求書を適切に保管するための手順を以下に示します。
ステップ1:適切な保存方法と媒体を選択する。
企業は、自社の業務内容と技術的能力を評価し、適切なデータ保存方法を選択する必要があります。これには、社内ストレージシステム、ストレージモジュールを統合した会計ソフトウェア、または専用のデータストレージプラットフォームなどが考えられます。いずれの方法を選択する場合でも、前提条件として、保存媒体は政令254/2026/ND-CP第5条第2項に規定されているとおり、電子取引法第13条の要件を完全に満たす必要があります。
専任の会計部門を持たない組織、または最初から法令遵守を確実にしたい組織にとっては、以下のことが必要です。 会計サービスを雇う 自社の事業規模や特性に合ったストレージソリューションを選択する際には、専門家のアドバイスを受けることも検討する価値のある選択肢です。
ステップ2:データの完全性を確保するための仕組みを確立する。
第5条第1項a号の安全性、セキュリティ、完全性に関する要件を満たすため、企業は定期的なデータバックアップの仕組みを確立し、各職務におけるアクセス権限を明確に定義し、保管期間中に請求書が改ざんまたは破損しないよう、保管システムに対するあらゆる変更(もしあれば)を厳密に管理する必要があります。
ステップ3:必要に応じて検索や印刷ができるようにアクセス性を確保する。
保管システムは、会計期間、文書の種類、発行主体などに従って科学的に組織化され、電子請求書が常に紙に印刷できる状態にあるか、税務当局や関係者から要求があった場合にすぐに取り出せるようにする必要があります。これは、政令254/2026/ND-CP第5条第2項の精神に則ったものです。
ステップ4:文書の種類ごとに保存期間を確認する。
最後に、企業は2015年会計法第41条第5項に規定されている3つの期限に従って請求書や書類を分類し、データの破棄が早すぎたり、規定期間よりも短い期間しか保存しなかったりして、監査時に違反となる事態を避ける必要があります。
結論する
要約すると、政令254号に基づく電子請求書の保管方法は、主に2つの柱に基づいています。1つは、保管期間全体を通してデータのセキュリティと完全性を確保すること、もう1つは、会計法で定められた保管期限を完全に遵守することです。同時に、電子請求書は、管轄当局からの要請があった場合にはいつでも印刷または取得できる状態にしておく必要があります。
前述の規制を完全に遵守する体系的な記録管理プロセスを確立することは、企業が法的リスクを回避するのに役立つだけでなく、長期的に見て専門的で透明性があり、持続可能な財務および会計管理システムの基盤を形成することにもなります。
企業が、規制に準拠した請求書や書類の作成、管理、保管に関する包括的なサポートを提供する専門チームを必要とする場合、以下の情報を参考にすることができます。 包括的な会計サービスの見積もり 貴社の事業規模に合ったサービスパッケージをお選びください。
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
政令254号に基づく電子請求書の保管に関するよくある質問
電子請求書を保管のために紙に印刷することは義務付けられていますか?
必須ではありません。政令254/2026/ND-CP第5条第2項によれば、電子請求書はデータメッセージとして保存され、要求に応じて容易に印刷または検索できる状態にしておくだけでよいとされています。つまり、企業は、必要に応じて印刷または検索できる要件を満たしていれば、電子請求書を完全に電子的に保存することができます。
技術的な問題により電子請求書が紛失した場合、それはアーカイブに関する規制に違反するのでしょうか?
データの損失、および保存期間全体にわたるデータの完全性と整合性の確保の失敗は、政令254/2026/ND-CP第5条第1項aの要件を満たしません。
企業は電子請求書の保管方法を独自に選択できますか?
はい。政令254/2026/ND-CPは、電子取引法第13条の要件を満たすことを条件として、機関、組織、および個人が、それぞれの業務および技術的能力に適した保存および保管方法を選択し、適用することを認めています。
政令123/2020/ND-CPに基づいて以前に保管されていた電子請求書は、政令254に基づいて再度変換する必要があるのでしょうか?
これは旧規制と新規制の間の過渡期の問題であり、企業は政令254/2026/ND-CPの具体的な移行ガイドラインと税務当局のガイダンス文書に従って慎重に検討し、2026年7月1日以前に保存されたデータが新規制に従って完全性と検索可能性の要件を引き続き満たすようにする必要があります。
法律で定められた保存期間を過ぎた電子請求書は破棄できますか?
請求書および関連書類は、2015年会計法第41条第5項に規定された最低保管期間経過後、会計部門は会計法に定められた手続きに従って廃棄することができる。その際、後日調査される際にリスクを回避するため、完全な廃棄記録が残されるようにしなければならない。