根据第254号法令,电子发票的存储方式是会计师和企业主最为关注的问题,因为该法令正式重新定义了电子发票和文件的保存和存储要求。新规不仅要求将文件简单地存储在计算机上,还要求将电子发票以数据消息的形式存储,从而确保整个存储过程的安全性和完整性,并可在税务机关要求时随时打印或检索。本文依据第254号法令的法律条文撰写而成。 第254/2026/ND-CP号法令 和 2015年会计法这将帮助您充分了解归档的四个强制性要求、重要的归档截止日期以及正确的实施流程,以便企业能够主动遵守规定,并在检查和审计期间避免风险。
根据第254/2026/ND-CP号法令,制定了电子发票存储规范。
根据第 254/2026/ND-CP 号法令第 5 条第 1 款的规定,发票和文件的保存和存储分为两大类要求:
- 数据安全和完整性方面的要求;
- 要求是数据以消息的形式存储。
这是所有开具或使用电子发票的组织和个人在建立内部存储系统之前必须了解的法律框架。换句话说,根据第254号法令存储电子发票的方法不仅仅是保存发票文件,还必须同时满足安全性、数据完整性和可访问性方面的标准,以便在主管机关要求时能够及时查阅。
数据安全性和完整性要求。
第254/2026/ND-CP号法令第5条第1款a项明确规定:
发票和文件必须以确保其安全、可靠、完整、无损的方式保存和存放,并防止其在存放期间被篡改或损坏。
这是一项至关重要的要求,因为电子发票以数字数据的形式存在,与传统的纸质文件相比,更容易被篡改、伪造或因技术故障而丢失。如果发票数据在存储过程中被更改(无论是有意还是无意),当税务机关进行核查时,企业将很难证明文件的有效性。因此,建立健全的安全机制(访问控制、数据加密、操作历史记录)不仅是技术建议,更是强制性的法律要求。
电子发票的存储方式是数据消息的形式。
除了数据安全要求外,第 254/2026/ND-CP 号法令第 5 条第 2 款规定,电子发票和电子文档必须以数据消息的形式保存和存储。
需要注意的关键点: 组织、机构和个人有权选择和应用适合其具体运作和技术能力的保存和存储方法。
然而,这种灵活性是有条件的:所选择的存储方法必须完全符合《电子交易法》第十三条的规定。换句话说,企业不得以任何违反电子交易法律框架的方式存储数据。
此外,该法规还强调了两项强制性条件:
- 电子发票和电子文档必须能够打印在纸上。
- 或者可以根据要求进行查询。
根据第 254 号法令,任何采用电子发票存储方式的实体都必须确保满足这两个条件,因为实际上,税务机关和检查机构随时可以要求企业以打印形式提交发票,或者直接在系统中进行搜索。
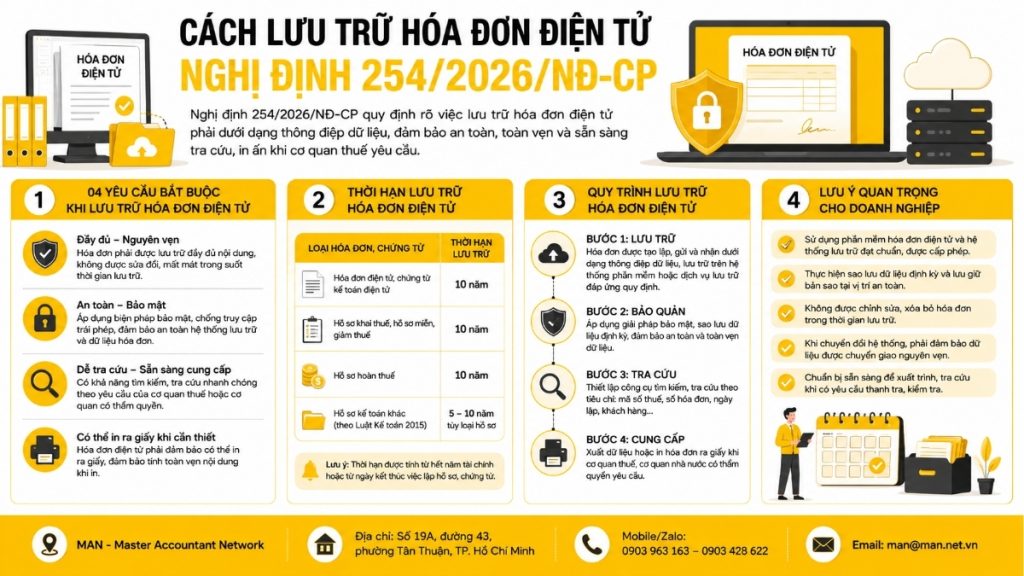
根据第254号法令,存储电子发票的四项强制性要求概述如下:
- 确保整个储存期间的安全、可靠、完整性和稳定性,不发生任何改变或损坏;
- 以数据消息的形式存储,采用合适的格式,但必须符合《电子交易法》第 13 条的规定;
- 可根据要求打印在纸上;
- 可应要求立即获取。
查看更多: 根据第254号法令开具发票。
电子发票的保存期限由会计法律规定。
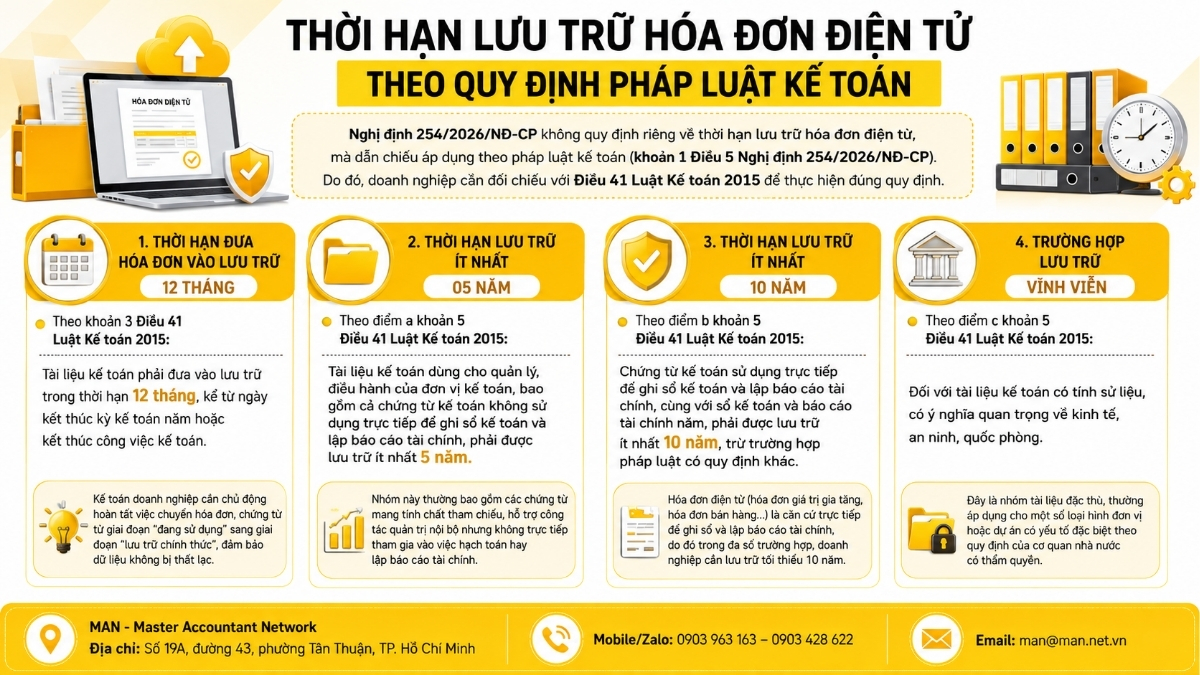
需要注意的是,第254/2026/ND-CP号法令并未明确规定电子发票的保存期限,而是参照会计法的相关规定。具体而言,该法令第5条第1款规定,发票及相关凭证必须按照会计法规定的期限正确保存。因此,为了充分理解如何根据第254号法令保存电子发票,企业还必须参考2015年会计法第41条。
发票存档期限为 12 个月。
根据2015年会计法第41条第3款:
会计凭证必须自财政年度结束或会计工作完成之日起存档 12 个月。
这是企业会计人员需要注意的关键时间节点,他们需要主动完成将发票和文件从“当前使用”阶段转移到“正式存档”阶段的工作,以确保数据在过渡期间不会丢失。
最短储存期限为5年。
根据2015年会计法第41条第5款a项规定:
用于会计单位管理和运营的会计凭证,包括不直接用于记录会计分录和编制财务报表的会计凭证,必须至少保存 5 年。
该组文件通常包括支持内部管理的参考文件,但这些文件并不直接涉及会计或财务报告。
储存期限至少为10年。
这是大多数企业提交电子发票(包括进项和销项发票)必须遵守的截止日期。根据2015年《会计法》第41条第5款b项规定:
直接用于记录会计分录和编制财务报表的会计凭证,以及会计账簿和年度财务报表,必须至少保存 10 年,除非法律另有规定。
由于电子发票(增值税发票、销售发票等)是记录交易和编制财务报表的直接依据,因此在大多数情况下,企业需要对这类文件实行至少 10 年的保存期限。
永久存储箱
2015 年会计法第 41 条第 5 款 c 项也规定了以下永久保存的情况:
具有历史价值且具有重大经济、安全和国防意义的会计文件。
这是一组专门的文件,通常适用于主管国家机关规定的具有独特特征的某些类型的单位或项目。
根据第254号法令及2015年会计法,发票保存期限概述
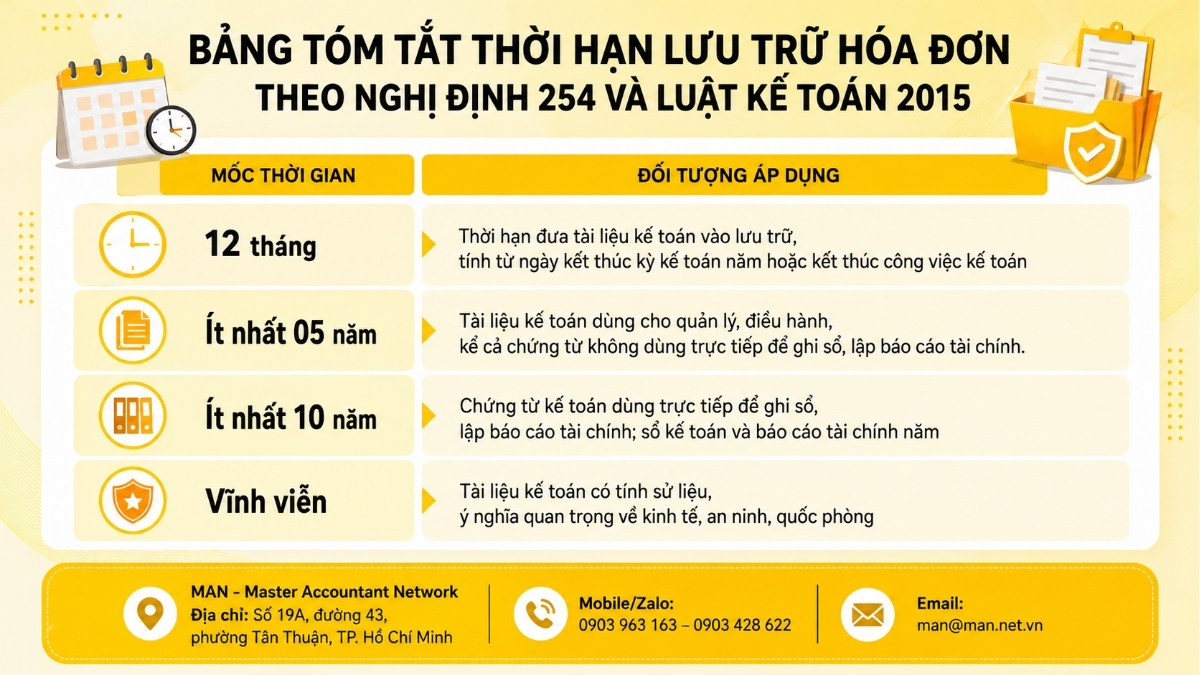
为了便于跟踪和准确应用于实践中的每种发票和文件,会计师可以参考下表,该表根据第 254/2026/ND-CP 号法令第 5 条第 1 款和 2015 年会计法第 41 条第 3 款和第 5 款的规定系统编制:
| 时间线 | 适用对象 |
| 12个月 | 会计文件的归档截止日期从财政年度结束之日或会计工作完成之日算起。 |
| 至少5年 | 用于管理和运营的会计凭证,包括不直接用于记录条目或编制财务报表的凭证。 |
| 至少10年 | 直接用于记录会计分录和编制财务报表的会计凭证;会计账簿和年度财务报表。 |
| 永远 | 会计凭证是具有重大经济、安全和国防意义的历史文件。 |
由此可见,根据第254号法令存储电子发票的方法与上述期限密不可分。这对于企业从一开始就科学地对发票和文件进行分类、整理和管理至关重要,从而避免数据过早销毁或存储时间不足的情况,防止在税务机关检查时出现违规行为。基于对这些期限的清晰理解,企业将更容易制定适合每种特定类型文件的内部存储策略。
为什么企业需要了解如何根据第 254 号法令存储电子发票?
了解并正确遵守关于电子发票存储的第 254 号法令不仅是法律义务,而且直接关系到企业的权利和财务安全。
首先,如果企业发票保存不当或保存期限不足,可能因会计和税务违规而面临行政处罚。在税务结算、检查和审计过程中,如果无法按要求提供有效发票,相关费用可能被认定为不合理,从而直接影响企业所得税的缴纳义务。
其次,由于技术故障和缺乏定期备份机制而导致数据丢失的风险在实践中并不少见。当电子发票丢失或无法找回时,企业不仅面临内部会计方面的困难,还可能直接违反第254/2026/ND-CP号法令第5条第2款规定的“应可随时打印或根据要求进行搜索”的要求。
反之,当企业建立起完全符合规定的电子发票存储系统时,它们在税务结算和定期审计方面会更加积极主动,从而最大限度地降低因缺少证明文件而与合作伙伴产生纠纷的风险。这也为构建透明、专业的财务管理体系奠定了基础。
这就是为什么许多中小企业选择这种解决方案的原因。 全方位会计服务 选择 MAN – Master Accountant Network,让专业团队直接按照 254/2026/ND-CP 号法令及 2015 年会计法建立和监督电子发票和文档的存储流程,而不是自己摸索并承担出错的风险。
根据第 254 号法令,如何正确存储电子发票的说明。
基于上述法律依据,以下是建议企业和会计师实施电子发票正确存储的流程。
第一步:选择合适的存储方法和介质。
企业需要评估自身的具体运营情况和技术能力,以选择合适的存储方式。这可以是内部存储系统、带有集成存储模块的会计软件,或专用数据存储平台。无论选择哪种方式,前提是存储介质必须完全符合《电子交易法》第13条的规定,如第254/2026/ND-CP号法令第5条第2款所规定。
对于没有专门会计部门或希望从一开始就确保合规性的组织而言,以下事项是必要的。 聘请会计服务 在选择适合您运营规模和具体情况的存储解决方案时,寻求专业建议也是一个值得考虑的选择。
步骤 2:建立确保数据完整性的机制。
为满足第 5 条第 1 款 a 项规定的安全、保障和完整性要求,企业应当建立定期数据备份机制,明确定义每个职位的访问权限,并严格控制存储系统上的任何修改(如有),以确保发票在存储期间不被更改或损坏。
步骤 3:确保在需要时能够进行搜索和打印。
存储系统需要科学地组织,按照会计期间、文件类型、签发主体等进行安排,以确保电子发票始终可以随时打印在纸上,或在税务机关或相关方要求时立即检索,符合第 254/2026/ND-CP 号法令第 5 条第 2 款的精神。
步骤 4:审查每种类型文件的保存期限。
最后,企业需要根据 2015 年会计法第 41 条第 5 款中提到的三个截止日期对发票和文件进行分类,避免过早销毁数据或存储时间少于规定期限的情况,从而导致在审计时出现违规行为。
总结
总而言之,根据第254号法令,电子发票的存储方法围绕两大支柱展开:确保数据在整个存储期间的安全性和完整性,以及完全遵守会计法律规定的存储期限。同时,电子发票必须始终可供主管机关随时要求打印或检索。
建立完全符合上述规定的系统性记录保存流程,不仅有助于企业避免法律风险,而且从长远来看,还能为专业、透明、可持续的财务会计管理体系奠定基础。
如果企业需要专业团队提供从发票和文件的创建、管理到存储等各方面的全面支持,并遵守相关规定,则该企业可以参考以下机构: 综合会计服务报价 选择适合您企业规模的服务套餐。
联系 MAN – 会计师大师网络 免费提供支持和建议!
联系信息 MAN – 会计师大师网络
- 地址: 胡志明市新顺区 43 街 19A 号
- 手机/Zalo: 0903 963 163 – 0903 428 622
- 电子邮件: man@man.net.vn
- Google商家信息: 查看 MAN – Master Accountant Network 的 Google 商家资料
- LinkedIn创始人: 查看专家 Le Hoang Tuyen 的 LinkedIn 个人资料。
负责制作和专业内容审核:先生 黎黄宣 – MAN – 高级会计师网络创始人兼首席执行官他是越南注册会计师,拥有超过 30 年的会计、审计、税务和公司法律咨询方面的丰富经验。
关于根据第254号法令存储电子发票的常见问题
电子发票必须打印成纸质版存档吗?
并非强制性要求。根据第254/2026/ND-CP号法令第5条第2款,电子发票以数据信息的形式存储,只需在需要时能够方便地打印或检索即可。这意味着,只要满足打印或检索的要求,企业就可以完全以电子方式存储发票。
如果电子发票因技术问题丢失,这是否违反存档规定?
数据丢失以及在整个存储期间未能确保数据的完整性和准确性,不符合第 254/2026/ND-CP 号法令第 5 条第 1 款 a 项的要求。
企业可以自行选择电子发票的存储方式吗?
是的。第 254/2026/ND-CP 号法令允许机构、组织和个人选择和应用适合其具体运营和技术能力的保存和存储方法,前提是这些方法符合《电子交易法》第 13 条的规定。
根据第 123/2020/ND-CP 号法令存储的电子发票是否需要转换回第 254 号法令?
这是新旧法规之间的过渡问题,企业需要根据第 254/2026/ND-CP 号法令的具体过渡指南和税务机关的指导文件仔细审查,以确保在 2026 年 7 月 1 日之前存储的数据继续符合新法规对完整性和可搜索性的要求。
超过法定保存期限的电子发票可以销毁吗?
当发票和证明文件已按照 2015 年会计法第 41 条第 5 款规定的最短期限保存后,会计单位可以按照会计法规定的程序将其销毁,但必须确保有完整的销毁记录,以避免日后检查时出现风险。