
電子請求書の保管義務は10年間続く義務ですが、多くの企業はこれを最終会計期間後に完了する単純な事務手続きと捉えています。しかし実際には、監査の結果、最もよくあるケースは会計上のミスではなく、ソフトウェアの変更やベンダー契約の満了後に7~8年前の請求書データを取得できなくなることであることが明らかになっています。本稿では、法的根拠、3つの期限、計算開始日、関連する罰則、そして会計部門が各決算期間に向けて事前に準備できるよう、確認チェックリストについて概説します。
電子請求書の保存期間が企業にとって隠れたリスクとなるのはなぜか?
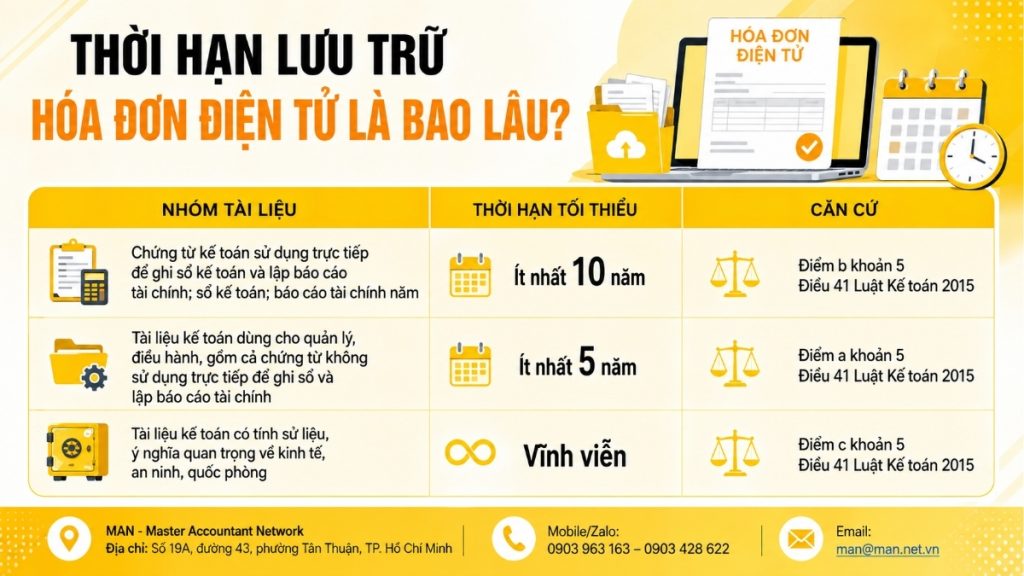
電子請求書の保存期間は、以下のように定められます。 2015年会計法第41条第5項:
- 経営および運営に使用される会計書類については、少なくとも5年以上経過していること。
- 会計処理や財務諸表作成に直接使用された文書については、少なくとも10年間保管すること。
- 歴史的価値のある文書、および経済、安全保障、防衛上重要な文書については、永久保存が認められる。
この義務をリスクの高いものにしているのは、時間差です。エラーは発生直後には明らかにならず、何年も潜伏し、税務当局が書類の提出を要求した時点で初めて発覚します。その時点では、企業には状況を改善する手段がほとんど残されていません。その間、経理担当者、請求書作成ソフトウェア、保管インフラなどは、常に変化し続けています。
電子請求書を保管のために紙に印刷することは義務付けられていますか?
答えは ではない法律では、企業が電子請求書を紙に印刷して保管することを義務付けていません。電子請求書は、電子取引、会計、税務に関する法律に従って、電子データとして作成、管理、使用されます。
この原則は、 2025年税務行政法第26条第5項b号電子請求書の登録、管理、および利用は、電子取引法、会計法、および税法の規定を遵守しなければなりません。言い換えれば、請求書の法的本質は印刷されたコピーではなく、電子データにあるということです。
実務上の影響は明らかです。印刷されたコピーは社内参照用のみです。電子請求書の保存期間に関して企業が遵守しなければならない義務は… 元のデータファイル(XML形式)また、管轄当局が要求すればいつでもそのファイルを開いて読み、エクスポートできる機能も必要です。印刷物ばかりで原本がないファイルキャビネットは、依然として法令遵守違反とみなされます。
電子請求書の保存期間を誤って決定した場合の3つの影響。
まず、彼らは検査時に必要な書類を提示できなかった。 原本データが欠落している仕入請求書は、法人所得税の計算時に控除対象経費として認められないリスクがあり、また、既に控除済みの仕入付加価値税の調整につながる可能性もあります。
第二に、行政上の制裁措置が生じる。 保管期間中に既に発行され、税務申告済みの請求書を紛失、焼却、または破損する行為は、別途罰則の対象となり、これについては次のセクションで分析します。
第三に、自己防衛能力の喪失。 これはあまり話題に上らないものの、最も深刻な損害です。元のデータがなければ、会計士は取引を証明できず、買掛金の照合もできず、監査結果に反論することもできません。
電子請求書の保存期間を決定するための法的根拠
電子請求書の保存期間に関する規定はすべて、2015年会計法第41条と、2025年税務行政法第26条第5項に規定されている電子請求書に関する規則に基づいています。多くの会計士が見落としがちな点ですが、保存期間に関する答えは請求書に関する規則ではなく、会計法に定められています。
2015年会計法第41条:会計書類の保存及び保管に関する基本規定
会計書類の保存と保管:
- 会計書類は、使用中および保管中、会計部門によって完全かつ安全に保管されなければならない。
- 会計書類が一時的に押収または没収された場合は、その書類のコピーとともに記録を添付しなければなりません。会計書類が紛失または破損した場合は、その書類のコピーまたは確認書とともに記録を添付しなければなりません。
- 会計書類は、会計年度末または会計業務完了日から12ヶ月間保管しなければならない。
- 会計部門の法定代理人は、会計書類の保存および保管を組織する責任を負う。
- 会計書類は、次の期間保管しなければなりません。a) 会計部門の管理および運営に使用される会計書類(会計仕訳の記録および財務諸表の作成に直接使用されない会計伝票を含む)は、少なくとも 5 年間保管しなければなりません。b) 会計仕訳の記録および財務諸表の作成に直接使用される会計伝票、会計帳簿、および年次財務諸表は、法律で別途規定されている場合を除き、少なくとも 10 年間保管しなければなりません。c) 歴史的価値があり、経済的、安全保障上、および防衛上重要な会計書類は、永久に保管しなければなりません。
- 政府は、保管しなければならない会計書類の種類、保管期間、本条第5項に規定する保管期間の計算時期、保管場所、および保管された会計書類の廃棄手順を定めるものとする。
2025年税務行政法第26条第5項:請求書は電子データ形式で法的に存在する。
電子請求書に関して、 電子請求書の作成、管理、使用に関する原則、権利、および責任:
- 組織、家内工業、個人事業主は、商品販売またはサービス提供の際に、標準データ形式で電子請求書を発行しなければなりません。電子請求書には、税法および会計法で定められたすべての必要情報を含め、発生した経済取引を完全かつ正確に反映させる必要があります。政府規制により電子請求書の使用が義務付けられていない場合を除き、発行された請求書の正確性については、法的責任を負います。
- 電子請求書の登録、管理、および使用は、電子取引法、会計法、および税法の規定を遵守しなければならない。
- 電子請求書の発行時期は、政府の規制に準拠しています。
- 納税者は、接続性、データストレージなどの要件を満たす技術インフラシステムを導入する責任を負います。
注記: 技術インフラに関する責任は納税者にあります。企業は、ソフトウェアプロバイダーのシステム停止、ポリシーの変更、アカウントの一時停止といった理由を挙げて、電子請求書の保管期限遵守義務を免除されることはできません。
電子請求書の保存期間はどれくらいですか?
2015年会計法では、すべての種類の文書に対して単一の保存期間を定めていません。代わりに、第41条第5項では、会計システムにおける文書の機能に基づいて、会計文書を3つのグループに分類し、それぞれ異なる保存期間を設定しています。以下の表は、各グループごとに電子請求書の保存期間を決定する方法をまとめたもので、会計担当者が文書を迅速に比較・分類できるようになっています。
電子請求書の保管期限の概要表。
| 文書グループ | 最低契約期間 | ベース |
| 会計仕訳の記録および財務諸表の作成に直接使用される会計書類。会計帳簿。年次財務諸表。 | 少なくとも10年 | 2015年会計法第41条第5項b号 |
| 経営および運営に使用される会計書類。これには、仕訳の記録や財務諸表の作成に直接使用されない伝票も含まれる。 | 最低5年 | 2015年会計法第41条第5項a号 |
| 会計文書は、経済、安全保障、防衛において重要な意味を持つ歴史的文書である。 | 永遠に | 2015年会計法第41条第5項c号 |
10年という節目:企業が発行する電子請求書の大部分に適用されます。
販売およびサービス提供活動から生じる電子請求書(受信および送信の両方)は、収益、費用、付加価値税の記録、および年次財務諸表の作成の直接的な根拠となります。したがって、ほとんどの場合、企業の電子請求書の保存期間は… 少なくとも10年.
強調すべき重要な点は以下のとおりです。 この分類は、形式や金額ではなく、使用状況に基づいています。帳簿に記録された50万ベトナムドンの請求書も、50億ベトナムドンの請求書も、10年区分に分類されます。したがって、「保管容量を削減するために少額の請求書を除外する」という慣行は、根本的に間違っています。
5年目の節目:経営および運営に関する文書
この5年間の期間は、会計部門の管理および運営に使用される会計書類を対象としており、会計帳簿への直接的な記録や財務諸表の作成には使用されない会計伝票も含まれます。実際には、このグループは通常、帳簿に記録された請求書そのものではなく、伝票一式に付随する内部参照文書で構成されます。
永久保管:早期の識別が必要な特定のグループ。
歴史的に重要であり、経済、安全保障、防衛面で重要な意味を持つ会計文書は、永久的に保管されなければならない。このような文書は一般的な営利企業では稀であるが、国有企業、重要プロジェクトに参加する部門、あるいは専門分野で事業を行う組織においては、最初から特定しておく必要がある。適切なラベル付けが遅れると、文書の価値が認識される前に、通常の処理手順によって廃棄されてしまうケースが少なくない。
電子請求書の保存期間の計算が開始される時点。
これは実務において最も見落とされがちな点です。2015年会計法第41条第3項では、会計書類は一定期間内に保管しなければならないと規定されています。 12ヶ月会計年度末日または会計業務完了日から起算。
したがって、混同してはならない2つの異なる義務が存在する。
- 行動のタイミングに関する義務: 会計年度末から12ヶ月以内に文書を保管してください。
- 保管期間に関する義務: 第41条第5項に規定されているとおり、5年間、10年間、または永久に任期を維持する。
企業はデータを最長10年間保持できますが、最初の2~3年間、データがストレージシステム外に分散している場合は、依然として違反となります。逆に、データが期限内に保存されていても、8年目に紛失した場合も、電子請求書の保存期限を遵守していないことになります。双方とも要件を満たす必要があります。
責任に関して、第41条第4項には明確に次のように規定されています。会計部門の法定代理人は、会計書類の保管および保存の組織化に責任を負います。これは、会計部門または情報技術部門だけの責任ではありません。
各種類の文書の保存期間を計算するための具体的な期間については、第41条第6項に規定されているように政府の権限に属するため、企業は社内のアーカイブ規則を策定する際に、関連するガイダンス文書を参照する必要があります。
電子請求書の保存期限を遵守するための5つのステップ。
電子請求書の保存期限を遵守するための5つのステップは以下のとおりです。
- ステップ1 – 発生時の在庫状況と分類: 会計期間ごとにすべての電子請求書を網羅したカタログを作成し、帳簿締め時に10年、5年、または永久期間のラベルを付けてください。数年後に再分類すると、常にコストがかさみ、正確な分類に必要な情報が不足している場合が多くなります。
- ステップ2 – 元のデータをエクスポートして保存する: XMLファイルと表現データをダウンロードし、企業が直接管理するインフラストラクチャに保存します。これにより、ソフトウェアプロバイダーの検索ポータルへの依存を完全に排除できます。サービス契約期間は通常1~3年ですが、電子請求書の法的保存期間は最長10年です。
- ステップ3 – 正確に12か月分のデータをアーカイブする: 法律で定められた期限よりも早い社内期限(例えば、翌年の第1四半期完了)を設定し、発見された不備に対処するための余裕を持たせる。署名入りの引き渡し記録を作成し、アーカイブ化のプロセスを文書化する。
- ステップ4 – 多層バックアップと定期的なテスト: 少なくとも2つのコピーを2つの異なる物理的な場所またはインフラストラクチャに保管し、ファイルのオープン可能性チェックの年間ログを作成してください。定期的なチェックは非常に重要です。データが密かに破損している場合、誰かがファイルを開こうとしたときに初めて明らかになるからです。このプロセスを維持するための専任担当者がいない企業にとって、これは重要な考慮事項です。 電子請求書の保管期限を守らなかった場合の罰則は何ですか?これにより、検査プロセスは個人の記憶に頼るのではなく、継続的に実施することが可能になる。
- ステップ5 – 事件を直ちに記録する。 文書が押収、没収、紛失、または破棄された場合、第41条第2項は、文書のコピーまたは確認書を添付した記録の作成を義務付けている。事件発生時に作成された記録は、検査開始後に遡及的に作成された記録よりも、説明価値が著しく高い。
電子請求書の保管期限を守らなかった場合の罰則は何ですか?
よく誤解される点を明確にしておくことが重要です。アーカイブに関連する一般的なペナルティは、「アーカイブの遅延」に対するものではなく、他の理由によるものです。 保管中に請求書が紛失、焼失、または破損する。.
政令125/2020/ND-CP第26条第4項(政令102/2021/ND-CP第1条第4項により改正)に基づき、以下のとおりとする。
- 請求書の紛失、焼却、破損に対する罰則: 本条第1項、第2項、および第3項に規定する場合を除き、使用中または保管中に、発行され税務申告された請求書を紛失、焼却、または破損した行為に対しては、5,000,000ベトナムドンから10,000,000ベトナムドンの罰金が科せられる。
上記の罰金は組織に適用されます。個人(世帯および事業世帯を含む)が同様の違反を犯した場合、罰金は組織に課される金額の半額となります(政令125/2020/ND-CP第7条第4項a号参照)。
しかし、実際の経済的損失は、行政罰金よりもはるかに大きくなる場合が少なくありません。仕入請求書を提出できなかったために経費が認められなかった場合、法人所得税の遡及徴収、控除済み付加価値税の調整、数年にわたる延滞金の累積などが発生する可能性があります。そのため、電子請求書の保管期限の遵守は、単なる事務手続きではなく、財務リスク管理策として捉えるべきです。
結論する
この記事全体から得られる重要なポイントは3つあります。1つ目は、電子請求書の保存期間は2015年会計法第41条で定められており、最低5年、最低10年、永久保存の3つの期間があり、ほとんどのビジネス請求書は10年の期間に該当します。2つ目は、文書は会計年度末から12か月以内にアーカイブする必要があること、3つ目は、法律では紙への印刷は義務付けられていませんが、電子データが保存期間全体を通して完全で安全かつアクセス可能であることを保証する必要があることです。
貴社の文書保管プロセスにおいて、有効期限による分類やオリジナルデータの抽出から長期バックアップオプションに至るまで、何らかの不明確な点がある場合は、潜在的なリスクを回避するために、積極的に専門家のアドバイスを求めるべきです。 フルサービス会計 MAN(Master Accountant Network)のような、専門的で経験豊富な組織からアドバイスやサポートを求めましょう。
MAN – マスターアカウンタントネットワークへのお問い合わせ 無料のサポートとアドバイスをご利用ください!
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
電子請求書の保存期間に関するよくある質問
電子請求書の保存期間はどれくらいですか?
2015年会計法第41条第5項によれば、会計部門の管理および運営に使用される会計書類は少なくとも5年間、会計仕訳の記録および財務諸表、会計帳簿、年次財務諸表の作成に直接使用される会計伝票は少なくとも10年間、歴史的価値があり、経済、安全保障、防衛に重大な影響を与える会計書類は永久に保管しなければならない。
電子請求書を保管のために紙に印刷することは義務付けられていますか?
いいえ。法律では紙への印刷は義務付けられていません。電子請求書は、電子取引、会計、税務に関する法律に従って、電子データとして作成、管理、使用されます。
電子請求書の保存期間はいつから始まりますか?
法律では、会計書類は会計年度末または会計業務完了後12ヶ月以内に保管しなければならないと規定されている。各種類の書類の保管期間を計算するための具体的な時期は、第41条第6項に基づき、政府が詳細に定める。
保管期間中に請求書を紛失した場合の罰則は何ですか?
政令125/2020/ND-CP第26条第4項(政令102/2021/ND-CP第1条第4項により改正)によれば、使用中または保管中に、発行され税務申告された請求書を紛失、焼却、または破損した行為に対しては、5,000,000ベトナムドンから10,000,000ベトナムドンの罰金が科せられる。
電子入力請求書は、出力請求書と同じ方法で保管する必要がありますか?
はい。分類基準は文書の機能であり、使用目的ではありません。会計処理や財務諸表作成に直接使用された入力請求書は、少なくとも10年間保管しなければならないグループに属します。






