
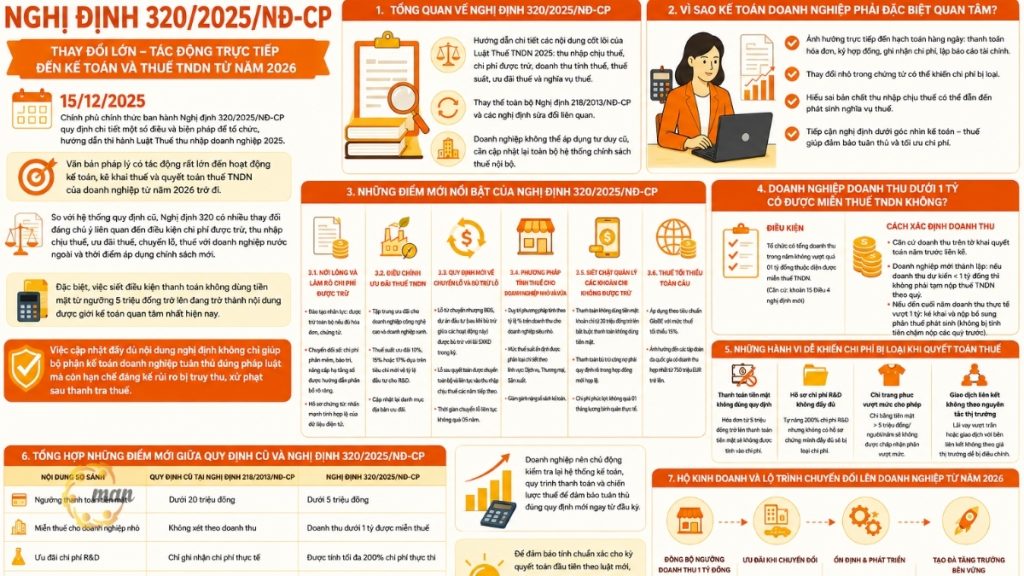
2025年12月15日、政府は正式に… 政令320/2025/ND-CP 本文書は、2025年法人所得税法の施行を組織化し、指導するための特定の規定と措置について詳述するものです。この法律文書は、2026年以降の企業の会計、税務申告、および法人所得税の納付活動に大きな影響を与えます。
旧規制制度と比較して、政令320/2025/ND-CPは、控除対象経費、課税所得、税制優遇措置、繰越損失、外国企業に対する税金、および新政策の適用時期に関して、いくつかの注目すべき変更を導入しています。特に、最低支払額を500万ベトナムドンとする非現金支払要件の厳格化は、現在、会計士の間で最も議論されているトピックです。
法令の内容を常に最新の状態に保つことは、企業の経理部門が法律を遵守するのに役立つだけでなく、税務調査後に追徴課税や罰金を科されるリスクを大幅に軽減することにもつながります。
政令320/2025/ND-CPの概要
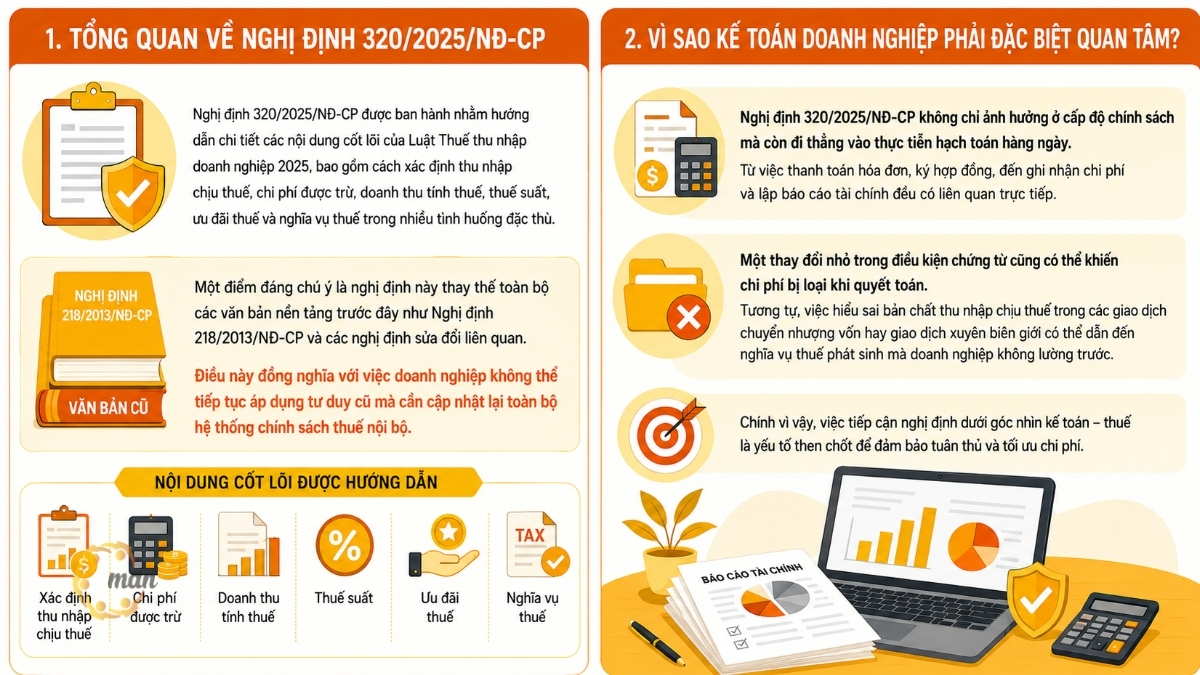
政令320/2025/ND-CPは、2025年法人所得税法の主要内容に関する詳細なガイダンスを提供するために発布されたもので、課税所得、控除対象経費、課税収益、税率、税制優遇措置、および様々な特定の状況における納税義務の決定方法などが含まれる。
注目すべき点は、この法令が、以下のような以前のすべての基本文書を完全に置き換えるということです。 政令218/2013/ND-CP そして関連する改正法令も施行されています。これは、企業がもはや時代遅れの考え方を適用し続けることはできず、社内の税務方針システム全体を更新する必要があることを意味します。
企業会計はなぜそれほど重要なのでしょうか?
政令320/2025/ND-CPは、政策レベルだけでなく、日々の会計業務にも直接的な影響を及ぼします。請求書の支払い、契約の締結から、経費の記録、財務諸表の作成に至るまで、すべてが直接的に関連しています。
書類上の些細な変更でも、税務申告時に経費が認められない原因となる可能性があります。同様に、キャピタルゲインや国境を越えた取引における課税所得の性質を誤解すると、企業にとって予期せぬ税負担が生じる可能性があります。
したがって、法令遵守を確保し、コストを最適化するためには、会計および税務の観点から法令に取り組むことが極めて重要である。
政令320/2025/ND-CPの主な新機能
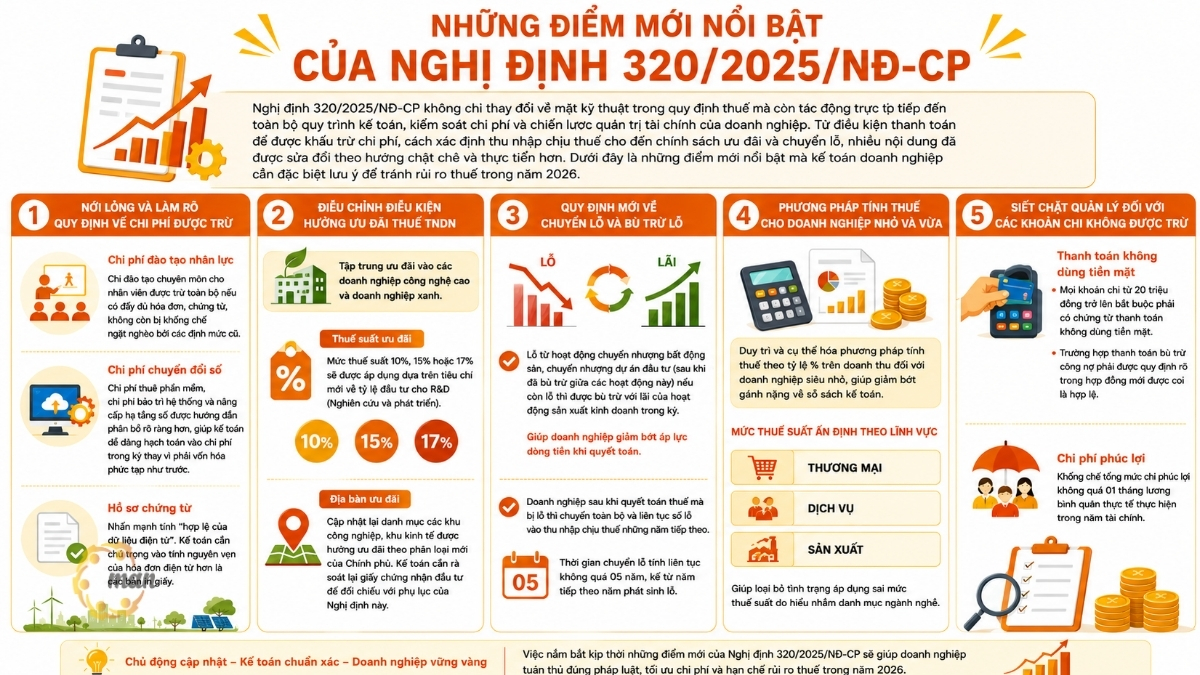
政令320/2025/ND-CPは、税制上の技術的な変更をもたらすだけでなく、企業の会計処理、コスト管理、財務管理戦略全体にも直接的な影響を与えます。経費控除の支払い条件や課税所得の算定方法から、インセンティブ制度や繰越損失に至るまで、多くの規定がより厳格かつ実務的なものへと改訂されています。以下に、2026年の税務リスクを回避するために、企業会計担当者が特に注意すべき重要な新ポイントを示します。
控除対象となる費用に関する規定について、リラックスして明確に理解しましょう。
政令320/2025/ND-CPの最も注目すべき新機能は、デジタル変革と持続可能なグリーン開発に関連する支出を認識する際の柔軟性である。
- 人材育成費用:従業員の専門研修にかかる費用は、完全な請求書と書類が揃っていれば全額控除可能となり、以前のような厳格な制限はなくなりました。
- デジタル変革にかかる費用:ソフトウェアのリース、システム保守、デジタルインフラのアップグレードにかかる費用がより明確に配分されるようになり、会計担当者は以前必要とされていた複雑な資本化プロセスではなく、当期の費用として記録することが容易になった。
- 文書化:この政令は「電子データの有効性」を強調している。つまり、会計担当者は印刷された紙の請求書よりも、電子請求書の正確性に重点を置く必要があるということだ。
法人所得税優遇措置を受けるための条件を調整する。
政令320/2025/ND-CPは、ハイテク企業および環境関連企業への優遇措置の提供に重点を置いている。
- 優遇税率:研究開発(R&D)への投資比率に関する新たな基準に基づき、10%、15%、または17%の税率が適用されます。
- 優遇地域:政府の新たな分類に基づき、優遇措置の対象となる工業団地および経済特区のリストを更新する。会計担当者は、投資証明書を精査し、本政令の付録と照合する必要がある。
損失繰越および損失相殺に関する新たな規制。
多角化企業が困難を克服する一つの方法は、様々な事業活動間の損失を相殺する仕組みを設けることである。
- 政令320/2025/ND-CPによれば、不動産譲渡および投資プロジェクト譲渡による損失(これらの活動間の相殺後)は、当該期間の生産活動および事業活動による利益と相殺することができる。これは、企業が期末決算時のキャッシュフローの負担を軽減する上で、大きな前進となる。
- 企業が税務申告後に損失を計上した場合、その損失全額を翌年度以降の課税所得に繰り越さなければなりません。損失の繰り越し期間は、損失が発生した年の翌年から最長5年間連続して計算されます。
中小企業の税金計算方法
この政令は、零細企業に対する%収益比率に基づく税額計算方法を引き続き維持し、具体的に規定しており、会計記録の負担軽減に役立つ。専用部署のない事業体については、 フルサービス会計 これは、政令320号へのすべての変更が最初から正しく適用されることを保証するための最適な解決策です。
- 固定税率は、サービス業、貿易業、製造業といった分野別に詳細に分類されています。これにより、業種分類に関する誤解による誤った税率の適用を防ぐことができます。
控除対象外の経費に対する管理を強化する。
この政令は規制を緩和するだけでなく、脱税の抜け穴を防ぐために規制を強化する内容も含まれている。
- 非現金支払い:2,000万ベトナムドン以上のすべての支出は、非現金支払いの証明書類によって裏付けられなければなりません。政令320号は、相殺債務の場合、支払いが有効とみなされるためには、契約書に明確に規定されている必要があることを明確にしています。
- 福祉支出:福祉給付に費やされる総額は、会計年度中に実際に支払われた1か月分の平均給与額を超えてはならない。
売上高が10億ベトナムドン未満の企業は、法人所得税が免除されますか?
これは、多くの会計士や事業主が新しい税制を適用する際に特に懸念している問題の一つです。政令第320/2025/ND-CP号および零細企業支援政策に基づき、低収益企業は法人所得税に関して大きな優遇措置を受けています。
零細企業が法人所得税を免除されるための条件。
新規則第15条第4項によれば、年間総収入が10億ベトナムドン以下の組織は法人所得税が免除される。これは、新規設立企業、スタートアップ企業、小規模事業体の財政負担を軽減するとともに、企業が再投資や事業拡大のための資金を確保できるようにすることを目的とした、実質的な支援策とみなされている。
例えば: 2026年に設立されたスタートアップ企業は、年間総収益が8億ベトナムドンに達する見込みです。この収益水準であれば、当該企業は年間を通じて生み出した利益に対して法人所得税を納める義務を負わず、事業運営の維持と発展のための追加資金を確保できます。
収益の決定方法と、仮納税の免除に関する原則。
政令第320/2025/ND-CP号に基づく税制優遇措置の適用は、直前の年度の納税申告書に記載された総収入に基づいて決定される。
安定的に事業を運営している企業については、税務当局は前年度の納税申告書に記載された総収入に基づいて評価を行い、税制上の優遇措置の対象となるかどうかを判断します。
新規設立企業の場合、初年度の予想売上高が10億ベトナムドン未満であれば、四半期ごとの法人所得税の仮納付は不要です。年末までに実際の売上高がこの基準額を超えた場合でも、過去の四半期分の延滞税を課されることなく、超過分の税額を申告・納付するだけで済みます。この仕組みは、初期事業運営段階における資金繰りの負担を軽減し、柔軟性を高めるのに役立ちます。
税務申告時に経費が認められない原因となりやすい行為。
税制上の優遇措置に加えて、企業は、必要な書類や取引の性質に関する要件を満たしていない場合、税務当局によって容易に否認される可能性のある経費にも特に注意を払う必要がある。
現金での支払いは規定に準拠していません。
注目すべき変更点の1つは、キャッシュレス決済の条件が厳格化されたことです。500万ベトナムドン以上の請求書を現金で支払った場合、課税所得を計算する際に控除対象経費とはみなされません。これはよくある間違いで、多くの企業が最終精算時に税務調査を受ける原因となっています。
研究開発費の記録が不完全です。
企業は研究開発(R&D)費用に対する奨励金を受ける権利がありますが、研究提案書、実施計画書、受入報告書、具体的な科学的成果などの十分な裏付け書類なしに支出を200%に増額した場合、その支出は認められない可能性が非常に高いです。
衣料費が許容限度額を超えています。
制服代として一人当たり年間500万ベトナムドンを超える金額の現金払いは、全額受け付けられません。企業は、不必要な税務リスクを避けるため、支払い方法と規制上の上限を注意深く監視する必要があります。
関連当事者間取引は市場原理の適用を受けない。
支払利息が上限額を超えた場合、または自由価格原則に準拠しない関連会社との取引は、税務当局による課税所得の調整の対象となる可能性があります。これは、親会社、子会社、または相互所有関係を有する企業にとって特に高いリスクとなります。
旧規則と政令320/2025/ND-CPとの間の新たな変更点の概要
以下は、企業が次期会計期間の税務計画を容易に比較・更新できるよう支援するための主な変更点の概要です。
| 比較内容 | 旧規則は政令218/2013/ND-CPに記載されています。 | 政令320/2025/ND-CP |
| 現金支払いの最低額 | 2000万ベトナムドン未満 | 500万ベトナムドン未満 |
| 中小企業に対する税制優遇措置 | 収益に基づくものではない。 | 10億ベトナムドン未満の収益は非課税です。 |
| 研究開発費に対するインセンティブ | 実際に発生した費用のみを記録してください。 | 最大実行コストは200%と計算されます。 |
| 炭素クレジット移転 | 現時点では具体的なガイドラインはありません。 | 初回譲渡に対する税控除。 |
| グローバル最低税 | まだ適用されていません | GloBE規格に準拠し、最低レベルは15%です。 |
この調整表に基づき、企業は会計システム、支払プロセス、税務戦略を積極的に見直し、期初から新たな規制を遵守できるようにすべきである。
2026年は経理部門にとって多忙な年となるでしょう。政令320/2025/ND-CPの施行には、経営意識の転換とタイムリーな情報更新が求められます。特に、新法に基づく最初の納税期間における正確性を確保するため、多くの企業が積極的に対策を講じています。 会計士を雇って財務諸表を作成してもらう。 その目的は、税務当局に書類を提出する前に、潜在的な誤りをすべて確認することです。
家計経営と、2026年から始まる企業への転換に向けたロードマップ。
専門家によると、政令第320/2025/ND-CP号と家内工業に関する新たな規制の組み合わせにより、モデル転換プロセスにとってより有利な法的枠組みが構築されているという。
注目すべき点の一つは、家計経営と零細企業における売上高10億ベトナムドンの基準額が統一されたことである。これは、納税義務の決定や適切な申告方法の決定において重要な基礎となるだろう。
さらに、家内工業から法人化に移行した企業は、最初の2年間は法人所得税が免除されるというメリットも享受できます。この制度は、新規事業者が組織構造を安定させ、経営を標準化し、発展過程において最もデリケートな時期である法人化移行期における財務的負担を軽減するのに役立ちます。
結論する
政令320/2025/ND-CPは、法人所得税法の指針となる文書であるだけでなく、2026年以降のすべての法人税会計活動に関する新たな運用枠組みでもあります。早期の更新と適切な実施は、企業が税金滞納や罰金のリスクを最小限に抑え、財務管理の効率を最適化するのに役立ちます。会計部門にとっては、最新の変更に迅速に対応できるよう、税務手続きを包括的に見直す絶好の機会です。
複雑な組織構造を持つ企業や、新たな税制優遇措置の対象となる企業にとって、 主任会計士を雇用する 豊富な経験は、長期的な税務戦略を立案し、組織の最善の利益を守る上で重要な要素となるでしょう。
無料のサポートとアドバイスについては、MAN(マスター・アカウンタント・ネットワーク)にお問い合わせください!
連絡先 MAN – マスター会計士ネットワーク
- 住所:ホーチミン市タントゥアン区43番地19A号
- 携帯電話/ザロ: 0903 963 163 – 0903 428 622
- メールアドレス: man@man.net.vn
コンテンツ制作:Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO会計、監査、財務コンサルティングにおいて30年以上の経験を持つ、ベトナム公認会計士(CPA Vietnam)の監査人。
政令320/2025/ND-CPに関するよくある質問
はい。法人所得税の免除条件は、主に年間総収入に基づいて決定され、利益率に直接依存するものではありません。規定の年間収入が10億ベトナムドン以下であれば、利益率が高くても免税となる可能性があります。
新規設立企業の場合、税務当局は、創業初年度の予想収益に基づいて、四半期ごとの法人所得税の仮納付義務額を決定します。予想収益が10億ベトナムドン未満の場合、仮納付は不要となり、年末に最終納税を行うことになります。
通常はそうではありません。実際の収益が非課税限度額を超えた場合、企業は修正申告書を提出し、年間の確定申告に基づいて法人所得税を支払うだけで済みます。新規則の支援的な精神に沿って、この税額は正しく申告されていれば、過去の四半期の延滞金の対象にはなりません。
いいえ。政令第320/2025/ND-CP号によれば、1日あたり500万ベトナムドン以上の商品・サービスの購入費用は銀行振込で支払わなければなりません。現金で支払った場合、法人所得税の計算において、その費用は控除対象とならない可能性があります。
はい。売上高基準に基づく零細企業向けの税制優遇措置に加え、多くの家内企業から法人企業への移行も、最初の2年間は法人所得税の免除対象となります。これは、企業が移行初期段階を安定的に運営できるよう支援する重要な政策です。 売上高が10億ベトナムドン未満の企業は、法人所得税が免除されますか?
前年度の財務諸表がない新規設立企業の場合、税制上の免除はどのように決定されるのですか?
年末までに企業の売上高が10億ベトナムドンを超えた場合、納税遅延に対する罰則が科せられますか?
現金で支払った500万ベトナムドンを超える請求書は、経費として控除対象となりますか?
個人事業主から株式会社に組織変更した企業は、法人所得税が免除されますか?






