不動産取引における請求書の発行時期は、不動産業界の多くの会計担当者にとって大きな混乱の原因となっている問題です。顧客は契約スケジュールに従って2回目の支払いを済ませていますが、請求書をすぐに発行すべきか、物件の引き渡しまで待つべきかが明確ではありません。このタイミングの判断にわずかな誤りがあっただけでも、請求書の発行違反として行政罰を受ける可能性があり、当該期間の付加価値税や法人所得税の申告に直接影響を与える可能性があります。
2026年7月1日より、不動産取引における請求書発行のタイミングに関する規制が明確化されました。 政令254/2026/ND-CPこれは、導入時に多くの企業に混乱を招いた従来の規制に代わるものです。では、この新しい規制は具体的にどのような原則を定めているのか、どのようなケースに適用されるのか、そして会計士は法的リスクを回避するためにどのような点に注意すべきなのでしょうか?本稿では、最新の法的文書を綿密に参照しながら詳細な分析を行い、読者の皆様に最も包括的かつ正確な理解を提供します。
不動産取引における請求書発行時期を規定する法的根拠。

不動産活動における請求書発行のタイミングに関する規定は、2026年7月1日から施行される政令254/2026/ND-CP第9条第4項d号に明確に定められています。これは、不動産事業、インフラ建設、販売または譲渡を目的とした住宅建設に従事する組織に適用される特別な規定であり、同第9条第1項に規定されている通常の商品およびサービスに適用される請求書発行のタイミングに関する一般原則とは異なります。
不動産業界に特化した規制が法律で定められている理由は、この業界特有の特性、すなわち、取引額の高さ、契約締結までの長い期間、複数回に分けて行われる支払い方法、そして代金回収時と所有権または使用権の顧客への移転時との明確な分離といった点にある。もし一般的な原則を同じ商品やサービスに適用した場合、不動産事業者は請求書発行義務が発生する正確な時期を特定することが困難になるだろう。
不動産業者はなぜこの規制を理解する必要があるのでしょうか?
実際には、不動産プロジェクトは、建設の進捗状況に応じた前払い、または売買契約で合意された支払いスケジュールに基づいて販売されることが多い。つまり、所有権または使用権が移転されたかどうかによって、1つの契約に複数の支払いが含まれる場合があり、それぞれの支払いは異なる請求書日付に関連付けられることになる。
会計担当者が不動産取引の請求書発行時期に関する規制に精通していない場合、企業は義務発生時期よりも遅れて請求書を発行したり、逆に取引内容を反映しない請求書を発行したりする可能性があります。どちらの場合も行政罰のリスクがあり、付加価値税の申告期間の正確な決定や法人所得税における収益認識に影響を与えます。
だからこそ、不動産業界で事業を展開する企業は、この点に留意すべきなのだ。 フルサービス会計 MAN(Master Accountant Network)のような専門部署の専門知識を活用することで、請求書発行と税務申告のプロセスが最初から厳密に管理され、規制に準拠していることを保証します。
不動産取引における請求書の発行時期は、個々のケースによって異なります。

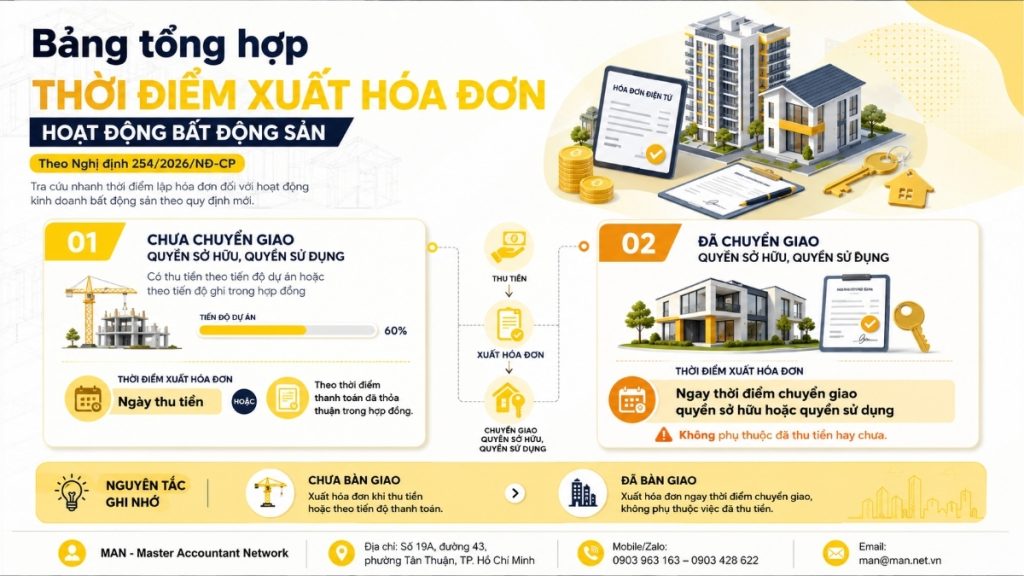
政令254/2026/ND-CP第9条第4項d号によれば、不動産取引の請求書の発行時期は、不動産の所有権または使用権が買主に移転したかどうかに応じて、主に2つのケースで決定される。
所有権または使用権がまだ移転されていない場合でも、進捗状況に応じて支払いが徴収される場合。
事業者が顧客に不動産の所有権または使用権をまだ移転していないものの、契約に規定されたプロジェクトの進捗状況または支払スケジュールに従って支払いを徴収している場合、この場合の不動産取引請求書の発行時期は、支払いの徴収日または契約に規定された支払合意日となります。
例えば: 建設進捗状況に応じて販売される分譲マンションプロジェクトでは、契約書に、基礎工事完了、躯体工事完了、内装工事完了、引き渡し、所有権証書発行の各段階に応じて、顧客が5回の分割払いを行うことが規定されています。このスケジュールに従って各支払いが行われるたびに、不動産会社は、実際にマンションが引き渡されたかどうかに関わらず、徴収した金額の請求書を発行する責任を負います。
これは会計士が特に注意を払うべき点です。 請求書の発行義務は、資産移転完了後ではなく、代金回収時または契約書に記載された支払スケジュールに従って発生します。したがって、経理部門は、売上を迅速に更新し、請求書の発行遅延を回避するために、営業部門および回収部門と緊密に連携する必要があります。
不動産の所有権または使用権が移転された場合。
事業者が不動産の所有権または使用権を買い手に移転した場合、不動産取引請求書の発行時期は、進捗状況に応じて支払いを徴収するという原則に従うのではなく、政令254/2026/ND-CP第9条第1項の規定、すなわち不動産の所有権または使用権を買い手に移転した時期によって規定されます。
強調すべき重要な点: この場合の請求書のタイミング 企業が実際にお金を受け取ったかどうかに関わらず。つまり、顧客が契約金額全額をまだ支払っていない場合でも、事業者が住宅の引き渡し、土地使用権の移転、または法律で定められた所有権移転の手続きを完了した場合、その時点で請求書を発行する義務が生じる。
これは最初のケースとの最大の違いであり、実務上最も混乱を招く点でもあります。多くの企業は全額の支払いを受けてから請求書を発行する傾向があり、実際の資産移転時間と比較して遅延が生じます。これは企業の内部プロセスにおいて厳密に管理する必要のあるリスクです。
不動産関連活動における請求書発行時間の概要表

会計担当者は、参照および適用を容易にするため、政令254/2026/ND-CPに基づく不動産活動における請求書発行のタイミングに関する以下の要約表を参照することができます。
| 状況 | 請求書発行時間 |
| 所有権および使用権はまだ移転されておらず、支払いはプロジェクトの進捗状況または契約書に明記されたスケジュールに従って行われます。 | 支払期日、または契約で合意された期日。 |
| 当該不動産の所有権および使用権は移転されました。 | 所有権または使用権の移転時点。支払いの受領の有無は問わない。 |
この要約表は、特に複数の支払い分割払いと異なる引き渡し日が混在するプロジェクトにおいて、企業や会計担当者が日々の取引処理中にデータを簡単かつ迅速に相互参照するのに役立ちます。
不動産活動に関する法人所得税の納税義務。
不動産取引の請求書の発行時期を正しく特定することに加え、会計士は請求書の発行時期と法人所得税の納税義務との関係も理解する必要があります。なぜなら、税務上の収益認識の時期は通常、請求書の作成時期と関連しているからです。
2025年法人所得税法第3条第2項によれば、以下のとおりです。
不動産事業者が不動産を譲渡することによって得られる収入は、不動産を専門としない事業者の場合のように「その他の収入」として分類されるのではなく、事業者の主要な生産活動および事業活動からの収入とみなされます。
同時に、政令320/2025/ND-CP第15条に基づき、以下のとおりとする。
不動産譲渡活動による収入には多くの項目が含まれるが、中でも最も重要なのは、不動産事業者による土地使用権の賃貸および転貸による収入である。
この規則では、この収入は 法人所得税の対象土地にインフラや付属構造物があるかどうかに関わらず、事業者が土地法に規定されている土地使用権を転貸または転貸する権利を持たずに、土地上の家屋、インフラ、または構造物を賃貸しているだけの場合、その収入はこの規制の規定の対象とならないことに留意すべきである。
不動産取引における請求書の発行時期を適切に決定することは、請求書発行に関する規制を遵守する上で極めて重要であるだけでなく、事業運営の各段階における法人所得税の課税期間および課税対象収益の正確な決定にも直接影響を与える。
不動産譲渡時に控除可能な費用。
収益を決定するのと並行して、企業は不動産譲渡活動から生じる課税所得を計算する際に、控除可能な経費についても理解しておく必要がある。 政令320/2025/ND-CP第17条第2項控除対象となる費用には以下が含まれます。
- 譲渡された土地の取得原価は、土地使用権の由来(国が支払いを伴って割り当てた土地、他の組織や個人から譲渡によって取得した土地、相続/贈与/寄贈された土地、資本として拠出された土地、競売で落札した土地など)に応じて決定されます。
- 補償、支援、および移転費用は、所轄官庁が承認した計画に基づき、企業が自主的に前払いする。
- 法律で定められた、土地利用権の付与に関連する手数料および料金。
- 土地の造成および整地にかかる費用。
- 道路、電気、上下水道、郵便・通信サービスなどのインフラ整備にかかる投資費用。
- 土地上の既存のインフラおよび建築構造物の価値。
- 譲渡される不動産に直接関連するその他の費用。
注目すべき点は以下のとおりです。 不動産取引とその他の税制優遇措置の対象となる事業活動の両方に従事する企業については、法律により、それぞれの活動にかかる費用を個別に計上することが義務付けられています。個別の計上が不可能な場合は、一般経費は、不動産譲渡による収益が事業の総収益に占める割合に応じて配分されます。さらに、州またはその他の資金源から既に支払われた費用は、不動産譲渡費用には含まれません。
不動産取引における請求書の発行時期を誤って判断するリスク。
不動産取引の請求書の発行時期を誤って判断することは、技術的な運用上のミスであるだけでなく、企業にとって一連の法的および財務的な影響をもたらします。
- 請求書に関する事務手続き違反で罰則を受けるリスク: 規定の期限よりも遅れて請求書を発行すること、または義務が発生しない時期に請求書を発行することは、いずれも請求書および関連書類に関する規則違反とみなされる可能性があります。
- 付加価値税申告への影響: 請求書の発行時期は、売上VATの計上時期と密接に関係しています。この時期を誤って判断すると、課税期間の申告内容が不正確になったり、税務当局との照合時に不一致が生じたりする可能性があります。
- 法人所得税における収益認識への影響: 不動産活動による収益は、法人所得税の計算において重要な基礎となります。請求書の発行日が間違っていると、当該期間の課税対象収益も不正確に記録されてしまいます。
- 税務申告、税務調査、税務検査に伴うリスク: 実際の請求書発行日と法律で定められた日付との間に相違が見つかった場合、税務当局は収益認識日の調整を要求する可能性があり、その結果、税金の滞納や延滞金が発生する可能性があります。
これらのリスクを軽減するために、不動産事業者は、会計、営業、法務部門間の定期的な連携を含め、強固な内部統制プロセスを確立し、契約金の支払い状況、顧客への不動産の引き渡しおよび所有権・使用権の移転状況を迅速に更新する必要があります。また、売買契約を定期的に見直し、支払スケジュールと実際の支払額を比較することも、不動産取引の請求書の支払時期に関する規制を企業が積極的に遵守する上で有効な手段となります。
複雑な収益徴収構造を持つプロジェクトでは、 税務会計サービス これにより、企業は納税期間の申告ミスによるリスクを大幅に軽減し、最終精算時に追徴課税の対象となるリスクを減らすことができる。
結論する
2026年7月1日以降、政令254/2026/ND-CPに基づく不動産活動に関する請求書の発行時期に関する規制は、主に2つの節目に基づいて決定される。
- 支払期日、または契約で合意された期日。ただし、事業者が所有権または使用権をまだ移転していない場合に適用されます。
- また、不動産の所有権および使用権の移転は、代金の全額受領の有無にかかわらず、事業者が顧客への物件の引き渡しを完了した時点で成立する。
この規制を習得し、2025年法人所得税法および政令320/2025/ND-CPに基づく法人所得税の義務と控除対象経費を十分に理解することで、不動産事業者は会計および税務問題においてより積極的な姿勢を取り、行政罰のリスクや税務申告および監査時のリスクを最小限に抑えることができます。
不動産業界特有の業務を処理するのに十分な専門知識を持つ社内会計部門を持たない企業は、解決策を導入することができる。 会計サービスを雇う プロ意識を持つことは、最初から法的規制を遵守するために不可欠です。
貴社が複数回の支払い分割払いと複雑な引き渡しスケジュールを伴う不動産プロジェクトを抱えている場合は、遠慮なく当社にご連絡ください。 MAN(マスター・アカウンタント・ネットワーク)にお問い合わせください お客様の状況に合わせた、より具体的なアドバイスやサポートについては、こちらをご覧ください。
連絡先 MAN – マスター会計士ネットワーク
- 住所: No. 19A、ストリート 43、タントゥアン区、ホーチミン市
- モバイル/Zalo: 0903 963 163 – 0903 428 622
- Eメール: man@man.net.vn
- Googleビジネスプロフィール: MAN – Master Accountant NetworkのGoogleビジネスプロフィールを見る
- LinkedInの創設者: 専門家の Le Hoang Tuyen 氏の LinkedIn プロフィールをご覧ください。
制作および専門的なコンテンツレビューの責任者: Mr. Le Hoang Tuyen – MAN(Master Accountant Network)の創設者兼CEO彼はベトナム公認会計士であり、会計、監査、税務、企業法務コンサルティングにおいて30年以上の豊富な経験を持つ監査人です。
不動産取引における請求書の発行時期に関するよくある質問
手付金は受け取りましたが、正式な売買契約書に署名していません。請求書を発行する必要はありますか?
政令254/2026/ND-CP第9条第4項d号に規定されている不動産取引における請求書発行時期に関する規則は、プロジェクトの進捗状況または契約書に明記された支払スケジュールに従って支払いが行われる場合に適用されます。したがって、売買契約の正式締結前に支払われた手付金は、取引の性質および請求書と関連書類に関する規則と照らし合わせて、請求書発行義務を正確に判断する必要があります。
分割払いの場合、顧客が契約書に記載されたスケジュールよりも遅れて支払いを行った場合、請求書はどの日付に発行されるべきでしょうか?
政令254/2026/ND-CP第9条第4項d.1によれば、不動産取引における請求書の発行時期は、支払日または契約で合意された日となります。したがって、顧客が契約で定められた期日よりも遅れて支払った場合、事業者は実際に支払いを受けた日を基準に請求書を作成するとともに、契約における支払合意内容を確認し、支払分割払いの一貫性を確保する必要があります。
住宅は引き渡されましたが、顧客はまだ代金の一部を支払っていません。すぐに請求書を発行することは義務付けられていますか?
はい。政令254/2026/ND-CP第9条第4項d.2によれば、事業者が不動産の所有権または使用権を移転した場合、不動産取引の請求書発行時期は、全額の支払いが済んでいるか否かにかかわらず、移転時と定められます。したがって、顧客が契約金額の一部をまだ支払っていない場合でも、事業者は引き渡し時に不動産の全額分の請求書を発行しなければなりません。
土地使用権をリースする企業は、不動産を譲渡する場合と同様に、請求書を発行し、法人所得税を納付する必要があるのでしょうか?
税務上の義務に関して、政令320/2025/ND-CP第15条によれば、不動産事業者が土地使用権を賃貸および転貸することによって得られる収入は、土地にインフラが整備されているか否かにかかわらず、不動産譲渡による収入とみなされ、法人所得税の対象となります。請求書に関しては、政令254/2026/TT-BTCに規定されているように、事業者は取引の具体的な性質に基づいて、請求書の適切な発行時期を決定する必要があります。
不動産請求書の発行時期に関する新たな規制は、2026年7月1日より前に締結された契約にも適用されますか?
この日付より前に締結された契約であっても、未払い金や送金が2026年7月1日以降に発生する場合は、企業は移行措置に関する規制や税務当局の見解を積極的に確認し、協議して、適切な適用を確保し、将来のリスクを回避する必要があります。