
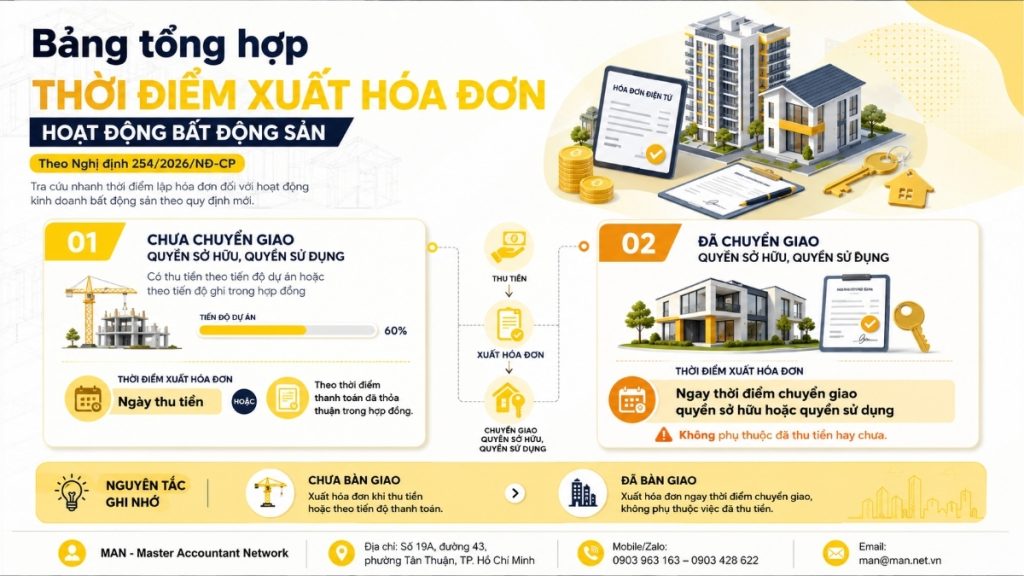
Вопрос сроков выставления счетов по сделкам с недвижимостью вызывает значительную путаницу у многих бухгалтеров в сфере недвижимости: клиенты произвели второй платеж в соответствии с графиком договора, но неясно, следует ли выставлять счета немедленно или подождать до передачи объекта недвижимости. Даже небольшая ошибка в определении этих сроков может привести к административным штрафам за нарушения в выставлении счетов и напрямую повлиять на декларирование налога на добавленную стоимость и налога на прибыль предприятий за отчетный период.
С 1 июля 2026 года были уточнены правила, касающиеся сроков выставления счетов по сделкам с недвижимостью. Постановление 254/2026/ND-CPЭто заменяет предыдущие правила, внедрение которых вызвало путаницу у многих предприятий. Итак, какие конкретные принципы излагает это новое правило, к каким случаям оно применяется и на что должны обращать внимание бухгалтеры, чтобы избежать юридических рисков? В этой статье будет представлен подробный анализ, основанный на действующих правовых документах, чтобы дать читателям наиболее полное и точное понимание.
Правовая основа, определяющая сроки выставления счетов за операции с недвижимостью.

В настоящее время правила, касающиеся сроков выставления счетов-фактур за операции с недвижимостью, четко изложены в пункте d, подпункте 4 статьи 9 Указа 254/2026/ND-CP – документа, вступившего в силу с 1 июля 2026 года. Это специальное положение, предназначенное для организаций, занимающихся операциями с недвижимостью, строительством инфраструктуры и возведением домов для продажи или передачи, и отличающееся от общего принципа сроков выставления счетов-фактур, применимого к обычным товарам и услугам, как это предусмотрено в пункте 1 той же статьи 9.
Причина, по которой закон устанавливает специальные правила для сектора недвижимости, заключается в уникальных характеристиках этой отрасли: высокие суммы сделок, длительные сроки исполнения контрактов, методы оплаты, предполагающие несколько платежей, и четкое разграничение между моментом получения платежа и моментом передачи права собственности или права пользования недвижимостью клиенту. Если бы к одним и тем же товарам и услугам применялись общие принципы, компаниям, работающим в сфере недвижимости, было бы сложно точно определить момент возникновения обязанности выставлять счета.
См. также: Счета-фактуры должны выставляться в соответствии с Постановлением 254/2026/ND-CP.
Почему компаниям, работающим в сфере недвижимости, необходимо понимать это правило?
На практике продажи объектов недвижимости часто осуществляются посредством авансовых платежей, основанных на ходе строительства или графике платежей, согласованном в договоре купли-продажи. Это означает, что один договор может включать несколько платежей, каждый из которых связан с разной датой выставления счета, в зависимости от того, были ли переданы права собственности или пользования.
Если бухгалтеры не знакомы с правилами, касающимися сроков выставления счетов по сделкам с недвижимостью, предприятия могут легко выставлять счета с опозданием по сравнению с моментом возникновения обязательства или, наоборот, выставлять счета, не отражающие характер сделки. Обе ситуации несут риск административных штрафов и влияют на правильное определение периода подачи декларации по налогу на добавленную стоимость и признание выручки для целей корпоративного подоходного налога.
Именно поэтому компаниям, работающим в сфере недвижимости, следует это учитывать. полное бухгалтерское обслуживание Благодаря опыту специализированных подразделений, таких как MAN – Master Accountant Network, мы гарантируем, что процесс выставления счетов и декларирования налогов строго контролируется и соответствует нормативным требованиям с самого начала.
Сроки выставления счетов за сделки с недвижимостью варьируются в зависимости от конкретного случая.

Согласно пункту d, подпункту 4 статьи 9 Указа 254/2026/ND-CP, время выставления счетов за сделки с недвижимостью определяется в двух основных случаях, в зависимости от того, перешли ли права собственности или пользования недвижимостью к покупателю или нет.
В случаях, когда права собственности или пользования еще не переданы, но платежи взимаются по мере их поступления.
В случаях, когда компания еще не передала клиенту право собственности или пользования недвижимостью, но получила платежи в соответствии с ходом выполнения проекта или графиком платежей, указанным в договоре, моментом выставления счета-фактуры по сделке с недвижимостью считается дата получения платежа или дата платежного соглашения, указанного в договоре.
Например: В проекте кондоминиума, продаваемом по мере строительства, договор предусматривает оплату покупателями в 5 рассрочек, соответствующих завершению фундамента, черновым работам, отделке, передаче объекта и выдаче свидетельства о праве собственности. За каждую оплату, произведенную по этому графику, агентство недвижимости обязано выставить счет на полученную сумму, независимо от того, была ли квартира фактически передана покупателю.
Это тот момент, на который бухгалтерам следует обратить особое внимание: Обязательство по выставлению счетов возникает в момент получения платежа или в соответствии с графиком платежей, указанным в договоре, а не после завершения передачи активов. Поэтому бухгалтерии необходимо тесно сотрудничать с отделами продаж и взыскания задолженности для своевременного обновления информации о доходах и предотвращения задержек в выставлении счетов.
В случаях, когда права собственности или пользования недвижимостью были переданы.
Когда предприятие передает покупателю право собственности или право пользования недвижимостью, момент выставления счета-фактуры по сделке с недвижимостью больше не определяется принципом поэтапного взыскания платежей, а регулируется положениями пункта 1 статьи 9 Указа 254/2026/ND-CP, а именно моментом передачи права собственности или права пользования имуществом покупателю.
Ключевой момент, который необходимо подчеркнуть: Сроки выставления счетов в данном случае независимо от того, получила компания деньги или нет.Иными словами, даже если клиент еще не оплатил полную стоимость договора, но компания завершила передачу дома, передачу прав пользования земельным участком или выполнила предусмотренные законом процедуры передачи права собственности, то обязанность выставить счет возникла именно в этот момент.
Это самое существенное отличие от первого случая, а также наиболее запутанный аспект на практике. Многие компании склонны выставлять счета только после получения полной оплаты, что приводит к задержкам по сравнению с фактическим временем передачи активов. Это риск, который необходимо строго контролировать во внутренних процессах компании.
Сводная таблица сроков выставления счетов за операции с недвижимостью.

Для удобства ознакомления и применения бухгалтеры могут обратиться к приведенной ниже сводной таблице, касающейся сроков выставления счетов за операции с недвижимостью в соответствии с Постановлением 254/2026/ND-CP:
| Ситуация | Время выставления счета |
| Права собственности и пользования еще не переданы; платежи взимаются по мере выполнения проекта или в соответствии с графиком, указанным в договоре. | Дата платежа или дата, согласованная в договоре. |
| Права собственности и пользования недвижимостью переданы третьим лицам. | Время передачи права собственности или права пользования, независимо от того, была ли получена оплата или нет. |
Эта сводная таблица помогает предприятиям и бухгалтерам легко и быстро сопоставлять данные в процессе ежедневной обработки транзакций, особенно для проектов с несколькими платежными траншами, чередующимися с разными датами передачи.
Обязательства по корпоративному подоходному налогу в отношении деятельности в сфере недвижимости.
Помимо правильного определения сроков выставления счетов по сделкам с недвижимостью, бухгалтерам также необходимо понимать взаимосвязь между сроками выставления счетов и обязательствами по корпоративному подоходному налогу, поскольку сроки признания выручки для целей налогообложения обычно связаны со сроками создания счетов.
Согласно пункту 2 статьи 3 Закона о налоге на прибыль предприятий 2025 года:
Доход от передачи недвижимости предприятиями, работающими в сфере недвижимости, не классифицируется как «прочий доход», как это происходит с предприятиями, не специализирующимися на недвижимости, а считается доходом от основной производственной и хозяйственной деятельности предприятия.
В то же время, на основании статьи 15 Указа 320/2025/ND-CP:
Доход от операций с недвижимостью включает в себя множество статей, в первую очередь доход от сдачи в аренду и субаренду прав пользования землей компаниями, работающими в сфере недвижимости.
В правилах указано, что этот доход подлежит обложению корпоративным налогом на прибыльНезависимо от наличия на земельном участке инфраструктуры или пристроенных сооружений, следует отметить, что если предприятие только сдает в аренду дома, инфраструктуру или сооружения на земельном участке, не имея права субаренды или права пользования землей, предусмотренного земельным законодательством, то такой доход не подпадает под действие положений данного положения.
Таким образом, определение оптимальных сроков выставления счетов за сделки с недвижимостью имеет решающее значение не только для соблюдения правил выставления счетов, но и напрямую влияет на правильное определение налогового периода и правильной налогооблагаемой выручки для целей корпоративного подоходного налога на каждом этапе деятельности предприятия.
Расходы, подлежащие вычету при передаче права собственности на недвижимость.
Наряду с определением выручки, предприятиям также необходимо понимать, какие расходы подлежат вычету при расчете налогооблагаемого дохода от операций с недвижимостью. Пункт 2, статья 17 Указа 320/2025/ND-CPК расходам, подлежащим франшизе, относятся:
- Базовая стоимость переданных земель определяется в зависимости от происхождения прав пользования землей (земля, выделенная государством за плату, земля, приобретенная путем передачи от других организаций или физических лиц, унаследованная/подаренная/даренная земля, земля, внесенная в качестве капитала, земля, выигранная на аукционе и т. д.);
- Компенсационные, поддерживающие и реабилитационные расходы добровольно покрываются предприятием в соответствии с планом, утвержденным компетентным органом;
- Сборы и платежи, связанные с предоставлением прав пользования землей в соответствии с законом;
- Затраты на мелиорацию и выравнивание земель;
- Инвестиционные затраты на строительство инфраструктуры, такой как дороги, электросети, системы водоснабжения и водоотведения, а также почтовые и телекоммуникационные услуги;
- Ценность существующей инфраструктуры и архитектурных сооружений на земельном участке;
- Прочие расходы, непосредственно связанные с передаваемым имуществом.
Стоит отметить: Для предприятий, занимающихся как операциями с недвижимостью, так и другими видами деятельности, получающими налоговые льготы, закон требует отдельного учета затрат по каждому виду деятельности. Если отдельный учет невозможен, общие расходы будут распределяться пропорционально доходам от передачи недвижимости относительно общего дохода предприятия. Кроме того, расходы, уже оплаченные государством или из других источников финансирования, не будут включаться в затраты на передачу недвижимости.
Риски неправильного определения сроков выставления счетов по сделкам с недвижимостью.
Неправильное определение сроков выставления счетов по сделкам с недвижимостью является не только технической или операционной ошибкой, но и влечет за собой ряд юридических и финансовых последствий для бизнеса:
- Риски быть оштрафованным за административные нарушения, связанные с выставлением счетов: Выставление счетов-фактур с опозданием по сравнению с установленным сроком, или выставление счетов-фактур в момент, когда обязательство еще не возникло, может рассматриваться как нарушение правил выставления счетов-фактур и сопроводительной документации.
- Влияние на декларирование налога на добавленную стоимость: Время выставления счета-фактуры тесно связано со временем отражения исходящего НДС. Неправильное определение этого времени может привести к некорректным налоговым декларациям и расхождениям при сверке с налоговыми органами.
- Влияние на признание выручки для целей корпоративного подоходного налога: Доходы от операций с недвижимостью являются важнейшим фактором при расчете корпоративного налога на прибыль. Если дата выставления счета-фактуры указана неверно, налогооблагаемая выручка за отчетный период также будет отражена неточно.
- Риски, связанные с урегулированием налоговых споров, налоговыми проверками и инспекциями: В случае обнаружения расхождений между фактической датой выставления счета и установленной законом датой налоговые органы могут потребовать корректировки даты признания выручки, что приведет к возникновению налоговой задолженности и штрафов за просрочку платежей.
Для снижения этих рисков компаниям, работающим в сфере недвижимости, следует внедрить надежный процесс внутреннего контроля, включающий регулярную координацию между бухгалтерским, торговым и юридическим отделами для оперативного обновления информации о ходе выполнения договорных платежей, а также о передаче прав собственности и пользования недвижимостью клиентам. Регулярный анализ договоров купли-продажи и сравнение графиков платежей с фактическими платежами также являются полезной мерой, помогающей компаниям заблаговременно соблюдать правила, касающиеся сроков выставления счетов по сделкам с недвижимостью.
Для проектов со сложными структурами сбора доходов использование услуги налогового учета Это поможет предприятиям значительно снизить риск неверного декларирования налогового периода и возникновения задолженности по налогам при окончательном расчете.
Заключить
С 1 июля 2026 года порядок выставления счетов за операции с недвижимостью в соответствии с Декретом 254/2026/ND-CP будет определяться на основе двух основных этапов:
- Оплата производится в согласованную в договоре дату, если предприятие еще не передало права собственности или пользования;
- Передача права собственности и пользования недвижимостью происходит после завершения компанией передачи объекта клиенту, независимо от того, была ли получена полная оплата или нет.
Овладение этим положением в сочетании с глубоким пониманием обязательств по корпоративному подоходному налогу и вычитаемых расходов в соответствии с Законом о корпоративном подоходном налоге 2025 года и Указом 320/2025/ND-CP поможет компаниям, работающим в сфере недвижимости, более активно подходить к вопросам бухгалтерского учета и налогообложения, минимизируя риск административных штрафов, а также риски при урегулировании налоговых споров и проверках.
Если у компании нет собственного бухгалтерского отдела с достаточной квалификацией для решения специфических задач в сфере недвижимости, она может внедрить собственные решения. нанять бухгалтерские услуги Профессионализм является ключевым фактором обеспечения соблюдения правовых норм с самого начала.
Если у вашей компании есть проект в сфере недвижимости с несколькими платежными циклами и сложными сроками сдачи объекта, не стесняйтесь обращаться к нам. Свяжитесь с MAN – сетью ведущих бухгалтеров. Для получения более конкретных рекомендаций и поддержки, адаптированных к вашей конкретной ситуации.
Контактная информация MAN – Сеть ведущих бухгалтеров
- Адрес: № 19А, улица 43, район Тан Туан, Хошимин
- Мобильный/Zalo: 0903 963 163 – 0903 428 622
- Электронная почта: man@man.net.vn
- Профиль компании в Google: Посмотреть профиль MAN – Master Accountant Network в Google Business Profile
- Основатель LinkedIn: Просмотрите профиль эксперта Ле Хоанг Туена на LinkedIn.
Ответственный за производство и профессиональную проверку контента: г-н. Ле Хоанг Туен – основатель и генеральный директор MAN – Master Accountant Network.Он является сертифицированным аудитором (CPA) Вьетнама с более чем 30-летним опытом работы в области бухгалтерского учета, аудита, налогообложения и корпоративного юридического консультирования.
Часто задаваемые вопросы о том, когда следует выставлять счета за сделки с недвижимостью.
Я получил предоплату, но еще не подписал официальный договор купли-продажи. Нужно ли мне выставить счет-фактуру?
Правила, касающиеся сроков выставления счетов по сделкам с недвижимостью, как это предусмотрено пунктом d, подпунктом 4 статьи 9 Указа 254/2026/ND-CP, применяются к случаям, когда платежи взимаются по мере выполнения проекта или в соответствии с графиком платежей, указанным в договоре. Поэтому любой депозит, внесенный до официального подписания договора купли-продажи, должен быть сопоставлен предприятием с характером сделки и соответствующими правилами выставления счетов и сопроводительных документов для точного определения обязанности по выставлению счета.
Если платежи поступают в рассрочку, но клиент оплачивает товар с задержкой по сравнению с графиком, указанным в договоре, то в какую дату следует выставить счет-фактуру?
Согласно пункту d.1, подпункту 4 статьи 9 Указа 254/2026/ND-CP, сроком выставления счетов за сделки с недвижимостью в данном случае является дата платежа или дата, оговоренная в договоре. Следовательно, если клиент оплачивает позже, чем предусмотрено договором, предприятие должно выставлять счет, исходя из фактической даты получения платежа, и одновременно проверять условия оплаты в договоре для обеспечения согласованности между платежными траншами.
Дом передан заказчику, но он еще должен часть денег. Обязательно ли выставлять счет немедленно?
Да. Согласно пункту d.2, подпункту 4 статьи 9 Указа 254/2026/ND-CP, когда предприятие передает право собственности или пользования недвижимостью, моментом выставления счетов за сделки с недвижимостью считается момент передачи, независимо от того, была ли получена полная оплата или нет. Следовательно, даже если клиент все еще должен часть стоимости договора, предприятие все равно должно выставить счет на полную стоимость недвижимости в момент передачи.
Обязаны ли предприятия, арендующие права пользования землей, выставлять счета и платить корпоративный подоходный налог так же, как и при операциях с недвижимостью?
Что касается налоговых обязательств, то согласно статье 15 Декрета 320/2025/ND-CP, доход от сдачи в аренду и субаренду прав пользования землей предприятиями, работающими в сфере недвижимости, считается доходом от передачи недвижимости и облагается корпоративным подоходным налогом, независимо от наличия или отсутствия инфраструктуры на земельном участке. Что касается счетов-фактур, предприятиям по-прежнему необходимо определять правильное время выставления счета-фактуры в зависимости от специфики сделки, как это предусмотрено Декретом 254/2026/TT-BTC.
Распространяются ли новые правила, касающиеся сроков выставления счетов за недвижимость, на договоры, подписанные до 1 июля 2026 года?
Для контрактов, подписанных до этой даты, но с непогашенными платежами или переводами, осуществленными после 1 июля 2026 года, предприятиям следует заблаговременно изучить и проконсультироваться по переходным нормативным актам или заключениям своих налоговых органов, чтобы обеспечить правильное применение и избежать будущих рисков.






